
-
1. 匿名 2026/09/18(金) 13:16:20
日本銀行は18日の金融政策決定会合で政策金利である短期金利の誘導目標を1・0%程度から1・25%程度に引き上げることを賛成多数で決めた。原油価格の上昇や円安傾向によって物価が想定以上に高まるリスクへの政策対応が必要と判断した。利上げの決定は今年6月の決定会合以来3か月ぶりとなる。返信+36
-7
-
2. 匿名 2026/09/18(金) 13:17:02 [通報]
数年前の固定と今からの変動が逆転だね返信+137
-3
-
3. 匿名 2026/09/18(金) 13:17:08 [通報]
金利差縮まらんよ返信+94
-1
-
4. 匿名 2026/09/18(金) 13:17:39 [通報]
ガルちゃん民は儲かるから嬉しいんだよね?返信
すでに株持ってたり資産がある人は+10
-15
-
5. 匿名 2026/09/18(金) 13:17:47 [通報]
アメリカやEUが利上げしてるんだから日本がたった0.25%利上げしたくらいじゃ何も変わらないよ返信
日銀は最低でも0.5%以上もう1%くらい利上げしないとダメだね+216
-17
-
6. 匿名 2026/09/18(金) 13:17:50 [通報]
世界的にはこれでもまだまだ低金利という返信+158
-2
-
7. 匿名 2026/09/18(金) 13:17:54 [通報]
ちびちびやってないで返信
最低でも3%に年内しなさいよ+152
-53
-
8. 匿名 2026/09/18(金) 13:18:46 [通報]
景気がいいね返信+0
-10
-
9. 匿名 2026/09/18(金) 13:19:03 [通報]
バブルの頃は本当に凄かった返信
郵便局の定額貯金に10万円ぶっ込んでおけば
10年後には18万円くらいになった+196
-7
-
10. 匿名 2026/09/18(金) 13:19:10 [通報]
>>4返信
一般的には利上げは株にマイナスだよ+126
-1
-
11. 匿名 2026/09/18(金) 13:19:15 [通報]
30年失敗だったこと継続してる場合じゃない😞返信+54
-4
-
12. 匿名 2026/09/18(金) 13:19:34 [通報]
家を悩んで買わなかったし投資もこんな推される前に個別株で大損して辞めた直後に空前の株高返信
わたし完全完璧に負け組+147
-5
-
13. 匿名 2026/09/18(金) 13:20:05 [通報]
>>4返信
銀行株以外は下がるんじゃないかな。
銀行預金が数千万ある人も儲かるね。+36
-8
-
14. 匿名 2026/09/18(金) 13:20:40 [通報]
まだ異次元から抜け出せてない返信
もっと上げろ+11
-7
-
15. 匿名 2026/09/18(金) 13:21:07 [通報]
>>4返信
あなたも投資したら良いじゃん。
100円から1円単位何ならPontaや楽天ポイントでも投資出来るわよ。さっさと投資しな!+14
-19
-
16. 匿名 2026/09/18(金) 13:21:31 [通報]
3000万とかのレベルで残ってる家庭にはマジで大変よ返信+85
-9
-
17. 匿名 2026/09/18(金) 13:22:56 [通報]
>>7返信
めちゃくちゃ預金があったりメガバング勤め?
利上げは景気を悪くする要素しかないよ。+23
-32
-
18. 匿名 2026/09/18(金) 13:23:26 [通報]
>>5返信
利上げは基本的に0.25刻みでやるものだから
3ヶ月にもやってるし1年前と比べたらすでに1%は上がってるよ+63
-1
-
19. 匿名 2026/09/18(金) 13:23:42 [通報]
>>2返信
これからも変動よりは固定の方が高くなると思うよ+2
-40
-
20. 匿名 2026/09/18(金) 13:23:45 [通報]
みんな預金して使わなくなるからね返信+11
-1
-
21. 匿名 2026/09/18(金) 13:24:13 [通報]
>>18返信
3ヶ月前ね+1
-1
-
22. 匿名 2026/09/18(金) 13:24:49 [通報]
>>19返信
横
当たり前やん
そういう事を言ってるんじゃないでしょ+38
-1
-
23. 匿名 2026/09/18(金) 13:25:24 [通報]
>>16返信
3000万ならまだ余裕じゃない?
やばいのは1億ローン組んでる人たち+94
-0
-
24. 匿名 2026/09/18(金) 13:25:52 [通報]
>>19返信
そんなの制度上当たり前
そういう話じゃないんだよ+41
-0
-
25. 匿名 2026/09/18(金) 13:25:54 [通報]
不動産価格は下がる 資材は上がっているけど円高になれば多少下がる返信+19
-5
-
26. 匿名 2026/09/18(金) 13:26:02 [通報]
>>10返信
FX勢は儲かると思う+3
-7
-
27. 匿名 2026/09/18(金) 13:26:28 [通報]
遅。もっと早く上げられたよね?返信+36
-9
-
28. 匿名 2026/09/18(金) 13:27:06 [通報]
不思議なのは返信
「わあ、固定が変動よりずーっと上がってるね!固定で組んだ人、泣いてるだろうな」
みたいな時空をねじ曲げる人がいる事
どうやら、固定が変動すると思ってる人がいるらしい。+93
-7
-
29. 匿名 2026/09/18(金) 13:27:24 [通報]
>>23返信
詰みはしないけど外食減らしたり習い事減らすレベルではある+10
-3
-
30. 匿名 2026/09/18(金) 13:29:05 [通報]
>>12返信
それでも貯蓄ありそうな雰囲気あるからまた株始めてみては+28
-1
-
31. 匿名 2026/09/18(金) 13:29:14 [通報]
>>28返信
ガルだと住宅ローンのお金を全額投資に使えると思ってた人も居たからw+33
-3
-
32. 匿名 2026/09/18(金) 13:29:25 [通報]
>>9返信
70代後半の母親の時代がそうだったらしいけど母親が20代の時そもそもものすごい高い住宅ローンを組んでて8%ぐらい返さないとだめだったみたいで何の恩恵もなかったらしい
今80代とか90代の人がラッキーだったんじゃないかな
+89
-1
-
33. 匿名 2026/09/18(金) 13:29:52 [通報]
仁王立ちで怒るサナがみえます🔮返信+7
-1
-
34. 匿名 2026/09/18(金) 13:31:03 [通報]
円安どうにかせんかい返信
+88
-4
-
35. 匿名 2026/09/18(金) 13:31:52 [通報]
住宅ローンなんてどうでもいいから3%ぐらい一気に利上げしな返信+67
-35
-
36. 匿名 2026/09/18(金) 13:32:00 [通報]
>>7返信
あ、それ嬉しいw+24
-6
-
37. 匿名 2026/09/18(金) 13:32:40 [通報]
1%に上げても銀行は利子0.4%にしか上げないのなんで返信
?+108
-1
-
38. 匿名 2026/09/18(金) 13:33:02 [通報]
>>16返信
残り3600万…
4年前にローン組んで、その時は0.5%だったのにもう1%超えてるよ!!
子ども2人のアラサー夫婦
私も早く働きに出ないと😭+82
-10
-
39. 匿名 2026/09/18(金) 13:33:19 [通報]
利上げしても金利差そのままで返信
介入しても何しても円安に向かうので
今頃ベッセントとボサボサ頭のおばさん大臣が血管ビキビキやってそう+9
-1
-
40. 匿名 2026/09/18(金) 13:33:42 [通報]
>>3返信
アメリカも利上げしたからね
円キャリほんと迷惑+39
-0
-
41. 匿名 2026/09/18(金) 13:34:56 [通報]
>>38返信
4年前かあ…
4年前だと全期間35年固定で0.9%~1%があった時代だね
+48
-2
-
42. 匿名 2026/09/18(金) 13:37:18 [通報]
>>5返信
思い切って3%上げて欲しい+65
-19
-
43. 匿名 2026/09/18(金) 13:39:16 [通報]
豪快にドル円ズキューン返信
指標スキャルで儲けた人いるでしょ?+0
-1
-
44. 匿名 2026/09/18(金) 13:40:09 [通報]
>>3返信
FRBも上がってるもんね
ただ、ベーシスポイントでの金利差変わってないけど、相対差では縮んでるからね
例えば日本が1%で米国が5%だったとこからそれぞれ0.25%ポイント上げたら、4%ポイントの差でかわらないけど、相対差は最初の状態が5倍で0.25%上げた状態が4.2倍になるの
元の水準から比較しても、1%の国は利払いが1.25倍になるのに対して、5%の国は5%しか変わらない
同じ0.25%の利上げでも出てくる影響が全然違うのは面白いよね+4
-0
-
45. 匿名 2026/09/18(金) 13:41:56 [通報]
ローン1、2万上がったくらいで破産する?返信+28
-2
-
46. 匿名 2026/09/18(金) 13:44:19 [通報]
>>44返信
トランプ「前の議長が利下げしねえ!交代だ!次の議長は俺を支持してる!」新議長「利上げします」
めっちゃ笑った+11
-0
-
47. 匿名 2026/09/18(金) 13:44:40 [通報]
日本の利上げ、全然足りないからもうドル円157円まで戻ってるじゃん返信+59
-4
-
48. 匿名 2026/09/18(金) 13:45:14 [通報]
>>45返信
月に2万円ローンが上がると
総返済額が700~800万円くらい上がる+44
-2
-
49. 匿名 2026/09/18(金) 13:45:42 [通報]
>>42返信
ホントそれ。定期預金の利息だけで生活したい+104
-3
-
50. 匿名 2026/09/18(金) 13:45:56 [通報]
>>1>>2>>3返信
老害白川以上のマヌケ(白川リーマンショックの時にバカやって円高容認した)
今度は、植田がこの程度のインフレで利上げを強行
👉インフレの原因はトランプ関税と中東ホルムズ海峡、パイプラインが原因👈
日本が利上げ急げば👆の二つは解決するか❓しなよな❓小学生でもわかる事なのに日銀ってバカの集まりなのか?+4
-20
-
51. 匿名 2026/09/18(金) 13:46:28 [通報]
>>30返信
いまはやめとけ いまじゃない+9
-5
-
52. 匿名 2026/09/18(金) 13:46:43 [通報]
>>42返信
3パーなら株買わないで定期預金に入れる+87
-2
-
53. 匿名 2026/09/18(金) 13:47:06 [通報]
>>48返信
でもそれも35〜50年かけて返す金額だから、そういうことあんまり考えてない勢が長期ローン組んでるし月1,2万だから平気って思ってそうなんだよね+37
-1
-
54. 匿名 2026/09/18(金) 13:47:32 [通報]
>>11返信
流石に金融プロがパニックになってて笑えない+2
-3
-
55. 匿名 2026/09/18(金) 13:47:36 [通報]
>>33返信
反対2票も高市の人だしね+8
-0
-
56. 匿名 2026/09/18(金) 13:47:59 [通報]
>>50返信
利上げしなかったらさらに円安加速するだけ
海外の円キャリートレード糟が儲かるだけ+38
-3
-
57. 匿名 2026/09/18(金) 13:48:08 [通報]
>>53返信
もう団信頼みじゃない?+1
-7
-
58. 匿名 2026/09/18(金) 13:48:16 [通報]
>>26返信
?+2
-0
-
59. 匿名 2026/09/18(金) 13:48:24 [通報]
>>5返信
最終的には2%を目指すってWBSで知った+26
-1
-
60. 匿名 2026/09/18(金) 13:49:09 [通報]
>>33返信
水晶使うまでもなくw+4
-2
-
61. 匿名 2026/09/18(金) 13:49:23 [通報]
>>6返信
そうなんだよね3%以下ってあまりないよ+17
-0
-
62. 匿名 2026/09/18(金) 13:50:38 [通報]
住宅ローンヤバくね?返信
+29
-10
-
63. 匿名 2026/09/18(金) 13:50:43 [通報]
>>53返信
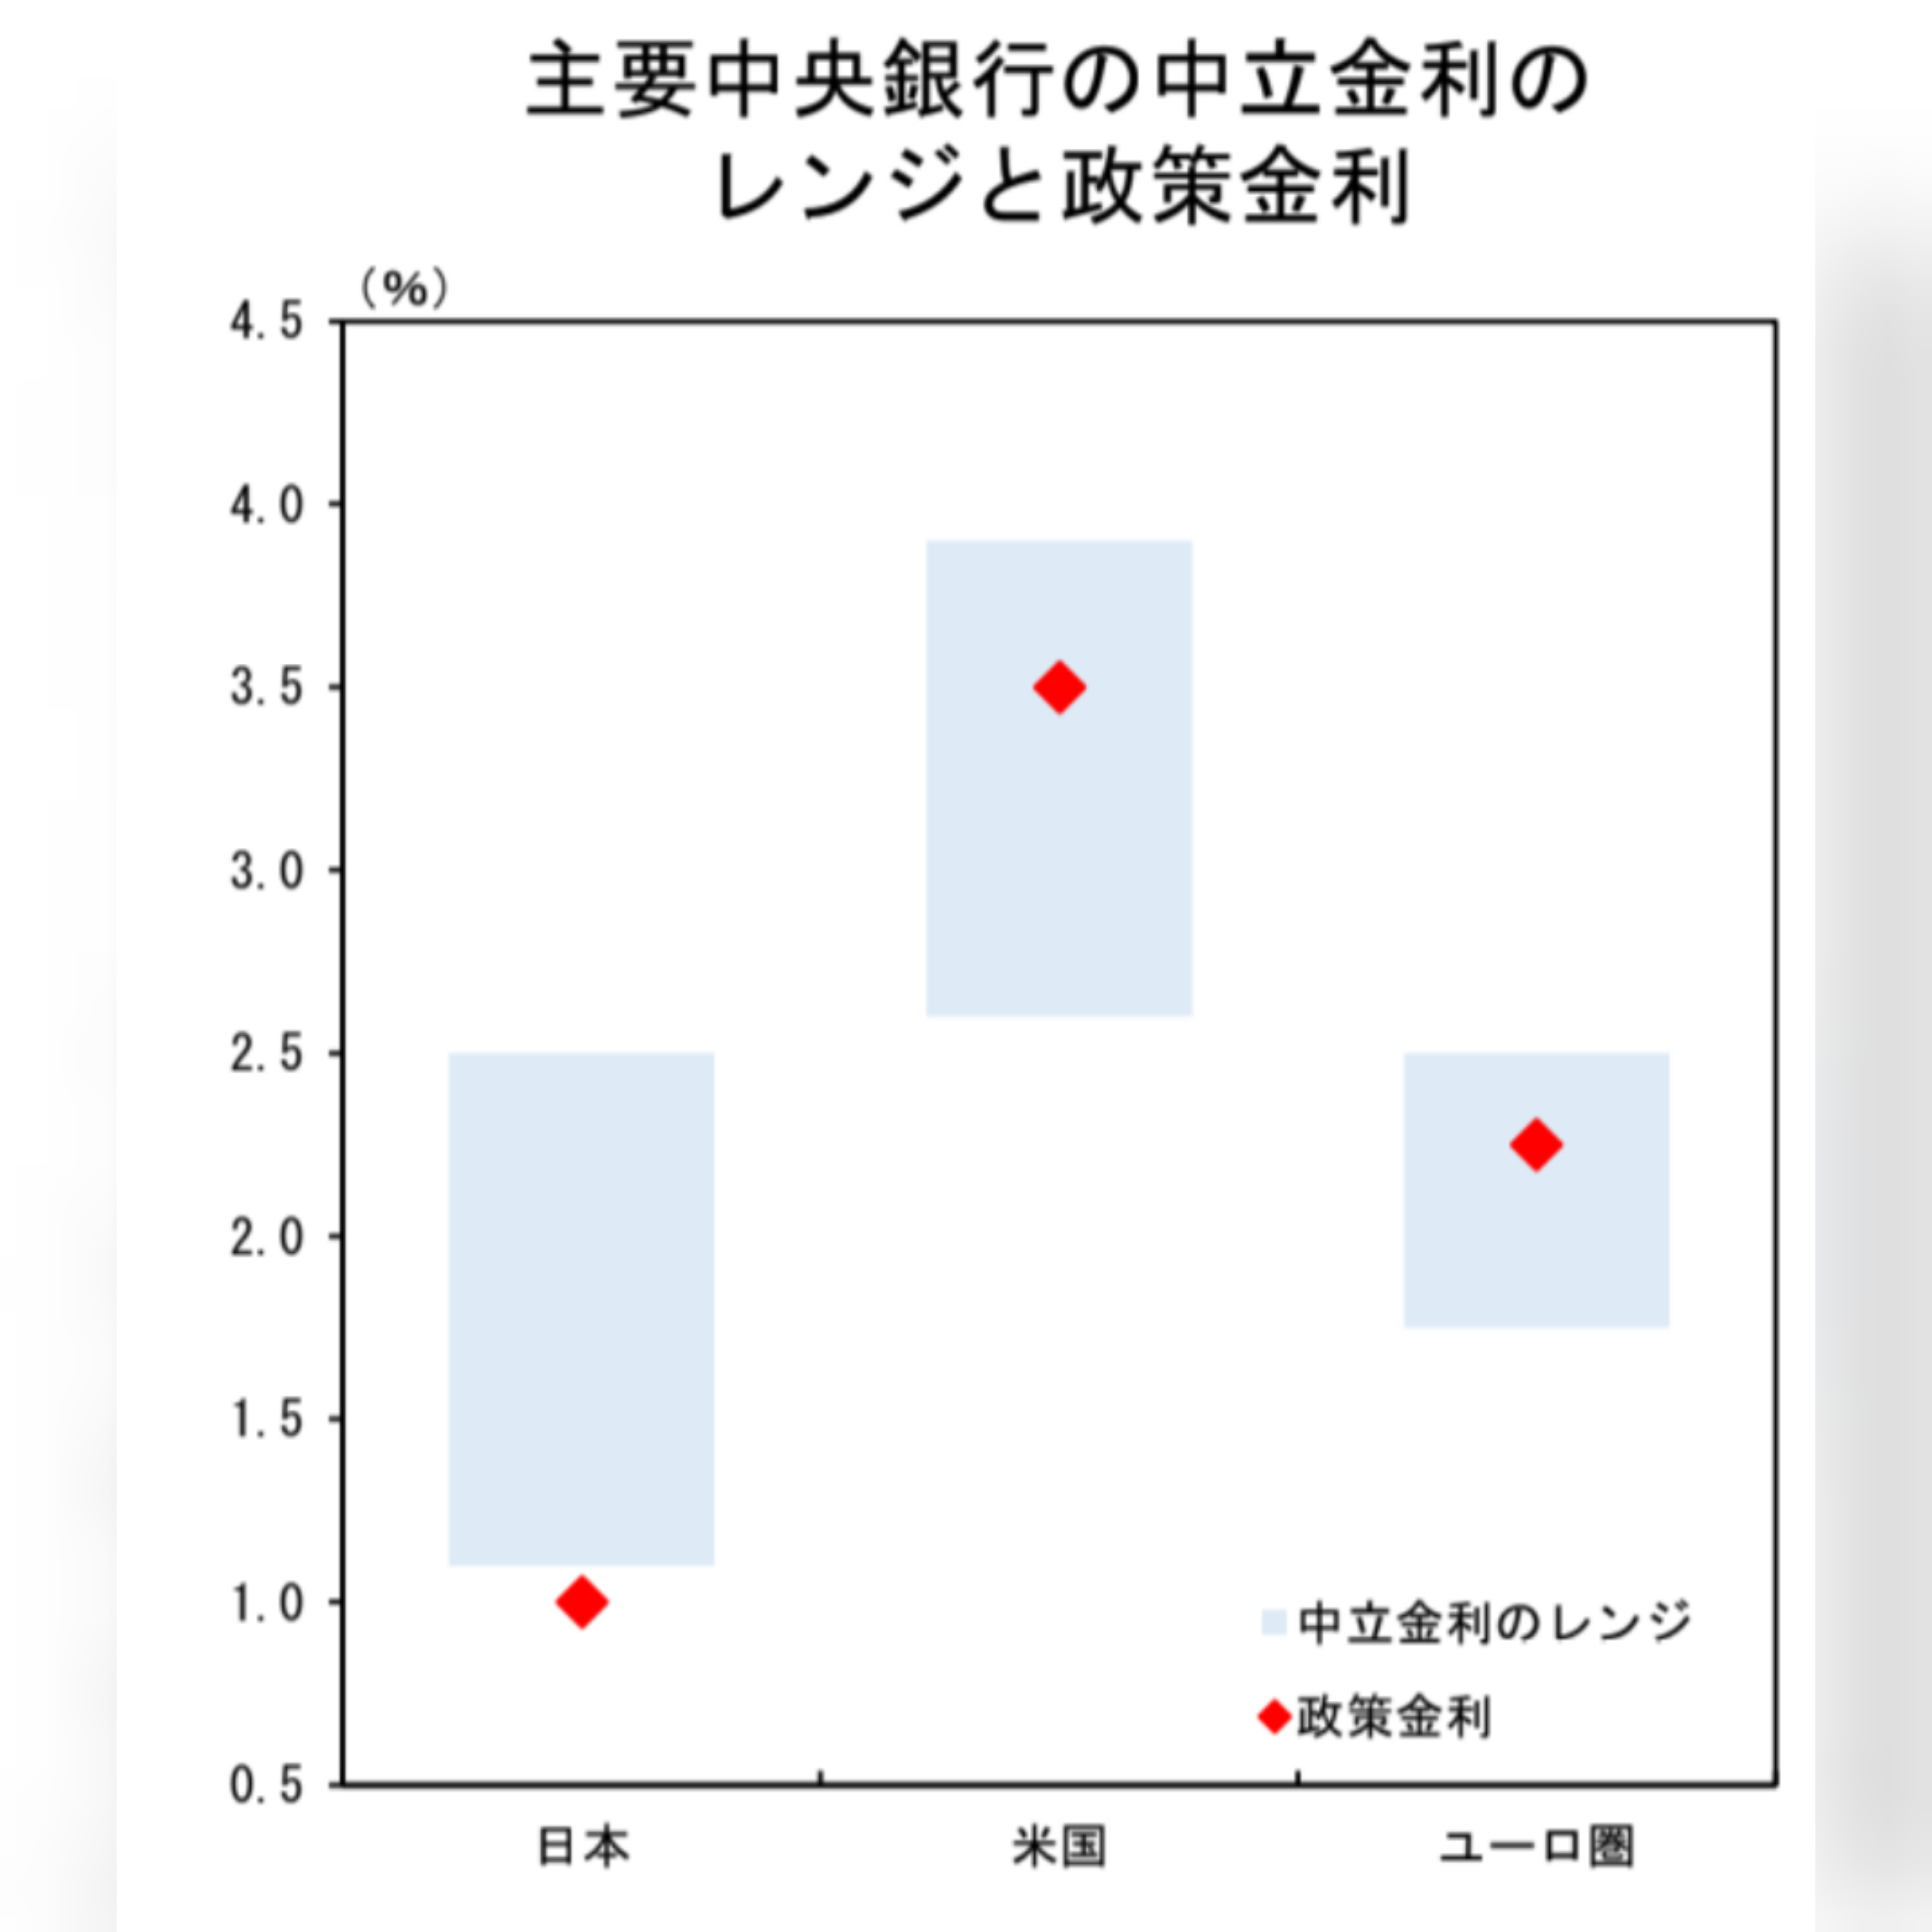
そうだね
月に2万円上がると
30年で総返済額が700万円上がり
35年で総返済額が800万円上がり
50年だと
総返済額が1200万円上がるね
デカいよね…+56
-1
-
64. 匿名 2026/09/18(金) 13:51:29 [通報]
>>17返信
横
?
インフレが加速して経済悪化を抑える目的では+8
-5
-
65. 匿名 2026/09/18(金) 13:51:33 [通報]
>>10返信
でも日経平均、TOPIX共に指数、発表後に反発
円も安くなってドル資産持ちのひとは、更に資産勝手に上昇中+2
-3
-
66. 匿名 2026/09/18(金) 13:53:40 [通報]
住宅ローン金利また上がるのかな…返信
もうそろそろハガキが届く頃ブルブル…+44
-3
-
67. 匿名 2026/09/18(金) 13:55:43 [通報]
>>51返信
それ10年後も言ってそう
一生やらないんだろな+0
-0
-
68. 匿名 2026/09/18(金) 13:56:09 [通報]
>>31返信
え?これからもそうじゃない?
これくらいの金利ならまだ投資にお金回した方が得するはず+4
-14
-
69. 匿名 2026/09/18(金) 13:56:43 [通報]
>>65返信
横
利上げが低いんだよ。0.25上げてもまだまだ緩和的。
サプライズで0.5と見る向きもあったから
「やっぱ0.25かよ!w」で、失望感が広がっての円安
もっと上げないと円安是正できない+49
-7
-
70. 匿名 2026/09/18(金) 13:57:59 [通報]
>>59返信
低いね
円キャリ派や金持ちのいいカモにされてるよ+5
-0
-
71. 匿名 2026/09/18(金) 13:59:29 [通報]
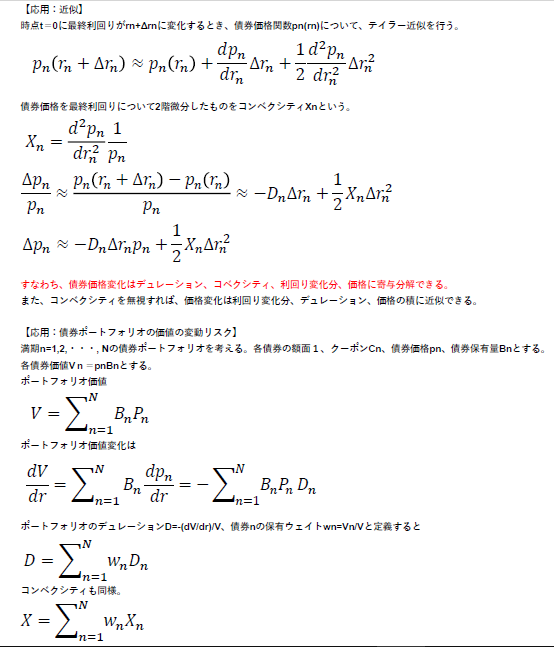
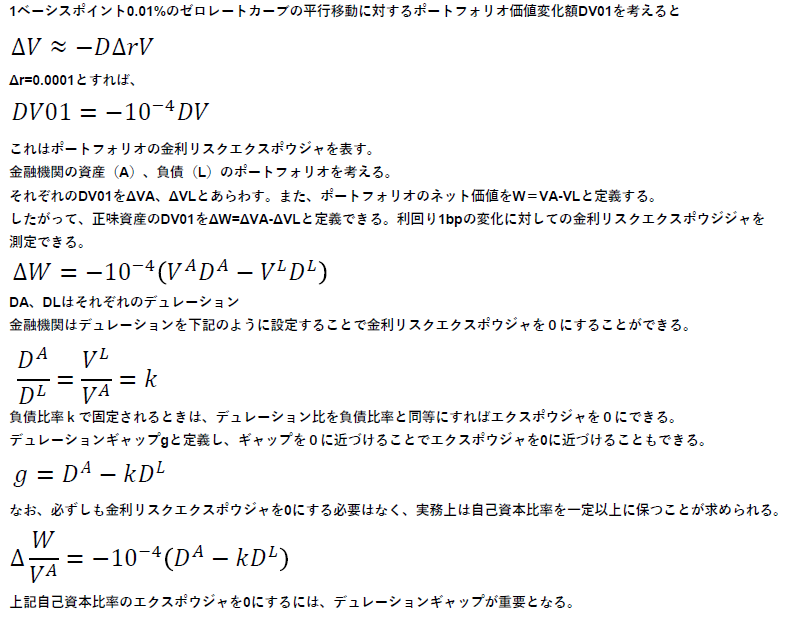
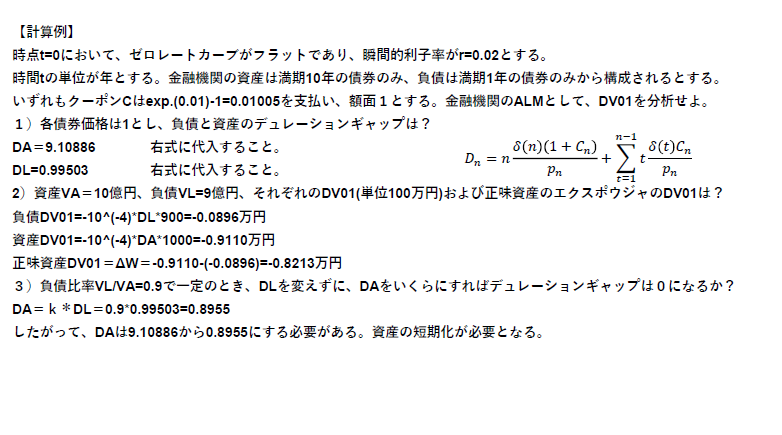
>>67返信
もう兆しでてるのに気づいてないの?+8
-1
-
72. 匿名 2026/09/18(金) 13:59:29 [通報]
>>5返信
そんなに簡単に利上げしたら、借金が膨れ日本の国家財政破綻に繋がるから、簡単に利上げできないんだよ+56
-8
-
73. 匿名 2026/09/18(金) 14:02:20 [通報]
早めに繰り上げ返済すればいいんでないの?返信
億ション50年ローンなら不動産バブル崩壊する前に売って身の丈にあった家に住みなさい
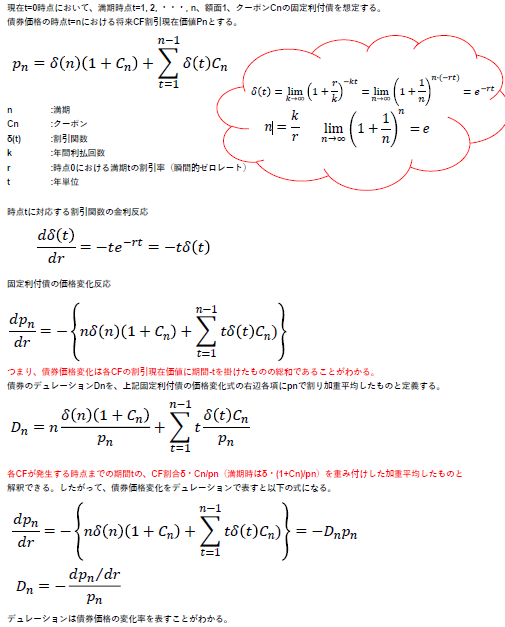
ん?もう買い手がつかないって?+5
-2
-
74. 匿名 2026/09/18(金) 14:02:45 [通報]
結局円安に動いてる。市場はそれくらいの利上げじゃ許してくれない模様。返信+16
-0
-
75. 匿名 2026/09/18(金) 14:03:13 [通報]
>>32返信
よこだけど
ほんこれ、メリットばかり言って年寄り憎む若者多いけど、とんでもない高金利で住宅ローン組んでたんだよね
で、老人ホームなんてないから長男嫁が家で義両親と子供の世話して、一馬力で父親が稼いでローン払ってた
だから、当たり前に節約して生きてたよ+95
-2
-
76. 匿名 2026/09/18(金) 14:03:48 [通報]
>>41返信
そうそう!
1%で組めてました!
私はこれから絶対金利上がるし固定にしよ!って何度も説明してるのに営業さんと旦那が「😅」って感じで「上がらない上がらないw」「どこ情報w」という反応でした!!
ほんと腹立つわ+102
-4
-
77. 匿名 2026/09/18(金) 14:04:25 [通報]
>>56返信
円キャリートレードが円安の根本的原因じゃないんだけどな
基軸通貨とアメリカの問題でしょ+3
-1
-
78. 匿名 2026/09/18(金) 14:05:44 [通報]
>>73返信
首都圏マンションの価格下がって来たー!金利上がったー!私にとっては最高!+20
-2
-
79. 匿名 2026/09/18(金) 14:06:25 [通報]
>>69返信
米国債はちょろっと下がって、石油も若干下がってるから貴金属あがってきてる
円資産だけ持つのは限界なんじゃ
分散大事な時代ね+2
-1
-
80. 匿名 2026/09/18(金) 14:06:26 [通報]
>>76さんが返信
先見の明があったのにね…+61
-2
-
81. 匿名 2026/09/18(金) 14:06:32 [通報]
>>27返信
3年遅い+7
-0
-
82. 匿名 2026/09/18(金) 14:06:42 [通報]
>>25返信
じゃあ売るなら今が最後の高く売れるチャンスってこと?+4
-0
-
83. 匿名 2026/09/18(金) 14:07:11 [通報]
>>32返信
ラッキーというか、国民の大多数が選挙で「郵政民営化」に賛成したからかな。
それでもっていかれた。何百兆円💦 民営化効果よく分からなかったしというのも😰
民営化なければ利息が5%ついて、みんなが裕福に暮らせたと、石濱哲信チャンネルで言ってた。+23
-4
-
84. 匿名 2026/09/18(金) 14:08:18 [通報]
>>34返信
円安ホクホクやってるうちは、消費減税なんてな~んの意味もない
後になって困ることになる+21
-0
-
85. 匿名 2026/09/18(金) 14:11:35 [通報]
>>83返信
でも、そこから民主党政権がやってくるんだよ
日経平均8000円とかの時代
ゆうちょが国有だからって裕福なわけない+8
-3
-
86. 匿名 2026/09/18(金) 14:12:53 [通報]
>>71返信
私はずっと積み上げていくよ
まだ若いからねー
+3
-9
-
87. 匿名 2026/09/18(金) 14:14:22 [通報]
塩漬けの銀行株がようやく陽の目をみてきた。返信
数百万円の含み損が数十万円までになった。
海の底から水面が見えてきた。+32
-3
-
88. 匿名 2026/09/18(金) 14:14:41 [通報]
>>12返信
手堅く国債かな+31
-2
-
89. 匿名 2026/09/18(金) 14:14:41 [通報]
>>12返信
iDeCoもニーサもやってないの?+3
-0
-
90. 匿名 2026/09/18(金) 14:15:22 [通報]
>>16返信
残り5000万…
1%上がると年間の支払いが50万増える
2%上がると100万…
物価高でありとあらゆるもの高くなってるのにきついわー+102
-3
-
91. 匿名 2026/09/18(金) 14:17:18 [通報]
>>85返信
国有だと利息は付くんじゃないのかな。+0
-1
-
92. 匿名 2026/09/18(金) 14:18:42 [通報]
>>23返信
1億ローン組めるなら大丈夫でしょ+27
-0
-
93. 匿名 2026/09/18(金) 14:24:23 [通報]
まだまだ1%台では余裕ある人多そうだけど、これが2%超えたら家を売る人増えそう返信+12
-5
-
94. 匿名 2026/09/18(金) 14:25:02 [通報]
>>5返信
おっしゃる通り
継続利上げで、合計1%は上げるよ
物価目標が2%だから
政策金利も同じ2%まで上げてくるはず。
今回0.25
12月に0.25
年明けに025あと、春闘の結果を見つつ、賃上げペースを説得材料にして0.25上げてくる+26
-6
-
95. 匿名 2026/09/18(金) 14:28:29 [通報]
>>91返信
定額郵便貯金だと1000万までだって
仮に10年で倍になったとして2000万
定期だと固定金利で最長4年のしくみだったみたい
卵が1ケース100円から300円になってる今、国民みな豊かになってるかっていうと、そうなのかな?
国有でも景気悪きゃ、スタート時の低利息で固定だしね
+2
-2
-
96. 匿名 2026/09/18(金) 14:30:44 [通報]
>>32返信
散々自民党に世話になっておいて自民党の文句をいう老人って多いよね+6
-9
-
97. 匿名 2026/09/18(金) 14:31:18 [通報]
>>93返信
あと、持ち家の年寄りが亡くなっていくから、一般的な住宅地価は人口減少と共に下がる見込み
今、高い金利で住宅購入した人は、本当に大損する可能性あり+30
-7
-
98. 匿名 2026/09/18(金) 14:31:46 [通報]
円安になってるぞ!?返信+10
-0
-
99. 匿名 2026/09/18(金) 14:33:34 [通報]
>>98返信
利上げが足りない+18
-3
-
100. 匿名 2026/09/18(金) 14:34:01 [通報]
>>2返信
そんなすぐに変わらないよ
固定派の願望通りにはならないし、トータルで考えたら基本的にトントンになる+17
-26
-
101. 匿名 2026/09/18(金) 14:34:45 [通報]
>>93返信
それはない。破壊思考やめた方がいい+5
-8
-
102. 匿名 2026/09/18(金) 14:35:16 [通報]
>>100返信
最終的にトントンなら
固定で借りときゃ良かったのに+48
-4
-
103. 匿名 2026/09/18(金) 14:35:22 [通報]
>>93返信
2%くらいでは売らないでしょ
それで売るならギリギリの家買わないと思うよ
家を重視してるからそれ買うわけだから
そうじゃない人は逆にもっと余裕ある物件買ってるはずだしね+9
-5
-
104. 匿名 2026/09/18(金) 14:35:52 [通報]
>>85返信
日経平均株価のバブル崩壊後の最安値は、
2009年3月10日(自民党麻生政権)に記録した
終値7,054円98銭です。+6
-0
-
105. 匿名 2026/09/18(金) 14:36:39 [通報]
>>99返信
そういうことか+0
-0
-
106. 匿名 2026/09/18(金) 14:42:33 [通報]
>>66返信
あなた賃貸暮らしですよね?+4
-3
-
107. 匿名 2026/09/18(金) 14:43:09 [通報]
>>103返信
それはどうかな?上がるのは毎月のローン支払い額だけじゃなくて、物価も教育費も何もかも上がるからね+17
-2
-
108. 匿名 2026/09/18(金) 14:43:20 [通報]
>>93返信
例えば6000万円の家を35年フルローン、変動0.4%で購入したとする
当初の月額支払いは153,114 円
この時に銀行から提示される総支払い額は64,307,951 円
ところが
●5年後に金利がたった「1%」だけ上昇すると
毎月の支払い額は
153,114 円から
↓
176,754 円に上昇
総支払い額は 72,818,160 円となる
(※当初より約850万円上昇)
●5年後に金利が「2%」上昇すると
毎月の支払い額は
153,114 円から
↓
202,513 円に上昇
総支払い額は 82,091,370 円となる
(※当初より約1770万円上昇)
2%を超えると
月の返済が5万円くらい増えて
総返済額が1700万円以上増えるからね
売却する人は増えるだろうね
+30
-7
-
109. 匿名 2026/09/18(金) 14:44:21 [通報]
>>6返信
私の記憶が正しければ約400年前だったか600年前だったかに
オランダで金利1.25%が金融史上において最低金利だったと思う
それを日銀が破ったのです!!!
日銀の記録は世界史に残るはずです
何が言いたいかというと、それだけ日本は異常な時代が続いたということです+57
-2
-
110. 匿名 2026/09/18(金) 14:49:16 [通報]
>>93返信
んー、でも5年以内に家買って多額のローン残ってる人は若い正社員共働きが多そうだから余裕そうじゃない?
わたしみたいなパートのおばちゃんはもう20年ローン返済してるからあんまり影響ない+7
-6
-
111. 匿名 2026/09/18(金) 14:53:34 [通報]
>>109返信
横
何しろ、マイナス金利なんていう世界的に類を見ないバカげた事やってたからね~😣
銀行が日銀に金を預け入れると
マイナス金利で、逆に金を取られてた。
だから
銀行は出来るだけ日銀に金を預け入れずに「どんな低金利でも構いませんから!住宅ローン借りて下さい!」なんて市中に金を回してたんだよね
ところが、政策金利1.25となると
銀行は日銀に金を預け入れると、今度は1.25の利子がつく。
すると銀行はもう
客に0.4なんかで貸す理由がなくなるんだよね
この先はもう、1.25よりも高い金利で住宅ローン貸すか
それとも「もう借りて貰わなくて結構w」という貸し渋りが始まる+50
-2
-
112. 匿名 2026/09/18(金) 14:53:45 [通報]
>>110返信
住宅ローン破綻が一番多いのは50代~60代らしいよ。若い人でも離婚や出産で計画狂う人多いらしいよ+26
-2
-
113. 匿名 2026/09/18(金) 14:56:07 [通報]
>>12返信
こんなの勉強とかしてもタイミングが必ずしも合う訳じゃない。
私はガルでも馬鹿にされつつだったけど、結果的にタイミングが良かった+10
-1
-
114. 匿名 2026/09/18(金) 14:56:07 [通報]
>>53返信
家も車もスマホもブランド物もありとあらゆるものをローンで買ってる知人がいるけど、総返済額は全く考えてない。
月々いくら払えばいい(月々数万円でこれが持てる)って事しか考えてない。+47
-2
-
115. 匿名 2026/09/18(金) 14:56:31 [通報]
マックのハンバーガーは80円になる?返信+1
-2
-
116. 匿名 2026/09/18(金) 14:57:45 [通報]
>>114返信
まさにそういう人の特徴が、月々の支払金額だけを見て総額いくらかかるとか、いくら損するとかは見ないらしいよ+22
-0
-
117. 匿名 2026/09/18(金) 14:57:50 [通報]
>>104返信
リーマンショックやん
世界的金融危機
そこから、上昇気流のアメリカ株と反発以降どんどん下げる民主党政権の差を普通はみんな話すと思うけど
アベノミクスまで大変なことになってたよなって+1
-0
-
118. 匿名 2026/09/18(金) 14:58:07 [通報]
>>115返信
絶対になりません+12
-0
-
119. 匿名 2026/09/18(金) 15:00:55 [通報]
>>69返信
まあ今月の利上げは日銀もリークしてたし予想通り
マーケットは会合の内容だったり植田総裁の会見で動くからね
現在時点で利上げしたのに昨日より円安になってるけど
高市さんが送り込んだリフレ派バカ2人が利上げ反対票を投じたから
マーケットにはハト派的利上げと見なされて円安になってる+8
-1
-
120. 匿名 2026/09/18(金) 15:01:01 [通報]
>>115返信
藤田田時代の69円(59円)バーガーの質はひどかったよ
ペラペラシナシナ
これはダメだってそこから買わなかったもん
+0
-2
-
121. 匿名 2026/09/18(金) 15:01:51 [通報]
扶養控除を無くしたら良いのに返信
アルバイトであろうがパートであろうが一律の割合で税金を取れば良いと思う
金額で切らずに一律の割合で税金を取れば、働き損を気にせずにみんなバンバン働くでしょ
経済を建て直すには、まずは収入をあげさせて使わせないと
節約させるような経済のままじゃ好景気は来ないよね+18
-25
-
122. 匿名 2026/09/18(金) 15:03:30 [通報]
>>68返信
よく読めよ笑+10
-1
-
123. 匿名 2026/09/18(金) 15:03:50 [通報]
>>12返信
私もだよ〜☺️
でもコツコツnisaだけ続けるつもり!
身の丈にあった生活していくしかない!+21
-0
-
124. 匿名 2026/09/18(金) 15:05:56 [通報]
>>1返信
遅い、少ない
それでも、やりそうというだけで、円が5円以上戻した
真面目に適切なタイミングで利上げしていれば、この数年の円安はもっとましになっていた筈。
日銀と政府の怠慢のお陰で庶民はさんざんな目にあっている+51
-1
-
125. 匿名 2026/09/18(金) 15:06:01 [通報]
>>78返信
金利が上がると不動産価格が下がるんだっけ?
だからローンが苦しくなって売りたくても金利上昇前のような価格では売れないとか。+14
-3
-
126. 匿名 2026/09/18(金) 15:09:37 [通報]
>>124返信
財務省の犬の石破のせいか+0
-3
-
127. 匿名 2026/09/18(金) 15:09:40 [通報]
>>107返信
大手なら給料も上がる+4
-6
-
128. 匿名 2026/09/18(金) 15:12:20 [通報]
民営化も国営化も、その後の時代の流れで変動は起こりうる事だけど、どっちにしろ民営化は最悪な策だったと。景気が悪くなったから利率が下がったのか、民営化になったからこそ、利率が下がったのか ❕返信
私は民営化になったからだと思ってますが。石濱さんの仰ってるとおり。
だから今も次に起こりそうな、農協民営化が日本で心配されているわけで。+2
-1
-
129. 匿名 2026/09/18(金) 15:18:09 [通報]
ガルの住宅ローンまとめ返信
4年前→変動以外情弱w
去年→なんだかんだ変動
半年前→そんなに金利は上がらないから変動
今→長い目で見たら固定とトントンだから変動
意地の張り合いかな?w
+31
-5
-
130. 匿名 2026/09/18(金) 15:20:24 [通報]
>>9返信
それでウハウハってことはないよ
基本的には物価のインフレと連動するものだから…+16
-0
-
131. 匿名 2026/09/18(金) 15:22:02 [通報]
流石に、変動が昔の固定(この十年)よりまだまだ安いとか言う人はほぼいなくなるレベルだな笑返信+19
-3
-
132. 匿名 2026/09/18(金) 15:23:44 [通報]
>>127返信
ローン組んでる人、全員が大手なわけないじゃん+11
-1
-
133. 匿名 2026/09/18(金) 15:28:25 [通報]
家買わなくてよかったと思ってても賃貸も家賃が今よりも上がるんだよね返信+30
-2
-
134. 匿名 2026/09/18(金) 15:33:12 [通報]
アメリカも年内また利上げ予定みたいなの出してきたから日本も連動しないとさらに円安返信+14
-0
-
135. 匿名 2026/09/18(金) 15:34:17 [通報]
>>133返信
中古買えばいいんでないの?
今後政府は若者向けに中古住宅を低金利で借りられるプランを出すし+10
-2
-
136. 匿名 2026/09/18(金) 15:34:25 [通報]
来年の年末までは,日銀政策金利2.5%,返信
10年国債金利3.8%まで上がる+13
-4
-
137. 匿名 2026/09/18(金) 15:37:21 [通報]
>>27返信
バブル崩壊を経験しているから
慎重なんだよ。+2
-5
-
138. 匿名 2026/09/18(金) 15:44:38 [通報]
>>102返信
ワロタ
確かに+21
-2
-
139. 匿名 2026/09/18(金) 15:44:58 [通報]
介入はじまったかな?返信+0
-0
-
140. 匿名 2026/09/18(金) 15:47:46 [通報]
>>139返信
現在,1円の円安+1
-0
-
141. 匿名 2026/09/18(金) 15:51:04 [通報]
3ヶ月に一回ペースで上げていくのかもね。この程度じゃまだまだまだまだ追いつかないもん。返信+11
-2
-
142. 匿名 2026/09/18(金) 15:52:54 [通報]
>>125返信
おっしゃるとーり。都心不動産転売ヤーが地獄を見ますようにw+37
-2
-
143. 匿名 2026/09/18(金) 15:54:38 [通報]
>>6返信
スイスは0だよ+1
-0
-
144. 匿名 2026/09/18(金) 15:55:25 [通報]
>>141返信
プレッシャーかけられてるから最低でも残り年内1回は利上げあるよね。ベッセント本当にありがとう+11
-3
-
145. 匿名 2026/09/18(金) 15:58:43 [通報]
>>64返信
健全なインフレなら消費を抑えるために金利を上げる必要はあるけど、日本は外的要因によるインフレだから景気は確実に悪くなるよ。
今の日本てバブルのような好景気?そういう認識なら何を言っても仕方ない。+5
-4
-
146. 匿名 2026/09/18(金) 15:59:55 [通報]
>>20返信
それが目標だからね。金利を上げるってのは。+1
-0
-
147. 匿名 2026/09/18(金) 16:00:22 [通報]
>>143返信
横
スイスはコロナ後にいったん利上げして
↓
そして、
その後に調整で下げたんだよ
日本以外の国は
一斉にコロナ後に利上げした。
日本とスイスだけやらずにいたんだけど、その緩和友達のスイスは
日本を捨ててw利上げしちゃって、
日本がただ1カ国の金融緩和国になってたんよw+6
-1
-
148. 匿名 2026/09/18(金) 16:02:30 [通報]
>>135返信
新築はそこまで値下げできないけど、中古物件価格は需要で決まるもんね。
金利が上がって払える人がいなければ、売り値もどんどん下がる(下げるしかない)。+4
-2
-
149. 匿名 2026/09/18(金) 16:02:41 [通報]
>>125返信
アメリカの金利なんて5パーだけど未だに上がり続けているせいで庶民は都市部から田舎へ引っ越しているし、どの国も都市部は同じ傾向だから日本も結局下がらなそう。
下がるのは湾岸タワマンや築30年以上なのに億単位で売ってた物件くらいじゃない?+8
-0
-
150. 匿名 2026/09/18(金) 16:04:47 [通報]
>>147返信
またスイス低金利政策で苦しんでるよ+2
-0
-
151. 匿名 2026/09/18(金) 16:05:50 [通報]
>>78返信
どういうポジションの方?
不動産関係で金利が上がって喜ぶって。+4
-3
-
152. 匿名 2026/09/18(金) 16:06:46 [通報]
>>76返信
変動で組んだ人達はその頃ここでもその態度だったよね〜、バカにするような。酷かったよね。今どんな気持ちなんだろうね、旦那さんと担当者は…+59
-4
-
153. 匿名 2026/09/18(金) 16:07:02 [通報]
>>9返信
1億で1億8千万か+2
-2
-
154. 匿名 2026/09/18(金) 16:08:57 [通報]
>>92返信
確かに
1番は中堅層で5,000万〜とか残ってる人たちじゃないかな+15
-0
-
155. 匿名 2026/09/18(金) 16:16:42 [通報]
>>28返信
変動(現在)が固定(現在)を上回ることは無いから!(キリッ)みたいな人もめっちゃいるよねここ…
ため息でるわ😮💨
+40
-4
-
156. 匿名 2026/09/18(金) 16:18:37 [通報]
>>59返信
そうなんだ
うえちゃんの任期中に?+0
-1
-
157. 匿名 2026/09/18(金) 16:19:19 [通報]
>>155返信
しかもそのことが当人の謎の安心材料になってるのが一番意味がわからない
固定より上がらないことで安心できるのかな?って感じw+20
-2
-
158. 匿名 2026/09/18(金) 16:22:31 [通報]
>>150返信
低金利政策は厄介よねえ+3
-0
-
159. 匿名 2026/09/18(金) 16:23:43 [通報]
お一人様返信
2年前に中古マンション購入したところ
まだ控除が0.7%あるから、と自分をなぐさめてるけど
繰り上げ返済とかどうしたら一番得なのかな?
ため息
+1
-1
-
160. 匿名 2026/09/18(金) 16:23:50 [通報]
>>5返信
でも日本は経済成長してない中での利上げだから諸外国とは全然状況が違う
好景気が来てないのに更なる不況が来るだけ+12
-4
-
161. 匿名 2026/09/18(金) 16:25:19 [通報]
良くも悪くも金利が無い世界って負担すくなくて良いのかなって思ってた時期もあったけど、今みたいなことになっちゃうのかと思うと間違ってたんだなと反省返信+14
-2
-
162. 匿名 2026/09/18(金) 16:27:14 [通報]
>>159返信
控除っても給与によって満額じゃないこともあるからね
かといって繰り上げして手持ちなくなると不安だし
といって投資する元金もないし
って感じなのが現実だよね
+8
-0
-
163. 匿名 2026/09/18(金) 16:27:46 [通報]
>>151返信
ヨコ、欲しかったマンションを
購入した人たちの不幸を喜んで
いる人だと思う。+8
-7
-
164. 匿名 2026/09/18(金) 16:34:48 [通報]
>>123返信
生涯賃貸派?一括購入派?+1
-0
-
165. 匿名 2026/09/18(金) 16:35:57 [通報]
>>1返信
アホう
金利と為替は関係ない
その理屈なら昔の1ドル約100円時代も
為替というのは思惑で変わる
この前の ベッセントの発言 だけで為替は動く
その程度のもの
なのでそれだけで一国の経済の金利を上げ下げするなんてことは危険すぎる
一部の独裁が支配できることになるから
+1
-8
-
166. 匿名 2026/09/18(金) 16:37:13 [通報]
これ、トランプの中間選挙に合わせてるの?アメリカのジャガイモ輸出し易くする為?返信+1
-1
-
167. 匿名 2026/09/18(金) 16:44:34 [通報]
預金利息いま0.4くらいだけど、またちょっと上がるんだろうか?返信
+22
-1
-
168. 匿名 2026/09/18(金) 16:45:42 [通報]
>>9返信
バブルって5年くらいしかなかったのだが…+9
-0
-
169. 匿名 2026/09/18(金) 16:45:45 [通報]
>>148返信
ローン払えなくて手放す人も多くなりそうとかなんとか+13
-2
-
170. 匿名 2026/09/18(金) 16:55:46 [通報]
>>153返信
そのころの〒局は一千万までしか入れられない+7
-0
-
171. 匿名 2026/09/18(金) 17:00:24 [通報]
>>165返信
おバカは未だに日銀の利上げで円高になると信じてるから
この前の9月始めの円高も日銀が利上げするからだって言い張ってたよw+3
-6
-
172. 匿名 2026/09/18(金) 17:01:19 [通報]
>>165返信
今の物価高の状況なら利上げして当然
何言ってんの?+4
-2
-
173. 匿名 2026/09/18(金) 17:08:24 [通報]
>>4返信
不動産の特に土地高騰にそろそろ歯止めをかけてくれた方がありがたい
銀行預金が多い人は素直に嬉しいだろうね
事業主からすると銀行融資の利払いが増えるから嬉しくない
ちなみに無借金経営は良し悪しで、今これからもし新規で借りたい時には高金利確定
低金利のうちに借りて、無事それなりに資産形成をして今借金が無いか少ない人達は賢い
社会的信用も高まった状態で金利ある世界へ進める
公開株式市場がどうなるのかは誰にもわからない
お金持ちにとっても一長一短
+14
-1
-
174. 匿名 2026/09/18(金) 17:11:53 [通報]
>>26返信
円高になってもすぐ戻るからね、でも今はロングは慎重にならざるを得んわ+7
-0
-
175. 匿名 2026/09/18(金) 17:15:41 [通報]
>>3返信
利上げからの円安で草+8
-0
-
176. 匿名 2026/09/18(金) 17:27:54 [通報]
>>16返信
変動の人、ここ数年で固定に借り換えしてないの?
早く返済出来る人は変えなくて良いけど、定年間近まで支払う人は固定に借り換えしてるよね?
してない人居るの?+3
-16
-
177. 匿名 2026/09/18(金) 17:28:14 [通報]
>>164返信
中古戸建をローン支払いが現実的かなって思ってる。
頭金ちゃんと出して。+3
-0
-
178. 匿名 2026/09/18(金) 17:30:48 [通報]
>>9返信
8は行き過ぎとしても預金にある程度の金利が付いて増えるからこそコツコツ働く人も増えるのにね。今なんてせいぜい1%だからコツコツが馬鹿馬鹿しくもなるよね。+15
-3
-
179. 匿名 2026/09/18(金) 17:35:13 [通報]
>>178返信
預金金利なんて、基本的にインフレ負けするで
+10
-4
-
180. 匿名 2026/09/18(金) 17:38:59 [通報]
>>102返信
まだわからないよ
固定大好きガルちゃん民が多いね+3
-12
-
181. 匿名 2026/09/18(金) 17:41:21 [通報]
>>28返信
固定は実質変動するんだよ+0
-18
-
182. 匿名 2026/09/18(金) 17:42:14 [通報]
>>152返信
今は逆だよね
自分と違う人をバカにすることしかできない日本人の何と多いことか+8
-5
-
183. 匿名 2026/09/18(金) 17:46:37 [通報]
知り合いのママさんとこが会社経営してて借りないと損って考えのもとガンガン借りてたみたいなんだけど変動で借りてたら大変になるのかしら。返信
会社だからまた別金利とかかな?
+2
-1
-
184. 匿名 2026/09/18(金) 18:05:37 [通報]
>>34返信
ERBは前会一致で利上げ、日銀はこの期に及んでまだ反対している委員が複数いる。こりゃ金利差は埋まらず円安まだ進むわ+1
-0
-
185. 匿名 2026/09/18(金) 18:13:57 [通報]
ぶっちゃけほとんどの人にとって今のところ変動も固定もそんな変わりなくね?返信
変動で固定の人にキレてる人って無理な借り方して限界に近づいてるからキレるんでしょ
殆どの変動の人は増えても数万くらいだからそこまで痛手ではないと思う+24
-2
-
186. 匿名 2026/09/18(金) 18:16:01 [通報]
>>12返信
株価はバブル状態だからいつ弾けてもおかしくはないと思うよ+25
-3
-
187. 匿名 2026/09/18(金) 18:23:00 [通報]
>>16返信
うち去年組んだから4200万あるんだけど、、、+31
-2
-
188. 匿名 2026/09/18(金) 18:26:55 [通報]
>>7返信
夏の定期商品逃したから嬉しい!+4
-0
-
189. 匿名 2026/09/18(金) 18:27:20 [通報]
この数年で変動が牙をむいてきた感は異常返信+2
-1
-
190. 匿名 2026/09/18(金) 18:28:51 [通報]
>>187返信
うちは夜のコンビニでバイトしたよ
とにかく繰り上げしまくった。2000万代に入るまでは我慢+10
-0
-
191. 匿名 2026/09/18(金) 18:32:39 [通報]
ばかなわたしに金利が上がったら物価や生活がどうなるか教えてください…返信+1
-2
-
192. 匿名 2026/09/18(金) 18:43:52 [通報]
>>191返信
全体の金利が上がるとみんな株式や社債を買うのをやめて国債を買うようになる
お金を借りなければならない会社は金利を上げないとお金をみんな貸してくれないし、利払いに見合った利益を上げないとダメになるんで、借入をしてまでの積極的な事業活動を控えるようになる
事業活動を抑えると、事業活動に必要な資材やサービスを買い渋り、また従業員の雇い入れも控えるようになる
また、いま消費するより国債や預金を選んで消費の先送りをするほうが合理的になる
結果、給与は上がりづらくなり、みんな消費するより安全資産を買うようになり、物価上昇は抑えられるって感じ+6
-0
-
193. 匿名 2026/09/18(金) 18:49:26 [通報]
低金利時代の定期預金(残り5年)を中途解約して返信
国債を買うか迷ってる。
でも年明けにまた金利上がるはずだから
今はまだ買い時ではないのかな…+1
-1
-
194. 匿名 2026/09/18(金) 18:51:02 [通報]
>>171返信
米が先に利上げしたから+1
-0
-
195. 匿名 2026/09/18(金) 18:51:42 [通報]
>>193返信
うちは銀行の定期預金に同じこと思ってる
結局いつなんだろうかってw+4
-0
-
196. 匿名 2026/09/18(金) 18:55:01 [通報]
定期預金 今年の夏に2%のところ出てきてくっそう昨年1.2パーで入れてしまったー返信
という感じだす 定期も国債も一気に入れずに様子見しながらがよかったわい+7
-0
-
197. 匿名 2026/09/18(金) 19:00:17 [通報]
>>194返信
未だに金利で為替が決まると信じてるこういうアホがおるんやなw
無担保コールか、利上げ予想を反映するなら現物1年先OISの金利差から為替変動率を自分で計算してみ?
どんだけデタラメかわかるで+0
-3
-
198. 匿名 2026/09/18(金) 19:00:33 [通報]
>>190返信
控除とか関係なく繰り上げした方が良いのかな?みんなどれくらいの額繰り上げしてんだろう+5
-1
-
199. 匿名 2026/09/18(金) 19:05:36 [通報]
>>171返信
まあガルちゃんクオリティだからしゃあない+0
-1
-
200. 匿名 2026/09/18(金) 19:06:21 [通報]
>>155返信
マイナスつけてる人はイチから説明しないとこの意味がわからないのかな。だってそれはそうじゃん!って感じなんだろうなぁ。+9
-1
-
201. 匿名 2026/09/18(金) 19:09:53 [通報]
>>198返信
控除計算してどちらがマシかシミュレーションしてみたらどうかに+5
-0
-
202. 匿名 2026/09/18(金) 19:20:39 [通報]
>>151返信
定期で寝かせる現金を持ってる+マンションをキャッシュで買える人+9
-0
-
203. 匿名 2026/09/18(金) 19:22:22 [通報]
>>202返信
誤)買える人→正)買いたい人+1
-0
-
204. 匿名 2026/09/18(金) 19:33:19 [通報]
>>125返信
これから買取再販不動産会社が倒産ラッシュらしいですよ。家計がご主人主収入の方は業種要確認!+3
-1
-
205. 匿名 2026/09/18(金) 19:43:28 [通報]
>>188返信
国債10年変動買いなよ。片山さつきがNISA枠にするとか言ってたから待ってるんだけど+8
-1
-
206. 匿名 2026/09/18(金) 19:44:54 [通報]
そろそろ個人向け国債でも買おうかな返信+13
-0
-
207. 匿名 2026/09/18(金) 19:49:01 [通報]
>>71返信
バカなので教えて欲しい+1
-1
-
208. 匿名 2026/09/18(金) 20:08:43 [通報]
>>152返信
ローン残高と利上げのハガキが来るたびに私が文句言うのでその度に謝っています😂
◯◯ちゃんの言うことは正しい!もう◯◯ちゃんには逆らわない!ごめんなさい!と言ってます。+29
-5
-
209. 匿名 2026/09/18(金) 20:20:54 [通報]
>>208返信
なんか
かわいそう+5
-18
-
210. 匿名 2026/09/18(金) 20:22:38 [通報]
>>183返信
大変にはならないよ+0
-0
-
211. 匿名 2026/09/18(金) 20:25:17 [通報]
>>186返信
これ
わかってない人多いよねぇ
NISA脳の人
かわいそすぎるw+13
-3
-
212. 匿名 2026/09/18(金) 20:35:34 [通報]
>>204返信
最近不動産経営のユーチューバーの人達が、金利や建築費がもっと上がる前に今マンションや家を買え買え言ってるのをたまに見る。目利きの人なら投資儲けられるかもしれないけど庶民を破滅させたいのかな?って思っちゃう+13
-0
-
213. 匿名 2026/09/18(金) 20:37:34 [通報]
>>75返信
そうそう。専業主婦いいなぁ~じゃないんだよ!って思う。
昭和の専業主婦はとにかく節約節約。VERYみたいな専業主婦なんてそういないんだよ。
でも、若い子ならともかく、いい年して専業主婦いいな~って人はドリーマだよね。+26
-2
-
214. 匿名 2026/09/18(金) 20:43:36 [通報]
>>114返信
友達が、「こないだ、洋服売り場で「リボで」って言ってる若い女の子いて驚いた!初めて見た。全然浪費しそうな子じゃなくて、どちらかというと地味な子。
しかも、姉みたいな子とお母さんも一緒…。
お母さん、リボやばいとか叱らないのかな?そんな高い服屋じゃないんだよ。」って言ってた。+31
-0
-
215. 匿名 2026/09/18(金) 20:45:45 [通報]
>>1返信
なんか…変動で買った人達が情報交換とか「どーしよ」って書き込みするのはわかるけど、「持ち家変動ザマー!不動産会社も倒産ですって~!」みたいな、おもしろがる気持ち悪いコメントたくさんあるね…+26
-4
-
216. 匿名 2026/09/18(金) 20:50:08 [通報]
インフレなのに積極財政して、事実上、国債発行増額してる高市はなんなの?返信
ハイパーインフレとか嫌なんだけど+5
-0
-
217. 匿名 2026/09/18(金) 20:52:53 [通報]
>>183返信
私の知り合いの経営者も「借りなきゃ損」て言って借りてた。
借りなくてもいけるものを、借りなきゃ損って何?笑
貰えるものは貰っとくならわかるんだけど。+6
-2
-
218. 匿名 2026/09/18(金) 21:00:51 [通報]
>>214返信
リボって最終的にどうなるんだろう、、、最初は月1万とか言ってても、段階的に返済額上がっていくんだよね??払えなくなったら給料差し押さえ??+10
-1
-
219. 匿名 2026/09/18(金) 21:01:05 [通報]
>>217返信
剰余金で事業投資して株主資本を増やしたり株主に配当払うより、借入で利払いするほうが格段に安い
経営者なら常識+5
-2
-
220. 匿名 2026/09/18(金) 21:10:37 [通報]
もっと金利を上げるべき返信
今は低すぎる+22
-1
-
221. 匿名 2026/09/18(金) 21:30:19 [通報]
>>219返信
配当とかはすごい小さい会社だし本人が持ってるだけだと思うんだけどそれでも関係してるの?
現金を限りなく少なくして節税云々かんぬん聞いてなんとなくイメージできるようなとこもあるんだけど借りまくった分は普通に金利つけて返済するんだよね?+2
-0
-
222. 匿名 2026/09/18(金) 21:35:15 [通報]
>>214返信
私も昔リボでトータル10万くらい買い物して4000円ずつ返すから全く終わらないんどけど、4000円ずつの返済で許してくれるなんて最高の制度だなって思ってたよw
計算してあまりの利子の高さにもう2度と使わないと決めたけど服とか携帯とか全部自分待ちでバイト代すぐ消えてた大学生の私は当時はニッコニッコだったなw+17
-0
-
223. 匿名 2026/09/18(金) 21:44:15 [通報]
>>99返信
利上げが正義みたいな風潮になっているけど、景気が加熱していない時は経済を回しやすいよう低金利であるべきなんだよ。
今は円安是正のためだけの利上げ。上げて解決するほど簡単な話じゃない。
株も下がるのに上がって喜んでる人達ってそんなに預金があるのかな…+6
-12
-
224. 匿名 2026/09/18(金) 21:50:06 [通報]
>>215返信
ね、自分は全く得しないのに何が嬉しいんだろう。
変動が有利な時代に固定で組んだことを後悔しながら
ずっと歯軋りしていたのか、不動産が買えず賃貸で歯軋りしていたのか、なんかとにかく歯軋りしてたんだろうね笑+9
-7
-
225. 匿名 2026/09/18(金) 21:56:12 [通報]
住宅ローンを抱えている若い子育て世帯には国が補助するべき返信+3
-22
-
226. 匿名 2026/09/18(金) 22:00:58 [通報]
>>209返信
私が提案した時に「え?そうなん?ちょっと調べるわ」的な反応されて、よく考えた結果変動を選んだなら私も文句言わなかったんですけどね〜+13
-2
-
227. 匿名 2026/09/18(金) 22:01:02 [通報]
定期預金どうしようかなあ返信
今は普通預金のほうが金利が高くなってる+8
-1
-
228. 匿名 2026/09/18(金) 22:05:54 [通報]
>>205返信
え 知らなかった やりたい!!+2
-1
-
229. 匿名 2026/09/18(金) 22:13:29 [通報]
>>1返信
だから今日円高(笑)になると思ったのに、円安になったのは何でですか?
昨日とかにアメリカが先に利上げしたから?
分かる人いたら教えて下さい。+0
-0
-
230. 匿名 2026/09/18(金) 22:14:03 [通報]
>>111返信
市場に金が出回らなくなると、また元のマイナス金利に近い形に戻るとな?+1
-1
-
231. 匿名 2026/09/18(金) 22:22:46 [通報]
>>221返信
中小企業であればその節税が重要
金利×(1-法人実効税率)がその会社の実質的な借入コストになる
剰余金を事業に回す場合、コストは税引き前利益にかかる法人税になるが、借入コストとどちらが軽いかという話になる+0
-0
-
232. 匿名 2026/09/18(金) 22:28:49 [通報]
昔思い出したら裕福じゃない家庭は身分相応の家に住んでたよね、私もそうでした。返信
というか皆そんな感じだったし
今は金利低いから年収低くても高い家を平気で買ってるよね
しかも高機能な住宅と建材費高でかなり高い
そりゃ5000万とかフルローンで借りて金利あがれば詰むよ、当たり前
+26
-0
-
233. 匿名 2026/09/18(金) 22:29:39 [通報]
ローン繰り上げしてたけど返信
2019年から投資に全振りした。
2019年に貯金1000万 ローン1000万だったけど
2026年は資産4000万 ローン700万だよ、+0
-0
-
234. 匿名 2026/09/18(金) 22:30:57 [通報]
>>23返信
ローン上がるから働きに出る専業主婦増えるのかな?
私もそうしなきゃかも+3
-3
-
235. 匿名 2026/09/18(金) 22:31:04 [通報]
3000万の金利と中学生の子供の塾代で私立中いかせる学費くらいになって憂鬱返信+3
-0
-
236. 匿名 2026/09/18(金) 22:35:18 [通報]
>>16返信
3000万ほど残ってるよ
少しずつでも繰上げ返済していくしかない
+4
-1
-
237. 匿名 2026/09/18(金) 22:37:29 [通報]
>>208返信
大黒柱で働いてるのに
何年も嫌味言われ続けて
こんな嫁のいる家帰りたくないし休みの日に家にいてもリラックス出来ない
ご飯も美味しくたべられないよ+6
-19
-
238. 匿名 2026/09/18(金) 22:38:10 [通報]
>>229返信
誰もわからない
為替はランダムウォーク
金融政策の影響はあるにしても、数円単位の大きな円安を説明できるだけの利上げ幅ではないわ+2
-0
-
239. 匿名 2026/09/18(金) 22:57:32 [通報]
低い間に家を買っておけば!と思わんでもないけど、低い間は給料も低かったからどっちにしても買えてないんだよね。返信+3
-0
-
240. 匿名 2026/09/18(金) 22:58:48 [通報]
>>237返信
そのご飯を減らさないといけないからでは+15
-2
-
241. 匿名 2026/09/18(金) 23:25:17 [通報]
利子で生活できるくらい上げて返信+5
-0
-
242. 匿名 2026/09/18(金) 23:28:56 [通報]
>>205返信
国債分は相続税無料になったら爆買いするわ+1
-2
-
243. 匿名 2026/09/18(金) 23:41:07 [通報]
>>155返信
そうだね
もう変動一択だよね+0
-8
-
244. 匿名 2026/09/18(金) 23:47:20 [通報]
>>227返信
預け換えしな
定期なら半年から1年の短期で、金利上昇に合わせて都度預け換え+2
-0
-
245. 匿名 2026/09/18(金) 23:51:22 [通報]
動くの遅すぎ&高市で円安はまだまだ続くよ返信+0
-0
-
246. 匿名 2026/09/19(土) 01:01:19 [通報]
利払いがーって言ってる人まだいるのね返信
誰が誰にどの通貨で利息を払うの?
日本国債がーって騒ぐ人達
そんなに酷いならなぜ他国に移住しないの?
ホントのショックは台湾有事で来るから仕込んで起きなさいよ
ドル円160円とか可愛いもんよ+0
-2
-
247. 匿名 2026/09/19(土) 01:01:27 [通報]
>>76返信
横だけど、金利上がる上がるって言われながら上がらない時期が長く続いたから仕方ないよー。うちも変動だったけど、固定とかフラット35で組む人なんでやねん!って思ってたもん。+4
-12
-
248. 匿名 2026/09/19(土) 01:03:06 [通報]
>>38返信
うち残り1800万だったけど期間終了でまた組み直さなきゃいけない。また固定で組むなら3.2%になる。一生返し終わらないよ…+0
-2
-
249. 匿名 2026/09/19(土) 01:08:24 [通報]
リスクを誰が負うのかで金利は違うのよ返信
ただそれだけ
中井が円は過剰に信用されてるって言った時点で土地株に運用しとけば良かったのに
まーだ最高値から円安になって10年ちょいでしょ
+0
-0
-
250. 匿名 2026/09/19(土) 01:10:04 [通報]
>>232返信
5000万ですんでればいいけど。
8000万円くらいの家ばんばんたって売れてたたよ+4
-0
-
251. 匿名 2026/09/19(土) 01:13:31 [通報]
>>25返信
そんな恩恵受けるほどの円高になるかなぁ
作り手も高齢化でどんどん減ってるし
買うのを待ってる間の家賃代の方が無駄
家賃ないなら待ってもいいんじゃない?
+6
-0
-
252. 匿名 2026/09/19(土) 01:15:43 [通報]
>>9返信
10万円って少なっ
100万円以上は、みんな預金してたよ
入社2年目からは+4
-16
-
253. 匿名 2026/09/19(土) 01:18:08 [通報]
今年の3月末に7500万(都内駅近戸建て)で変動で組んだよう、、返信
その時にはフラット35も2.6%だったから変動にしたけどどうなることやら
家賃もかかるし子供が生まれるタイミングだったから仕方ない
10年前頃に出産適齢期だった人が羨ましい
わたしはそん時は大学生で家なんて買わんわ‼︎
血迷って10倍ローンタワマンにしなくてよかった+5
-10
-
254. 匿名 2026/09/19(土) 01:19:01 [通報]
>>100返信
我が家は6年前に35年固定1.0で借りたよ。変動は0.25で審査が降りてたけど固定にした。+23
-1
-
255. 匿名 2026/09/19(土) 01:23:46 [通報]
>>179返信
私は個人国債を買いまくってるよ!
夫と二人で
元本保証のリスク無し
今月の固定5年は、2.41%の利息、1.000万円買ったら、年に20万円弱の利息付くしね
5年で100万円弱の利息
変動10年も購入した! 夫婦で1.000万円ずつ
これからコツコツ買い増しする予定!
+11
-2
-
256. 匿名 2026/09/19(土) 01:25:21 [通報]
>>10返信
銀行株は上がるよ+8
-0
-
257. 匿名 2026/09/19(土) 01:28:12 [通報]
>>229返信
0.25上げるのは織り込み済みだったからでは。その上でアメリカも上げてるし、円高になる要素は無かったように見える。+4
-2
-
258. 匿名 2026/09/19(土) 01:45:33 [通報]
>>223返信
横
0金利政策でそれが長い年月続いても景気上向きにならなかった
+5
-0
-
259. 匿名 2026/09/19(土) 03:32:14 [通報]
>>27返信
高市でゴタゴタして完全に詰んだ+2
-0
-
260. 匿名 2026/09/19(土) 03:43:21 [通報]
>>133返信
そうなの?
金利が低いときのほうが分譲マンション購入者が多くて物件価格あがる→賃貸も上がる
金利が上がれば分譲価格も落ち着いてくる→賃貸もそれに合わせて落ち着く
かと思ってた
賃貸上がる根拠は?+3
-5
-
261. 匿名 2026/09/19(土) 04:13:52 [通報]
>>260返信
結局はオーナーの利益率だからね。持ってる人たちが値付けする。ライバルが多けりゃ値下げしないと借りて付かないけど、都心とか人気エリアの物件は容赦なく賃貸価格上げてくるよ。インフレなんだもん。+5
-0
-
262. 匿名 2026/09/19(土) 05:57:55 [通報]
>>253返信
ちょっとした自慢を感じました。すみません。+7
-2
-
263. 匿名 2026/09/19(土) 06:04:48 [通報]
>>212返信
正論!でも実際に影響されて買っちゃう人がいるのよ。在庫処分したいだけなのに。不動産+建築+デベロッパー全て倒産ラッシュ圏内+3
-0
-
264. 匿名 2026/09/19(土) 06:07:16 [通報]
利上げして円安とか終わってんな〜と思ったら下げてる。レートチェックしたんだね返信
でも多分また円売りされる。高市の政策が撤回されない限り+4
-0
-
265. 匿名 2026/09/19(土) 06:12:38 [通報]
>>214返信
私はディズニー○ーのお土産屋さんで見たよ。小さいぬいぐるみをたくさん買ってたけど、リボ払い。+8
-0
-
266. 匿名 2026/09/19(土) 06:18:41 [通報]
>>224返信
得と言う点では不動産の価格が数千万規模で下がって嬉しいんじゃない?高騰過ぎだもの+5
-0
-
267. 匿名 2026/09/19(土) 07:02:44 [通報]
>>258返信
金利を上げても景気は上向かないよ?金融引き締めになるんだから+2
-3
-
268. 匿名 2026/09/19(土) 07:19:29 [通報]
変動金利、5年ルール125%ルールありで住宅ローンがあります。どうしよう返信
徐々にの利上げで既に元金の減りが鈍ってて恐ろしくなってきた
無知な自分が情けないですが、皆さんどうしてますか?+6
-0
-
269. 匿名 2026/09/19(土) 07:22:53 [通報]
>>214返信
リボは怖いって、ずっと思ってたし、車などもなるべく一括でローンとは無縁でいたけど
4年近くまえ変動金利で借りてしまった住宅ローンがリボみたいなりそうな私。
詰んだ+8
-0
-
270. 匿名 2026/09/19(土) 07:26:44 [通報]
>>269返信
不況きたときに、固定に借り換えたらええやん
金融危機やコロナみたいに、10年以内にいずれ低金利になることもあるよ+0
-5
-
271. 匿名 2026/09/19(土) 07:34:01 [通報]
>>10返信
利上げするのわかってて銀行株買い増ししてない人は絶望的にセンス無い。+3
-0
-
272. 匿名 2026/09/19(土) 07:38:37 [通報]
>>247返信
固定で組んだ人の場合は、
ずっと低金利が続いても
「あちゃー失敗したかな。やっちゃったな」程度
でも変動で組んだ人の場合は、
金利がどんどん上がると
人生大きく詰むレベルの支払いアップ
変動はギャンブルだよ+13
-2
-
273. 匿名 2026/09/19(土) 07:58:32 [通報]
ネット銀行の変動の低さって凄かったけど、金利上昇に伴ってすごい勢いで上がってて普通に怖い返信
ネット銀行でフルローンとかしてたら返済大変だな+4
-0
-
274. 匿名 2026/09/19(土) 08:22:23 [通報]
>>232返信
車も普通の軽でも現金で買えないのに、それも銀行ローンじゃなくて残クレで身の丈以上の高級車買ったりするからね+5
-0
-
275. 匿名 2026/09/19(土) 08:24:25 [通報]
>>250返信
ちょっと前までは金利も低かったからペアローンだと世帯年収の10倍ローンもおりることあったらしい。でも今は金利高くなってるから10倍は無理だろうな+1
-0
-
276. 匿名 2026/09/19(土) 08:28:04 [通報]
>>274返信
ほんとそう思う
昔は頭金貯めるために安い一戸建てに住んでたりとか普通だったけど
2000万の家でも頭金入れて1500万で借りてすぐ返すような家庭が多かったイメージ
今はいきなり5000万とか組んで新築が普通だもんね
そりゃ金利上がったらきつくなるよね+13
-1
-
277. 匿名 2026/09/19(土) 08:33:53 [通報]
中学受験とか私立高校の無償化とか批判する人が身近にいるけど、その人無謀な住宅ローン組んでるから子供にお金をかけられないんだよね。返信
子供の進学削ってまで家建てた代償を他人の責任にしてて見苦しいなと思ってる+3
-1
-
278. 匿名 2026/09/19(土) 08:35:31 [通報]
>>268返信
ローン返すまでは仕事辞めない(共働き)
節約
投資
↑こんな感じで繰り上げ返済に備えてます
まだローン組んで2年、疾病団信とかもしっかりつけてるから保険代わりに長く払うとは思いますが+4
-0
-
279. 匿名 2026/09/19(土) 08:44:10 [通報]
>>223返信
統計で日本はトップクラスに現金を持っているのは有名だけど内緒にしてる人が大半だから想像より格段に持ってる。ジジババ限定と言われがちだけど氷河期でも20代でも持ってる。
二極化と地域差があるだけ+9
-0
-
280. 匿名 2026/09/19(土) 08:45:41 [通報]
>>254返信
わー全く同じです!!ナイス選択だったと夫と自分を褒めてる。+4
-0
-
281. 匿名 2026/09/19(土) 08:45:45 [通報]
初めの10年さえ乗り切ればみたいなみたいな住宅ローンの話は昭和の話だよね返信
今金利低くても借りてる額が多いから10年控除終わっても3000万以上あったら普通に金利掛かるよ
昭和の時代は金利高かったけど頭金でへらして少ない額にして短期間で返してたから成り立ってた理屈だよ+5
-0
-
282. 匿名 2026/09/19(土) 08:51:19 [通報]
>>271返信
そりゃ金融機関の回し者は利上げしろって煩いわけだわ
テレビみててもポジショントークってすぐわかるんだね+4
-0
-
283. 匿名 2026/09/19(土) 08:55:05 [通報]
>>247返信
その、固定なんでやねん!がほんとめっちゃウザかった。すっごく馬鹿にされて意味わからなかった。なんでみんなあれだけ強気だったんだろうね。未来の保証なんかないからこっちは安心料だと理解して契約してたのに。ガルで叩かれすぎだったよね。+7
-1
-
284. 匿名 2026/09/19(土) 08:59:37 [通報]
>>109返信
でも日本の個人金融資産2386兆円だってよ
これに高利子つけたらどうなるんだってばよ+1
-0
-
285. 匿名 2026/09/19(土) 09:02:05 [通報]
>>278返信
ありがとうございます。
かなり悩んで参っていたのでコメント頂けてとても嬉しいです。
しっかり備えてらっしゃるんですね。
繰り上げは期間短縮されますか?
うちは投資もなく貯金はある程度あるくらいで(;_;)
期間短縮しか繰り上げできないタイプで、繰り上げしても5年ルールリセットなしだったので…元金減らしていけるの?とどうしたらいいのかわからなくなってます。+1
-0
-
286. 匿名 2026/09/19(土) 09:05:41 [通報]
>>285返信
よこ
マジレスすると子供の年齢次第な感じがする
幼稚園くらいなら繰り上げしたらいいけど、中学生とか高校生なら躊躇うよ+4
-0
-
287. 匿名 2026/09/19(土) 09:10:10 [通報]
>>261返信
23区は昔からそう言われてたからわかるけど
それ以外は住むひといなかったら貸す方も上げることは難しくなるんじゃないかな?
賃貸も新築かそれ以外かで値段の幅がでそうと思ってるけど+2
-0
-
288. 匿名 2026/09/19(土) 09:11:29 [通報]
投資やってる変動民は返信
一生懸命に長年やって投資で出した利益を、結局上がった分の住宅ローンの利子に、まんま献上しないといけないのツラくない?
これ…何回も言ったんだけどね
でも
「上げたら破綻する人続出なんだから、上がるわけないじゃん」
「上がったら、国が住宅ローンを救済するはず」とか返された
そして
「うーん、アドバイスありがとう。でもやっぱり今月変動で借りる事に決めたよ!」とか言われちゃったり(昨年)+8
-1
-
289. 匿名 2026/09/19(土) 09:18:24 [通報]
>>253返信
>今年の3月末に7500万(都内駅近戸建て)
こんな条件の家、今年の3月にあった?都内の駅近というだけで金額は跳ね上がるし、八王子市とか福生市辺りならあったのかな。+0
-0
-
290. 匿名 2026/09/19(土) 09:19:17 [通報]
>>288返信
そもそも長年投資で勝ち続けられるってのも変な話だし、金利も上がらない、国が助けてくれるってのも変な話
だからどっちもどっちに感じるな+2
-1
-
291. 匿名 2026/09/19(土) 09:19:48 [通報]
>>288返信
株式の期待収益率は4-5%
リスク資産の規模によるけど、一生懸命に長年やって投資してるひとって2千万や3千万くらい持ってんじゃない?
その規模ならまんま献上することにはならないと思うよ+0
-1
-
292. 匿名 2026/09/19(土) 09:22:21 [通報]
>>290返信
結局は、変動詰んでる+4
-0
-
293. 匿名 2026/09/19(土) 09:26:37 [通報]
>>291返信
そんなにリスク先読み出来る人なら
利上げも織り込んで固定にするでしょ
何しろ
歴史的に二度とないレベルの最大のチャンス
最低金利の時に、全期間固定にしない意味がわからないからね
金利は
高金利の時には変動にして
最低金利の時には、固定で決め打ちするんだよ+5
-0
-
294. 匿名 2026/09/19(土) 09:32:42 [通報]
>>264返信
安倍政権のときみたい
森羅万象アベのせいってやつw
高市の政策で円安になってる、んなわけあるかw+2
-4
-
295. 匿名 2026/09/19(土) 09:58:18 [通報]
>>285返信
選ぶなら期間短縮だと思います
利息もったいないし、
家買うの遅くてローン完済年齢が72歳とかなので💦
お互い頑張りましょうね💦+2
-1
-
296. 匿名 2026/09/19(土) 10:09:28 [通報]
>>237返信
本人は冗談のつもりかもしれないけど
旦那さんは何年も言われ続けて嫌だよね
中学校のいじめみたい
相手も笑ってたからいじめと思ってませんでしたみたいな+6
-5
-
297. 匿名 2026/09/19(土) 10:18:53 [通報]
>>215返信
値上げを煽って相場の数倍の価格にしたデベロッパー・不動産会社の責任は重いよ+2
-1
-
298. 匿名 2026/09/19(土) 10:29:59 [通報]
変動金利で住宅ローン組んでる人達今頃大慌てなのかな返信+1
-2
-
299. 匿名 2026/09/19(土) 10:41:30 [通報]
Xとかだと未だに「まだまだ固定金利より安いから安心」とか言ってる人いるよ返信
人生かかってるのに調べようとしないのな
ある意味凄い+5
-0
-
300. 匿名 2026/09/19(土) 10:49:01 [通報]
>>16返信
テレビのローン破綻特集で今まで何十年支払ったのに、残り700万の支払いができなくてローン破綻して任意売却した人いたから、残り3千万とかじゃなくてたった数百万でも貯金無い人は破綻する可能性ある+13
-1
-
301. 匿名 2026/09/19(土) 10:54:47 [通報]
>>300返信
ほんとそれな
夜9時とかのドキュメント番組で平成のはじめあたりよく特集されてたよね
昔の人はそういうの分かるけど若い世代は本当に理解してない人がいる
どうにかなるでしょって思いがちなんだよね
+6
-0
-
302. 匿名 2026/09/19(土) 10:55:25 [通報]
>>278返信
あなたならまだ1%ちょいの段階で余裕がありそうなのに危機感持ってるし対策もしてるし大丈夫だと思う。ローン破綻する人ってまだ今は自分達は大丈夫と将来を予測しないで危機感持ってない人が多そう+2
-3
-
303. 匿名 2026/09/19(土) 11:03:01 [通報]
>>270返信
その頃に手数料とか込みで利率以上のメリットがあるかだよね+2
-0
-
304. 匿名 2026/09/19(土) 11:04:05 [通報]
>>298返信
5年ルールで毎月の支払い額が変わらないから、気付いてない人も大勢いるんじゃないかな…+9
-0
-
305. 匿名 2026/09/19(土) 11:05:56 [通報]
>>304返信
5年ルールって真実知ると結構恐ろしいよね。支払いを先延ばししてるだけで後でまとめて請求くるから+8
-0
-
306. 匿名 2026/09/19(土) 11:09:59 [通報]
>>305返信
住宅ローン版の、残クレって言われてるみたいよ+0
-0
-
307. 匿名 2026/09/19(土) 11:11:08 [通報]
>>90返信
なんとなかる精神なタイプだから数字は出してなかったけど2%の年100はエグいね。50もなかなか辛い。
払えないってことはないけど貯金が本当に出来なくなる。共働きなのにカツカツとか意味わからん😭+3
-1
-
308. 匿名 2026/09/19(土) 11:14:56 [通報]
>>289返信
大田区だよ!
販売自体は去年の秋頃で引き渡し(ローンの実行日)が3月だった
ただ旗竿地にしたけどね
旗竿地じゃないところは+1000万だった
駅近だし車持たないから困ってはないけどね、予算的に+1000万はさすがに無理だった+3
-1
-
309. 匿名 2026/09/19(土) 11:15:11 [通報]
>>289返信
東側ならあるのでは、荒川江戸川あたりのペンシル+0
-0
-
310. 匿名 2026/09/19(土) 11:22:41 [通報]
>>133返信
賃貸って最終はどんな家でも住めたらいいの気持ちあれば行けると思うけど、我が家の横がわりとボロボロのアパートなんだけど巨大ゴッキーにクモになかなか精神削られそうだなと思うよ。ゴッキーは聞いてクモは内窓に張り付いてるの見てしもた。
それでも40,000はしてる。
ちゃんとした賃貸なら古くても60,000円、オートロックで安全取るなら100,000はいりそう。
大阪の政令指定都市です。+0
-1
-
311. 匿名 2026/09/19(土) 11:28:17 [通報]
>>283返信
実生活で人のローンの組み方にケチつける人いるの?+1
-0
-
312. 匿名 2026/09/19(土) 11:29:21 [通報]
>>304返信
このルールを借りる時に教えて欲しいよね。
旦那は絶対変動やろ!みんなそうやで!って感じで不動産屋も変動なら値段上げれるからゴリゴリ変動押しで。
ネットで調べてこっちからこれどういう事ですか?とか聞いてようやく渋々説明してくれた。
元利均等返済と元金均等返済とかその時たどり着けなくて後で知ってめっちゃショックだったわ。
あとうちはMIXなんだけど保証料が両方にかかってるとか知らんくて気づいた時悲しかった。
私のチェック不足だけど。+2
-2
-
313. 匿名 2026/09/19(土) 11:33:03 [通報]
住宅ローンにおいて、金利が高かった昔の時代の3%超えと今の時代の3%超えを一緒くたに考えてはいけないと思う。返信
昔と比べて、住宅価格、消費税、保険料、人件費、物価等、複数のものが上昇してる。
政策金利を改善したとしても、すでに高騰しているものを昔の状態に戻すことは難しく、できたとして現状維持か雀の涙ほどしか下げられない。
ここ最近家を購入した人たちは、すでに固定金利を簡単に考えられるような状況ではなかったし、中古住宅も新築並に高くなってる。
年金も縮小傾向で、将来を見据えて新NISAを始めた人たちも多いだろうけど、円高になれば投資も逆風。
住宅=資材と人件費が高騰していて、昔の価格までは落とせない。
物価=現状維持が精一杯。
保険料と消費税=減額に限界がある。
こうなってくると、今後住宅の購入者は激減、子供も考えないor考えても1人までとする世帯が増加していくだろうね。+7
-0
-
314. 匿名 2026/09/19(土) 11:37:54 [通報]
>>255返信
そんだけついたら株式に置いてるの悩むな。
個別じゃないけど株は一応リスクはあるし。
でもまとまった現金がそんなにたくさんないならやっぱりある程度まではちょっとリスク取りながら増やすのがいいのかね
+3
-0
-
315. 匿名 2026/09/19(土) 11:44:06 [通報]
>>313返信
子育ては完全に福祉扱いにして産みたい人はどんどん産める環境にしてほしいな。
じゃないと日本じゃなくなっちゃうよ。
ネットだとこんな感じだけどリアルは本当に子供好きな人多いしお金の心配しなくていいなら欲しい人結構いると思うんだよね。教育費だけでもなんとかならんかね。
+8
-3
-
316. 匿名 2026/09/19(土) 11:49:29 [通報]
フラット35みたいに子供1人につき-○%にしてほしい返信
ただ今のフラット35も改良する余地があって
5年間だけが短すぎる
家購入後に生まれた人数は考慮されない
これが適用されれば少子化対策にもなるよね
子供いるとそれに応じて広い家が求められるんだから住居費問題は大きい+2
-5
-
317. 匿名 2026/09/19(土) 11:52:24 [通報]
>>309返信
地区は違うけどペンシル(3階建90平米)だよ〜
2階建となると駅遠しかない...+0
-0
-
318. 匿名 2026/09/19(土) 11:59:42 [通報]
>>7返信
同意!!
3%あれば年金と利息で資産を減らさず十分暮らせる。+6
-0
-
319. 匿名 2026/09/19(土) 12:00:23 [通報]
>>316返信
子供部屋はそれぞれにの考え方がフラットになっちゃったしそれで躊躇する人もいるだろうね。
なんか昔よりよっぽど贅沢な人増えたのに実際は対して金持ってるわけでもないから僻み妬み根性からか他人に対してネット上での批評すごいよね。
よそのことはほっとけって思う。+4
-0
-
320. 匿名 2026/09/19(土) 12:03:35 [通報]
>>253返信
手取りいくら?+0
-0
-
321. 匿名 2026/09/19(土) 12:05:33 [通報]
>>312返信
銀行だけど、必ず説明してるよ。
けど借りているうちに頭から抜けているだけ。
ローン借りるときハイ状態で、引っ越しやら家具購入とかで頭いっぱいでローンの詳細なかなか聞いてくれないんだ。
説明してない、聞いてない、とは言ってほしくない。+7
-0
-
322. 匿名 2026/09/19(土) 12:06:33 [通報]
今回のクレカの引き落としが150万くらいある。。ほとんど予定納税分。泣けてくる。大赤字だわ返信+0
-2
-
323. 匿名 2026/09/19(土) 12:14:52 [通報]
>>313返信
超低金利だったから高いローンが組めて価格が吊り上がっていましたが、金利が上がれば毎月の返済が厳しくなり、買える上限金額はどうしても下がるよね
どれだけコストがかかっていても、買える人がいなくなれば価格を調整せざるを得ないのでは+2
-0
-
324. 匿名 2026/09/19(土) 12:28:51 [通報]
>>23返信
月8万とか急に支払い増えたらかなり、厳しいね。+1
-0
-
325. 匿名 2026/09/19(土) 12:36:40 [通報]
低金利時代に住宅ローンほぼ返し終わった40.50代はラッキーだね‥返信
20.30代はどうするんだろ。+1
-0
-
326. 匿名 2026/09/19(土) 12:51:30 [通報]
>>315返信
それ社会主義国家じゃん+4
-1
-
327. 匿名 2026/09/19(土) 13:30:19 [通報]
>>303返信
普通の先進国は借換当たり前だからね+0
-2
-
328. 匿名 2026/09/19(土) 13:55:20 [通報]
日銀トピなのに毎回ほぼ住宅ローンの話になるの草返信
さすがはガルちゃん+2
-6
-
329. 匿名 2026/09/19(土) 13:58:10 [通報]
>>94返信
このまま日本の景気が順調に回復していくなら、中立金利までは利上げするだろう、というお話をされているんですよね
その景気回復に、足元の原油高が足枷になったりしないのか心配しています
途中で利上げできなくなる可能性はないんでしょうか
原油高を起点とした世界的なインフレ予想で中央銀行は利上げをしていってますけど、日銀はECBやFedとは方向が違ってベースが緩和状態からの利上げだから、他国とは状況が違う気がしたんです+2
-2
-
330. 匿名 2026/09/19(土) 14:06:58 [通報]
>>320返信
31歳夫婦世帯年収1250万です
手取りだとどのくらいだろ、950万くらい?+1
-1
-
331. 匿名 2026/09/19(土) 14:32:26 [通報]
>>32返信
私のおじいちゃん、生きてたら95くらい。
家を建てて35年で返すつもりが、みるみる給料が上がって、5年くらいで返せてしまったと言っていた
まあそのくらいの年代の人ってそういうの経験しつつも豪遊はしないで取っておくんだよねお金。
そのあたり尊敬する
でも羨ましい+2
-0
-
332. 匿名 2026/09/19(土) 15:10:18 [通報]
>>325返信
ちょうどその世代です
産む子供の数減らして住居費に充てざるを得なくなってます
友人を見てるとDINKSも増えました
+1
-0
-
333. 匿名 2026/09/19(土) 15:49:23 [通報]
>>329返信
>>94は楽観主義だね
よほど日本経済が好景気でこれからも続くと思い込んでるんでしょう
てか、別トピでも議論したけど、なんで予想外に突然降りかかる外的ショックが全く起こらないことを前提にして、毎月利上げしてどんどん上げていくなんて言い切るんだろうね笑+2
-4
-
334. 匿名 2026/09/19(土) 15:52:17 [通報]
>>333返信
上がらないことを前提にしてる人もかなりの楽観主義+3
-0
-
335. 匿名 2026/09/19(土) 15:57:06 [通報]
時代の技術の流れなのかもしれないけど床暖房だの全室空調だの今の時代だと別に普通だけど返信
少し昔くらいまでは裕福な家庭にあるものだったんだよ
そんなのがオプションとして普通につけられて一軒家建てたら昔より家が高くもなるよ・・
庶民側も住宅に対する考えがマヒしてない?って感じる
+1
-0
-
336. 匿名 2026/09/19(土) 15:57:56 [通報]
>>334返信
逆よ、悲観的な人間が利上げペースはそこまで上げられないと言ってる
米国にしろ欧州にしろ、オイルショックであろうとそこから派生するホームメイドインフレに対処するために利上げするってことを前提にしてるからね?+1
-2
-
337. 匿名 2026/09/19(土) 16:14:52 [通報]
>>336返信
内容には同意なんだけど悲観的なのかな?
単に現実をみてないだけでは?+0
-0
-
338. 匿名 2026/09/19(土) 16:19:39 [通報]
>>337返信
イラン戦争が起きて日銀は利上げを一旦やめた現実は無視?
戦災や供給ショックがいつどこで起こるかわからないことを想定すればそんな易々と利上げをやれるなんて楽観主義者以外はおらんと思うよ+2
-3
-
339. 匿名 2026/09/19(土) 16:25:42 [通報]
>>338返信
自分の希望に対するバイアスがすさまじいよw+5
-1
-
340. 匿名 2026/09/19(土) 16:28:47 [通報]
>>333返信
横
もしかして大震災とか望んでるの?
変動さん、恐いなあ…+3
-0
-
341. 匿名 2026/09/19(土) 16:37:40 [通報]
いつか起きるかもしれない災害を盾にしていつまでも金利上げないなんてそれなら政治要らんでしょw返信+2
-0
-
342. 匿名 2026/09/19(土) 16:55:02 [通報]
>>333返信
実際どうなるかは分からないんですけど、利上げのペースは明言されてなかった気がします
中立金利に近付きつつあってフェーズが変わった、定着をみると言われていたので、慎重姿勢は変わらない気がしました
AI投資の強さ、積極財政などで、原油高の経済への下押し圧力は相殺されるんでしょうか+2
-3
-
343. 匿名 2026/09/19(土) 17:18:32 [通報]
>>339返信
よこです
個人の希望とかではなくて
日銀総裁の会見での発言でも、特定の手法を排除はしないけど、50bpの利上げや連続利上げのような手法は、物価が目標を大幅に超えて上昇するリスクが高い場合や、既に目標を超えている場合に依存すると説明していて
そうなることを避けるように金融政策を運用していきたい、と言われていたんです+2
-1
-
344. 匿名 2026/09/19(土) 17:32:26 [通報]
住宅ローンどこまで上がるのか怖い。返信
離婚してそのまま1人でローン払ってるから不安すぎる。+3
-0
-
345. 匿名 2026/09/19(土) 17:43:42 [通報]
>>26返信
むしろあまりに変動が激しいと不利だよ
円高でも円安でも安定したレンジの中でやる方がいい+0
-1
-
346. 匿名 2026/09/19(土) 17:46:53 [通報]
>>145返信
そうだよね
景気良くなって需要増加でなら健全なインフレだから利上げも必然
けど今の状態は原油高や円安に推されてるだけのコストプッシュ型インフレ(悪いインフレ)だから、景気良くなってない&利上げで国民にとってはあまり良い材料にはならない+1
-0
-
347. 匿名 2026/09/19(土) 17:52:57 [通報]
>>343返信
そんなのどうとでも解釈できる発言でしょw+1
-2
-
348. 匿名 2026/09/19(土) 18:09:15 [通報]
>>343返信
よこですが私もそう解釈しました
植田総裁の会見で、追加利上げとか聞かれても「見通しが実現する確度やリスクを点検しながら」と言って(まあいつもと言ってること同じなんですけど)、慎重姿勢って感じでタカ派にはなりきれなかったなと
日本も諸外国もそう解釈したから会見後にまた円安になったという流れですね…+3
-0
-
349. 匿名 2026/09/19(土) 18:22:52 [通報]
>>347返信
なるほど、そんなふうに感じられたんですね
確かに人によって同じものを見ても、違う印象を持つことがありますね+3
-0
-
350. 匿名 2026/09/19(土) 18:34:12 [通報]
>>348返信
確かに円安になりましたよね…
マーケットは日銀が急速な利上げを避けたいと思っている、と解釈したのでしょうか
総裁はリスクマネジメントとして、22〜23年の米国やEUみたいな大幅な利上げに追い込まれないようにしたい、そのために前もって調整していくと言われていたから、慎重なタカ派?って感じがしました
ビハインドザカーブを避けたいってことがどんな運用になるのか、いろんな解釈があるのかもしれません
フォワードガイダンスって難しいなと思います
他のエコノミストの見解もちょっと見てみたいです+2
-0
-
351. 匿名 2026/09/19(土) 19:46:46 [通報]
>>342返信
利上げペースは日銀自身がわからないと言ってる以上は、毎月利上げされる/最終2.5%がターミナルレートだなんて現時点で宣ってんのは希望的観測としか
中立金利もわかんないけど、日銀が想定してるのは中央値1.75%付近
緩和から中立へとフェーズが変わりつつあるのはその通りで、ここからどんどんと利上げするとはいっても、1.75%-2.,0%程度までが常識的な範囲
それより利上げするんなら、AI投資の強さ、積極財政の成功、潜在成長率の高まりのような将来期待に依存する要素のほかないわけ
インフレ予想もまあまあ良い感じで、足元のインフレも2%程度で安定、現時点で超タカ派になる根拠はあまりないね
まあ>>340「変動さん」とか言ってる時点で住宅ローンにしか興味ないんでしょう
住宅ローン金利のような、どうでもいい程度の低い話はしてないんだけどね笑![日銀が1・25%程度への利上げ決定、1995年以来の高水準に…金融緩和の終了後で最短「3か月ぶり」]()
+1
-3
-
352. 匿名 2026/09/19(土) 19:52:50 [通報]
>>339返信
1年後にとりあえず日銀トピで答え合わせしようか笑+0
-2
-
353. 匿名 2026/09/19(土) 21:55:56 [通報]
>>351返信
またその画像貼ってるんだw
おまえ、あちこちでバカにされまくってたやん
30年前の本の画像貼ったりw+4
-0
-
354. 匿名 2026/09/19(土) 22:05:50 [通報]
>>353返信
増審議委員のトピでしょ?
論理的にならここで反論してくれてもいいよ笑
たぶん無理だろうけど+1
-2
-
355. 匿名 2026/09/19(土) 22:09:27 [通報]
>>354返信
じゃあ、それをまた数式で表示してみれば?ww
バカみたいw+2
-1
-
356. 匿名 2026/09/19(土) 22:14:05 [通報]
>>355返信
で、肝心の反論は?
金利が為替を決定づける根拠は?
ちなみに昨日の利上げで、金融政策姿勢は変わりないのに円安が進んだけど、なんで?
2024年以降、今回含め過去6回の日銀利上げ局面で円安が進んだ確率は4/6なんだけど、なんで?+1
-2
-
357. 匿名 2026/09/19(土) 22:16:19 [通報]
>>356返信
>で、肝心の反論は?
>金利が為替を決定づける根拠は?
そもそも
金利が為替を決定づける、ってどっから出た話?www+2
-1
-
358. 匿名 2026/09/19(土) 22:18:39 [通報]
円安に触れたのは利上げが低かったから。返信
0.25上げてもまだまだ緩和的。
サプライズで0.5と見る向きもあったから
「やっぱ0.25かよ!w」で、失望感が広がっての円安
投資家からは「やはり日本はマトモに利上げ出来ない」と舐められた
もっと上げないと円安是正できない+3
-0
-
359. 匿名 2026/09/19(土) 22:20:04 [通報]
>>357返信
議題もわからずにコメントしてたの?笑![>>47そもそも利上げは為替には利かないだろうね | ガールズちゃんねる - Girls Channel -]() >>47そもそも利上げは為替には利かないだろうね | ガールズちゃんねる - Girls Channel -girlschannel.net
女子の女子による女子のためのおしゃべりコミュニティ。女子の好きな話題にみんなでコメント、みんなで投票して盛り上がれる匿名掲示板「ガールズちゃんねる」へようこそ。
+1
-2
-
360. 匿名 2026/09/19(土) 22:22:59 [通報]
>>359返信
それの何処に
「金利が為替を決定づける」と書いてあるのかw
妄想が気持ち悪いレベルだよ+3
-1
-
361. 匿名 2026/09/19(土) 22:27:45 [通報]
金融政策の動向について話してるのに住宅ローンの変動固定にしか興味ないのかその話にすり替わったり、学界のコンセンサスを無視して素朴な金利平価説を信奉して為替を語って感情でコメント書いたりと返信
呆れるしかないなと+2
-1
-
362. 匿名 2026/09/19(土) 22:30:32 [通報]
おまえ前のトピで返信
私は変動で借りてますって言うてたやんwww+2
-0
-
363. 匿名 2026/09/19(土) 22:32:58 [通報]
>>360返信
わたし「利上げは為替には利かないだろうね(9月初旬の円高理由は利上げではない)」
あなた「利上げ匂わせたから円高が進んだんだ」
わたし「為替介入と勘違いしてるの?(9月初旬に為替介入あったよ?)」
…続く
この話の流れからして、あなたが金利が為替を決定づける言い方してたけど、違うん?笑
+2
-2
-
364. 匿名 2026/09/19(土) 22:33:54 [通報]
>>362返信
それわたしちゃうやんけw
妄想するまえに、ちゃんと調べろ笑+0
-2
-
365. 匿名 2026/09/19(土) 22:35:33 [通報]
自演の卒論さん…また来てるのね返信+3
-0
-
366. 匿名 2026/09/19(土) 22:36:40 [通報]
>>364返信
アンカーつけてない単発コメに、なぜソッコーで食いついた?w+3
-0
-
367. 匿名 2026/09/19(土) 22:38:09 [通報]
>>365返信
だからそれもわたし違うわ笑
あんたら匿名掲示板で嫌い認定した奴を同一視する癖やめたらどうなん+0
-1
-
368. 匿名 2026/09/19(土) 22:39:44 [通報]
>>363返信
経済を白か黒か
ゼロ100思考で語るあなたの弱い頭に驚く
だから、「決定」まで妄想しちゃうんだろうな+2
-1
-
369. 匿名 2026/09/19(土) 22:41:05 [通報]
>>366返信
知らんがな
どのコメントかurl貼ってみ
私かどうか判断したるやん+0
-3
-
370. 匿名 2026/09/19(土) 22:42:10 [通報]
単発レスを自分に向けてと思い込んで発狂してるヤツがいる返信+0
-0
-
371. 匿名 2026/09/19(土) 22:42:40 [通報]
>>368返信
少なくとも9月始めの円高は利上げ(予想)とは関係ないだろうね
理論上では、これからの日銀の利上げでは為替には利かないよ+3
-3
-
372. 匿名 2026/09/19(土) 22:43:40 [通報]
>>369返信
落ち着いて。
アンカーつけてない単発コメにソッコー食いついてるの恥ずかしいよ+1
-0
-
373. 匿名 2026/09/19(土) 22:44:59 [通報]
>>371返信
結局、「金利が為替を決定づける」なんて何処にも書かれていない、おまえの妄想だった訳か+3
-1
-
374. 匿名 2026/09/19(土) 22:51:40 [通報]
このトピのなかでは、こういう>>165返信
「金利と為替は関係ない
為替というのは思惑で変わる
この前の ベッセントの発言 だけで為替は動く」
のような為替への認識がまだまとも+0
-3
-
375. 匿名 2026/09/19(土) 23:06:15 [通報]
>>351返信
そうですね、植田総裁も分からないと言われていました
短期的には自然利子率は変動するということは、中立金利も変動しますよね
あと、気になっているのはAI関連です
会見でAIは今のところ短期的には需要に働いてインフレを強める方向に働いていると発言があったんですけど
このAI投資が短期的にはインフレだけでなく、自然利子率の上昇に働く可能性はないのかなと考えていました
サマーズ氏の長期停滞論では、世界的に自然利子率の低下が起きているというものでしたが、もしこれがAIで変わってくるなら、中立金利の水準も影響を受けるかもしれなくて
でも長期的には供給サイドに働いて自然利子率を下げる方向にも働くかもしれないし、未知数な感じがします+2
-3
-
376. 匿名 2026/09/19(土) 23:09:44 [通報]
>>373返信
9月の為替介入額がいくらだったのか早く知りたいね!笑
匂わせで為替が動いたのか、為替介入で為替が動いたのか、答え合わせはやく~+1
-4
-
377. 匿名 2026/09/19(土) 23:18:28 [通報]
また卒論さんが自演してる笑返信+1
-0
-
378. 匿名 2026/09/19(土) 23:21:55 [通報]
>>375返信
AIはイノベーションだとは思うけど、社会インフラや製造生産サービスに完全に結びついてるわけではなく、まだ投資段階だろうね
自然利子率を高める可能性はあるけど、どれくらいのスパンかはわかんないね
私のイメージでは蒸気機関かな
蒸気機関も始めは画期的な技術に投資家が踊り狂って投資旺盛になり、蒸気機関の技術に社会基盤や法規制が追いつかずに、バブル弾けたりしたけど、投資が落ち着いてからもゆっくりと着実に社会への実装が進み、その技術が他の技術発展にまで効果が波及していった
AIも同じような過程を踏むのかなと+2
-3
-
379. 匿名 2026/09/19(土) 23:25:00 [通報]
あきらかに自分で返信
自分としゃべってる人いて草
バレてないと思ってるのは本人だけなんだろうな+3
-0
-
380. 匿名 2026/09/20(日) 00:21:18 [通報]
>>295返信
>>286
お返事ありがとうございます。
小中学生がおり、うちも完済年齢同じくらいで。
繰り上げする?固定に変える?とか色々なことを悩んでます。
頑張りましょうね。
本当にありがとうございました(^^)
+1
-1
-
381. 匿名 2026/09/20(日) 00:37:48 [通報]
>>378返信
そうですね
物流とか製造に組み込まれていくとかなり変わりそうだなと感じています
安全性が課題ですね
住宅ローンのある方は、政策金利への関心は高いと思うんですけど
金融機関としては金利リスクを負わないですむので、個人には固定金利よりも、変動金利を勧めるインセンティブが働くものなんでしょうか
将来的な利上げが見込まれる時に、資産サイドに長期の低金利の固定が多く残っていると収益を圧迫するので、できるだけ避けたいとなりそうだからです+2
-3
-
382. 匿名 2026/09/20(日) 09:20:04 [通報]
自演すげえw返信+3
-2
-
383. 匿名 2026/09/20(日) 10:21:06 [通報]
>>382返信
>>381なんですけど、もしかして私のこと、他の方と勘違いされていますか?
一応伝えておきますけど別人です
なんかもめてるみたいなんですけど、なんで喧嘩するんだろう不思議だなと思いました
未来のことは分からないし、いろんな仮定を置いて話してるんであって、いろんな意見があるのが普通ですよね+3
-3
-
384. Hicks 2026/09/20(日) 13:58:51 [通報]
>>381返信
金利上昇局面では貸付側も借入側も金利の変動リスクを負いたくないんで、貸付側は変動で貸付たく、借入側は固定で借り入れたいインセンティブが働く
金利スワップで考えたらわかりやすいと思う
実際に2023年頃は金融機関が固定金利での貸付を断るケースが増えたとは経営者から聞いたことがあるし、実際にそうだろう
住宅ローンも一緒でしょう
家計による変動金利での借入が多いのはかなり特殊、通常はデュレーションギャップを埋めるために長期資産に対しては長期負債、つまり固定金利での借入を選択するのが合理的
異次元緩和時代に現時点から将来に亘って低金利が続くとフォワードガイダンスしてたんで、まるで変動金利があたかも固定に置き換わったような状況になったんで、合理的な行動の結果、家計による変動金利での借入が多くなったという話
住宅ローンに興味ある人間が政策金利に興味あるとは思えないね
興味あれば決定会合や会見内容を把握できてないと思われる>>347のようなポンコツコメント出てこんよ笑+2
-4
-
385. yuri 2026/09/20(日) 16:08:03 ID:iiVrVVo9iz [通報]
>>384返信
そうなんです、デュレーションギャップのことを考えていました
大規模金融緩和で低金利の時代は、企業への貸付は固定メインでされていたと思っていたんですけど、2023年くらいから金融機関は金融正常化を踏まえていたということなんでしょうか
2023年は植田総裁が就任されて、7月にYCCに関して柔軟化政策を打ったり、正常化に向かって日銀が動き出しているというメッセージが伝わっていた頃ですよね
確か、この時はオーストラリア中銀がYCC撤廃に追い込まれたのが先にあったと記憶しています
当時10年債は0.5%を下回っていました
今は3%付近です
たった3年だけどずいぶん変わってきたなという感じがしますね…+2
-3
-
386. yuri 2026/09/20(日) 17:33:29 ID:iiVrVVo9iz [通報]
>>384返信
改めて、これからさらに植田日銀の手腕が試されるという感じがしますね
ターゲットは近くて、あとは微調整しながら狙いを定めていくフェーズ
地政学リスクやさまざまな外的ショックの悪天候の中で本当に大変だと思います
あと、私も勉強中でよく分かっていないので、人のことをどうこう言えないんですけど
実生活に影響があるから住宅ローンの話してる人の気持ちは分かるけど、対立を煽ったり攻撃的な人みるとなんだかなあと思います+2
-3
-
387. 匿名 2026/09/20(日) 19:12:50 [通報]
延々と凄まじい自演が続いてる返信+3
-0
-
388. 匿名 2026/09/20(日) 23:52:28 [通報]
>>334返信
よこです
コメントするの忘れてました
私は金利が上がらないことを前提にしているという意味ではなくて、ペースのことを言ったつもりだったんです
そんなに早いペースになるのかなって
私はいつも心配性なので、悲観シナリオを考えてしまうのかも
未来のことは神のみぞ知るなんですけど+3
-1
-
389. Hicks 2026/09/21(月) 10:00:49 [通報]
>>385返信
金融機関は金利リスクに関してはかなりシビアだから、植田が総裁に就任した時点で金融正常化がメインシナリオだと踏んでいたということになる
インフレ予想が2%に定着してきた現状を踏まえると今の3%程度の長期金利水準は妥当、リスクプレミアムを考えると少し低いくらい
他国中銀がビハインドザカーブで景気後退リスクを負いながら早めの利上げしてきたなかで、植田日銀はインフレを抑えつつ緩やかに着実に利上げしてきているという点ではめちゃくちゃ優秀+1
-1
-
390. yuri 2026/09/21(月) 10:27:55 ID:iiVrVVo9iz [通報]
>>389返信
そうですよね、私今回の会見で明確にEUや米国の例をあげられたのが少し意外だったんですけど、やっぱり前例として意識されてるんだなと思いました
YCC撤廃の時もオーストラリアのような急激な金利上昇を起こさずに完遂して
金融正常化の時もマーケットを混乱させることなく進めてこられましたよね
今はEUや米国のようなビハインドザカーブにならないようにしたいと言われていて
このメッセージは、利上げを先延ばしにはしないとも受け取れます
激しい利上げに追い込まれないように、慎重に確実に前もって、マーケットや実体経済に過度な衝撃を与えないように、緻密に政策を打っていこうとされているんだと私は理解しました
でも現実には地政学リスク、日銀人事のような政治的な問題も絡んでくるかもしれなくて、どうなっていくのか
外的ショック以外にも、金融政策はいつでも政治的なプレッシャーにさらされていて、本当に難しいだろうなと思います+0
-1
-
391. Hicks 2026/09/21(月) 11:04:22 [通報]
>>386返信
ターミナルレートまであと少しという感じだね、植田日銀ならうまくやり遂げるでしょう、大敵は予想外の外的ショックだね
植田日銀のなかで悩ましいのはトランプやベッセントからの圧力、中東問題、高市政権からの政治的な圧力かな+3
-0
-
392. Hicks 2026/09/21(月) 11:12:40 [通報]
>>390返信
植田だから緻密に政策を打って今のような理想的な経路を辿ってきたわけだけど、政治的な問題はどうしようもない
長期政権確実の高市政権では、植田先生の後任は植田先生よりもハト派を選ぶことになると思う
将来的には2.5%とか3%とか、2%のいまよりちょっと高めのインフレが定常化するかもね
次はわからないけど、植田日銀のあいだはまあ上手いことやるだろうから大丈夫でしょう+2
-2
-
393. Hicks 2026/09/21(月) 11:29:18 [通報]
>>390返信
急激な政策転換というのはショックを伴うわけだから(その反面、副作用を無視して政策目標に対しては効果は期待できる)、最善なのは猶予期間を作るという意味でゆっくりじっくり緩やかに変化させるのがいい
その意味では欧米の金融政策は最善ではなかったと私も思うし、たぶん植田先生もそう思ってるんじゃないかしらね
緩和状態からの徐々に引き締めってのはイエレン時代の金融政策に似ている、たぶん参考にしてると思う
急激な政策転換てのも、やっぱり民主主義の信認という大義名分も必要になってくる
選挙で大勝し安倍政権下で任命された黒田日銀に比べて、植田日銀にはその大義名分が足りないってのはあると思う+0
-1
-
394. yuri 2026/09/21(月) 13:06:31 ID:iiVrVVo9iz [通報]
>>393返信
黒田元総裁については、植田総裁が確か大胆な政策というニュアンスの発言をされていたと記憶しているんですけど、全く性格が違う気がしています
複雑な出口戦略をコントロールするには、緻密で慎重な経済学者である植田総裁が適任だったのかもしれません
ウォーシュ議長やラガルド総裁もですけど、高い知性に加えて
プレッシャーや外部からの圧力に置かれても、屈せず冷静な判断ができるというのがリーダーに必要な能力なのかなと思いました
平時の一つ一つの小さな判断の積み重ねもあるんですけど、悲観的になりやすい危機的状況での判断は難しいし影響が大きいので、その能力がすごく大事になってくる気がしました
植田総裁は穏やかな雰囲気ですけど、危機的状況に強い精神的な強さを感じます
自分を振り返ってみて違いを痛感していて、どんな状況でも冷静に考え貫けるようになりたいと思いました+1
-1
-
395. 匿名 2026/09/21(月) 18:07:34 [通報]
このトピでずーっと自演し続けている人は、他トピでも自演を繰り返してる常連。返信
おそらく精神疾患持ち。+1
-0
-
396. Hicks 2026/09/22(火) 06:04:45 [通報]
>>381返信
yuriさんには釈迦に説法かもしれないけど、久々に資料をばらまこう
資産サイドに低金利で固定の資産がたくさんあり、デュレーションギャップがあると金利上昇局面では金融機関はかなり手痛い
具体的には純資産額が大幅に減少してしまう
前にも話したけど、SVB破綻が良い例だね
金利上昇局面においては固定での貸付を渋るってのは銀行からしたら当たり前の話ではある![日銀が1・25%程度への利上げ決定、1995年以来の高水準に…金融緩和の終了後で最短「3か月ぶり」]()
+0
-1
-
397. Hicks 2026/09/22(火) 06:12:33 [通報]
>>385返信
実際に式に数字を入れて計算してみればわかるけど、金利上昇局面ではデュレーションギャップは縮小はするものの、債券価格の下落でバランスシートが傷む
金利リスクの管理ができていない金融機関は逆ザヤ、減損処理ないしは純資産額の低下で経営難に陥る
デュレーションギャップだけを眺めていてもここはわからないのがミソ![日銀が1・25%程度への利上げ決定、1995年以来の高水準に…金融緩和の終了後で最短「3か月ぶり」]()
+0
-1
-
398. Hicks 2026/09/22(火) 06:28:35 [通報]
>>386返信
いまの日銀トピは知的水準が落ちてるわ
住宅ローンにしか興味ない連中は金融政策のキの字も知らんのかね
住宅ローン借りないとやっていけない所得層が私に経済論議をふっかけてくるとは笑止
まずは都心部の家を二軒三軒余裕で買える所得水準になってから、私を煽ってこいトンチキどもめ![日銀が1・25%程度への利上げ決定、1995年以来の高水準に…金融緩和の終了後で最短「3か月ぶり」]()
+0
-1
-
399. Hicks 2026/09/22(火) 06:47:17 [通報]
>>394返信
円安是正のために利上げが遅すぎるもっと利上げしろと叩かれて、デフレに戻るだろ利上げするなと叩かれて、両方おバカな意見だけどそれでもおバカ相手しないといけないのと、お上からも海外要人からも睨まれて精神的に大変だと思う
折れなかったのがすごい
ただ政治的には一歩引いて判断できる点では学者を選んでよかったかもね![日銀が1・25%程度への利上げ決定、1995年以来の高水準に…金融緩和の終了後で最短「3か月ぶり」]()
+0
-1
-
400. yuri 2026/09/22(火) 10:01:52 ID:iiVrVVo9iz [通報]
>>398返信
いろんな人が集まる匿名掲示板はコミュニケーションが難しいですね
知的水準は高くなくてもいいと思うし生活に関わるので住宅ローンの話をするのも問題ないと思うんですけど、言い争いになるのはなぜなんだろうと不思議です
私は誰が何を言ってたとか、誰が正しいとかでそこまで争う気持ちが分からないんです
仮説→修正が日常茶飯事というか、データや現象だけを見ているからなのかな、自分の仮説が間違ってた、みたいなのはいくらでもあるからです+2
-1
-
401. yuri 2026/09/22(火) 10:11:25 ID:iiVrVVo9iz [通報]
>>399返信
資料ありがとうございます
私は直感的に感じたことを好き勝手に話しているだけなので、そんなに知識ないし全然釈迦に説法とかではないです🙇♀️
これは私の想像なんですけど
植田総裁のレベルになってくると思考の背景を理解できる人はかなり減ってきそうだと思っています
見えているものが違う人同士がコミュニケーション取るのは難しくて
ロジックで相手を説得できないとなると、脅しや圧力、怒りのような感情で押してくる人もいるから
きっと多くのリーダー、イノベーターが、同じような内外の圧力や無理解による厳しい経験をしているんだと思います
厳しい環境でも折れない心というのが大事なのかもしれなくて、考えさせられます+3
-1
-
402. 匿名 2026/09/22(火) 10:22:56 [通報]
一人で延々と返信
自分で自分としゃべってるwww+2
-0
-
403. yuri 2026/09/22(火) 13:37:27 ID:iiVrVVo9iz [通報]
>>398返信
あと、私思うんですけど怒りは体に悪くて
長期的には心血管系、免疫系、認知機能など全身に影響しますからコストが大きいです
私の感覚でいうと、掲示板でのコメントにそこまでのコストを払う必要はないと思います🙂+1
-2
-
404. yuri 2026/09/24(木) 09:53:28 ID:iiVrVVo9iz [通報]
>>396返信
今勉強で時間がなくて資料ちゃんと読めないんですけど、課題終わったらまた読みます🙇♀️
金融機関の財務についてはイールドカーブの形状も考えていました
短期金利と長期金利の上昇バランスです
日銀のテーパリングでは確かスティープ化させる感じに操作が入ってたと思うんですけど…
金融機関は利鞘で収益を得るので、この辺りはすごくシビアにみていますよね
米国などでは固定金利がメインと聞いたので、金融緩和が長く続いた日本は少し特殊な感じになっているのかなと思いました+1
-1
-
405. Hicks 2026/09/25(金) 00:42:15 [通報]
>>404返信
収益構造上、銀行にとってはスティープな順イールドカーブが望ましい
銀行視点で考えると長期金利上昇して短期金利がじわじわ上がるのが望ましい
ただし金利上昇局面では資料で説明したとおりALMが重要になってくる、銀行の腕の見せ所
昨今の日銀の政策は銀行にとっては理想的な経路を辿っていると言える
ゆっくりじっくりの利上げに十分に対処できる状況は日本の金融機関にとっては幸運
2022年頃の欧米のような急激な短期金利上昇、逆イールドは銀行にとっては最悪な状況
ALMに疎い銀行の破綻が起きたのは当然
ちなみに中央銀行が最終的に目指すイールドカーブはフラットなほう
景気には長期金利が影響するが、スティープ化してるとインフレ高騰に対処するために政策金利を引き上げても長期金利がすぐに上昇するとは限らないんで、政策金利を引き上げると長期金利もすぐに引き上がるフラットなイールドカーブが政策としては望ましい、これは金融政策の基本のキ
ターミナルレートに到達していた少し前の米国や欧州はそのような状況だったわけ
+1
-1
-
406. yuri 2026/09/25(金) 18:30:38 ID:iiVrVVo9iz [通報]
>>405返信
詳しくありがとうございます
私思い出していたんですが、植田総裁が2023年の所信表明で、日銀の重要な責務として、持続的、安定的な物価の安定の実現に加えて、金融システムの安定と発言されていたんです
だから、プルーデンス政策もかなり意識されているように思っています
日銀の金融リスクレポートでも、金利リスクと金融機関のデュレーションギャップについて報告されていました
SVB破綻は確かかなりポートフォリオの偏りがあったと思うんですけど、欧米のような急激な金利上昇は、逆イールドを引き起こして金融機関の財務状況を悪化させて金利リスクを高めるので、避けたいと考えている気がしました+0
-0
-
407. Hicks 2026/09/27(日) 13:55:11 [通報]
>>406返信
企業活動が円滑に行われるためには金融システムが堅牢であることが必須
物価安定とともに、金融機関に配慮するのは日銀の重要な仕事でもある
しっかりインフレが存在して、それに対応する形でちゃんと金利が生まれることは経済全体にとっても金融機関にとっても望ましいのは言うまでもないと思う
インフレでもないのに、金融機関のために金利を引き上げるなんてのは論外だけどね
しっかりインフレが定着してきたから金融機関にも目配せできるんよ+0
-0
-
408. yuri 2026/09/27(日) 20:15:12 ID:iiVrVVo9iz [通報]
>>407返信
ありがとうございます
そうですよね、金融システムの安定は、金融機関だけの話ではなくて、経済全体にとっても大切なことなんだと思います
ゼロ金利との闘い、という植田総裁が書かれた本を読んだことがあるんですけど
その中に、バブル崩壊後の銀行破綻や信用収縮による実体経済へのマイナスの影響について書かれていたと記憶しています
2%のインフレターゲットは捕捉しつつあって、あとはソフトランディングさせ定着させること
フェーズが変わった、と言われていたのがとても印象的でした
実質賃金もプラスになって、さまざまな指標がその兆候を示しつつあるのかなと思いました
これまで日銀は何度も利上げしようとしてできなかったけど、植田日銀がついに達成するんでしょうか
あるエコノミストの方が、日本は長い冬眠から醒める、みたいな表現をされていたけど、どんなふうに変わっていくのかなってどきどきします
インフレの世界ってどんな感じなんだろうって思います+0
-0
-
409. yuri 2026/09/27(日) 20:35:10 ID:iiVrVVo9iz [通報]
>>407返信
植田総裁が市場や政治からの圧力を受けてもぶれずに政策を進めてこられたのは
日本の実体経済の崩壊を見てきて、そしてそこからの再生の難しさを知っているからこそからなんじゃないかと思っています+0
-0
関連トピック
-
![]()
42コメント2021/06/14(月) 11:36
「歌ネタ王決定戦」今年で終了 13年から開催、16年はかまいたち優勝
-
![]()
143コメント2024/02/17(土) 01:31
日銀、金融緩和の現状維持を決定 マイナス金利解除せず
-
![]()
119コメント2024/05/10(金) 10:15
日銀の利上げで生じる「奨学金」の思わぬ誤算、貸与利率が10年ぶり高水準、増加する返済負担
-
![]()
2105コメント2024/04/11(木) 20:29
日銀、マイナス金利解除へ 17年ぶり利上げ、19日決定
-
![]()
197コメント2024/05/28(火) 21:55
長期金利 一時0.985%まで上昇 11年ぶりの高水準に 3日連続上昇 背景にあるのは“日銀の追加利上げ”観測
-
![]()
25コメント2025/05/28(水) 09:45
関税影響で“利上げ見送り”か 日銀金融政策決定会合
-
![]()
147コメント2025/07/18(金) 09:27
日銀、金融政策の維持決定 国債買い入れは26年4月から減額幅縮小
-
![]()
132コメント2025/12/19(金) 13:16
日銀、0.75%に利上げへ 来週の決定会合で、30年ぶり水準 賃金改善の継続見込む
-
![]()
847コメント2026/07/17(金) 11:44
【速報】日銀、利上げを決定 去年12月以来 政策金利1%程度に 31年ぶり水準
-
![]()
124コメント2026/09/16(水) 06:14
30年ぶり高水準続く長期金利 さらに上昇 中東情勢や日銀利上げ観測で


削除すべき不適切なコメントとして通報しますか?
いいえ
通報する

日銀はこれまで、経済・物価・金融情勢を見極めながら、おおむね半年に1回のペースで利上げを実施してきた。3か月での利上げ決定は、2024年3月にマイナス金利政策などの大規模な金融緩和策を終了した後では最も短い間隔となる。新たな政策金利は1995年以来31年ぶりの高い水準で、今月24日から適用する。