

- 1
- 2
-
1. 匿名 2026/06/16(火) 12:26:58
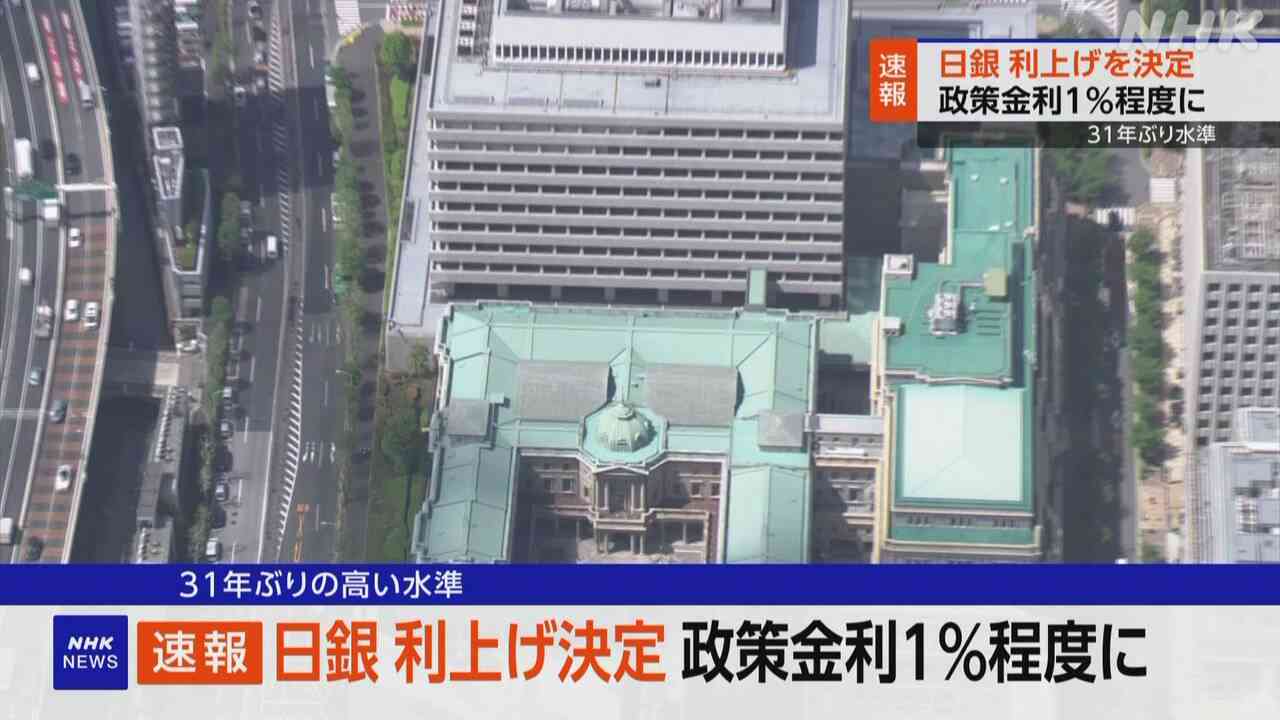
![【速報】日銀、利上げを決定 去年12月以来 政策金利1%程度に 31年ぶり水準]() 出典:imgu.web.nhk
![日銀が利上げを決定 政策金利1%程度に引き上げ 31年ぶり高水準 物価上昇抑えるねらい 金融政策決定会合で | NHKニュース | 日本銀行(日銀)、金利、金融]() 日銀が利上げを決定 政策金利1%程度に引き上げ 31年ぶり高水準 物価上昇抑えるねらい 金融政策決定会合で | NHKニュース | 日本銀行(日銀)、金利、金融news.web.nhk
【NHK】日銀は16日まで開いた金融政策決定会合で、利上げに踏み切ることを賛成多数で決めました。
政策金利としている短期の市場金利をこれまでの0.75%程度から、1%程度へと引き上げます。利上げは去年12月以来で、1%台の政策金利は1995年以来、31年ぶりとなります。
イラン情勢の影響による原油高や円安傾向で値上げの動きが広がる中、今の金利水準では、こうした動きが一段と加速する可能性があるとして、利上げによって物価の上昇を抑える必要があると判断したとみられます。+104
-31
-
2. 匿名 2026/06/16(火) 12:27:32
預金金利も上げてくれー+826
-13
-
3. 匿名 2026/06/16(火) 12:27:38
私バカだからよくわからんけど
これで円安がどうにかなるとか????+187
-9
-
4. 匿名 2026/06/16(火) 12:28:09
>>3
不況になるそうです。反日日銀。+22
-86
-
5. 匿名 2026/06/16(火) 12:28:11
中立金利まではまだまだ遠い
日銀は金利2%くらいまで上げないとダメだね+225
-22
-
6. 匿名 2026/06/16(火) 12:28:33
財務省解体デモやるべ+37
-27
-
7. 匿名 2026/06/16(火) 12:28:51
>>3
三橋貴明さんの解説観た馬鹿だから忘れたw+13
-18
-
8. 匿名 2026/06/16(火) 12:29:15
遅すぎるよ
今100歳くらいの人は利息高かったから、悠々自適だった
定年も55歳とかだったし
+436
-17
-
9. 匿名 2026/06/16(火) 12:29:16
家はもう買えないのかな+249
-5
-
10. 匿名 2026/06/16(火) 12:29:30
植田さんがプルプルしちゃう+25
-3
-
11. 匿名 2026/06/16(火) 12:29:40
追加利上げについてなんか言ってた?+7
-1
-
12. 匿名 2026/06/16(火) 12:29:49
予定通りでは?
+24
-4
-
13. 匿名 2026/06/16(火) 12:30:12
とりあえず消費税の悪税やめよう
+275
-7
-
14. 匿名 2026/06/16(火) 12:30:27
長期は?+5
-3
-
15. 匿名 2026/06/16(火) 12:30:55
>>10
植田総裁は高市さんに圧力かけられた心労で入院したよ+150
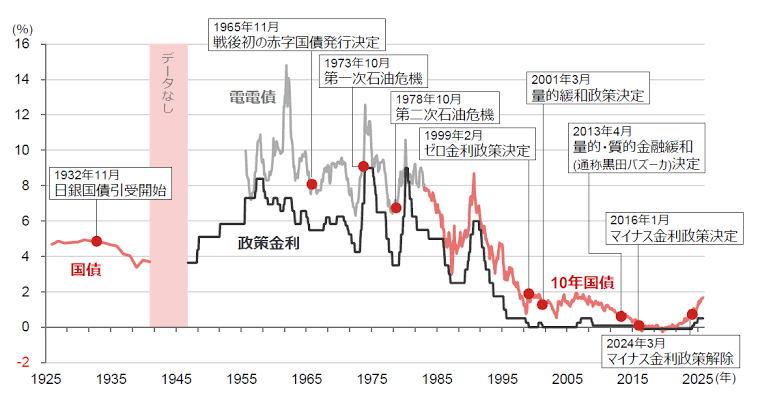
-26
-
16. 匿名 2026/06/16(火) 12:30:55
住宅ローン、変動だとどのくらい上がるの?+127
-2
-
17. 匿名 2026/06/16(火) 12:30:57
財務省のいいなり、コントロールされてる。
完全に独立した人が日銀の総裁ならね…+17
-18
-
18. 匿名 2026/06/16(火) 12:31:49
>>3
1%じゃどうにもならない+245
-6
-
19. 匿名 2026/06/16(火) 12:31:54
>>8
グローバリズム終わらて日本国民に還元して金利もつけて経済成長させよう消費税も要らん郵政も民営やめよう+217
-4
-
20. 匿名 2026/06/16(火) 12:31:58
コメント質問ばっかりw+15
-1
-
21. 匿名 2026/06/16(火) 12:32:06
>>15
財務省に命を狙われたんでしょう+102
-11
-
22. 匿名 2026/06/16(火) 12:32:24
>>2
上がってるよ。
金利上げ始めてから通帳に税引き後の金利とか書かれるようになっていたような。+211
-5
-
23. 匿名 2026/06/16(火) 12:32:36
サナは日本を救う天照大神です。
天照大神を日本人は崇拝します。
サナ、ファイティン!+0
-54
-
24. 匿名 2026/06/16(火) 12:32:46
焼け石に水+25
-3
-
25. 匿名 2026/06/16(火) 12:32:57
>>19
よこ
真逆のことが続々と起こるよこれから
+32
-4
-
26. 匿名 2026/06/16(火) 12:33:07
株価下がる?+14
-4
-
27. 匿名 2026/06/16(火) 12:33:09
>>16
ひえー。我が家破綻しちゃう+81
-20
-
28. 匿名 2026/06/16(火) 12:33:17
住宅ローンの10年固定ってどうなのー
ガン団信も保証料もいれて1%未満なんだけど
10年だけでも恩恵うけておくべき?+10
-12
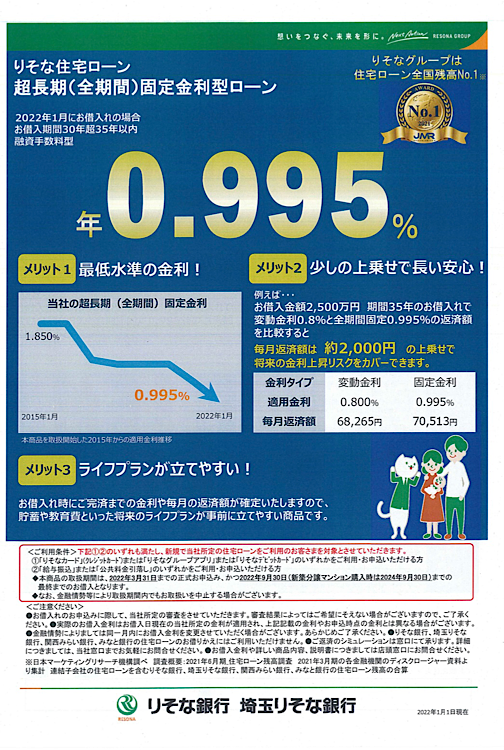
-
29. 匿名 2026/06/16(火) 12:33:17
>>3
本来は円高に振れるんだけど、あまりにも効力が小さすぎて多分円安傾向は止められない。
景気悪くなるリスクあるけど、このタイミングでやらないともう上げられないって事だと思う。+346
-6
-
30. 匿名 2026/06/16(火) 12:33:41
利上げするなら給与上げな
利上げしたら給与も上がる+109
-6
-
31. 匿名 2026/06/16(火) 12:33:44
バブル崩壊+6
-4
-
32. 匿名 2026/06/16(火) 12:33:56
もっともっと上げんかい+118
-21
-
33. 匿名 2026/06/16(火) 12:34:51
>>17
日銀の独立性を阻害してまともな舵取りをできなくさせていたのが高市政権なんだが+70
-15
-
34. 匿名 2026/06/16(火) 12:34:51
>>4
消費税減税
本気の少子化対策
無駄な利権ぶっ壊し
色々国民や中小零細企業にもに金まわるようにしないと経済良くなる兆しがみえないよね何もしなくても不況になる
+96
-4
-
35. 匿名 2026/06/16(火) 12:35:59
民主主義の足を引っ張ることを日銀が決めたそうです+5
-33
-
36. 匿名 2026/06/16(火) 12:36:32
ほとんど利息がつかなかった預金を預け直そうかな
+103
-2
-
37. 匿名 2026/06/16(火) 12:36:39
>>34
変な左巻きを処分するだけで色々と回復しますね+12
-2
-
38. 匿名 2026/06/16(火) 12:36:44
>>32
一気に上げられる仕組みになっていない。
国中が借金まみれだから、ゆっくり様子を見ながら上げるしか選択肢がないよね。+37
-4
-
39. 匿名 2026/06/16(火) 12:36:58
>>3
必見!![「利上げ」とはそもそも何なのか?〜日銀の決定が私たちに及ぼす影響を徹底解説[三橋TV第900回]三橋貴明・菅沢こゆき]() 「利上げ」とはそもそも何なのか?〜日銀の決定が私たちに及ぼす影響を徹底解説[三橋TV第900回]三橋貴明・菅沢こゆきyoutu.be
動画をご覧いただきありがとうございます!ぜひ、チャンネル登録、高評価、コメントをお願いします。チャンネル登録はコチラ▶︎http://dpweb.jp/38YouTube =========== 月刊三橋会員にご入会いただくと、『三橋TV』を誰よりも早くご視聴いただけます。 『月刊三橋...
+20
-10
-
41. 匿名 2026/06/16(火) 12:37:36
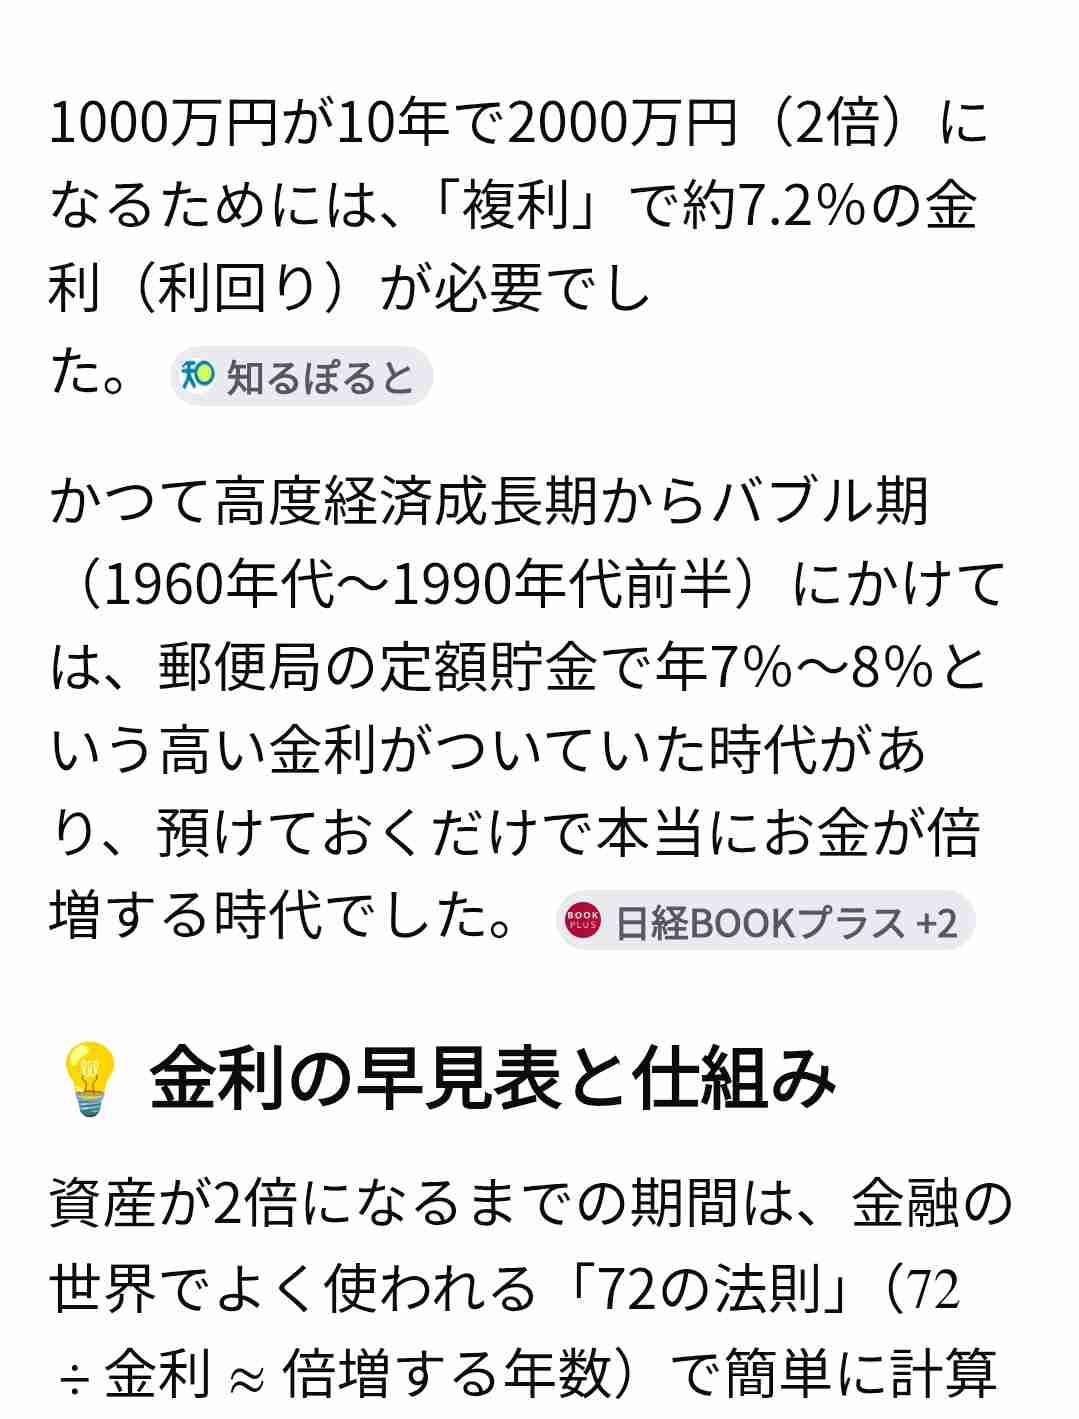
>>17
工作員が調子に乗ってるのが良い証拠+9
-2
-
42. 匿名 2026/06/16(火) 12:38:33
>>33
どういう意味?+5
-6
-
43. 匿名 2026/06/16(火) 12:38:48
>>1
利上げで物価上昇が抑えられる仕組みがよくわからん
金融株とか買えばいいのかな
不動産はダメっぽいね+6
-1
-
44. 匿名 2026/06/16(火) 12:38:56
このスピード感のなさ
そりゃ日本も衰退するわ+151
-5
-
45. 匿名 2026/06/16(火) 12:38:56
>>3
なる
低金利通貨である円で借入してた人達が運用していた海外資産を売却して得た外貨を円に変えて返済する
だから不動産や株のバブルも弾ける気がする+29
-8
-
46. 匿名 2026/06/16(火) 12:39:08
>>3
バカをネットから排除してくれー+11
-33
-
47. 匿名 2026/06/16(火) 12:39:17
>>22
普通預金でも金利が増えたよね。
+110
-2
-
48. 匿名 2026/06/16(火) 12:39:47
>>13
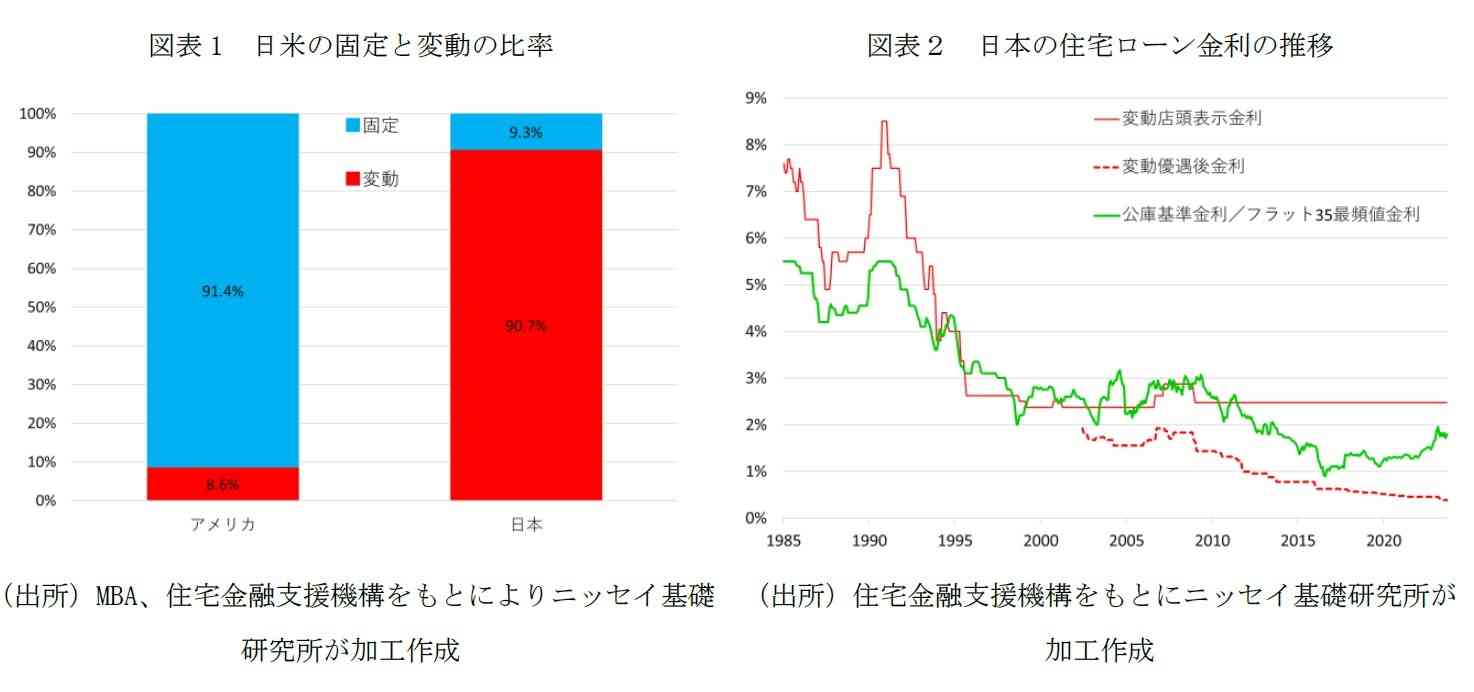
ザイムを解体しないと無理でしょうね+64
-5
-
49. 匿名 2026/06/16(火) 12:40:38
自動積立定期預金がいつの間にか利息上がってるし複利計算で雪だるま式に増えてる
まだまだこれからだけど+10
-1
-
50. 匿名 2026/06/16(火) 12:40:46
>>42
脳足りんの工作員に聞いても無駄さ+11
-7
-
51. 匿名 2026/06/16(火) 12:41:00
>>35
なんで
インフレを抑えるために利上げするのはセオリー通りの対策だよ
中学校の教科書にも出てる+62
-4
-
52. 匿名 2026/06/16(火) 12:42:30
投資家が去っていったあとに一気に上げるのかなー+4
-2
-
53. 匿名 2026/06/16(火) 12:42:38
>>1
住宅ローン(変動金利)の人やばくない?+98
-7
-
54. 匿名 2026/06/16(火) 12:42:40
よし!定期預金入れちゃう!+30
-3
-
55. 匿名 2026/06/16(火) 12:42:51
上の世代が老後は働かずに生きていけたのを見てきたから、働けと言われてもしたくない
というか、そんなの健康な人と体力がある人と働きたい人の一部じゃん
何で生まれたら一生労働なのか+99
-2
-
56. 匿名 2026/06/16(火) 12:43:04
4パーセントにしてくれたらニーサやめる+78
-4
-
57. 匿名 2026/06/16(火) 12:43:41
5%までいくか+9
-6
-
58. 匿名 2026/06/16(火) 12:44:48
ローンがまた上がるかぁ。つらいな+60
-0
-
59. 匿名 2026/06/16(火) 12:45:21
株も債券も下がるね
ニーサも目減りするね+15
-7
-
60. 匿名 2026/06/16(火) 12:45:28
>>53
急いで、繰り上げするのもよくないんだよ
団信があるから
余力があれば、運用するべし
+53
-14
-
61. 匿名 2026/06/16(火) 12:45:30
>>53
助けて+7
-19
-
62. 匿名 2026/06/16(火) 12:45:53
>>53
全然まだ大丈夫よ。
これから借りる人は色々計算した方が良いかもね。+60
-7
-
63. 匿名 2026/06/16(火) 12:46:03
株価7万超だって!+24
-4
-
64. 匿名 2026/06/16(火) 12:46:22
でも、マーケットは織り込み済みなのかな
円に変化なし
160円のままだよ
やっぱりアメリカの利上げがあるからだよね
金利差変わらないから+75
-0
-
65. 匿名 2026/06/16(火) 12:46:23
とりあえず、課税最低限を上げてください
生活保護と同額、控除してください+7
-1
-
66. 匿名 2026/06/16(火) 12:46:35
遅いよー
何もたもたしてんのよー+8
-4
-
67. 匿名 2026/06/16(火) 12:46:41
これから住宅ローン組む人は大変だろな
家を建てるための建築材料費の高騰に加えて金利まで上がるのだから
+93
-1
-
68. 匿名 2026/06/16(火) 12:47:05
>>63
キオクシアなんてあっという間に10万行きそう+4
-3
-
69. 匿名 2026/06/16(火) 12:47:15
>>60
団信あっても使ってチャラになる比率どれくらいなんだろう
借りた年齢にもよるだろうけど、若くてもガンになったりもするし、使わないで全額返済の方が多そうなんだよね+53
-0
-
70. 匿名 2026/06/16(火) 12:47:23
>>28
10年後に金利が4パーになっていたとして残り25年はその金利で払えそう?+12
-2
-
71. 匿名 2026/06/16(火) 12:47:49
>>68
日経はキオクシアと他の半導体で持ってるようなものだよね+45
-1
-
72. 匿名 2026/06/16(火) 12:47:55
>>53
ヤバくないでしょ
まだ変動のが安い+99
-24
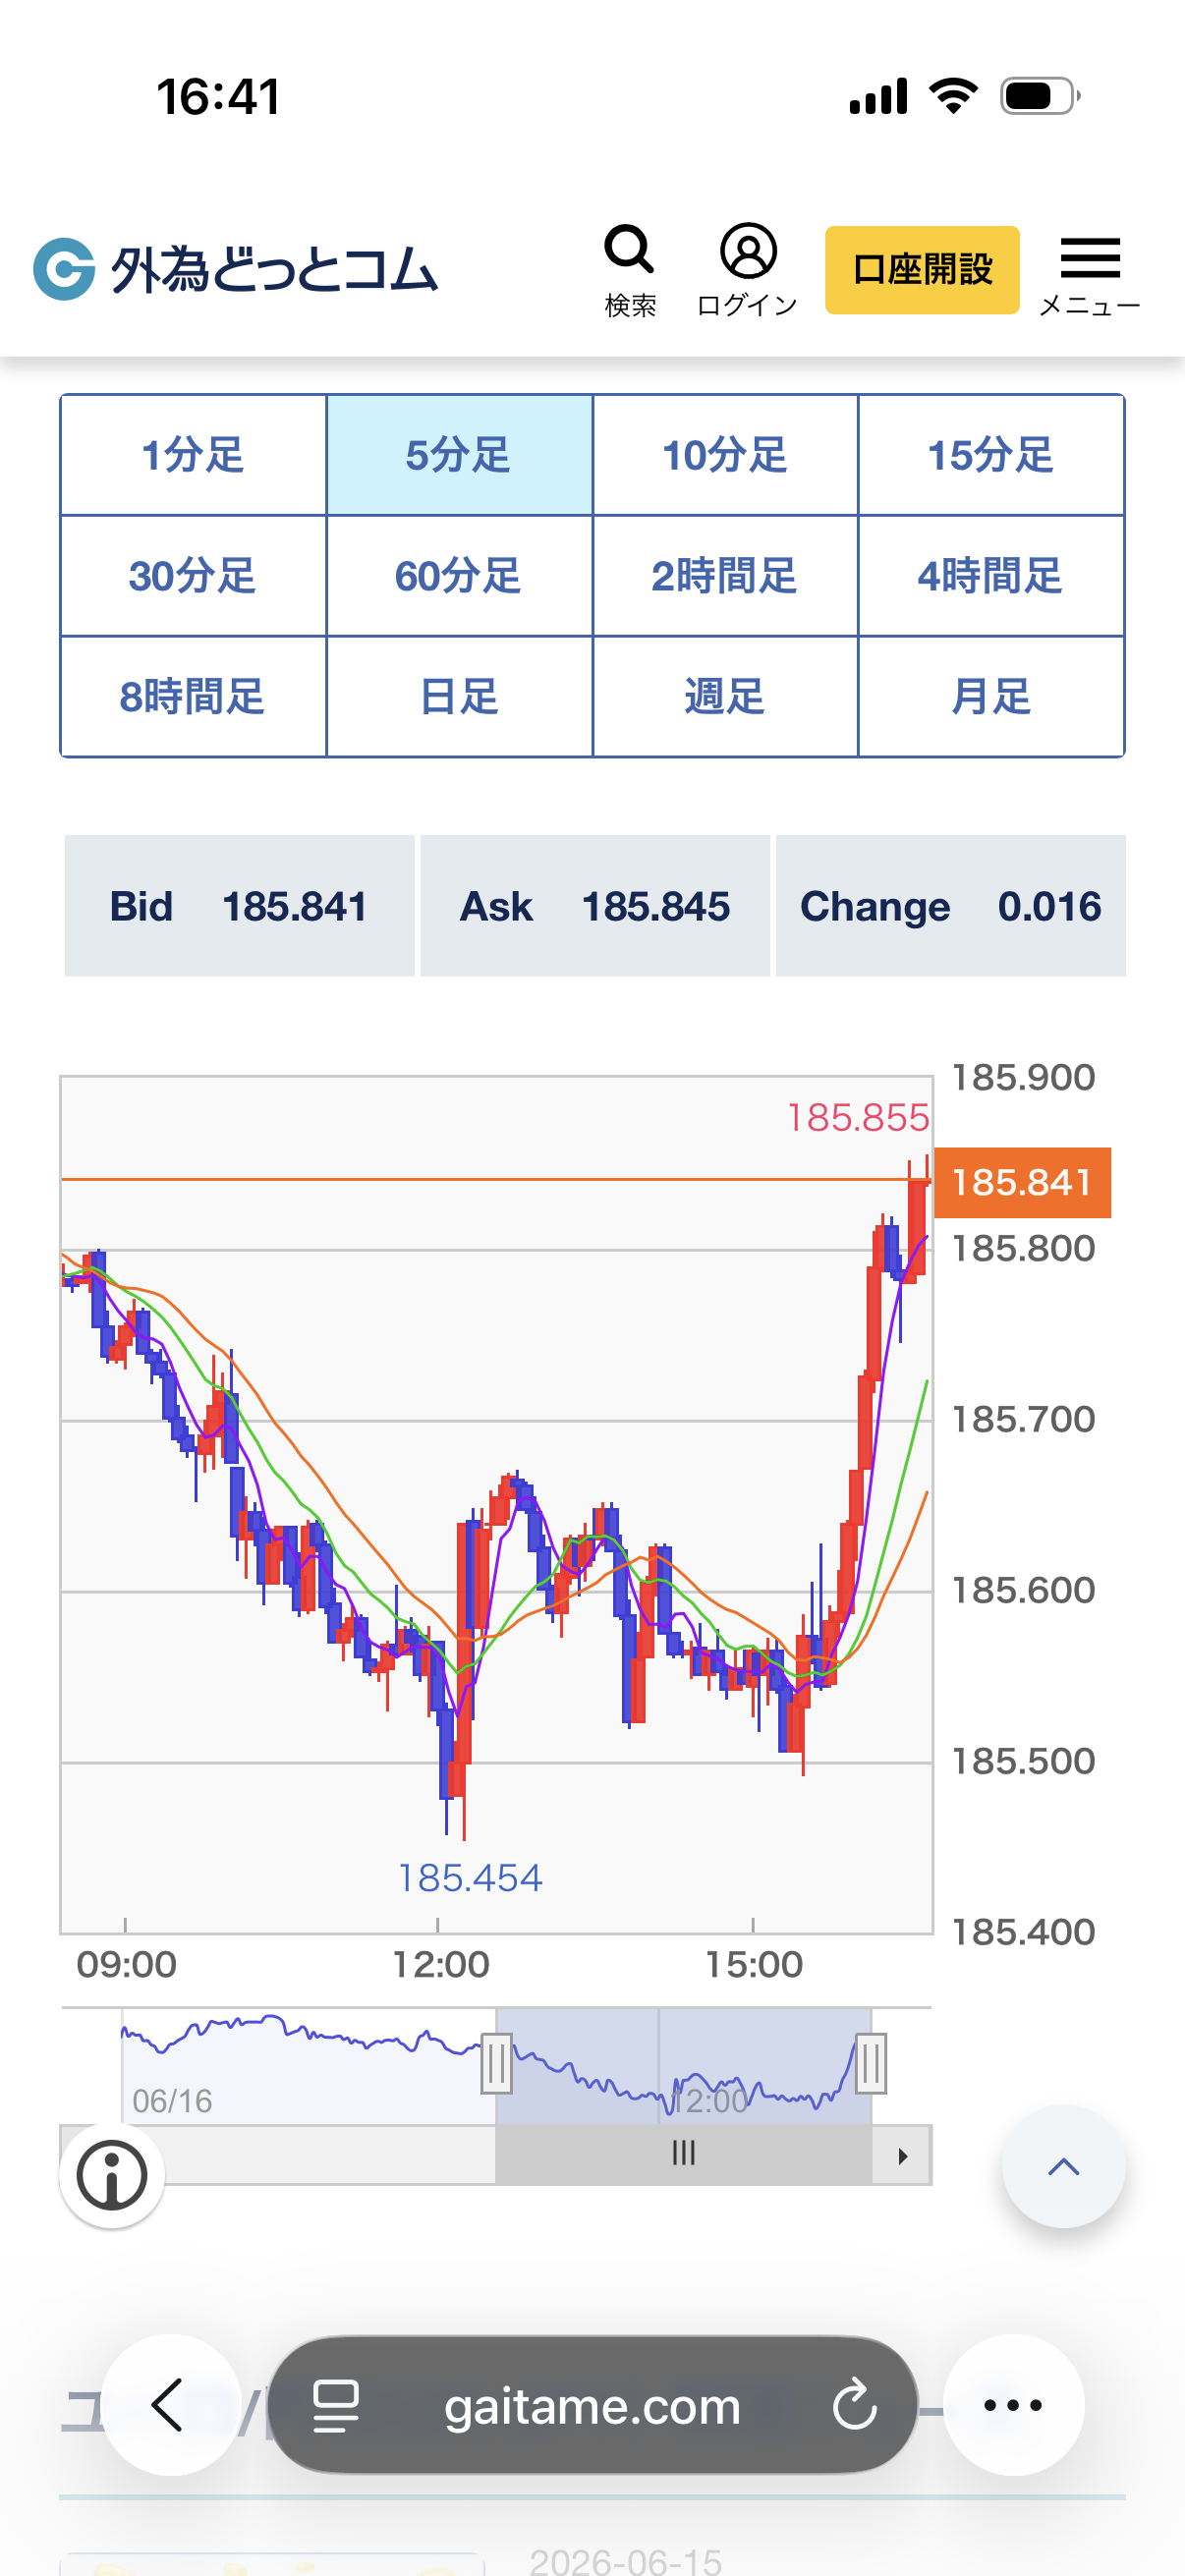
-
73. 匿名 2026/06/16(火) 12:48:16
フルローンでペアローンの変動のスリーコンボ組は大変だろな+51
-1
-
74. 匿名 2026/06/16(火) 12:48:33
>>8
定年も55歳良いなぁ!せめて国民年金、55歳までとか選べるようにして欲しい。+135
-3
-
75. 匿名 2026/06/16(火) 12:48:42
>>1
それでも昔と比べたら、まだまだ低い![【速報】日銀、利上げを決定 去年12月以来 政策金利1%程度に 31年ぶり水準]()
+39
-2
-
76. 匿名 2026/06/16(火) 12:49:02
>>69
生命保険に加入するよりは団信の方が安いんだよね
うちは、繰り上げせずに国債やNISAで運用しておく
+25
-3
-
77. 匿名 2026/06/16(火) 12:49:03
>>68
これからドカンと下がるよ
半導体はサイクルがあるからね+24
-1
-
78. 匿名 2026/06/16(火) 12:49:19
住宅ローン上がるから怖い+29
-0
-
79. 匿名 2026/06/16(火) 12:49:19
>>70
ならない、ならない
4%なんてやったら日本が終わるよ
どれだけ借金あると思ってんの?+5
-21
-
80. 匿名 2026/06/16(火) 12:49:29
>>1
今までのほぼゼロ金利が長年続いていたことが異常だった
そして国民がそれが当たり前と思ってたことも異常だった+130
-6
-
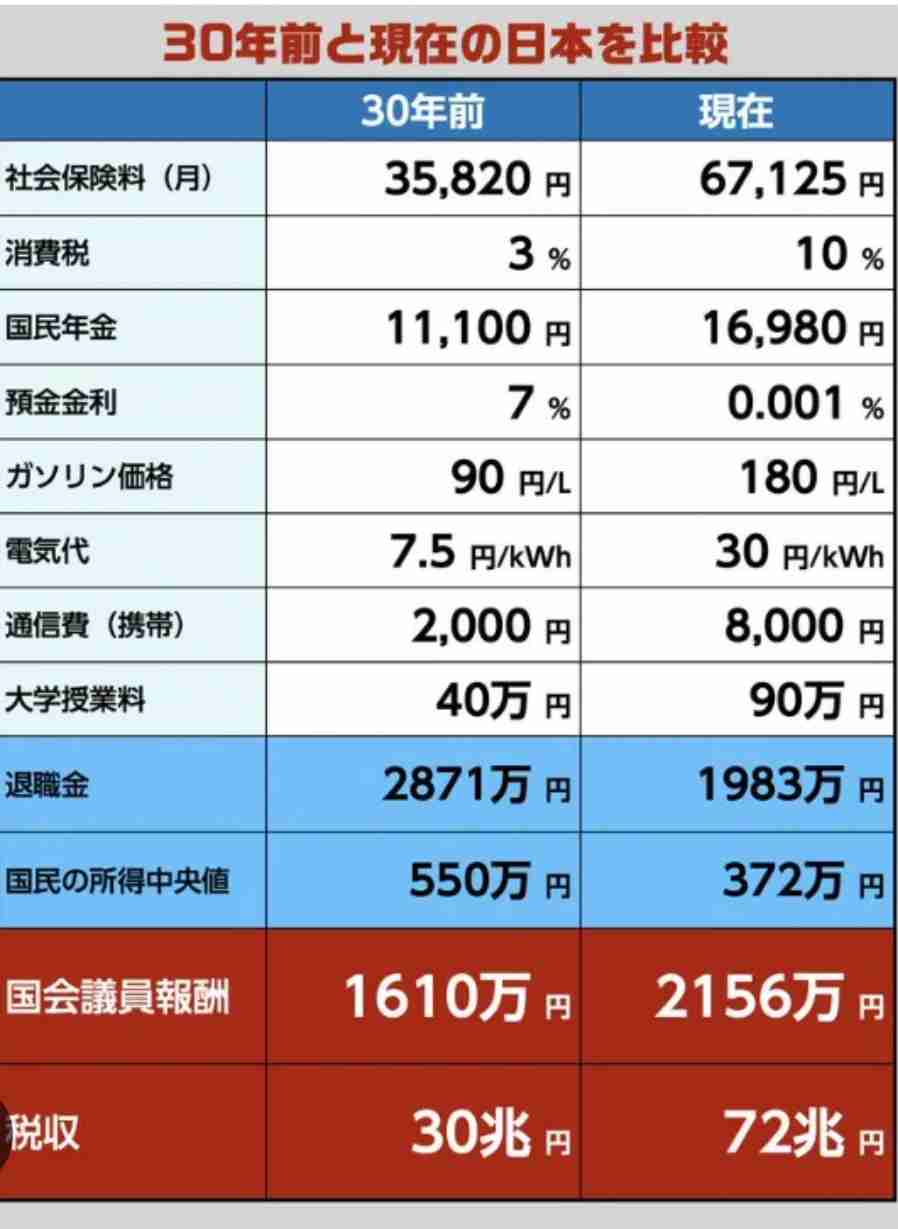
81. 匿名 2026/06/16(火) 12:49:31
>>64
FRBが利下げするまではこの流れが続くかもね。+4
-0
-
82. 匿名 2026/06/16(火) 12:50:03
>>26
一時的にドカンと下落するね。
銀行や保険会社(金融株)は貸し出す金利が上がって儲かるので、株価は逆に爆上がりすることが多い。
内需(輸入)企業は円高の恩恵を受けるので、ニトリや電力会社などは耐えたり上がったりする。+4
-11
-
83. 匿名 2026/06/16(火) 12:50:09
>>74
それが、55歳で定年しいて100歳まで生きてるから、社会保険料が大変なことになってると思う
現役時代より、年金受給生活の方が長いじゃん。+59
-6
-
84. 匿名 2026/06/16(火) 12:50:36
>>75
だから日本は終わらない+0
-1
-
85. 匿名 2026/06/16(火) 12:51:09
>>67
子育て支援が手厚いし、世帯年収が爆上がりしてるからなんとかなると思うけど
+11
-24
-
86. 匿名 2026/06/16(火) 12:51:37
>>80
郵政民営化とかどうでもよかったね
リストラだらけ
低金利
最悪+55
-0
-
87. 匿名 2026/06/16(火) 12:52:25
>>53
変動をカツカツで組んでる人はいない(はず)+33
-15
-
88. 匿名 2026/06/16(火) 12:52:41
>>61
5年ルール・125%ルールがあるか確認した方がいい
繰り上げ返済用に貯金する(元本を減らす)とか固定金利への借り換えをシミュレーションしてみて+5
-4
-
89. 匿名 2026/06/16(火) 12:53:04
>>28
期間限定固定なんて一番無意味だと思う+48
-4
-
90. 匿名 2026/06/16(火) 12:53:52
>>2
定期また上がるみたいよ
ガルで読んだけどこれから上がるからもうちょっと待てとゆうちょ?で言われたとか+90
-2
-
91. 匿名 2026/06/16(火) 12:55:01
>>67
ちょっと前が格安だったから損な感じはあるよね+5
-1
-
92. 匿名 2026/06/16(火) 12:55:13
>>77
下がる理由がないけど
AIはもはや核兵器と同じように持ってないと詰む
トランプが戦争に使ったからね+1
-2
-
93. 匿名 2026/06/16(火) 12:55:15
>>28
期間固定って固定終わったら借り換えるの前提って聞いて、私はめんどいから期間固定はやめた
10年後に持病あったら団信もとおりづらくなるし
固定の10年間で繰り上げしまくって元本かなりへらすとかなら期間固定も良いのかもしれないけど+26
-3
-
94. 匿名 2026/06/16(火) 12:55:39
>>87
ここ数年の超低金利(0.3%〜0.4%とか)をいいことに、「今が安いから、借りられる限界マックスまで借りちゃえ!」と、予算カツカツで変動ローンを組んでしまった人が山ほどいるらしいよ。+87
-1
-
95. 匿名 2026/06/16(火) 12:56:03
>>81
しばらくは150〜160のレンジだね+3
-0
-
96. 匿名 2026/06/16(火) 12:56:24
>>80
ゼロ金利長かったね
+38
-4
-
97. 匿名 2026/06/16(火) 12:56:31
>>86
は?
郵政の中身は海外に売られたじゃん+8
-2
-
98. 匿名 2026/06/16(火) 12:56:52
>>64
FRBの動き以前に日銀の国債買い入れの減額停止も発表してるから
円安要因になってる+0
-0
-
99. 匿名 2026/06/16(火) 12:57:40
そうなんだ
うちは、あと半分で
全額返済しようと思えばできるけど
まだ、教育費が必要なので現状維持
運用しておくよ
+5
-2
-
100. 匿名 2026/06/16(火) 12:57:58
>>94
うちの友人も!
金利上がったら困るー!って言ってる
いや、まだ上がるし…冬も0.25上げるし
とりあえず2%までは目指すはずだし…+65
-2
-
101. 匿名 2026/06/16(火) 12:58:13
>>2
あがるよ!+41
-2
-
102. 匿名 2026/06/16(火) 12:58:14
>>74
老後も楽しそうだったよ
そういうの見てるから、あなたたちの年代は最期まで働いてねと言われても嫌なんだよね
だって無病で60歳の人なんてほぼいないし、ゴールがないってつらいもん+98
-5
-
103. 匿名 2026/06/16(火) 12:58:40
>>88
5年後には上がる😅+8
-0
-
104. 匿名 2026/06/16(火) 12:59:06
>>57
行かない
2%が限界+8
-1
-
105. 匿名 2026/06/16(火) 12:59:22
>>56
わかる
小心者だから辞めたい
ニーサも大した金額入れてないけどね+28
-2
-
106. 匿名 2026/06/16(火) 12:59:47
>>72
何と比べて安いの?
そんなもん現時点の金利で比べたらずっと変動の方が安いでしょ
10年前5年前に固定で組んだ人と変動で組んだ人なら既に変動の人の方が上回ってるのでは?+63
-10
-
107. 匿名 2026/06/16(火) 12:59:48
>>59
下がらないよ
だってアメリカとの金利差は変わらないから+11
-1
-
108. 匿名 2026/06/16(火) 13:00:49
>>100
私だったら、家が高く売れる今のうちに売却して、身の丈に合った賃貸や中古物件に引っ越すかも……+24
-4
-
109. 匿名 2026/06/16(火) 13:01:27
>>53
これからローン組む人に比べたらまだ家が安い時期に買えて良かったのではと思うけど
+115
-0
-
110. 匿名 2026/06/16(火) 13:02:35
>>108
よこ
知り合い何名かそれしてる
東京駅通勤圏内だから余裕でプラスで売れて家は買い替えたり実家に帰ったり色々だね+26
-1
-
111. 匿名 2026/06/16(火) 13:02:54
>>106
10年前(2016年頃)
変動金利: 0.5〜0.8%台
10年固定: 1.0〜1.5%台(フラット35は0.9%台まで低下した時期も)
5年前(2021年頃)
変動金利: 0.3〜0.5%台(マイナス金利下)
10年固定: 1.0〜1.5%台(フラット35は1%台前半)
現在(2026年6月)
変動金利: 0.85〜1.0%前後
住宅ローン金利10年固定: 3%〜
変動のが安いよ+6
-22
-
112. 匿名 2026/06/16(火) 13:02:56
>>109
よこ
今後安くなる要素がないもんね+43
-3
-
113. 匿名 2026/06/16(火) 13:03:31
利上げしたら市民の生活はどうなる?+2
-1
-
114. 匿名 2026/06/16(火) 13:03:33
「今の金利なら、あなたの年収で7,000万円まで組めますよ!」
「家賃払うよりマイホーム買った方が安いですよ!」
こういうセールストークに乗せられて、頭金ゼロ、ボーナス払い併用、35年フルローンで買った人たちがいるんだよね+67
-3
-
115. 匿名 2026/06/16(火) 13:03:34
>>16
0.3くらいかな+6
-1
-
116. 匿名 2026/06/16(火) 13:03:56
>>112
ないね
地方は安くなると思ってたけど資材と人件費爆上がりだし+31
-0
-
117. 匿名 2026/06/16(火) 13:03:59
>>72
5年前あたりの固定の金利と同じかそれ以上になったよ
同じ時期の固定と変動を比べても意味ないよ
固定が先に上がるから+53
-1
-
118. 匿名 2026/06/16(火) 13:04:42
>>114
いわれたいわれた
ちょうど7000万
そんなん、買えるかーと、もっともっと安い物件にしたけど+28
-1
-
119. 匿名 2026/06/16(火) 13:05:07
>>2
いや、預金金利も上がるよ+132
-2
-
120. 匿名 2026/06/16(火) 13:05:15
50年ローンで住宅購入する20代いるらしいけど、老化とか時代の流れで仕事の消滅とか織り込み済なんかな+16
-0
-
121. 匿名 2026/06/16(火) 13:05:41
>>118
賢明+11
-1
-
122. 匿名 2026/06/16(火) 13:07:13
>>72
意味不明
「昔」変動で借りた人が
なんで
「現在の」固定と比較しないといけないのよ?
+56
-2
-
123. 匿名 2026/06/16(火) 13:07:26
>>111
うち5年前で全期間固定0.5%だわ
40で建てたから返済期間20年にしたけど+13
-8
-
124. 匿名 2026/06/16(火) 13:07:41
>>113
定期預金、普通預金金利が上がる
変動型なら住宅ローンの利息が増える+20
-0
-
125. 匿名 2026/06/16(火) 13:08:02
>>120
これからも高騰するであろう都内の物件で適当なところで売る予定なんじゃないかな
50年ローン払い続けてそこに住む予定の人はいないと思われる+3
-2
-
126. 匿名 2026/06/16(火) 13:08:52
>>9
買えるんじゃない?
不景気になるじゃん 不動産価額落ちるち、それに金利上昇分下げなきゃ売れないじゃん
今ねぇ、微妙ながら高騰ちすぎて、東京から横浜、埼玉、千葉あたりにシフトちはじめてるんだな
景気落とさなきゃなんないの いつまでもこの状態続くと一般人飯食えねーち
月々値上げちてみな 近い将来食えなくなるよ
格差も広がるち 資産、財産持ってるのが金持ちになるじゃん それもインフレ続くと、金がただの紙切れになるち+18
-42
-
127. 匿名 2026/06/16(火) 13:08:57
>>53
(自レス)
いろんなレスが勉強になった
借金の総額が減り始めている状態での利上げだから、これからフルローンを組む人に比べたら、受けるダメージは少なくて済むってことか。+55
-1
-
128. 匿名 2026/06/16(火) 13:09:14
今の株価と不動産価格は明らかにおかしい
もっと金利を上げて、株価と不動産価格を下げなアカンよ+31
-7
-
129. 匿名 2026/06/16(火) 13:09:42
>>125
人口減少で中古物件は売れ続けるのかね?+3
-0
-
130. 匿名 2026/06/16(火) 13:10:02
>>5
1.75%までは上げるつもりでいるようね
円が弱すぎて3%くらいまで上げないと意味ない+72
-7
-
131. 匿名 2026/06/16(火) 13:10:11
>>104
なんで?+0
-0
-
132. 匿名 2026/06/16(火) 13:10:18
>>53
家買って10年以上の人達は余裕だと思う。
築5年以内の人たちはやばいね。大損だわ。+89
-6
-
133. 匿名 2026/06/16(火) 13:10:38
>>53
現在の金利水準(2026年6月時点)
変動金利: 0.85〜1.0%前後(適用金利)
10年固定: 2.6〜3.1%台(メガバンク)
フラット35: 3.21%(最頻金利、2026年6月)
今組むなら、変動の方が明らかに安い+2
-15
-
134. 匿名 2026/06/16(火) 13:11:21
>>2
どのくらい上がるかな?今普通の銀行の普通預金だと0.3くらいだけど+71
-0
-
135. 匿名 2026/06/16(火) 13:11:31
>>127
預金も上がるしね+11
-1
-
136. 匿名 2026/06/16(火) 13:11:45
>>94
よこ
しかもネット銀行でね+1
-0
-
137. 匿名 2026/06/16(火) 13:11:53
>>128
中小企業が死ぬよ+5
-9
-
138. 匿名 2026/06/16(火) 13:12:05
>>123
それは、ラッキーだね
10年前だから変動で0.65だった。今1.25
借り換えを検討したけど、事務手数料の方が高くてやめた
1.5になっても、トータルでそこまで上がるわけじゃないから慌てない
+28
-0
-
139. 匿名 2026/06/16(火) 13:12:09
>>129
場所によるよね+3
-0
-
140. 匿名 2026/06/16(火) 13:12:29
>>106
多分理解してない人がたくさんいる+28
-0
-
141. 匿名 2026/06/16(火) 13:12:30
植田総裁リフレ派にかなり叩かれたりしてるけど、黒田の異次元金融緩和の尻拭い死ぬほど大変だと思う
政府からもプレッシャー受けるし、入院したら仮病扱いされたりもしてるけど、こんな仕事してたら普通に体調崩すと思うよ
まずは体調万全にして上手く舵取りして欲しい+61
-3
-
142. 匿名 2026/06/16(火) 13:12:31
+37
-2
-
143. 匿名 2026/06/16(火) 13:12:35
>>129
そこは賭けだよね
失敗するか大成功になるか
+3
-0
-
144. 匿名 2026/06/16(火) 13:13:38
親世代と同居してローン払わない生き方もアリだと思うが広い家限定だろな+19
-1
-
145. 匿名 2026/06/16(火) 13:14:04
>>129
立地次第
地方のひとり1台車必須地域とかだと厳しい+3
-1
-
146. 匿名 2026/06/16(火) 13:14:26
>>85
爆上がりのカラクリ知らなくて草+0
-0
-
147. 匿名 2026/06/16(火) 13:14:29
>>133
今から組む人じゃなくて、以前に変動で組んじゃった人がヤバいという話では?+25
-2
-
148. 匿名 2026/06/16(火) 13:15:30
年単位で放置してて、利息が入る時(年2回)に記帳だけしてる口座があるんだけど、ここ数年の利息の増えっぷりが見てて面白い。ずっと1ケタだったのに、みるみる2ケタから3ケタへと上がってきてる。+24
-1
-
149. 匿名 2026/06/16(火) 13:15:31
>>126
都心近郊にシフトするフェーズはとうに過ぎたよ。郊外でもネームバリューのある駅近はめちゃめちゃ高い。+16
-2
-
150. 匿名 2026/06/16(火) 13:15:56
>>146
知ってるよ
共稼ぎが増えただけ
しかも、昔に比べると正社員率も上がってきてる
そのうえで子育て支援が手厚い
氷河期より裕福だと思うけど。+17
-0
-
151. 匿名 2026/06/16(火) 13:16:37
>>106
横だけど、借りた当時の固定と比べたらまだ安いよ+20
-8
-
152. 匿名 2026/06/16(火) 13:16:39
>>128
おかしいのは賃金よ+46
-2
-
153. 匿名 2026/06/16(火) 13:17:08
>>133
今しか見てないから昔に変動で借りた人で住宅ローン控除終えたあたりの人が固定にしておけばと後悔してる
変動もいくらまで上がるからわからないよ
過去トピ見れば分かるけど、「政策金利なんて1%にしたら経済が駄目になるから上がらない」と2年前位まではプラス沢山だったのがガルのリアル
そして今日、政策金利は1%になったからね+59
-2
-
154. 匿名 2026/06/16(火) 13:17:53
>>137
大丈夫、死なないと思うけど
前回のバブル崩壊後、お金を借りる企業は少なくなってるよ(そもそもお金を借りたがらない)+6
-1
-
155. 匿名 2026/06/16(火) 13:17:59
>>139
だといいけど⋯
あと、都会の住宅も外国人が買うからと値上がりしてったら、イタリアやハワイみたいに現地住民が住めなくなるから、それを懸念してる+4
-0
-
156. 匿名 2026/06/16(火) 13:18:01
ほんじゃこれからどんどん金利上げていきそう
+12
-3
-
157. 匿名 2026/06/16(火) 13:18:47
よく分からないけど変動で借りた人はまた数年後か数十年後に金利が下がる可能性もあるんでないの?+0
-9
-
158. 匿名 2026/06/16(火) 13:19:07
>>153
よこ
今までが異常だったことを理解できない人が多いね+35
-0
-
159. 匿名 2026/06/16(火) 13:19:41
>>87
カツカツ変動の方が多いに決まってるじゃん
ガルでは変動は一括で返せる人しかやらないよドヤっだけど+60
-2
-
160. 匿名 2026/06/16(火) 13:19:56
>>156
一応、想定では2%まで上がるよ
日銀の物価目標が2%だから、同率まで上げて来る+22
-2
-
161. 匿名 2026/06/16(火) 13:20:19
>>144
狭小住宅で階段多い家あるみたいだけど、年取ったらどうするんだろうとは思う
まあ、住み続けるか売るかの二択だろうけど
+4
-9
-
162. 匿名 2026/06/16(火) 13:20:33
>>131
日本の経済成長力(潜在成長率)は1%前後
成長が1%なのに金利が2%だと、「借金の方が重い」状態になる
企業の借金が重くなる
投資が減る
景気が悪くなる
それに日本の政府借金はGDPの250%超で、世界トップクラス
金利が2%を超えると
国債の利払いが急増
税金がどんどん利払いに使われる
医療・教育・福祉にお金が回らなくなる
借金が多すぎるので、金利を上げすぎると財政がパンク
だから政策金利2%が限界なんだよ
SONYかどこかは2.5%まで強気な予想をしてたけど、2.5%はこの一社だけだったよ
+9
-6
-
163. 匿名 2026/06/16(火) 13:20:47
>>26
そうならないように事前にニュースにして織り込ませてる+21
-0
-
164. 匿名 2026/06/16(火) 13:20:52
>>148
高みの見物で草
贅沢な通帳の楽しみ方やな
何もしてないのに、記帳するたびにちょっとしたランチ代や飲み代が勝手に振り込まれてる状態裏山+28
-1
-
165. 匿名 2026/06/16(火) 13:20:57
>>161
余計なお世話だと思うよ^ ^+12
-4
-
166. 匿名 2026/06/16(火) 13:21:20
>>137
ゾンビ企業に死んで貰わないと、日本経済は終わる+31
-2
-
167. 匿名 2026/06/16(火) 13:21:50
>>133
今の固定とこれから先の変動を比べるんだよ
何で今の固定と変動比べてんの+20
-0
-
168. 匿名 2026/06/16(火) 13:22:21
そもそも何十年低金利やってきてんだよー
こつこつ真面目に貯めた人が損する世界なんて変じゃん
一発当てたい人向けの世界より+46
-3
-
169. 匿名 2026/06/16(火) 13:22:58
>>153
ガルは金利上げたらローン破綻する人多くなるから日銀は上げないよ!とかバカみたいなこと言ってるコメにいつも大量プラスだった+79
-5
-
170. 匿名 2026/06/16(火) 13:23:54
>>1
こんな程度じゃあ、円安は進むよ!
もっと市場を驚かせないとダメ!+9
-3
-
171. 匿名 2026/06/16(火) 13:24:07
>>26
もう2か月くらい前から日銀は上げるしかない状況なのはマーケットも織り込み済みだよ
ベッセントもそのために来たんだろうしね
今日の株価見てみて
イランとの終結のが遥かに力があって、今日は世界中の株や金まで上がってる
+52
-0
-
172. 匿名 2026/06/16(火) 13:24:39
>>165
不快に思われたなら謝ります
こないだデザイナーズ住宅で3階建ての階段多い家がテレビであってて、売るとしても売れるか?と思う間取りだったんで+6
-15
-
173. 匿名 2026/06/16(火) 13:24:49
>>9
家の価格は下がってくるかもね+7
-34
-
174. 匿名 2026/06/16(火) 13:25:03
>>169
確かにそんなレスばかりだったね+22
-1
-
175. 匿名 2026/06/16(火) 13:25:08
>>157
んー当面下がることはないかな
インプライドフォワードレートの試算だと10年後の変動金利が2.3%〜3.8%水準まで上がるって言われてるけど、こればっかりは景気の状況次第だから結局はわからん+12
-1
-
176. 匿名 2026/06/16(火) 13:25:17
>>120
物件売ってローン完済して住み替え予定の人はいるやろうね
ただ、金利上がって物件価格下がったらキャピタルロスが出るね+3
-1
-
177. 匿名 2026/06/16(火) 13:25:38
>>16
これまで4回利上げしてるから、マイナス金利の時に変動で組んでる人だったら、1%は上がるんじゃないかな。+97
-1
-
178. 匿名 2026/06/16(火) 13:25:50
>>170
ムリだよ+0
-0
-
179. 匿名 2026/06/16(火) 13:25:53
>>137
外人の会社潰れてほしい+11
-1
-
180. 匿名 2026/06/16(火) 13:26:34
>>160
それは間違い
潜在成長率による
潜在成長率が1%もあれば3%程度上がってもおかしくないし、潜在成長率がマイナス域ならば2%も上げられない+0
-4
-
181. 匿名 2026/06/16(火) 13:26:38
>>158
変動フルローンみたいな人いるからね
貸す銀行も悪いけど借りる方も調べないから悪い+20
-4
-
182. 匿名 2026/06/16(火) 13:27:35
>>169
正常性バイアスだろうね+31
-3
-
183. 匿名 2026/06/16(火) 13:28:36
>>53
まだ1%しか利上げしてないのにやばいなら、そもそも許容範囲を超えたローンだったってこと。
固定だと最初から1%超えてたしね。
低金利の恩恵を数年でも(十数年?)受けただけでもかなりお得だよ。+100
-6
-
184. 匿名 2026/06/16(火) 13:29:14
ま、これくらいの利上げなら全然株の利益で補えるから問題はないんだけどね
多く払うのが嫌だなってだけで+6
-8
-
185. 匿名 2026/06/16(火) 13:30:15
>>173
場所によるよね
これも格差だと思う
うち、固定資産税全く下がらないよ
もう築18年なのに
大都市圏(東京・大阪・名古屋)
地方中核都市
駅近・利便性の高いエリアでは、 地価が上昇しているケースが多いから+30
-0
-
186. 匿名 2026/06/16(火) 13:30:30
>>1
金利上昇は当たり前だし、まだまだ上がるよ
物価高に対抗しようと思ったら、減税なんかでは足りないのよな+8
-2
-
187. 匿名 2026/06/16(火) 13:30:34
>>169
横
覚えてる…めちゃくちゃな大量プラスだったよね
私が「全期間固定が0.8%で空前の低金利なのに、それで決め打ちせずに、0.4%の変動を選ぶ意味が分からないよ」と書いたら
めっちゃマイナスされて文字が小さくなったわ
で、「お金持ちなんだね、0.4より0.8を選べるなんて、みんなその数%でカツカツで0.4%を選んでるのに…」とか言い返されて
それには大量プラス付いてた…
「いや、貧乏だからこそ史上最低金利の時に固定で決め打ちするんだよ?変動でしか買えない高額物件は、分相応だよ」と書いたら
大勢に叩かれた…
何だったんだろ、あのバカげた同調圧力+93
-11
-
188. 匿名 2026/06/16(火) 13:31:03
>>180
よこ
借金がなければね…+0
-0
-
189. 匿名 2026/06/16(火) 13:31:40
>>169
変動で組んでる人が多いから、破産者が増えないように国が何か対策してくれる、までがセット。+28
-16
-
190. 匿名 2026/06/16(火) 13:32:32
>>184
イラン復興のためにアメリカの同盟国は3000億ドル払えってさ+0
-3
-
191. 匿名 2026/06/16(火) 13:32:39
>>187
自己レス訂正
書き間違い
🙅♂️変動でしか買えない高額物件は、分相応だよ
↓
🙆♂️変動でしか買えない高額物件は、分不相応だよ+24
-1
-
192. 匿名 2026/06/16(火) 13:32:54
家買って3年目だけど、それでも早めに買えて良かったと思ってる。今から買おうとなると更にハードル上がって買えてなかったと思う。+10
-0
-
193. 匿名 2026/06/16(火) 13:33:23
>>190
は??????
トランプー!!!!!!+6
-1
-
194. 匿名 2026/06/16(火) 13:33:29
>>189
破産する人が増えたら景気が悪くなるからまた金利下げるしかなくなるんでないの?+0
-16
-
195. 匿名 2026/06/16(火) 13:33:35
>>187
マジでそれ
+21
-1
-
196. 匿名 2026/06/16(火) 13:33:55
>>184
日銀決定会合のたびにヤキモキしなくて良いのが固定金利のメリットw+26
-0
-
197. 匿名 2026/06/16(火) 13:34:05
>>188
借金と日本の金融政策(金利誘導)はあまり連動しないかな
金融政策はやっぱり物価だね+3
-0
-
198. 匿名 2026/06/16(火) 13:35:03
>>189
住宅ローン利用者の約8割が変動金利だもんね
+41
-0
-
199. 匿名 2026/06/16(火) 13:35:44
>>197
いやいや、あるでしょ
中小企業も潰れるよ+3
-0
-
200. 匿名 2026/06/16(火) 13:35:45
>>189
そもそもローン控除がそれなのにリスク高めるように変動にして詰んだとか救いようがない+23
-1
-
201. 匿名 2026/06/16(火) 13:36:26
>>196
でも、わざわざそれを伝えに来るってことは
政策金利にヤキモキはしてなくても、固定にした自分の判断が正しかったか、周りを使って確認せずには居られないわけで
結局振り回されてるね+4
-14
-
202. 匿名 2026/06/16(火) 13:36:58
>>201
エンタメだね+1
-1
-
203. 匿名 2026/06/16(火) 13:37:02
>>189
そんなもんあるわけないのにねw
期間を延ばしてくれるとかの措置はあるかもだけど、借金が帳消しになることは絶対にない+39
-1
-
204. 匿名 2026/06/16(火) 13:38:07
>>2
団塊世代の母親の時は10年1000万貯金してたら倍の2000万になってたらしいからね
6%ぐらいついてたんじゃないかな
それなら 高齢者が貯金がある人も多いから生活に余裕 出てくるし 本当に早く そうなってほしい
まあ これから借金する人は大変だろうけど時代はそういうことだから仕方ない
これまで一生懸命 貯金していた人のお金をタダで借りてたようなもんなんだから
+162
-7
-
205. 匿名 2026/06/16(火) 13:38:36
>>199
インフレ率が上がると実質金利は低下するんで債務は目減りする
インフレ率と金利が同時に同率上昇すると債務負担は一定
インフレ率が上がると金利も自然とあがるよん+2
-0
-
206. 匿名 2026/06/16(火) 13:39:23
>>189
持ち家世帯のうち住宅ローンを抱えている世帯の割合は約31.5%
総務省
のうちの変動は約8割
大した数ではないね+31
-7
-
207. 匿名 2026/06/16(火) 13:39:44
良くも悪くも平成不況の頃に住宅ローン破産とかよくテレビですら見たよね
ローンに対する考えが激甘なんだよ
+18
-0
-
208. 匿名 2026/06/16(火) 13:40:11
モゲチェック塩澤を真に受けて、変動にした人達が哀れ
「2030年まで利上げはない!」って言い切ってたよね
あの理論はマトモな人達はみんな引いてたよ+5
-0
-
209. 匿名 2026/06/16(火) 13:41:11
>>144
建て替え費用、リフォーム費用はかかるけど相続できるならそれが良いよね+8
-0
-
210. 匿名 2026/06/16(火) 13:41:37
>>189
ローンの組み方なんか自己責任だよ+29
-2
-
211. 匿名 2026/06/16(火) 13:42:21
>>201
いや私はノーローンよ
気になってるのは自分の資産ポートフォリオと285Aの動向だけやw+3
-0
-
212. 匿名 2026/06/16(火) 13:42:31
>>204
すごー!!+18
-1
-
213. 匿名 2026/06/16(火) 13:42:48
今の変動金利だけ見て固定金利よりかなり安いじゃん!って人はこれからもカモなんだろうな+11
-2
-
214. 匿名 2026/06/16(火) 13:44:28
>>201
横だけど
経済詳しい人達はフツーに日銀会合なんか見てるよ
私は1円も投資してないのに、毎日モーサテ見て為替や株をチェックしてるし。単純に経済が好きなんだよね+31
-2
-
215. 匿名 2026/06/16(火) 13:45:44
>>142
これは凄いね!
うちは15年前だったから1.5とかだよ
借り換えもこんなに安くなかった+18
-1
-
216. 匿名 2026/06/16(火) 13:46:16
お金借りないで、一括で買えるような本当に小さな家を建てる人が増えた。
1人様の平屋とか。
+7
-2
-
217. 匿名 2026/06/16(火) 13:46:24
>>189
今なら破産する前に任意売却で物件売れば良いでしょう。物件高騰前に購入したなら、ローン完済しても利益が出るし、仮に買い叩かれてもローンは完済できて破産は回避可能では。
まあ、そもそも破産しても破産者には大したデメリットはないし、単に金融機関が困るだけですよ+11
-0
-
218. 匿名 2026/06/16(火) 13:46:39
>>189
それまでが安いんだからヨシとするしかないんじゃ?+15
-0
-
219. 匿名 2026/06/16(火) 13:46:45
>>187
固定にする人馬鹿扱いだったからね+48
-5
-
220. 匿名 2026/06/16(火) 13:47:12
>>216
今は借金する方が得だけど…+1
-2
-
221. 匿名 2026/06/16(火) 13:47:51
>>204
6%の利息で2倍になる?+34
-1
-
222. 匿名 2026/06/16(火) 13:48:30
>>220
借金って得するんだ⋯+0
-0
-
223. 匿名 2026/06/16(火) 13:48:33
>>206
利上げで恩恵を受ける貯蓄世帯の方が圧倒的に多いのにね。+12
-5
-
224. 匿名 2026/06/16(火) 13:48:53
>>166
たしかにね+3
-0
-
225. 匿名 2026/06/16(火) 13:49:06
>>223
それはつまりジジババと言いたいのかい?+5
-7
-
226. 匿名 2026/06/16(火) 13:49:22
>>161
狭小住宅でも立地がよければ売れるんじゃない?
夫婦だけになったら狭いマンション(バリアフリー)に引っ越せばなんとかなりそう+10
-2
-
227. 匿名 2026/06/16(火) 13:49:31
>>162
>日本の政府借金はGDPの250%超で、世界トップクラス
これ勘違いしてる人が多いんだけど
日本の国債の半分は日銀が買い入れてるんだよ
そしてそれはなんと、日銀法で国庫に入れないといけないの。
つまり、自分で発行して自分で買ってるわけ。
こんな特殊構造って珍しくて
つまり日本の借金は、実際には発表されている額の半分なのよ+27
-0
-
228. 匿名 2026/06/16(火) 13:50:14
見た目が倉庫みたいな住宅増えたよね
窓がほとんどない
駐車場に屋根もなく塀もない
高価すぎるんだよ+12
-4
-
229. 匿名 2026/06/16(火) 13:50:51
>>187
フラット35を選ぶ人は情弱か、変動でローンを組めない収入の不安定な人って決め付けたコメントで溢れてたもんね+41
-4
-
230. 匿名 2026/06/16(火) 13:51:00
>>226
そうだね+0
-1
-
231. 匿名 2026/06/16(火) 13:51:19
>>53
金利上がって、物価も上がってダブルパンチが効いてそうだわ。+32
-0
-
232. 匿名 2026/06/16(火) 13:51:36
>>222
そりゃそうですよ
利払いより便益や単純な収益が大きければ、それはお得ですよ+1
-2
-
233. 匿名 2026/06/16(火) 13:52:36
>>200
でもローン控除が使える不動産てその分を上乗せして売られてるんだよね+6
-0
-
234. 匿名 2026/06/16(火) 13:52:46
>>1
植田さん病室からリモートでお仕事なんて、お疲れが取れないんじゃないかと心配です。
無理しないで欲しい。
早くお元気になられるのを待っています。+10
-2
-
235. 匿名 2026/06/16(火) 13:53:35
>>221
思った
おかしいよね+15
-3
-
236. 匿名 2026/06/16(火) 13:53:41
>>229
あったなぁ〜
あの人たちはいま、、+21
-0
-
237. 匿名 2026/06/16(火) 13:56:33
>>232
後学のためにお訊ねするんですが、学校は進学校でしたか?+1
-0
-
238. 匿名 2026/06/16(火) 13:57:45
>>235
うまい棒10円で消費税5%なら15円と言ってるのと変わらない気もする+1
-4
-
239. 匿名 2026/06/16(火) 13:58:13
>>229
夫が大手勤務なんだけど、会社主催でフラット35の勉強会みたいなのを開催してくれたよ。10年くらい前かな。
だから我が家は迷わずフラット35を選んだ。
35年1.1%で、最初の10年-0.6%優遇を受けてる。
だから収入不安定な人しかフラット35選ばないってことはなかったと思うんだけどね。+34
-6
-
240. 匿名 2026/06/16(火) 13:58:14
>>187
全期間1%切ってるんだったら、全期間固定が最適解だと思う
うちが組んだ当時は、10年固定も1%超えてたから変動金利選択
半分は返済終わったし、金利上昇の影響は少ないかな
ただ、今より数千万は物件が安かったので、その分は幸運だったかも
固定資産税は、下がらない( ;∀;)+24
-1
-
241. 匿名 2026/06/16(火) 13:58:18
>>140
これを理解出来ないで変動で借りる人って大丈夫なんかなって思うよ+35
-1
-
242. 匿名 2026/06/16(火) 13:58:25
昭和の家は金利高くても、家自体の価格は今みたいに高くないし頭金つけて返すのが普通の時代。今は機能性高いけど価格は高いし、人によるとフルローンで!とかになると金利上がると詰む人いるのも分かる
いつかは起こる話が今だったんだよ+17
-0
-
243. 匿名 2026/06/16(火) 13:59:10
>>15
横だけど、ワイドショーか何かで
『総裁がいないのに利上げの判断をしても良いのでしょうか?』って言ってる人がいて
『総裁が病室からGOサインを出したってことなのでなんの問題もありませんよ』って呆れて返答してるのを見たわ…。+58
-3
-
244. 匿名 2026/06/16(火) 13:59:38
>>225
そうそう、だから住宅ローンを組んでてかつ変動金利をわざわざ選んだ人のために国が何か対策することはないってこと。
国民全体で考えたら割合が低いから。+16
-0
-
245. 匿名 2026/06/16(火) 13:59:41
>>219
あの頃
アメリカでは「日本人は住宅を変動で購入するなんて、金利が上がるのが怖くないのか?」という反応だと、モーサテで紹介してたわ…
あの頃
↓
日本では2022年10月から2023年3月に住宅ローンを利用した者のうち、全期間固定型を選択したのは9.3%に過ぎない1。同じ時期、アメリカでは91.4%が固定金利を選択しており、日米で真逆の様相を呈している(図表1)。
https://www.nli-research.co.jp/report/detail/id=76070?pno=2&site=nli
住宅ローンの固定金利利用率、アメリカが9割超に対して日本は1割未満にとどまる+17
-1
-
246. 匿名 2026/06/16(火) 14:00:41
>>9
あなたの貯金額次第だと思うよ!定年あたりまで建てないつもりだったけど、やっぱ欲しいから、頭金沢山だして控除は受ける、期間過ぎたら一気にまた払う。で大して利息のお金払わなくて済むと思う。+31
-9
-
247. 匿名 2026/06/16(火) 14:00:43
>>3
円安をどうにかするなら5%とか6%まで上げなきゃならない。
でもそんな事したら「低金利だから家を買った」って人達が続々と破産する。+189
-2
-
248. 匿名 2026/06/16(火) 14:02:09
>>244
愚かな国だね
ジジババより、財源や供給能力の源泉たる現役世代が重要なのに+4
-13
-
249. 匿名 2026/06/16(火) 14:04:47
コロナ前と、コロナ禍と現在と時代がガラリと変わってしまったね。先が見通せない。+9
-0
-
250. 匿名 2026/06/16(火) 14:05:14
>>1
住宅ローンを変動で組んでる人達、ヤバい+10
-0
-
251. 匿名 2026/06/16(火) 14:05:37
>>245
デフレがどれだけ悪質だったかよくわかるデータ+17
-0
-
252. 匿名 2026/06/16(火) 14:07:37
住宅ローンは変動金利の人だけ大変なんでしょ?
その他は平気?+3
-2
-
253. 匿名 2026/06/16(火) 14:08:04
為替、全然動かないね
織り込み済みなのもあるけど、それにしても無風すぎる+19
-0
-
254. 匿名 2026/06/16(火) 14:08:15
>>251
本当に本当にそれよ
リフレ派が憎いわ+5
-0
-
255. 匿名 2026/06/16(火) 14:09:25
>>9
本気で家欲しいなら築年数とか気にせず安い賃貸に引っ越して頭金貯めて、借入額減らすしかないよ。金利高い時はみんなそうしてた。+120
-8
-
256. 匿名 2026/06/16(火) 14:09:30
>>253
あんだけしつこく織り込んでりゃ、市場に与えるインパクトなんかゼロよ
今回は0.5上げねばならない局面だった+14
-0
-
257. 匿名 2026/06/16(火) 14:09:51
>>126
みんなが買い控えるから下がるね。あと払えなくなった人が売るので在庫増えるからまた下がる。+27
-2
-
258. 匿名 2026/06/16(火) 14:10:04
>>254
ん?デフレとリフレは違うんじゃない?
リフレ政策が2010年以降、低金利状態は90年代からよ+1
-2
-
259. 匿名 2026/06/16(火) 14:11:02
>>92
業界出身者だけど
シリコンサイクルって有名な言葉があるんだよ+6
-1
-
260. 匿名 2026/06/16(火) 14:11:39
>>250
自宅売却までは少ないだろうけど、子供の習い事や進学の費用の制限には大きく影響するだろうね
今回の金利上昇分でも2500万の残債だとしたら月額約5000円くらいで何十年か続くんだから、そりゃしんどいよね
パート一日分が金利に飛ぶからなぁ+2
-7
-
261. 匿名 2026/06/16(火) 14:12:25
>>248
何言ってんのよ
史上類を見ない低金利で貸してもらった上に、ローン減税でウハウハ
さて、ここまでメリットを享受したんだから、もういいでしょ?そろそろ正常な金利に戻しますよ?って話だよ+67
-5
-
262. 匿名 2026/06/16(火) 14:12:48
ガルちゃんって面白くない?
株価が上がったり給料が上がったりして
喜ぶのは当然なんだけど
円が120円から160円になったら喜ぶし
金利が上がっても喜ぶし+3
-7
-
263. 匿名 2026/06/16(火) 14:13:22
>>260
高校無償化、給食無償化、幼児教育無償化、などなど、極厚の子育て支援で月5000円くらいカバーできるんじゃね?+44
-0
-
264. 匿名 2026/06/16(火) 14:14:58
>>258
リフレ派は
「金融緩和を望み、金融緩和を願う人々」
金融緩和はデフレを引き起こす+0
-1
-
265. 匿名 2026/06/16(火) 14:16:17
>>261
デフレの時は実質金利は高めになるんで、景気悪いときには失業と債務割高のバブルパンチで現役世代はメリットなんて享受してこれなかったんだわ
名目で見てどうする、しっかりしろジジババ+8
-7
-
266. 匿名 2026/06/16(火) 14:16:55
>>189
国の対策なんかないよ
金利引き上げそのものが対策だから
金利引き上げによって、物価抑制ないしは下落効果、円高誘導による輸入財の上昇抑制ないしは下落、預金金利の上昇効果があるし、なおかつ減税までするという。これだけやって「ローン払えませんでした!」てな人に追加対策なんかないよ+42
-1
-
267. 匿名 2026/06/16(火) 14:17:26
>>264
因果が逆だね
デフレだから低金利になるんだよ
デフレに苦しむときは低金利、インフレに苦しむときは高金利+0
-1
-
268. 匿名 2026/06/16(火) 14:17:38
>>265
ジジババとか言ってる時点で、マトモに経済論議できない人間だと分かる+15
-0
-
269. 匿名 2026/06/16(火) 14:17:59
>>16
うち7月から1.25%になる
借りたときは団信入れて0.4%
あっという間に2%くらいまで上がりそう
NISAに全力出してたけど繰上返済優先する予定
リスク回避のために私も仕事がんばる
+151
-3
-
270. 匿名 2026/06/16(火) 14:17:59
>>252
本気で聞いてるの?+4
-3
-
271. 匿名 2026/06/16(火) 14:18:56
>>262
まあ、金融資産がある人は喜ぶよ+17
-0
-
272. 匿名 2026/06/16(火) 14:19:21
>>267
>インフレに苦しむときは高金利
インフレに苦しんでいる現在は低金利だよ
YCC撤廃した後もビハインドカーブにより、いま現在もまだまだ低金利+4
-0
-
273. 匿名 2026/06/16(火) 14:20:09
>>271
なんで?
どういうこと?
一パーセントくらいの金利で喜ぶ?
株も債券も下がるのに?+1
-5
-
274. 匿名 2026/06/16(火) 14:20:18
>>268
基本的な経済知識ないのに「論議」とはこれいかに+0
-5
-
275. 匿名 2026/06/16(火) 14:21:06
>>64
これから会見あるからタカ派なら円高になるかも。
鳩ポポならむしろ円安。+0
-0
-
276. 匿名 2026/06/16(火) 14:21:08
>>273
分散してるとどこかが下がっても上がるものもあるから+6
-1
-
277. 匿名 2026/06/16(火) 14:21:17
日経平均 初の7万円突破+8
-0
-
278. 匿名 2026/06/16(火) 14:21:35
この程度じゃあ
マーケットは反応薄のような気がする
もっと上げないとね
勇気をもって
5%ぐらいあげてみ
インパクトあるから
円高に振れる可能性もあるよ+9
-2
-
279. 匿名 2026/06/16(火) 14:21:35
>>274
>基本的な経済知識ないのに
どんな決めつけw+4
-0
-
280. 匿名 2026/06/16(火) 14:21:41
>>272
でもゼロ金利は脱したよね?
理屈通りじゃない?
インフレのときは金利上昇、デフレのときは金利低下
その逆はないね
因果を逆に捉えるとダメだね+0
-1
-
281. 匿名 2026/06/16(火) 14:23:55
>>280
ゼロ金利を終わらせたけど、実質的にまだまだ低金利
実質的に日本は、低金利の金融緩和状態+16
-0
-
282. 匿名 2026/06/16(火) 14:25:03
>>269
団信とのバランス考えてね
+5
-8
-
283. 匿名 2026/06/16(火) 14:25:21
>>221
現在ググったら7 から8%だったんだって
それだと やっぱり10年で2倍になるらしい
![【速報】日銀、利上げを決定 去年12月以来 政策金利1%程度に 31年ぶり水準]()
+35
-3
-
284. 匿名 2026/06/16(火) 14:25:24
世界の政策金利
日本 0.75%
米国 3.50%
ユーロ 2.00%
豪州 3.60%
NZ 2.25%
カナダ 2.25%
南アフリカ 6.75%
香港 4.00%
中国 3.00%
日本だけ異様な低金利www+32
-0
-
285. 匿名 2026/06/16(火) 14:25:39
>>276
ならプラマイゼロか+2
-0
-
286. 匿名 2026/06/16(火) 14:26:15
>>64
日本ってもう技術もなければ資源もない
アメリカの植民地だし移民も底辺ばかり呼んでるし
今後円が強くなることない気がする+36
-3
-
287. 匿名 2026/06/16(火) 14:26:25
>>281
いま金利は上がってきてるのは認めた訳ね?
なんで金利があがるかわかる?インフレだからだよ?
金利が上がるからインフレになるんじゃないのはわかるね?
日銀が利上げを決めた理由もわかる?インフレになるからだよね?+0
-2
-
288. 匿名 2026/06/16(火) 14:26:54
>>283
横だけど
「定期」って分かる?
定期預金は、3年、5年、10年
一生じゃないんだよ+1
-13
-
289. 匿名 2026/06/16(火) 14:29:25
>>281
あなたの理屈なら、物価抑制にいまから利下げするのかな?w+0
-0
-
290. 匿名 2026/06/16(火) 14:29:36
>>28
ミックスは一番悪手+7
-1
-
291. 匿名 2026/06/16(火) 14:29:44
>>287
なんで必死で論旨をずらした?
たかが0.25上げた程度では、まだまだ「低金利」※異常なほどの低金利
今回は0.5%の利上げが必要だった
0.25程度の利上げの超絶低金利のままでは、インフレは抑制できない+7
-2
-
292. 匿名 2026/06/16(火) 14:30:19
>>273
沢山あると%でも違う。株より安定してるから望ましい。+9
-0
-
293. 匿名 2026/06/16(火) 14:30:45
>>252
期間固定にしてる人も影響あるよ+9
-0
-
294. 匿名 2026/06/16(火) 14:31:08
>>291
「金融緩和はデフレを引き起こす」の論点を言ってるだけだよ?
インフレ率低下させるために利下げします?
しないよね?+1
-1
-
295. 匿名 2026/06/16(火) 14:31:37
世の中の働く世代に多大な影響あるのに、テレビはサッカーばかりだね+9
-0
-
296. 匿名 2026/06/16(火) 14:31:43
>>288
だから10年の定期預金してたってことなんじゃないの
そんなつまらないことに食いつかないでよw
実際 1000万 10年貯金してて2000万になったって言ってたんだから 事実は事実+48
-2
-
297. 匿名 2026/06/16(火) 14:33:07
>>294
>インフレ率低下させるために利下げします?
なんで真逆の事を言ってんの?
インフレを抑制する為に利上げして、現在の超絶低金利から脱却しろと言ってるんだけどw+1
-0
-
298. 匿名 2026/06/16(火) 14:33:57
>>6
財務省の上の方の人事を決めてるのは自民党
解体したいなら自民党ごとやんないと意味ないよ+10
-0
-
299. 匿名 2026/06/16(火) 14:34:29
>>297
「金融緩和はデフレを引き起こす」は間違いだと認めたわけね?
「デフレだから低金利になるんだよ」
「デフレに苦しむときは低金利、インフレに苦しむときは高金利」
に異論ある?+0
-3
-
300. 匿名 2026/06/16(火) 14:36:09
>>296
1000万円を金利6%で10年定期預金しても、倍額の2000万円にはならないよ+2
-15
-
301. 匿名 2026/06/16(火) 14:37:15
>>278
過去のオイルショックで早目に利上げしていくとインフレを防げるの分かってたはず。分かってたのに
圧力でできなかった。もう遅い。+27
-0
-
302. 匿名 2026/06/16(火) 14:38:33
>>299
竹中のファン?
実際に、異次元の金融緩和をやってみてどうだった?
インフレしまくって住宅価格なんか、普通のサラリーマンが普通に買えないほどに高騰した+14
-0
-
303. 匿名 2026/06/16(火) 14:39:46
>>302
「異次元の金融緩和をやってみてどうだった?
インフレしまくって住宅価格なんか、普通のサラリーマンが普通に買えないほどに高騰した」とあなたが主張してる時点で、
当初あなたが主張してた「金融緩和はデフレを引き起こす」が論理破綻してるのわかるよね?+2
-2
-
304. 匿名 2026/06/16(火) 14:40:49
>>299
>「金融緩和はデフレを引き起こす」は間違いだと認めたわけね?
なんで真逆の事を言ってるんだろw
私は、「金融緩和はインフレを引き起こす」と言ってるんだけど+6
-0
-
305. 匿名 2026/06/16(火) 14:42:53
>>304
>>264はあなた?
違うなら横ってつけないとダメね
+1
-2
-
306. 匿名 2026/06/16(火) 14:43:00
>>303
バカなの?
一体いつどこに「金融緩和はデフレを引き起こす」とか書いてあるわけ?
頭がおかしいの??
「金融緩和はインフレを引き起こす」と言ってるんだけど。
だから、現在の超絶低金利状態ではインフレが抑制できない+6
-1
-
307. 匿名 2026/06/16(火) 14:43:04
まだまだ足りない
欧州に追いついて欲しいわ+14
-0
-
308. 匿名 2026/06/16(火) 14:44:16
>>306
つ>>264
同一人物と会話してるつもりなんで、横やりいれるならちゃんと横やり入れますって断らないとダメよ+1
-1
-
309. 匿名 2026/06/16(火) 14:45:10
>>288
複利6%で計算してみて1000万円→10年で1790万円になったけど、計算間違いなんだろうか?+1
-7
-
310. 匿名 2026/06/16(火) 14:45:45
>>305
いや私だけど、なるほど言葉足らずだったね、ごめんよ
↓
リフレ派は
「金融緩和を望み、金融緩和を願う人々」
金融緩和はデフレを引き起こして結果的にトリクルダウンを起こす、と提唱している人々+3
-0
-
311. 匿名 2026/06/16(火) 14:46:28
>>309
倍額の2000万円になるとは、何だったのか?+1
-9
-
312. 匿名 2026/06/16(火) 14:46:28
>>8
戦争を十代で経験されているからなあ…+75
-5
-
313. 匿名 2026/06/16(火) 14:47:15
>>308
いや、本人だよ+0
-0
-
314. 匿名 2026/06/16(火) 14:47:28
>>282
夫の単独ローンだからアクシデントがあったときに夫や子供が困らないように繰上げ返済を進めたい+22
-2
-
315. 匿名 2026/06/16(火) 14:49:30
>>311
2倍になるんだったら、その恩恵は下の世代はもっと受けてそう
+0
-0
-
316. 匿名 2026/06/16(火) 14:49:34
>>309
よこ
6パーセント凄いな
そんな時代なら専業主婦もできるよなー+21
-0
-
317. 匿名 2026/06/16(火) 14:49:59
>>310
リフレ派についてはいうほど詳しくはないけど、
「金融緩和はデフレを引き起こして結果的にトリクルダウンを起こす、と提唱している人々」
ではなくて
「金融緩和は『インフレ』を引き起こして結果的にトリクルダウンを起こす、と提唱している人々」
じゃない?
実際に異次元緩和の結果、今インフレになってるってあなたも理解してるんでしょ?+1
-0
-
318. 匿名 2026/06/16(火) 14:50:36
>>312
でも軍恩ってそんなに高くなかったみたいよ
上位の人は知らないけど+2
-4
-
319. 匿名 2026/06/16(火) 14:51:45
>>316
結構旅行する人も多かったイメージ
デパートも賑わっていた+18
-0
-
320. 匿名 2026/06/16(火) 14:52:19
>>312
よこ
うちの祖父母は小学生の頃に戦争だったけど学校はたまに顔出しに行くだけであとは防空壕掘ってたとか親族は兵隊になってそのまま、、みたいな
+16
-0
-
321. 匿名 2026/06/16(火) 14:54:08
>>319
農協でハワイとか行ってた時代かな
うちの祖父母も農協の旅行よく行ってたみたいで写真残ってるわ+17
-0
-
322. 匿名 2026/06/16(火) 14:54:45
>>317
異次元緩和の結果、いま超絶インフレになってるとずーっと言い続けてるよ
リフレ派は現在、利上げに反対している
デフレ下でトリクルダウンと言い続けて、金融緩和をやり続けて結局はどうにもならなかった+5
-0
-
323. 匿名 2026/06/16(火) 14:58:57
>>189
変動ローン組んだ人達はすでに住宅ローン控除で十分恩恵受けているよね
金利上がったからって国からの追加救済なんてあるわけないと思う+44
-1
-
324. 匿名 2026/06/16(火) 14:59:36
だから自分で資産運用しておくべきなのよ。
日経平均株価は、ここ数年で3万円台から7万円台にまで、つまり資産として見れば2倍以上に上がったよ。
でも、普通預金しかない人はほぼ資産の金額は変わらないでしょ。
ここでもさんざん、NISAは悪い政策だとか言ってる人たちもいるけどさ、世界経済は長期で見たら何百年も右肩上がりだよ。
ちゃんと自分で運用できる人は、金利は気にならないくらい資産運用できて資産増やしてるよ。
って書くとマイナスかもしれないけど、新しいものを拒まず、自分で勉強して、金融リテラシーをつけるべきだと言いたい。+15
-7
-
325. 匿名 2026/06/16(火) 15:01:19
>>204 銀行の預金じゃなくて、NISAで安全なオルカンにでも入れておけば、そうなってるよ。
+3
-13
-
326. 匿名 2026/06/16(火) 15:04:32
>>324
政府がetfを買い支えしたり、お金すりまくってインフレにしたり株優位な政策をずっととって国民を騙してたよね。ネット普及してニーサが広がったから周知になったけど、国民ずっと騙されてた。積立はやったほうがいい。+2
-0
-
327. 匿名 2026/06/16(火) 15:05:06
>>53
財布の紐をきつくして資金を稼ぐためにオルカン、ナスダックへの投資を増やしたよ。
とにかく支出を減らしてお金に稼いでもらうしかない。自衛しないと無理だね。
こうやって変動組や借金を抱えた人達の消費が減って景気が後退すればインフレもちょっとは落ち着くのかもね。+11
-11
-
328. 匿名 2026/06/16(火) 15:05:47
>>245
朝倉慶さんが変動で住宅ローン組むなんてあり得ないってブチ切れてるショート動画観た。+7
-0
-
329. 匿名 2026/06/16(火) 15:06:25
>>322
今インフレになってるってことは、やっぱ金融政策って効果あるんだね+0
-0
-
330. 匿名 2026/06/16(火) 15:08:37
>>80
この不景気で金利上げれるはずがないってみんな言ってたよね+14
-1
-
331. 匿名 2026/06/16(火) 15:10:15
>>185
これからだよ。下がるのは。+0
-3
-
332. 匿名 2026/06/16(火) 15:14:22
>>278
円高になる代わりに日本経済が終わるけどね笑
アベノミクスさえ無ければ今頃3〜4パーでもなんとか耐えられたかもしれないけど。+2
-0
-
333. 匿名 2026/06/16(火) 15:17:04
50年もの間、変動金利とかメンタルキツそう
むしろその心情を毎日綴って50年後に本を出版したら今後の人の役に立ちそう+10
-0
-
334. 匿名 2026/06/16(火) 15:17:39
>>173
微妙な立地なのに値段を釣り上げていた中古マンションはさすがに下がりそう。
優良物件と新築は高いままだね。+27
-1
-
335. 匿名 2026/06/16(火) 15:18:34
超低金利の間に家を買えた人は良い思いしたよね+1
-2
-
336. 匿名 2026/06/16(火) 15:20:39
>>333
そういうブログありそうだな+0
-0
-
337. 匿名 2026/06/16(火) 15:20:47
>>326
騙してたとは?銀行預金などを原資に国自身が投資するのは、どこの国も同じではないのかな。というか、それなら銀行積立金もその原資になるのでは。
あと、NISAを運用してるのは各証券会社だから、国が介入することはほとんどなくない?仮に、将来的に投資に対して課税されることがあったとしても、そういう制度ができる前にすでに投資した分には課税されないし、だったら尚更今のうちに枠内の投資上限額を埋めた者勝ちな気がする。+6
-0
-
338. 匿名 2026/06/16(火) 15:20:59
テレビかネットで誰かが言ってたけど、不動産は住むために買うものって言ってた意味がよく分かるわ+5
-0
-
339. 匿名 2026/06/16(火) 15:21:22
>>147
当たり前だけど10年固定も10年後に金利上がるからトータルでは変動のほうがいいよ+4
-3
-
340. 匿名 2026/06/16(火) 15:22:01
>>227
半分としても120%以上ってこと?ポルトガルと同程度だよね??+4
-0
-
341. 匿名 2026/06/16(火) 15:22:02
>>333
ヤラセかもだけどそういうYouTubeザクザク出てくるね、カツカツ家計の家計簿公開みたいなやつ+0
-0
-
342. 匿名 2026/06/16(火) 15:23:41
>>54
金融機関によって金利が多少違うからよく調べて選んで+6
-0
-
343. 匿名 2026/06/16(火) 15:23:45
>>189
いま新築価格バカ高いから中古に需要あるし破産して売ってどうぞって感じでしょ+8
-0
-
344. 匿名 2026/06/16(火) 15:23:50
>>204
倍じゃなくても、倍近くになるよね!羨ましい!
もう一度そんな時代にならないかなぁ、、+43
-0
-
345. 匿名 2026/06/16(火) 15:25:00
>>332
逆だと思うよ
アベノミクスがなければ今頃ゼロ金利だわ、スイスみたいに未だにマイナス金利あるなし議論されてるだろうね
アベノミクスあってこそ今の利上げが実現できてる
+0
-9
-
346. 匿名 2026/06/16(火) 15:25:23
>>344
よこ
だよなぁ
そうなったらめちゃくちゃ頑張って働いて定期にお金いっぱい入れたいなぁ+9
-0
-
347. 匿名 2026/06/16(火) 15:25:52
>>128
金利が高い、低い関係なく世界中の都市で不動産価格が高騰しているから世界的な流れなんだろうね。
+2
-0
-
348. 匿名 2026/06/16(火) 15:28:18
>>1
よくわかんない。
貯金は投資じゃなくて、貯金の方がいい感じ?+0
-3
-
349. 匿名 2026/06/16(火) 15:29:34
>>324
その通りですが、投資リスクを取れる人だけが得をする社会っていうのもなんか違うかな
金利が上がって預貯金で安心して暮らせる社会の方が良いよね
+34
-0
-
350. 匿名 2026/06/16(火) 15:34:27
>>28
10年固定なんて意味なし+7
-2
-
351. 匿名 2026/06/16(火) 15:34:50
>>321
いいねえ、楽しそう
いい時代だね+8
-0
-
352. 匿名 2026/06/16(火) 15:35:34
>>2
預金金利3パーまで上げないと足りん足りん+98
-2
-
353. 匿名 2026/06/16(火) 15:36:18
>>324
株トピ覗くとわかるけど、ごく一部の株以外は恩恵がないみたい+14
-1
-
354. 匿名 2026/06/16(火) 15:37:33
>>349
それはつまり生産性が上がって経済成長する国ってことだね+5
-0
-
355. 匿名 2026/06/16(火) 15:37:54
>>72
どの時点の話をしてるの?
ヤバいよ、その理解じゃ。+19
-0
-
356. 匿名 2026/06/16(火) 15:38:49
>>345
???
おかしな金融政策を長年続けたからこそ世界的なインフレの最中に副作用を恐れて日銀はなかなか利上げに踏み切れなかったし、今も0.25上げるだけで一大事な借金だらけの国になってしまったのでは。
異常な円安の元凶はアベノミクスだよ。
今更言っても仕方ないけど、アベノミクスのおかげで正常な国になったなんて話は流石に納得できないわ笑
+14
-1
-
357. 匿名 2026/06/16(火) 15:40:12
今からなら変動しかない!って思うけど、どれだけ上がるか分からないなかで変動も辛いよね
実際5年から十年前の固定金利を今の変動は超えてるから、今の固定が少ないと思えるか高いと思うかだね
逆ザヤ時代が懐かしいね
みんな数年後にこんな事になるなんて誰も予想出来なかったから+8
-1
-
358. 匿名 2026/06/16(火) 15:40:17
>>80
マイナス金利なんて時もあったからね
長年の低金利で銀行の経営が苦しくなり
ATMも手数料が高くなったり、通帳の有料化とか
サービスが低下していった+43
-0
-
359. 匿名 2026/06/16(火) 15:42:47
>>356
わたしはちがうと思うよ
不況が長引いたから社会保障費用がかさんで借金大国になったんであって、金融政策で借金が増えたわけではないでしょう
80年代の円安誘導のための過度な金融緩和と89年の円高誘導のためのめちゃくちゃな利上げがデフレ不況を招いたってなら理解はできるけどね+2
-2
-
360. 匿名 2026/06/16(火) 15:43:35
政策金利が上がったね
ということは住宅ローンの変動金利も上がることが決定…
+13
-0
-
361. 匿名 2026/06/16(火) 15:46:06
>>353
個別株が心配なら、インデックス商品の中には、中長期で見ればほぼ確実に上がるのも結構ある。オルカンとかね。インデックスが下がるようなら、現預金の価値はそれ以上にどーんと下がるしね。+5
-8
-
362. 匿名 2026/06/16(火) 15:49:07
>>28
10年後に一括返済できるなら良いのでは+16
-0
-
363. 匿名 2026/06/16(火) 15:49:11
>>311
横
最初に10年で二倍になると言ってた人の「6%ぐらいついてたんじゃないか」が不確かで、実際は7〜8パーセントの金利の10年定期預金の話だったんじゃないの?
私もその手の話よく聞いたよ
そういう金利当たり前の上に皿だの時計だの、銀行はプレゼントしまくってた
ちょっと預金下ろすだけでもラップやタオルくれたり
近年はもうそんなのやらないどころか手数料取って客の金預かってやってるって態度だから信じられない世界だね+27
-1
-
364. 匿名 2026/06/16(火) 15:49:17
>>34
庶民が遊べるお金があるくらい所得に余裕がないと経済まわせないよね。
旅行とか美容院とか、節約されちゃう+16
-0
-
365. 匿名 2026/06/16(火) 15:49:31
>>142
この時期に35年固定で借りてた人が
ローン的には1番勝ち組やね+52
-3
-
366. 匿名 2026/06/16(火) 15:50:07
>>353
なぜ個別株をやろうとするんだろう
インデックス投信を積み立てるのがベスト+6
-4
-
367. 匿名 2026/06/16(火) 15:50:12
>>243
入院中でも仕事させられるんだ…+18
-0
-
368. 匿名 2026/06/16(火) 15:51:09
>>361
自分が60歳くらいの時に確実に利益が出る保証がない
ほかに60歳過ぎて現金化してる人たちがいるだろうし+0
-3
-
369. 匿名 2026/06/16(火) 15:51:47
>>3
ならない。日銀が0.25上げたところで各国政策金利との乖離はまだ大きい。しかも欧米オセアニア含め他国も利上げ方向へ動いている。結局金利差は縮小しない。財政懸念もあり円売りドル買いのキャリトレードは継続すると思う。実際日銀発表後もドル円クロス円共にほぼ動きなし。+49
-2
-
370. 匿名 2026/06/16(火) 15:52:53
>>2
上がってるよ
いちいち通知は来ないけど
そもそも定期預金とかなさそう
+10
-3
-
371. 匿名 2026/06/16(火) 15:53:38
>>189
変動金利は自分でリスクを負い、固定金利は銀行がリスクを負う仕組みなのに何言ってるの
自分で選択したのに「返済できなーい、変動金利が多いんだから国が助けるのが当たり前」とか思考が恥ずかしすぎる+22
-0
-
372. 匿名 2026/06/16(火) 15:55:33
>>367
トップなんだから当たり前+12
-0
-
373. 匿名 2026/06/16(火) 15:56:46
>>56
なんで?+0
-0
-
374. 匿名 2026/06/16(火) 15:57:19
>>369
確かにチャート見ると円売り再開されてるわ。介入しても投機筋のバーゲンセールになるだけで効果ないよね。連休介入も結局全戻しされてるし163〜165まで売られそう。+13
-0
-
375. 匿名 2026/06/16(火) 15:57:56
>>2
3カ月や半年の短い期間の定期預金にして自動継続にするのが一番ラクチンかもしれない+6
-1
-
376. 匿名 2026/06/16(火) 16:02:23
>>36
価値が地に落ちてる円で預けても意味なし。金利考えたら外貨でしょ。+2
-9
-
377. 匿名 2026/06/16(火) 16:05:05
>>369
四半期ごとに0.25上げてほしい✨️+6
-2
-
378. 匿名 2026/06/16(火) 16:06:02
>>368
今何歳かわからないけど、とりあえずインデックス投資してみたらいいよ。5年10年待てば、昔の定期預金並に増えることがわかるよ。インデックス投資の中で、最も安全で増えにくいとされるオルカンさえ、金利は5〜8%もあるよ。業者じゃないけど、月3000円とかでいいから、やってみればわかる。節約して運用する若者が多い理由がわかるよ。+7
-5
-
379. 匿名 2026/06/16(火) 16:10:06
>>376
それ。日本人は長いこと金利のない世界に居たから金利に対する考えがまるでない。なぜ日本円で預金するのか意味不明。+17
-0
-
380. 匿名 2026/06/16(火) 16:11:21
>>53
地面スレスレの低金利時代に変動金利で35年ローンとか、リテラシーないにもほどがある+12
-3
-
381. 匿名 2026/06/16(火) 16:15:59
>>8
寿命もそんなに長く無かった+46
-0
-
382. 匿名 2026/06/16(火) 16:17:19
>>378
お気持ちだけで⋯+1
-1
-
383. 匿名 2026/06/16(火) 16:18:09
>>369
各国利上げ方向だから小幅でも上げざるを得ないよね
苦しいところだ+6
-0
-
384. 匿名 2026/06/16(火) 16:22:41
たった1パーセントに31年も 😠+6
-0
-
385. 匿名 2026/06/16(火) 16:25:41
超低金利って結果論で見たら正解だったの?+3
-1
-
386. 匿名 2026/06/16(火) 16:28:30
>>284
いい加減上げろよね+11
-0
-
387. 匿名 2026/06/16(火) 16:30:24
>>384
先進国でこんな低金利30年以上なんか他国はないよね
いままでが異常だった
+27
-0
-
388. 匿名 2026/06/16(火) 16:32:37
>>316
そもそもの10年使わない貯金1000万がある人はゆとりあるしね+4
-1
-
389. 匿名 2026/06/16(火) 16:34:37
>>1
BOJの利上げパスは緩やかで、リスク資産への影響は少なそう
かつ、テーパリング停止で債券市場にも配慮して、事前の情報で市場のパニックも抑えている
植田日銀のオペレーションはすごく緻密で丁寧で安心感があります+3
-1
-
390. 匿名 2026/06/16(火) 16:34:48
懐かしい
利子が勿体ないから
現金一括で支払わないとかね+1
-0
-
391. 匿名 2026/06/16(火) 16:35:11
6%になる頃にはオバケになってるよ!👻+1
-0
-
392. 匿名 2026/06/16(火) 16:36:17
>>378
横からだけど、元の書き込みは
老後、株を切り崩して生きていくタイミング(キャッシュが必要なタイミング)で
世界恐慌やリーマンの時のように、マイナス6割〜8割で赤字になる可能性もある
っていう意味で書いてるのかなと思った
下半分の文章は分からなかったけど+2
-0
-
393. 匿名 2026/06/16(火) 16:36:20
とりあえずキオクシア買っとこう+0
-0
-
394. 匿名 2026/06/16(火) 16:37:53
>>392
全然違うよ+0
-0
-
395. 匿名 2026/06/16(火) 16:39:19
>>8
反対に家買う時もめちゃ高い+45
-2
-
396. 匿名 2026/06/16(火) 16:39:19
>>284
そりゃ円も安くなるわ…って感じがするね
でも政策金利上げたら、国の借金も増えるし、景気冷えるし、国民の多くは変動金利で住宅ローン組んでるし…で上げれなかったのかなぁ+14
-1
-
397. 匿名 2026/06/16(火) 16:39:22
>>2
少し遅れてだけど必ず上がります。
各銀行の公式サイトのお知らせはマメに見た方が良い。+43
-3
-
398. 匿名 2026/06/16(火) 16:40:11
>>8
大丈夫?ローンの金利もすごかったんだよ+50
-0
-
399. 匿名 2026/06/16(火) 16:43:14
>>374
止まらない円安。利上げまったく意味なし。![【速報】日銀、利上げを決定 去年12月以来 政策金利1%程度に 31年ぶり水準]()
+10
-0
-
400. 匿名 2026/06/16(火) 16:52:33
>>392
よこ
更に気になるのがローン金利を上回るように分散投資して、必要な時にキャッシュ化って現実的に大変じゃないの?
イメージではずっと勝ち続けるゲームに見えるのよね
長期保有を前提としたら目先のローン返済にはつかえない?よね
株を否定する気はないが元手がないからできないし、それがあるなら流石に繰り上げかなと+3
-0
-
401. 匿名 2026/06/16(火) 16:53:18
>>369
日本もなんですけど、アジア通貨全体が弱い印象があります
ECBも利上げしてインフレに対応
イラン紛争の影響で世界的に利上げが広がっていくとしたら、当面アジア圏は厳しくなるんでしょうか
+3
-0
-
402. 匿名 2026/06/16(火) 16:53:26
>>9
買えるけどキャッシュ一括が可能か、高い利息払ったいける人しか無理になるね。。+45
-4
-
403. 匿名 2026/06/16(火) 16:54:08
>>3
タワマンおばさんのローンが毎月、何万も上がるのだあ🤗
+15
-3
-
404. 匿名 2026/06/16(火) 16:55:11
>>72
毎回この話になると出てくるこう言う人。
大丈夫なのかな?+8
-0
-
405. 匿名 2026/06/16(火) 16:55:25
>>382
勿体ないけど、強制じゃないから仕方ないよね。
私は2022年末にはじめて、さすがに分散していくつかに入れたし途中で上下はあったけど、それでも元手の600万円が、ほおっておくだけで900万円に増えてる。複利計算だからさ。本当に、若者ほどNISAはやったほうがいいと個人的に思う。+9
-2
-
406. 匿名 2026/06/16(火) 16:56:07
>>72
このプラスの多さよ。。+18
-0
-
407. 匿名 2026/06/16(火) 16:59:04
私のボーナスの半分は繰上げ返済に回す
ボーナス払いと変動金利という情弱コンボやらかしてるので+4
-0
-
408. 匿名 2026/06/16(火) 17:02:41
>>405
どうも親切にありがとう(←おばちゃん)+0
-1
-
409. 匿名 2026/06/16(火) 17:03:22
>>3
本当は、金利が高いところに世界の資金が流れるから円安が是正されるはずだったんだけど、
利上げペースが遅すぎて、欧米が利上げフェーズ、利下げフェーズを終えて新たな利上げフェーズになってしまった
すると日本が利上げ、欧米も利上げとなり、それぞれが同じペースだとしたら金利差が埋まらないので円安進行を止める効果しかない
実際は欧米より日本のペースが遅いだろうから、多分円安か進む
皆が利上げに取り組んでるときにあーだこーだ言ってノロノロしてたらこうなった+121
-2
-
410. 匿名 2026/06/16(火) 17:03:26
>>189
そもそも日本の人口に対して家のローンがある人が3割ぐらいで確か少ない。その中での8割が変動なだけ。8割とみると大きいけど、その変動のために利上げしないなんておかしい話と、書いたらマイナスされまくった。+29
-6
-
411. 匿名 2026/06/16(火) 17:03:35
>>398
横だけど、昔はインフレに合わせて賃金もしっかり上がっていたから高金利でローン組んでも返せたんだよね。
今は労働組合が弱体化しているからインフレしても労働者側が賃上げ要求する手段を奪われて、経営者側に有利な時代になってる。
本来経営者側がしっかり賃上げすべきところを、労働者側が自己責任で投資してリスクを負って資産形成して賄っているのが現状。+12
-1
-
412. 匿名 2026/06/16(火) 17:08:11
>>15
滅多なこと書かない方がいいよ+11
-8
-
413. 匿名 2026/06/16(火) 17:08:34
物価高が進んでも賃金は思うように上がらないよ。今後もずっとそう
なんでかというと、日本の正社員は転職しないからよ
新卒、転職の給与や非正規の時給が爆上げしてるのに一般的な正社員が置き去りになっているのはそこに人材獲得競争が無いから
口開けて待ってるだけの人はこの先の未来も含めて良いこと無いよ+2
-0
-
414. 匿名 2026/06/16(火) 17:10:39
変動か固定かで悩む人にぜひミックスあるよとお勧めしたい。
金利上がっても一括で返せる額を変動にして、あとは固定にするとかね。変動の安さも享受し、金利上がれば固定で安心できる。+0
-4
-
415. 匿名 2026/06/16(火) 17:14:08
タワマンおばさんのローンはどんどん上げてけ
勝手に何十年も借金するのが悪い
ただの借金だと分からせてこう🤗+2
-1
-
416. 匿名 2026/06/16(火) 17:14:13
>>243
よこ
総裁がいないからって判断変えるなら会合延期すべきね+8
-1
-
417. 匿名 2026/06/16(火) 17:15:34
>>153
よこ
借金がゼロコストじゃなきゃイヤイヤ言ってる人等の事なんてほっといていいと思う+9
-0
-
418. 匿名 2026/06/16(火) 17:18:16
>>3
日銀と財務省は管轄が違うから
円安は本来、財務省の管轄だから日銀は関係ないらしいよ+6
-2
-
419. 匿名 2026/06/16(火) 17:18:43
>>79
でもさ今75歳くらいの人たちがローン組んでいた時は4パー前後だったらしいから歴史は繰り返すと言うしあり得ると思うよ。+19
-0
-
420. 匿名 2026/06/16(火) 17:19:41
![【速報】日銀、利上げを決定 去年12月以来 政策金利1%程度に 31年ぶり水準]()
+0
-1
-
421. 匿名 2026/06/16(火) 17:20:37
なんのために働いてるんだ+0
-0
-
422. 匿名 2026/06/16(火) 17:22:03
>>420
尚、住宅の価格も倍ぐらいだよね+3
-0
-
423. 匿名 2026/06/16(火) 17:22:09
>>419
横
今の日本、30年、40年金利はもう4%よ…
+0
-0
-
424. 匿名 2026/06/16(火) 17:23:31
>>402
キャッシュで待ってる人多いよ+2
-0
-
425. 匿名 2026/06/16(火) 17:24:27
これから不動産下るからもうすこし待とう。+3
-1
-
426. 匿名 2026/06/16(火) 17:27:56
>>409
黒田がやっと退任して、これから利上げか!てときに高市というタイミングの悪さ。+51
-0
-
427. 匿名 2026/06/16(火) 17:28:07
>>406
どっちが安かったか分かるのは、そのローンを支払い終わった時だね+2
-1
-
428. 匿名 2026/06/16(火) 17:29:57
>>9
そんなことないよ
「気軽に借金してはいけない」って当たり前の価値観になろうよってだけ+38
-5
-
429. 匿名 2026/06/16(火) 17:30:49
>>243
議決権はないのよね
+0
-0
-
430. 匿名 2026/06/16(火) 17:30:56
>>409
それプラス、日本国民がニーサ初めたもんね
(日本国民が円を売ってドルを買って株式投資してる)+51
-2
-
431. 匿名 2026/06/16(火) 17:31:04
>>425
下がるんかね?+1
-0
-
432. 匿名 2026/06/16(火) 17:32:12
固定金利が1.2%の時に借りてローン控除期間内に貯めて最後に繰り上げした知り合いがいる
実際に控除分引いたら銀行に払った利息は借入額知らないけど50万以下って言ってた
今からの人からしたら羨ましいよね。逆ザヤの人もいたからね。+5
-0
-
433. 匿名 2026/06/16(火) 17:33:03
>>401
例えばタイね。同じように供給インフレなんだけど、政策金利は1%据え置き。イケイケだったけど今後は成長率鈍化を見込んでる。故に簡単には利上げできないでしょう。+3
-0
-
434. 匿名 2026/06/16(火) 17:33:52
>>419
フラット35は3%超えたよね+7
-0
-
435. 匿名 2026/06/16(火) 17:35:04
>>378
インデックスが流行ったときはタイミングが良かったよね。ちょうどアメリカがお金ばらまいたときで一緒に高騰した。トランプの間はこのままいけると思うけど、その後はどうだろ。+5
-0
-
436. 匿名 2026/06/16(火) 17:35:09
>>403
タワマンおばさんなら全額繰上げ返済だよ。+15
-1
-
437. Hicks 2026/06/16(火) 17:37:17
>>389
ほんと緩やかでいい感じだねえ
まさにソフトランディングよ
インフレ期待もアンカーできてきてる
植田日銀、まさに有能よ+4
-1
-
438. 匿名 2026/06/16(火) 17:38:26
ほんのーり円安がマシになる程度?
負け戦みたい。+2
-0
-
439. Hicks 2026/06/16(火) 17:38:29
>>409
こういうポンコツ意見もあるのね
面白いな+2
-15
-
440. Hicks 2026/06/16(火) 17:40:32
>>401
成長鈍化見込んでんだね
日本や韓国のような非資源国はしゃあないね
まあ原油ショックそこまで長引かないけどね+0
-0
-
441. 匿名 2026/06/16(火) 17:41:15
>>410
ローン契約している人は人口の3割(ほとんど世帯主)だとしたら、その妻、その子供たちなど
ローン契約者が扶養してる国民の数を入れたら、影響はとても大きいのでは?+19
-1
-
442. 匿名 2026/06/16(火) 17:41:43
物価の上昇をおさえるねー
上がってもいいけど、その前に給料爆上げしてもらわないと
物価低すぎると、外国人だらけになる+5
-0
-
443. 匿名 2026/06/16(火) 17:42:18
>>1
物価高になりそうじゃん?
企業はその増えたコストを売値に転嫁するよね+0
-0
-
444. 匿名 2026/06/16(火) 17:42:29
>>431
都心はもう下がってるな。下がったのはチャイナマネーの影響もあるかもだけど不動産は需給で決まるから金利上がって買い手が減ると下がる。
+6
-2
-
445. 匿名 2026/06/16(火) 17:44:31
>>384
黒田だよ。+0
-0
-
446. 匿名 2026/06/16(火) 17:45:41
円高にしたい、、、?もう日本が終わりだから上がる要素なくない、、?この少子高齢化の国にどんな未来があるの+3
-0
-
447. 匿名 2026/06/16(火) 17:46:48
>>443
一応、経済のセオリーとしては
金利を上げると物価の上昇が抑えられるとされてる
本当にその通りになるかは分からないけど
+3
-0
-
448. 匿名 2026/06/16(火) 17:48:10
>>446
日本人は優秀だから、ミニマムな社会を作って洗練される。という説を唱えてる学者いた。+2
-0
-
449. 匿名 2026/06/16(火) 17:49:58
>>425
10年ぐらい待てるならあり得る
3年や5年ぐらいではあまり変わらないと思う+4
-0
-
450. 匿名 2026/06/16(火) 17:51:16
>>410
えっ、世帯数の3割でなく人口の三割?だったら結構なボリュームじゃないの???+12
-0
-
451. 匿名 2026/06/16(火) 17:51:56
セオリーでは金利上げると賃金が上がりにくくなるらしいけど大丈夫なんかな+5
-1
-
452. 匿名 2026/06/16(火) 17:52:19
>>444
意外。知らなかった
ありがとう+2
-2
-
453. 匿名 2026/06/16(火) 17:59:27
>>432
変動0.5で借りて10年間控除受けたからプラスになったよー。
11年目で一括返済した。
資産運用したらもっとプラスだったけど、タラレバよね。
ローンなくなった分iDeCoやってる。+14
-1
-
454. 匿名 2026/06/16(火) 17:59:30
>>109
20年前に家買った
あの頃は物価も安かったんだよなあー
+19
-0
-
455. Hicks 2026/06/16(火) 17:59:52
>>451
賃金抑えるのが物価抑制に一番効くのがセオリー
利上げで投資活発と、それに密に繫がる賃金上昇を抑制するのが今必要な局面+2
-0
-
456. 匿名 2026/06/16(火) 18:02:34
>>292
今日日経平均が一瞬だけど7万円に届いた
果たしてこれからどうなるのか神のみぞ知るんだけど
やはりいつか調整するだろうね
自分は今は投資をしてないけど国が国民に株を勧めるのはどうかな+16
-0
-
457. 匿名 2026/06/16(火) 18:06:07
NISAとか株とか、海外のもの中心に買う人が増えると円安加速するんだよね?
+8
-0
-
458. 匿名 2026/06/16(火) 18:06:31
>>190
馬鹿じゃね
クソをアメリカが一人で払えや+16
-0
-
459. 匿名 2026/06/16(火) 18:09:08
>>5
まずはアメリカが金利を下げないと、日本の金利が上がるだけでは円高効果は限定的だよ。
+41
-1
-
460. 匿名 2026/06/16(火) 18:12:25
>>3
分かりやすい![【速報】日銀が利上げを決定!何が起きるか解説します。(2026年6月16日 三橋貴明)]() 【速報】日銀が利上げを決定!何が起きるか解説します。(2026年6月16日 三橋貴明)youtu.be
三橋貴明の公式LINEがスタートしました! リンクをクリックして友達追加をお願いします! https://x.gd/UNjjY
+2
-5
-
461. 匿名 2026/06/16(火) 18:17:50
>>214
1円も投資してないのに経済が好きで詳しいっていうのがとっても気になりますw+11
-2
-
462. 匿名 2026/06/16(火) 18:19:57
>>461
そんなにおかしなことかしら+6
-1
-
463. 匿名 2026/06/16(火) 18:20:24
今のところ円安になる気配はない
ボーナスが出て外貨建て投信に大金が流入する時期だね+2
-1
-
464. 匿名 2026/06/16(火) 18:21:02
>>221
倍になった話は普通にあったよね。
なんかどこの金融機関も預けて欲しいから色々あれこれキャンペーンしてたみたいよ+28
-0
-
465. 匿名 2026/06/16(火) 18:23:45
家電買うときには数万でも慎重なのに、家を建てるときの外壁だのオプションは回転すしの皿を取るように選ぶのよね、しかも何十万、何百万にもなる
今となってはそのオプションにもしっかり変動金利が付くんだから怖いよね+15
-0
-
466. 匿名 2026/06/16(火) 18:23:55
>>190
そんなこといってるの?+3
-0
-
467. 匿名 2026/06/16(火) 18:24:08
>>463
自己レス
円安ではなくて円高+0
-0
-
468. 匿名 2026/06/16(火) 18:30:25
>>29
周りにやいのやいの言われるから一応やっといたよって感じだわ+16
-1
-
469. 匿名 2026/06/16(火) 18:30:29
>>309
6%にこだわり過ぎ
きちんと読んでる?+13
-1
-
470. 匿名 2026/06/16(火) 18:36:16
>>53
うちは2年前に固定に変えたよ。+6
-1
-
471. 匿名 2026/06/16(火) 18:37:36
>>325
円高に向ける為に上げてる
それだと
安全なオルカンとはならないのでは?+5
-1
-
472. 匿名 2026/06/16(火) 18:39:53
>>227
あなたが指摘した「日銀が国債の半分を持ち、利益は国庫に戻る」という構造は、日銀が国債市場を支えているという意味では緩衝材にはなるけど、
国債残高そのものが消えるわけではなく、 金利上昇による利払い負担の増加は財政にそのまま跳ね返るという点では、むしろ利上げのリスク要因だよ+3
-0
-
473. 匿名 2026/06/16(火) 18:40:21
>>60
団信もあるしローン控除あるなら2パーくらいまでは様子見でよいかな?
+21
-0
-
474. 匿名 2026/06/16(火) 18:41:08
移民なんとかしろ
トピ違っても、なんとかしろ+17
-1
-
475. 匿名 2026/06/16(火) 18:41:36
>>259
今はスーパーサイクルじゃん+0
-0
-
476. 匿名 2026/06/16(火) 18:42:44
>>1
高市さんのおかげでやっとインフレが進んだのに、日銀が足引っ張るのか
本当に日本の事を考えているのは高市さんだけだね+3
-15
-
477. 匿名 2026/06/16(火) 18:42:48
>>474
マジで
今日この暑いのにフードかぶって傘振り回してる外国人がいた
嫌すぎる
顔的に中国かベトナム+10
-1
-
478. 匿名 2026/06/16(火) 18:43:22
>>461
ヨコ
W
↑
笑うようなことではない
投資してなくても経済理論は学べるし、理屈的に好きな人はいてるよ
大学にも経済学部ってあるでしょ+10
-0
-
479. 匿名 2026/06/16(火) 18:43:25
>>331
もう下がってほしいよ+0
-0
-
480. 匿名 2026/06/16(火) 18:44:35
>>187
全期間固定が0.8%の時代っていつくらいですか??かなり昔??+2
-2
-
481. 匿名 2026/06/16(火) 18:47:16
>>458
腹立つよね
あの爺さんの暴走でなんでこちらまで巻き込まれるわけですか
それに日本にかなりの額を押し付けそう
日本だってインフラが古くてあちこちで水が噴き出したりしてるのに+8
-1
-
482. 匿名 2026/06/16(火) 18:48:23
何がどう良くなるの?+0
-0
-
483. 匿名 2026/06/16(火) 18:49:09
>>409
なんでこうも日本ってノロノロなの!?+31
-0
-
484. 匿名 2026/06/16(火) 18:49:34
>>324
投資=金融資産投資ではないよ
金融資産投資は投資の一部
例えば、ある技術を習得するために学校にいくのも投資、家電製品に資金投下するのも投資
あと、金融資産投資であれ投資と言うのはリスクがつきもの
儲かるときもあれば失敗することもある
あなたのように常に上がり続ける、儲かるという書き方はどうかと思う
+6
-0
-
485. 匿名 2026/06/16(火) 18:50:16
7,8年前に不動産関係のアナリストたちは日本は劇的に少子化になっているから不動産は今よりかなり安くなると予想していた
ところが外国人に売られるとは、そのせいでとんでもない価格になっている+12
-0
-
486. 匿名 2026/06/16(火) 18:50:52
>>454
デフレ真っ只中
異常だったよあれも
輸入品は安くて国産日本製は高くてなかなか買えなかった+3
-0
-
487. 匿名 2026/06/16(火) 18:52:32
>>482
世の中にお金が流通しにくくなる
↓
インフレ、円安が抑制される
↓
株価と不動産が下がる
↓
日本人の資産が減って日本崩壊+2
-2
-
488. 匿名 2026/06/16(火) 18:53:50
>>485
日本の一等地の土地は転売目的で外国人が所有しているだけで、殆どは住んでない
寝かしているだけ+7
-0
-
489. 匿名 2026/06/16(火) 18:54:30
>>465
桁が違うから金銭感覚がマヒするらしいよ+4
-0
-
490. 匿名 2026/06/16(火) 18:58:36
>>2
数十円くらいだったのが数千円にはなってる。+26
-1
-
491. 匿名 2026/06/16(火) 18:59:35
>>353
正直こんなに日経が上がるんだったら少しでもいいから買えば良かったと思った
勿論今から買ったら遅いし危ない、多分ここ最近買っているのは外国人でしょ
只仰るように指数に大きく影響ある大型株しか上がってないことはよく言われている
例え自分が少額のお金で小型株を買っていても恩恵が少なかった気がする+6
-0
-
492. 匿名 2026/06/16(火) 19:04:01
よーく考えてみれば政府が円安のまま放置、あるいは誘導していたのは海外から日本の株を買ってもらうためだったんだね
だったら上がるはずだよ、安いもの
それを最近やっと気が付いた、時すでに遅し+8
-0
-
493. 匿名 2026/06/16(火) 19:04:15
>>487
え!良くなってない!+2
-0
-
494. 匿名 2026/06/16(火) 19:04:43
>>55
田舎で自給自足したらいいじゃん
そりゃ生きてたらコストかかるよ+4
-0
-
495. 匿名 2026/06/16(火) 19:05:01
>>3
私も金利と円安ドル安の相関性がよく分からなかったけど、
アメリカの金利 5%
日本の金利 1%
とかで、ドル建でアメリカの銀行に預金した方がお得だから、ドル買い円売りが進んで相対的に円安になってる
みたいな事だったと思う。
ただ、日本の金利を1%上げたとて、変わらず3%も開きがあるから実情は変わらない、みたいな感じかな?(違ってたらごめん)+57
-2
-
496. 匿名 2026/06/16(火) 19:05:45
>>487
その代わり輸入品は安くなるんじゃないかな+0
-0
-
497. 匿名 2026/06/16(火) 19:07:20
>>495
確かに未だに圧倒的に金利差があるけど
これから弾みをつけて金利が上がるような気もする
将来のことは分からないけどね+9
-0
-
498. 匿名 2026/06/16(火) 19:07:33
>>353
そこでインデックス投信
歴史を見れば物価と共に上がっていく確率が高い
個別は勉強する気ないなら手出さない方がいいよ+5
-0
-
499. 匿名 2026/06/16(火) 19:08:00
>>487
円安が抑制されたら、小麦やらガソリンやらの輸入品が多少安く買えるようになるから、悪いことばかりではない。
チョコレートやコーヒーが早く安く買えるようになりたいわ。+8
-0
-
500. 匿名 2026/06/16(火) 19:10:56
>>497
AI半導体関連で日本が存在感出せるようになると、また違う局面が訪れるかもしれないよね。株価も爆上がり中だし、チャンスは来てる感じある。+4
-2
 出典:imgu.web.nhk

- 1
- 2
コメントを投稿する
トピック投稿後31日を過ぎると、コメント投稿ができなくなります。関連トピック
-
![]()
34コメント2025/03/21(金) 13:44
日銀が政策金利の据え置きを決定 3月の金融政策決定会合
-
![]()
71コメント2026/03/21(土) 12:32
日銀、政策金利据え置き決定 利上げ見送りは2会合連続
-
![]()
2105コメント2024/04/11(木) 20:29
日銀、マイナス金利解除へ 17年ぶり利上げ、19日決定
-
![]()
2193コメント2024/04/05(金) 06:17
【速報】日銀 マイナス金利を解除 17年ぶりの利上げ
-
![]()
54コメント2024/09/21(土) 09:44
日銀が政策金利の据え置き決定 9月会合では政策変更なし
-
![]()
147コメント2025/07/18(金) 09:27
日銀、金融政策の維持決定 国債買い入れは26年4月から減額幅縮小
-
![]()
132コメント2025/12/19(金) 13:16
日銀、0.75%に利上げへ 来週の決定会合で、30年ぶり水準 賃金改善の継続見込む
-
![]()
554コメント2026/01/18(日) 15:43
日銀、政策金利を0.75%に引き上げ 7会合ぶり利上げ
-
![]()
58コメント2026/05/14(木) 21:18
日銀、政策金利の据え置き決定 3会合連続 先行きが見えない中東情勢の影響を見極める考え
-
![]()
119コメント2024/05/10(金) 10:15
日銀の利上げで生じる「奨学金」の思わぬ誤算、貸与利率が10年ぶり高水準、増加する返済負担


削除すべき不適切なコメントとして通報しますか?
いいえ
通報する
