

-
1. 匿名 2026/08/06(木) 16:13:56
+16
-7
-
2. 匿名 2026/08/06(木) 16:14:34
どゆこと?+5
-22
-
3. 匿名 2026/08/06(木) 16:14:49
![金利上昇、年24万円負担増 30代住宅ローンで、内閣府試算]()
+6
-105
-
4. 匿名 2026/08/06(木) 16:15:12
生活困窮者のわたしには関係ない!+22
-9
-
5. 匿名 2026/08/06(木) 16:15:22
>>1
月2万ってでかいよ+179
-5
-
6. 匿名 2026/08/06(木) 16:15:24
円安!株高!金利高! えぇ!?
株をやってる奴だけがどーんどんどんどん儲かるんだって!+7
-20
-
7. 匿名 2026/08/06(木) 16:15:31
消費税軽減下げても年200万はスーパーで買わないから、実質、手元に残るお金は減るね+89
-1
-
8. 匿名 2026/08/06(木) 16:16:09
>>2
お金持ちは得するよってこと+5
-15
-
9. 匿名 2026/08/06(木) 16:16:23
共働きはペアローンでローン組んでる方が得って言う人いるけど、ローンなのにお得って何だろう?+62
-10
-
10. 匿名 2026/08/06(木) 16:16:59
ひどい世の中だな+39
-8
-
11. 匿名 2026/08/06(木) 16:16:59
>>4
あるぞ+5
-0
-
12. 匿名 2026/08/06(木) 16:17:02
そういう世の中にしたのが自民党であり、自民党に投票した国民でもある+87
-14
-
13. 匿名 2026/08/06(木) 16:17:08
>>9
住宅ローン減税がダブルで使える+86
-9
-
14. 匿名 2026/08/06(木) 16:17:14
>>3
安い外国人労働者がわんさか入ってきて、日本人の労働者の給料もデフレ化。庶民はどんどん生活苦しくなる一方、経営者は労働力を安く買い叩けて儲かってウハウハ。
これが「明るい日本の未来」+91
-11
-
15. 匿名 2026/08/06(木) 16:17:57
>>13
一括支払いの総額よりも得ってこと?+7
-10
-
16. 匿名 2026/08/06(木) 16:18:22
>>借り入れ金利が1%、預金金利が0.6%上がる場合
うそつけ、預金金利なんかそんな上がらない。今だに0.4%だぞ普通預金金利。+99
-0
-
17. 匿名 2026/08/06(木) 16:18:48
>>9
港区とかすでに単独じゃローン組めない住宅ばかりだからペアローンで買うんやで
港区で単独1000万はもう住宅買えない+48
-4
-
18. 匿名 2026/08/06(木) 16:19:02
>>6
ぶっちゃけ高層マンションのベランダから
地を這いずり回る貧乏人ガル婆どもの嫉妬眺めて笑ってます
すまんの+1
-13
-
19. 匿名 2026/08/06(木) 16:19:16
>>15
横だけど、マイホーム用の減税措置がしっかりあるんだからマイホーム買うならローン組まないと逆に損だよ。+45
-11
-
20. 匿名 2026/08/06(木) 16:19:28
結局日銀が利上げしなくても日本国債が売られるから
長期金利は上昇する+7
-0
-
21. 匿名 2026/08/06(木) 16:19:46
>>2
利息も金利もあがる
借金ある人は金利が増えて支払いが増える
貯金ある人は利息が増えて貯金が増える+58
-0
-
22. 匿名 2026/08/06(木) 16:19:53
>>9
ペアローンに得ってあるの?+9
-0
-
23. 匿名 2026/08/06(木) 16:19:54
>>6
ガル民NISA大好きだから儲かってるってすごい言ってるやん
別に住宅ローンの上昇なんてNISAでペイできるやろ+65
-0
-
24. 匿名 2026/08/06(木) 16:20:10
>>2
子育て世代の負担がまた増加
住宅ローンが終わってる年寄りはプラス効果+45
-9
-
25. 匿名 2026/08/06(木) 16:20:14
大変だから救済しないと!給付金ですか?
30代の親はバブル世代でしょう
また氷河期をスルー?+10
-5
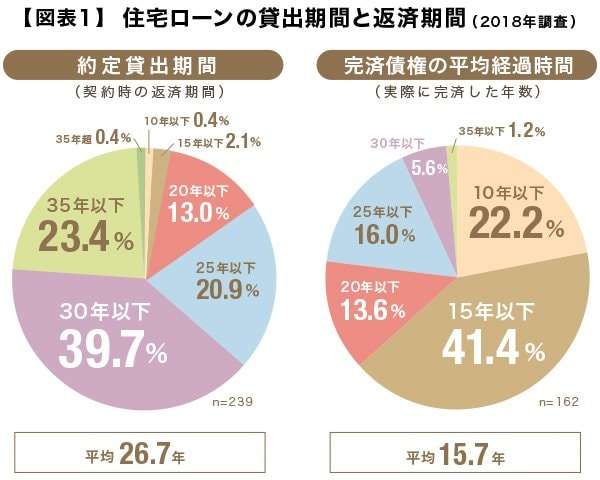
-
26. 匿名 2026/08/06(木) 16:20:34
住宅ローン減税までしてもらって、更に超低金利でお金借りて家建てようってのがそもそもおかしいんだよね
お金借りるってのはそういうこと
住みたい理想の5000万のマンションじゃなくて、身の丈にあった3000万のマンション探せばいい+20
-26
-
27. 匿名 2026/08/06(木) 16:20:39
>>19
そうなんだ
一括で払ってしまって批判されたんだ
+3
-7
-
28. 匿名 2026/08/06(木) 16:21:37
修繕費が今のままじゃ大規模修繕に足りてないマンションってすごく多いからこれから管理費も修繕費が高くなるマンション続出だろうし、一軒家の補修費も年々高騰してるから、上がってるのはローン支払いだけじゃないんだよね。もちろん物価も税金も何もかも上がってるし、もし住宅ローンがきついと感じたら早めに銀行に相談する方がいいし、実際に最近はどうにもできなくなるローン破綻する前に早めに相談する人多いらしいよ+39
-2
-
29. 匿名 2026/08/06(木) 16:21:38
>>1
金利、まだ全然低すぎ
円安がとまらんやんけ!+53
-0
-
30. 匿名 2026/08/06(木) 16:22:01
>>19
横
ごめんわからない
ペアローンだったら、金利が上がっても減税効果の方が高いってことなの?
それは現金一括よりトータルお得なの?+1
-10
-
31. 匿名 2026/08/06(木) 16:22:18
>>1
貯金派にはいいニュース?+4
-0
-
32. 匿名 2026/08/06(木) 16:22:25
>>15
新築なら13年はローン払ってその後に一括で繰り上げ返済するのが一番お得+13
-4
-
33. 匿名 2026/08/06(木) 16:23:04
NISAしてるから月2万くらいの負担増はへっちゃら+4
-0
-
34. 匿名 2026/08/06(木) 16:23:09
>>32
支払額よりプラスになるってこと?+1
-5
-
35. 匿名 2026/08/06(木) 16:24:01
>>24
まぁ子供はお金かかると思って産んでるから仕方ないし色々別で恩恵あるからさ、うちもう大学生だけど+9
-5
-
36. 匿名 2026/08/06(木) 16:24:47
>>31
そうです。利子が増えます+5
-0
-
37. 匿名 2026/08/06(木) 16:25:03
9月に日銀利上げすると思うけどね
米国が介入に協力したのは
何か条件があったはず+44
-0
-
38. 匿名 2026/08/06(木) 16:25:32
>>34
ローン組んで13年間減税の恩恵受けつつ浮いた分を投資で稼ぐのが一番お得らしいよ
支払総額だけで見たら一括が一番安いに決まってるけど、そんな大金持ってる人は滅多にいない+19
-0
-
39. 匿名 2026/08/06(木) 16:25:38
>>36
ヤッター+1
-0
-
40. 匿名 2026/08/06(木) 16:26:09
>>15
住宅ローンほど安い金利って無いからね。その数千万を投資で稼いで運用してた方が儲かるし数十年後にはすごく差がつくのよ。車のローンでも安く借りれたらあえて貯金を使わずにその数百万をローンで借りてそれを運用資金に使う人いるくらいなのに。私は転勤族で賃貸だから買う選択肢は最初から無いけど+23
-1
-
41. 匿名 2026/08/06(木) 16:26:13
>>25
氷河期世代の救済は公営団地へ優先的に入居可にする、くらいしかないのでは
外国の方と共生になるとは思うけど+7
-2
-
42. 匿名 2026/08/06(木) 16:26:20
ガル民「庶民が生活苦しいのは円安のせいだ!円高にしろ!」
政府 「わかりました金利上げます」
ガル民「おい住宅ローン返済額上がってますます苦しくなったんだけど何してんの!?ふざけてんの!?」
政府 「(うわー貧困層って話通じねえなーーダメだこりゃ)」+22
-1
-
43. 匿名 2026/08/06(木) 16:26:27
>>38
投資に回せる余裕ある家庭ってそんなに多いんだね+9
-1
-
44. 匿名 2026/08/06(木) 16:26:36
>>28
物価を下げるための対策です+1
-2
-
45. 匿名 2026/08/06(木) 16:26:57
>>30 調べてきたよ。
いいえ、それは大きな誤解です。ペアローンであっても、金利上昇による利息負担の増加が、住宅ローン減税(控除)の効果を上回るケースは普通に起こります。
住宅ローン減税の控除率は「0.7%」ペアローンでも単独でも、年末残高の0.7%が戻る仕組みは同じ(上限額あり)金利が0.7%を超えて上昇すると、支払う利息の方が多くなるため、「減税のほうがお得」とは言えなくなる。
契約が2本になるため、事務手数料や印紙代などの諸費用が2人分(約2倍)かかる夫婦それぞれがローン控除を受けられるが、それは2人とも十分な所得税・住民税を払っている場合の話片方が育休や時短勤務などで収入が減ると、減税枠を使い切れなくなることがある。+17
-1
-
46. 匿名 2026/08/06(木) 16:26:59
>>18
こんな時間にダラダラしてるガル民はいろいろ余裕あるっしょ+5
-0
-
47. 匿名 2026/08/06(木) 16:28:11
>>43
銀行預金のかわりに投資って感じの人が多いんじゃないのかな、今は
余裕があるとかないとかじゃなくて管理の仕方の話+19
-2
-
48. 匿名 2026/08/06(木) 16:28:49
>>18
ベランダあるならたいした高層階じゃないねw
今どきタワマンでベランダ付きとかw+8
-5
-
49. 匿名 2026/08/06(木) 16:29:26
>>39
個人向け国債で、国にお金を貸してあげると、半年に一度、あなたの口座に利子が振り込まれますよ
あとは調べてね+1
-0
-
50. 匿名 2026/08/06(木) 16:29:34
>>6
朝倉慶乙+9
-0
-
51. 匿名 2026/08/06(木) 16:30:27
住宅ローンきついけど、このまま低金利、円安続いて日本経済がドン底だともっときつい+31
-1
-
52. 匿名 2026/08/06(木) 16:30:37
>>47
手元にまとまったお金は残しつつ、他に残ったお金を投資に回すのがよくあるパターンだね。+11
-0
-
53. 匿名 2026/08/06(木) 16:30:59
>>47
そうそう。お金を置いとく場所が変わっただけの話+8
-0
-
54. 匿名 2026/08/06(木) 16:32:43
>>15
総額で言えば一括で払った方が得になると思う。利子がないから。
ただ今の住宅価格からして、30代とかで5000万以上一括で払って、かつ生活資金もまだ残せる状態の人なんてほぼいないから、皆んなローン組むんだと思う。+39
-3
-
55. 匿名 2026/08/06(木) 16:33:58
>>16
定期預金+7
-1
-
56. 匿名 2026/08/06(木) 16:33:58
>>6
金利上げないと、更に円安進むから仕方なかったんだよ+13
-0
-
57. 匿名 2026/08/06(木) 16:34:05
高市さんになってから円安が爆速した結果だよ
+17
-4
-
58. 匿名 2026/08/06(木) 16:34:11
>>48
雲の上から見下ろしてます って言われたら
「今どき雲の上に人間が乗れるわけないじゃんwたいした雲じゃないねw」とか言ってそう+3
-7
-
59. 匿名 2026/08/06(木) 16:34:27
マイホームなんて建てられないよね!、+4
-2
-
60. 匿名 2026/08/06(木) 16:36:11
>>57
高市政権の最大野党は市場って意見があったけど、その通りだったね+5
-0
-
61. 匿名 2026/08/06(木) 16:36:27
>>38
現金無し無し地獄
+0
-0
-
62. 匿名 2026/08/06(木) 16:37:11
今円高になってますけど+1
-2
-
63. 匿名 2026/08/06(木) 16:37:22
>>46
二極化してるだけだよ
本当に生活に余裕がある人と、
家計は火の車のくせにダラダラ食っちゃ寝して全部政治のせいにしてる豚+13
-2
-
64. 匿名 2026/08/06(木) 16:37:29
アメリカが協調介入した以上
日銀は公定歩合を上げないとね
だから負担はこれからますます増えるよ+7
-0
-
65. 匿名 2026/08/06(木) 16:37:38
そうやって反対し続けて低金利維持でどんどん円安になってったんだよ。円安がひどくなるよりはマシでしょ。+17
-1
-
66. 匿名 2026/08/06(木) 16:39:06
金利差は円安の一因ではあるけど、それだけが理由だけではないね+4
-0
-
67. 匿名 2026/08/06(木) 16:39:33
>>45
ありがとう!
だよね この金利上昇で今までの価値観が崩れてきているって事なんだね+9
-0
-
68. 匿名 2026/08/06(木) 16:40:12
>>3
ゴリエの真似してる?あ、 ゴリに失礼か+6
-2
-
69. 匿名 2026/08/06(木) 16:40:34
>>22
今までは低金利でお金借りられたから、ね。
そして、それぞれに控除を利用して、税金を安くできた。
それが崩壊することになる。+18
-0
-
70. 匿名 2026/08/06(木) 16:44:43
>>23
うん、NISAでの利回りの方が圧倒的にデカいから…余裕でペイ出来る。+12
-4
-
71. 匿名 2026/08/06(木) 16:48:25
>>22
AIにシミュレーションしてもらったら分かりやすいから自分でやってほしいけど、単独とペアでは数百万の差があるから共働きならペアローンの方が得+2
-8
-
72. 匿名 2026/08/06(木) 16:51:09
>>3
しつこい+2
-4
-
73. 匿名 2026/08/06(木) 16:56:57
お給料は変わらないのに物価とローン金利は上がり続ける
なんだこれ…+11
-1
-
74. 匿名 2026/08/06(木) 16:57:35
>>2
住宅ローンとかその他の金利が付いてるローンがある若者世代はマイナス、ローンは完済していて貯金だけしてる世代は金利だけで年8万円プラス。+25
-0
-
75. 匿名 2026/08/06(木) 16:58:55
>>26
3000万でマンション買えないよ
平成からタイムスリップしてきた?+12
-4
-
76. 匿名 2026/08/06(木) 17:02:51
>>42
仕組みが全くわかってなくて、銀行預金金利は上がって、住宅ローンの金利はいままで通り低いままで上手いこといかないのかって単純に思ってるひといそうではある+14
-0
-
77. 匿名 2026/08/06(木) 17:03:42
>>1
そもそも元手がないのにローンで住宅購入なんてやめといたほうがいいのよ
何かあっても売る必要もないくらいの元手があって税制優遇受けるためにローンで購入なら別にいいと思うけど+6
-3
-
78. 匿名 2026/08/06(木) 17:04:25
>>57
関係無いよ
アメリカの大幅な利上げが原因
2022年に極端な利上げをしてからこうなってる+3
-5
-
79. 匿名 2026/08/06(木) 17:05:44
>>75
横
田舎の中古マンションじゃないの?+7
-0
-
80. 匿名 2026/08/06(木) 17:07:23
>>23
たしかにNISA始めてから金銭感覚おかしい
月2万くらいローン負担が増えてもなんとも思わない+10
-3
-
81. 匿名 2026/08/06(木) 17:08:20
>>70
横
だよねー
ローン組む人はNISAやってる人多いだろうし、家買えない賃貸住みの方が詰みそう+14
-4
-
82. 匿名 2026/08/06(木) 17:15:51
>>24
物価が上がってるから国民年金だけの年寄りはすぐに資産溶かすと思うよ+0
-1
-
83. 匿名 2026/08/06(木) 17:15:53
>>75
こないだどっかのド田舎タワマンが150万で買えるとかやってたからそういう家に住めって言ってるんじゃねw
住民がほぼ居ない廃墟化してるって言ってたけど+2
-0
-
84. 匿名 2026/08/06(木) 17:21:41
なんだかんだ数年前の固定金利と同じそれ以上に変動金利がなったよね
実際、固定で今から借りるのは怖いし変動借りるのも不安しかないよね
+11
-0
-
85. 匿名 2026/08/06(木) 17:22:34
>>5
今ローンがない人が羨ましい+29
-0
-
86. 匿名 2026/08/06(木) 17:23:00
5,000万円の家を金利4%、35年ローンで買う場合
借入額:5,000万円
金利:年4.0%
返済期間:35年(420か月)
毎月の返済額:約22.1万円
総返済額:約9,298万円
利息総額:約4,298万円
家一軒分の利息
恐ろしいね
+27
-1
-
87. 匿名 2026/08/06(木) 17:24:05
>>74
まあ住宅ローンって35年くらいあるから、ローン払ってるの若者だけじゃないんだけどね。それに若者世代よりも住宅ローン破綻は50代60代が一番多いらしいよ+13
-0
-
88. 匿名 2026/08/06(木) 17:25:32
だからあれだけ固定にしておけばって言ったのに+8
-1
-
89. 匿名 2026/08/06(木) 17:28:39
>>86
元金均等なら800万弱節約できるけど、それでも負担重いね+4
-0
-
90. 匿名 2026/08/06(木) 17:28:53
昔は家買うのは一大決心で新築なら皆で祝うとかのイメージあったよ
今はあまりに低金利だから買うのは驚かないし、当たり前みたいになったよね
しかも価格も昔に比べて遥かに高いし1%がかなりキツくなるのよね
今思うと昔みたいに、家を買うのを生活のド真ん中において考えないと危険な時期になってきてるんだね+7
-0
-
91. 匿名 2026/08/06(木) 17:33:12
>>86
流石に今から固定も悩むよね
だけど変動で何十年もストレス下にいるのも嫌だな
+6
-0
-
92. 匿名 2026/08/06(木) 17:34:11
>>9
それで離婚してえらい目にあった人知ってる+8
-3
-
93. 匿名 2026/08/06(木) 17:34:55
>>16
定期はけっこう上がってる+10
-0
-
94. 匿名 2026/08/06(木) 17:36:49
変動金利、返済額がんがん上がってきて泣く+10
-0
-
95. 匿名 2026/08/06(木) 17:37:38
>>89
かりにそうでも出来る人なら変動繰り上げしかないよね+2
-0
-
96. 匿名 2026/08/06(木) 17:38:56
>>3
高市嫌いな人って実は好きだろ
あちこちのトピでサナエ連呼してない?+0
-6
-
97. 匿名 2026/08/06(木) 17:40:03
変動金利で株で運用とか言われても毎日メンタル辛そう
長期運用とか言われても多額の元金がないと無理ゲー+11
-0
-
98. 匿名 2026/08/06(木) 17:40:13
>>1
これ利子の支払いが増える分、誰が儲かるんだろうか?+0
-0
-
99. 匿名 2026/08/06(木) 17:42:48
>>57
高市関係ない
その前から円安だったし、アメリカの利上げの影響
韓国みたいに、思うようにいかないと全てを現政府のせいにするのは簡単だけど
一連の流れは、バブル崩壊から膨らんでる日本の莫大な借金も大きく影響してるし
更にはアメリカの影響によるもの
+5
-6
-
100. 匿名 2026/08/06(木) 17:45:25
今までの人生何事に置いても自分の意思より母親の言うこと素直に聞きすぎたとアラフィフになってから反省すること多いけど、住宅ローンは固定金利にしとき!と母が言うのをきいたのは間違いじゃなかった+12
-4
-
101. 匿名 2026/08/06(木) 17:46:40
>>98
銀行だよ+4
-0
-
102. 匿名 2026/08/06(木) 17:47:14
>>100
うちもそれ
固定高いから嫌だ!ってなったけど、今は心底感謝
しかも控除1%だから金利も微々たるものだし
+3
-4
-
103. 匿名 2026/08/06(木) 17:53:53
>>23
NISAやってる人、半分くらい損してるらしいよ
素人には難しいよ+15
-12
-
104. 匿名 2026/08/06(木) 17:56:06
不動産価格下がるかな
下がったとしても金利は上がるから一括かローン少なめにしない限りはトントンの出費になっちゃうのかな+2
-1
-
105. 匿名 2026/08/06(木) 17:56:27
>>103
長期でみたらある程度は得なんだろうけど、毎日金のことばかり考えて生きるならパート行くほうが楽かな+19
-1
-
106. 匿名 2026/08/06(木) 17:58:23
>>105
パート社保未加入だとNISA関係ないんだよね?+3
-9
-
107. 匿名 2026/08/06(木) 17:59:31
中古マンション一番安い時に売っちゃった
今なら数百万はプラスだったのに悔しい
金運がないんだわ、きっと・・・+10
-1
-
108. 匿名 2026/08/06(木) 17:59:38
>>1
収入が上がるから大丈夫よぉぉぉぉって高市が言ってた
その為にインフレにして移民沢山入れて労働力にするんだって
インフレがバンバン進むから国債発行しまくっても
大丈夫なんだって 頭に虫湧いてるよね+6
-1
-
109. 匿名 2026/08/06(木) 18:00:35
>>18
戸建てじゃないんだね+3
-4
-
110. 匿名 2026/08/06(木) 18:03:54
>>30
お得だよ
それがすぐにわからないってのは、だいぶ頭悪いからあんまり人に言わないほうがいいよ+2
-10
-
111. 匿名 2026/08/06(木) 18:05:22
>>13
これにマイナスつけてる人は金融リテラシーがないなと思う+11
-4
-
112. 匿名 2026/08/06(木) 18:05:37
>>86
住宅ローン固定金利4%って昔はあったけど今考えるとすごいね。でも来年か再来年くらいにはなるのかな。変動はまた1%くらいだけどこれからも上がるだろうし、4%になるのにはいつになるんだろう。10年くらいかかるかな?+12
-0
-
113. 匿名 2026/08/06(木) 18:09:36
>>112
昔は住宅価格が今みたいに高くないし、頭金用意して買うのが当たり前だったからね
+13
-1
-
114. 匿名 2026/08/06(木) 18:10:36
ここ5年で家買ってる人は
変動金利0.3-0.5%程度で借りてるんじゃない?
4%の固定で借りるような人は信用がない底辺だけよ+7
-11
-
115. 匿名 2026/08/06(木) 18:12:13
>>114
?
+8
-2
-
116. 匿名 2026/08/06(木) 18:14:37
>>115
条件の良いハイステ相手には低金利で銀行が貸してる
ステータス低い人たちには額面通りまたは金利上乗せ
銀行が貸さないような底辺がフラット35で借りる+6
-8
-
117. 匿名 2026/08/06(木) 18:14:42
残り35年の人と残り10年の人じゃ全然違うよね。。+14
-0
-
118. 匿名 2026/08/06(木) 18:15:27
住宅ローンの話すると114みたいな理解してないのになぜか話したがる奴が出てくる+4
-0
-
119. 匿名 2026/08/06(木) 18:16:03
>>116
??
+4
-2
-
120. 匿名 2026/08/06(木) 18:17:59
マジでフラット35組ばっかなの?
きっつ+5
-1
-
121. 匿名 2026/08/06(木) 18:28:04
>>3
この人、こんな容姿だけどオンナを武器にして媚びてのし上がってきたんだなって
なんかガッカリ感凄い+11
-4
-
122. 匿名 2026/08/06(木) 18:35:54
>>104
上がるとこと、変わらないとこ、下がるとこが出てくると思う。都内23区の人気の区はこれからも上がると思う。まだまだ狙ってる人多いし、外国人も円安のせいで買いやすいらしいし+4
-0
-
123. 匿名 2026/08/06(木) 18:46:56
日銀は超絶妙なバランス感覚で金利操作しないといけない局面なのだけど、
戦後80年の結果を見るからにまず失敗するだろうね
中央銀行は先々までのリスクを見込みながら決定するのが世界の通常なのだけど、
日銀は常に場当たりの事後処理をしているだけなのよね
バブル誘発と崩壊のA級戦犯は日銀だからね+8
-0
-
124. 匿名 2026/08/06(木) 18:57:53
>>5
ローン以外の生活費も嵩んでるもんね。
死活問題。+9
-0
-
125. 匿名 2026/08/06(木) 19:06:26
>>13
上限額があるからね。
私も二人分使いたかったからペアローン。+9
-5
-
126. 匿名 2026/08/06(木) 19:08:08
変動が有利な時期に固定1%でローンを組んだ自分をほめてあげたいおばさん達がわいてきたね笑
利上げが見送りになるとおとなしくなるからわかりやすい。+16
-4
-
127. 匿名 2026/08/06(木) 19:37:49
>>32
横
だから35年住宅ローンとかで借りるけど、繰上げで15年程度で完済が多い
![金利上昇、年24万円負担増 30代住宅ローンで、内閣府試算]()
+8
-1
-
128. 匿名 2026/08/06(木) 19:38:26
固定金利で借りてる人たちは銀行から評価低い輩だからねー+3
-10
-
129. 匿名 2026/08/06(木) 19:53:30
>>1
ここのコメント見てるとみんな余裕そうだね。
どんどん利上げして円安物価高なんとかしてくれ。+6
-1
-
130. 匿名 2026/08/06(木) 19:57:06
20代は給料上がるけど、1番厳しいのは30代後半〜40代のまだ家買ったばっかりの人では?
50代は住宅ローン減税後に繰上げ返済、低金利の恩稀受けた逃げ切り。+8
-6
-
131. 匿名 2026/08/06(木) 19:58:31
お国さん、住宅減税ローンを特例の特例で還付金アップをお願い。じゃないと若者と子育て世代もう生きていけません。+4
-7
-
132. 匿名 2026/08/06(木) 20:04:52
その分輸入財の減額でリカバリーしてください+1
-2
-
133. 匿名 2026/08/06(木) 20:13:23
>>1
ローンは無い方がいい時代が来るか
先は考えず賃貸勢増えるのかね+3
-1
-
134. 匿名 2026/08/06(木) 20:16:48
銀行の金利が上がればヨシ+0
-0
-
135. 匿名 2026/08/06(木) 21:05:19
>>5
どれくらい借りてたら月2万増なんだろう+9
-0
-
136. 匿名 2026/08/06(木) 21:14:55
持ち家か賃貸か悩ましい…。ほんと難しい問題だよね。家賃も今後上がる可能性あるし。+2
-0
-
137. 匿名 2026/08/06(木) 21:54:01
>>110
「今までは」でしょう?
金利上がっているのに、そう答えるあたり時勢を全く知らない知ったかぶりがバレてるよ+5
-0
-
138. 匿名 2026/08/06(木) 21:59:57
親からの援助で住宅を手にしたので、住宅ローンがない我が家は高みの見物。+0
-5
-
139. 匿名 2026/08/06(木) 22:12:23
ローン残高4000万円あるけど投資に1000万円くらい回してしっかり含み益増えてるから、多少金利上がっても別に困らない+2
-7
-
140. 匿名 2026/08/06(木) 22:12:28
現金一括で支払い済みで良かった+4
-0
-
141. 匿名 2026/08/06(木) 22:24:38
>>122
上がる区はどこだと思われますか?
個人的には、港区渋谷区あたりは高止まりしている気がしますし、豊島区中野区の駅チカ物件は再開発もあり、まだ上がるような気がしています。+0
-0
-
142. 匿名 2026/08/06(木) 22:46:58
>>81
なんで?住宅費を抑えてNISAに回す人もいるでしょ。+7
-1
-
143. 匿名 2026/08/06(木) 22:47:55
>>136
老後に借りられないリスクなかったら圧倒的に賃貸なんだけどね…+7
-0
-
144. 匿名 2026/08/06(木) 22:51:30
>>103
NISAに素人も玄人もないよ。インデックスファンドを淡々と積み立てればいいんだから。+4
-4
-
145. 匿名 2026/08/06(木) 22:52:45
>>105
ではパートいく理由は?+1
-0
-
146. 匿名 2026/08/07(金) 00:39:50
>>7
でも金利上げないと国としてはヤバいのよ。
住宅ローンばっか気にしてられん。+8
-2
-
147. 匿名 2026/08/07(金) 04:09:33
>>103
それどこのデータ?+2
-0
-
148. 匿名 2026/08/07(金) 06:21:45
>>23 ウチ年収高いわけじゃないけど節約してNISA年360万入れてってる。家のローンあるけど特に深刻なダメージ感じてない。+2
-0
-
149. 匿名 2026/08/07(金) 06:39:52
>>54
うちは一括で買う現金あったけど連帯債務の固定金利35年フルローンだよ
夫婦共に収入あるからWで最大まで控除、W団信で35年間どっちかが死んだらローンは全てナシ、現金が残っている事で年1000万は投資でお金を増やせている
現金一括で精算するのは離婚時だけで今はもったいないと思う派です。+1
-5
-
150. 匿名 2026/08/07(金) 06:41:07
>>85
実家は車なし、家は祖父母が購入したからローンなし
父親はそれなりに稼いでたけど、ローンを組んだことがないから母が専業主婦でも生活は結構潤ってた+4
-0
-
151. 匿名 2026/08/07(金) 07:24:39
>>148
1ヶ月30万入れられる家庭がうちは年収高いわけじゃないけど??+12
-3
-
152. 匿名 2026/08/07(金) 07:30:06
>>137
違うよ
あなた頭悪いか、よほど底辺で金利高いかのどちらかよ
いずれにしろ恥ずかしいからやめときな+0
-4
-
153. 匿名 2026/08/07(金) 08:13:25
分散投資してこまめに利確して運用できるならいいけどそんなの素人には難しい
利確できてないのに儲けた気分でいても砂上の楼閣でしかない
素人ならマイ転したら焦って売る、そういうものよ+7
-0
-
154. 匿名 2026/08/07(金) 08:19:31
>>86
変動金利もだんだんと上がって時間の問題+8
-0
-
155. 匿名 2026/08/07(金) 08:22:19
>>136
賃貸は安く借りられたら手放さずがいいよ
借地借家法で借りてる側が守られる法律あるから借りてる人の方が貸す側より強い+7
-1
-
156. 匿名 2026/08/07(金) 08:27:11
今の金利見たら優良中古物件待つしかないよね
でも待つと金利上がるから不安が募る
しかたないかな・・
5年前まで誰も金利上がるなんて想像すらしてなかったもんな+11
-1
-
157. 匿名 2026/08/07(金) 09:28:28
2022年くらいが家買うラストチャンスだったな+10
-1
-
158. 匿名 2026/08/07(金) 10:07:24
>>19
政府のやる事に安心してる方がヤバい+1
-0
-
159. 匿名 2026/08/07(金) 10:19:56
>>152
煽るだけで何も答えられないの草+4
-1
-
160. 匿名 2026/08/07(金) 12:21:41
>>38
前までは住宅ローン金利よりも減税の方が金額が多かった。。
で、残ってる貯金を4パーの配当に回しておく方がお得。住宅ローン減税がなくなったら一括か考える‥が1番だったけどね。低金利時代に返し終えた人うらやましー+5
-0
-
161. 匿名 2026/08/07(金) 12:29:31
>>57
誰なら円安が爆速しなかったの?+0
-0
-
162. 匿名 2026/08/07(金) 12:35:16
>>23
うん、正直、このくらいの金利上げで文句言ってる人たち、どういう生活してるのか不思議でたまらない+0
-2
-
163. 匿名 2026/08/07(金) 12:40:54
>>5
毎月の給料が2万以上上がってないと追いつかないもんね
そんだけ上がってる人なんてごく一部なんじゃない⁉︎+1
-1
-
164. 匿名 2026/08/07(金) 15:32:57
今パート代全額小遣いにして使っちゃってるけどきっとローン返済に充てた方がいいんだろうな…わかってはいるのだが…+5
-0
-
165. 匿名 2026/08/07(金) 16:19:17
>>37
利上げするだろうけど、0.25づつだから1から1.25になるだけ、これを2か月に1回利上げしたとしても
米ドルの金利3.75と同じにするには、2028年になっちゃうよwしかも据え置きも起こるだろうし+1
-0
-
166. 匿名 2026/08/07(金) 21:16:51
>>6
あなたのお金の価値がみるみる減っていくんだって、ええ、+3
-0
-
167. 匿名 2026/08/08(土) 02:11:05
>>37
バブル崩壊経験してるから、
日銀は次の利上げには慎重、見送りって
予想が出てるけど。+1
-5
-
168. 匿名 2026/08/08(土) 06:08:22
なんか9月に利上げが早まるかもとか言われてるね
年内あと二回利上げすると0.5%上がるから、年末には政策金利が1.5%
来年には2%くらいまで上がるだろうか+1
-0
-
169. 匿名 2026/08/08(土) 12:29:58
アメリカが協調為替介入してくれたのは日銀の早期利上げが条件でしょうね
まだまだ金利は上がるよ
既に銀行業界は空前の利益計上、最高益更新でウハウハだけど、さらに利益爆増していく
黒田総裁時代のゼロ金利時代は逆風だったけど、やっぱり銀行(金貸し)は古来から続く儲かる仕事の代表格なんだね+3
-0
-
170. 匿名 2026/08/08(土) 12:37:42
メガバンクはトヨタ以上の利益出してるし、地銀とかでもうちの地元行(地銀内では上位)なんかは経常利益1000億円超えてる
どこまで稼げば気が済むんだか 預金者にももう少し還元してほしい、、
+3
-0
-
171. 匿名 2026/08/11(火) 16:49:46
>>6
朝倉さんw+1
-0
-
172. 匿名 2026/08/15(土) 11:23:57
住宅ローン残債4200万
貯金1600万
46歳
完済80歳
どうしよう…
躁状態で契約してしまった。+0
-0
-
173. 匿名 2026/08/18(火) 11:19:09
>>172
月12万くらい払ってるの?払えてて貯金もできてるならいいじゃない
20年後残債2000万、貯金が幾らになってるかはわからないけど1000万を繰り上げ返済したら月の支払いは6万程度になるからなんとかなりそう+0
-0
-
174. 匿名 2026/08/18(火) 11:45:31
>>173
月々12万弱です。金利上昇で5年後増えそうです。
家計を圧迫しそうで怖いです。
貯金今は年間60〜100万しかできてません。
これから子供の教育費がかかります。
20年後に繰り上げ1000万…老後も年金で返済ということですね。その考えはありませんでした。売却して団地に住もうかと考えました。癌診断0円と11疾病通算入院180日などの団信保険があるので悩ましいです。+0
-0
-
175. 匿名 2026/09/02(水) 12:16:29 [通報]
>>38
でも投資する余剰金ないとむりだよね+0
-0
-
176. 匿名 2026/09/02(水) 12:17:36 [通報]
>>47
あまりいないとおもうわ+0
-0
コメントを投稿する
トピック投稿後31日を過ぎると、コメント投稿ができなくなります。関連トピック
-
![]()
282コメント2024/09/27(金) 06:59
変動型住宅ローン金利上昇へ、連動する短プラを3メガ銀が17年ぶりに引き上げ年1.625%に
-
![]()
261コメント2022/02/09(水) 18:44
家計の負担2万7千~3万9千円増 エネ価格上昇や食品値上げで 内閣府が報告書
-
![]()
169コメント2022/05/26(木) 10:19
住宅ローン金利、5行が引き上げ 5月、大手銀行固定10年
-
![]()
85コメント2023/02/05(日) 23:22
三菱UFJ銀、住宅ローン金利を0.1%引き上げへ…「10年固定型」9年半ぶり高水準
-
![]()
523コメント2024/10/21(月) 07:55
住宅ローン、変動金利上昇へ 大手5行、0.15%程度
-
![]()
190コメント2025/02/28(金) 11:50
ついに不動産バブル終焉か…「住宅ローン」金利上昇で中古マンションの価格下落が始まる
-
![]()
97コメント2025/09/17(水) 23:54
地価上昇で税収拡大、固定資産税は過去最高 相続や住宅ローン税負担軽減の議論噴出も
-
![]()
696コメント2025/10/26(日) 20:45
住宅ローン変動金利1年で倍に…マイホーム苦悩 30代40代の相談急増「どうなるか不安」
-
![]()
131コメント2025/11/30(日) 11:34
住宅ローン金利上昇だけどギリ逃げ切れる人
-
![]()
164コメント2025/12/03(水) 14:57
住宅ローン金利、大手4行で「最高水準」に…10年固定の基準金利4・40~5・15%



削除すべき不適切なコメントとして通報しますか?
いいえ
通報する

内閣府が6日までに、金利上昇に伴う世代別の家計影響をまとめた。借り入れ金利が1%、預金金利が0.6%上がる場合、住宅ローンを抱える30代は平均で年間約24万円の負担増になると試算した。一方、住宅ローンのない70代は年間約8万円のプラスになるという。 ...