

-
1. 匿名 2025/02/03(月) 21:50:28
引き続き独身ならではの資産形成について語りたいです!
運用中の方もこれから始めたい方もどうぞ
新NISAや、住宅や保険その他についても幅広くお話ししましょう
![独身女性の資産形成について語ろうPart8【株式投資・NISA・iDeCo】]() 出典:www.jpx.co.jp
※Part7![独身女性の資産形成について語ろうPart7【株式投資・NISA・iDeCo】]() 独身女性の資産形成について語ろうPart7【株式投資・NISA・iDeCo】girlschannel.net
独身女性の資産形成について語ろうPart7【株式投資・NISA・iDeCo】引き続き独身ならではの資産形成について語りたいです! 新NISAや、住宅や保険その他についても幅広くお話ししましょう 独身女性の資産形成について語ろうPart6【株式投資・NISA・iDeCo】独身女性...
+22
-5
-
2. 匿名 2025/02/03(月) 21:51:55
30半ば、生涯独身で過ごす予定です。
まず何から始めたらいいでしょうか。
無知なのでご教授していただきたいです。+97
-6
-
3. 匿名 2025/02/03(月) 21:51:57
早めにNISA初めておいてよかった。+40
-12
-
4. 匿名 2025/02/03(月) 21:52:11
個別株一本!!!+16
-17
-
5. 匿名 2025/02/03(月) 21:52:18
銀行で腐らせてた預金、積み立て上限までぶっ込んでみました+51
-5
-
7. 匿名 2025/02/03(月) 21:54:12
>>1
積立NISAは、とりあえず積んでるだけでそんなに増えてる感はしてないかな(まだ3年目)
NISA(成長枠)は、去年は30万ちょい損益。
今年は今の段階で20万くらい出てるけど、投資するお金がそんなにないからこの程度なんだよね( ̄▽ ̄;)+35
-0
-
8. 匿名 2025/02/03(月) 21:54:14
マジでお金払うから、一度出張講座してほしい。ゼロから分からん。+97
-8
-
9. 匿名 2025/02/03(月) 21:54:24
株価荒れてるね+46
-0
-
10. 匿名 2025/02/03(月) 21:54:28
>>6
全て手に入れようとするのが間違いやで+2
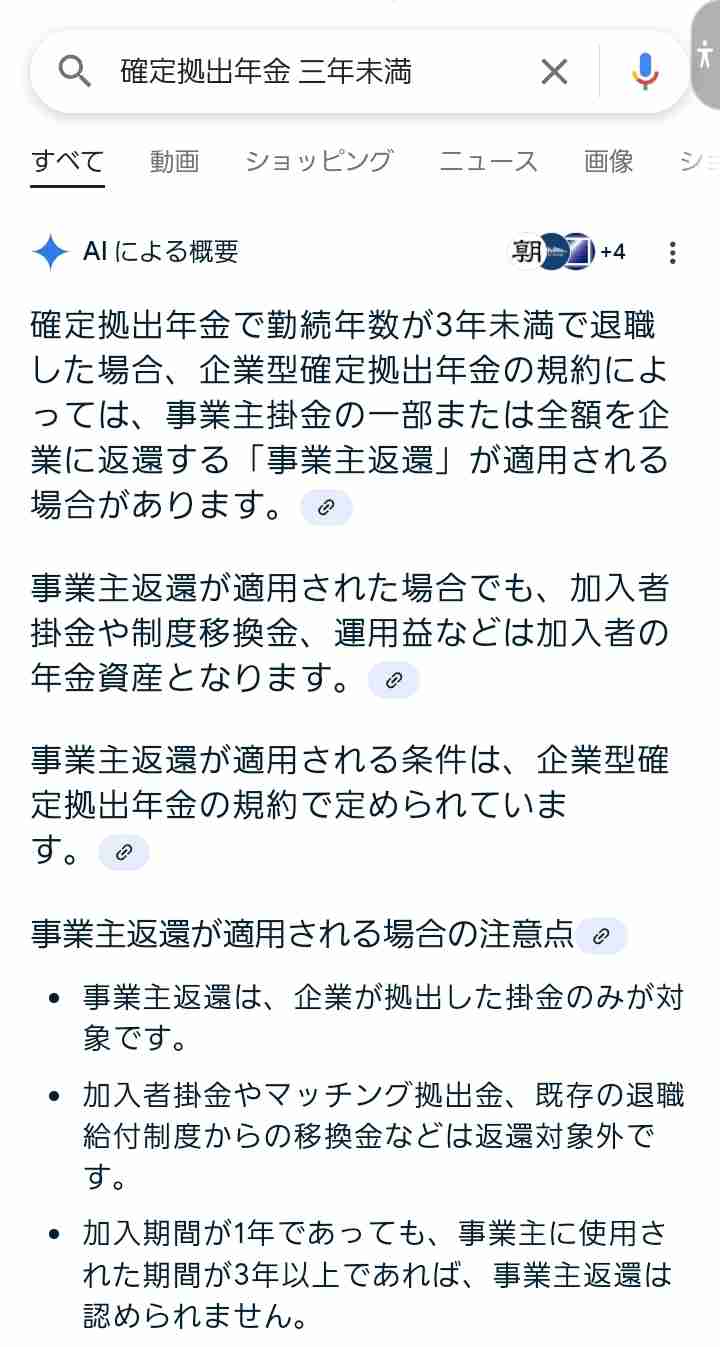
-2
-
11. 匿名 2025/02/03(月) 21:55:54
NISAは渋ってたけどやめておいた方がいいと知って良かった+14
-31
-
12. 匿名 2025/02/03(月) 21:56:03
積み立てしといて忘れたい。忘れたいのに見ちゃう笑+25
-1
-
13. 匿名 2025/02/03(月) 21:56:07
>>6
いらねー+4
-2
-
14. 匿名 2025/02/03(月) 21:56:16
貯金1000万あるから 積立NISA始めようかな 銀行預けてても増えないし+97
-6
-
15. 匿名 2025/02/03(月) 21:56:21
国に頼る投資が信用ならないんだけど+12
-15
-
16. 匿名 2025/02/03(月) 21:56:34
日本株を始めてみようと優待見あさってる
楽しー!!!
+29
-2
-
17. 匿名 2025/02/03(月) 21:57:08
とりあえずiDeCo満額NISA4万で放置してる、老後の足しになればいいかなくらいの軽い気持ちでしてるからどのくらい損益あるかも気にせず放置。+38
-1
-
18. 匿名 2025/02/03(月) 21:57:09
>>6
そんなマイナスリスクしかないものいらないわ+4
-2
-
19. 匿名 2025/02/03(月) 21:57:10
26歳実家暮らし
貯金300万円くらい
何から始めたらいいのか自分ではよくわからないので銀行に相談に行ってみたいと思ってるけど、面倒臭くてずっと先延ばしにしてる。。
私みたいな人間は一生貧乏だな😂
+33
-5
-
20. 匿名 2025/02/03(月) 21:57:13
氷河期世代で資産も少なく投資も失敗したくない。何かご教示ください+59
-2
-
21. 匿名 2025/02/03(月) 21:57:34
NISA、iDeCo、個人年金、財形貯蓄で分散してる+28
-1
-
22. 匿名 2025/02/03(月) 21:57:44
NISA必死やな。怖いわ+18
-16
-
23. 匿名 2025/02/03(月) 21:58:08
旦那も立派な資産たい!頑張って見つけんね?
現代ポートフォリオ理論によるとね。値動きの違う資産を組み合わせて全体のリスクば、軽減するったい。
旦那も捕まえる。自分も働く。NISAiDeCoもやる。株式、債券、不動産、金に分散投資する。出来れば子供を産み育てる。
それではじめて立派なポートフォリオが出来るとよ。よかか?ガル子。+3
-37
-
24. 匿名 2025/02/03(月) 21:58:18
トピズレだったらごめん。会社の確定拠出年金ってやってる?これやった方がいいのかなー+10
-2
-
25. 匿名 2025/02/03(月) 21:58:32
NISAのあのグンと上がるグラフパンフ数十年後には削除されてそう+28
-2
-
26. 匿名 2025/02/03(月) 21:58:34
>>19
銀行に相談に行くのはいいけど、銀行で投資始めると手数料が高いから注意!
ネット証券がいい+98
-1
-
27. 匿名 2025/02/03(月) 21:59:28
>>11
あ、このマイナス見て買うのやめたわ+4
-17
-
28. 匿名 2025/02/03(月) 21:59:28
>>20
万が一無くなっても支障ない額でやるのが推奨されてるから失敗したくないとかあるならリスクあるし株はやめておいたほうがいいと思うわ
金利上がるからあなたは素直に銀行貯金がいいと思う+53
-3
-
29. 匿名 2025/02/03(月) 21:59:35
がるちゃんではNISAは国が勧めてるから信用出来ないと言われるれど、財務省は税収が減るからNISA制度に抵抗していた
投資するなら忘れていいけど投資するならNISAはマスト
せっかくリスク背負って儲けても20%も税金取られるのはバカバカしい+44
-5
-
30. 匿名 2025/02/03(月) 22:00:28
>>6
欲しい人は頑張って築けばいい
私は価値を感じないけど+1
-2
-
31. 匿名 2025/02/03(月) 22:01:28
>>6
即消されてて草+4
-0
-
32. 匿名 2025/02/03(月) 22:03:25
>>3
ちなみにいつ頃からはじめてました?+12
-0
-
33. 匿名 2025/02/03(月) 22:05:53
>>15
国に頼ってないよ。
株とかを購入して売却したときの利益が非課税になるだけだから。
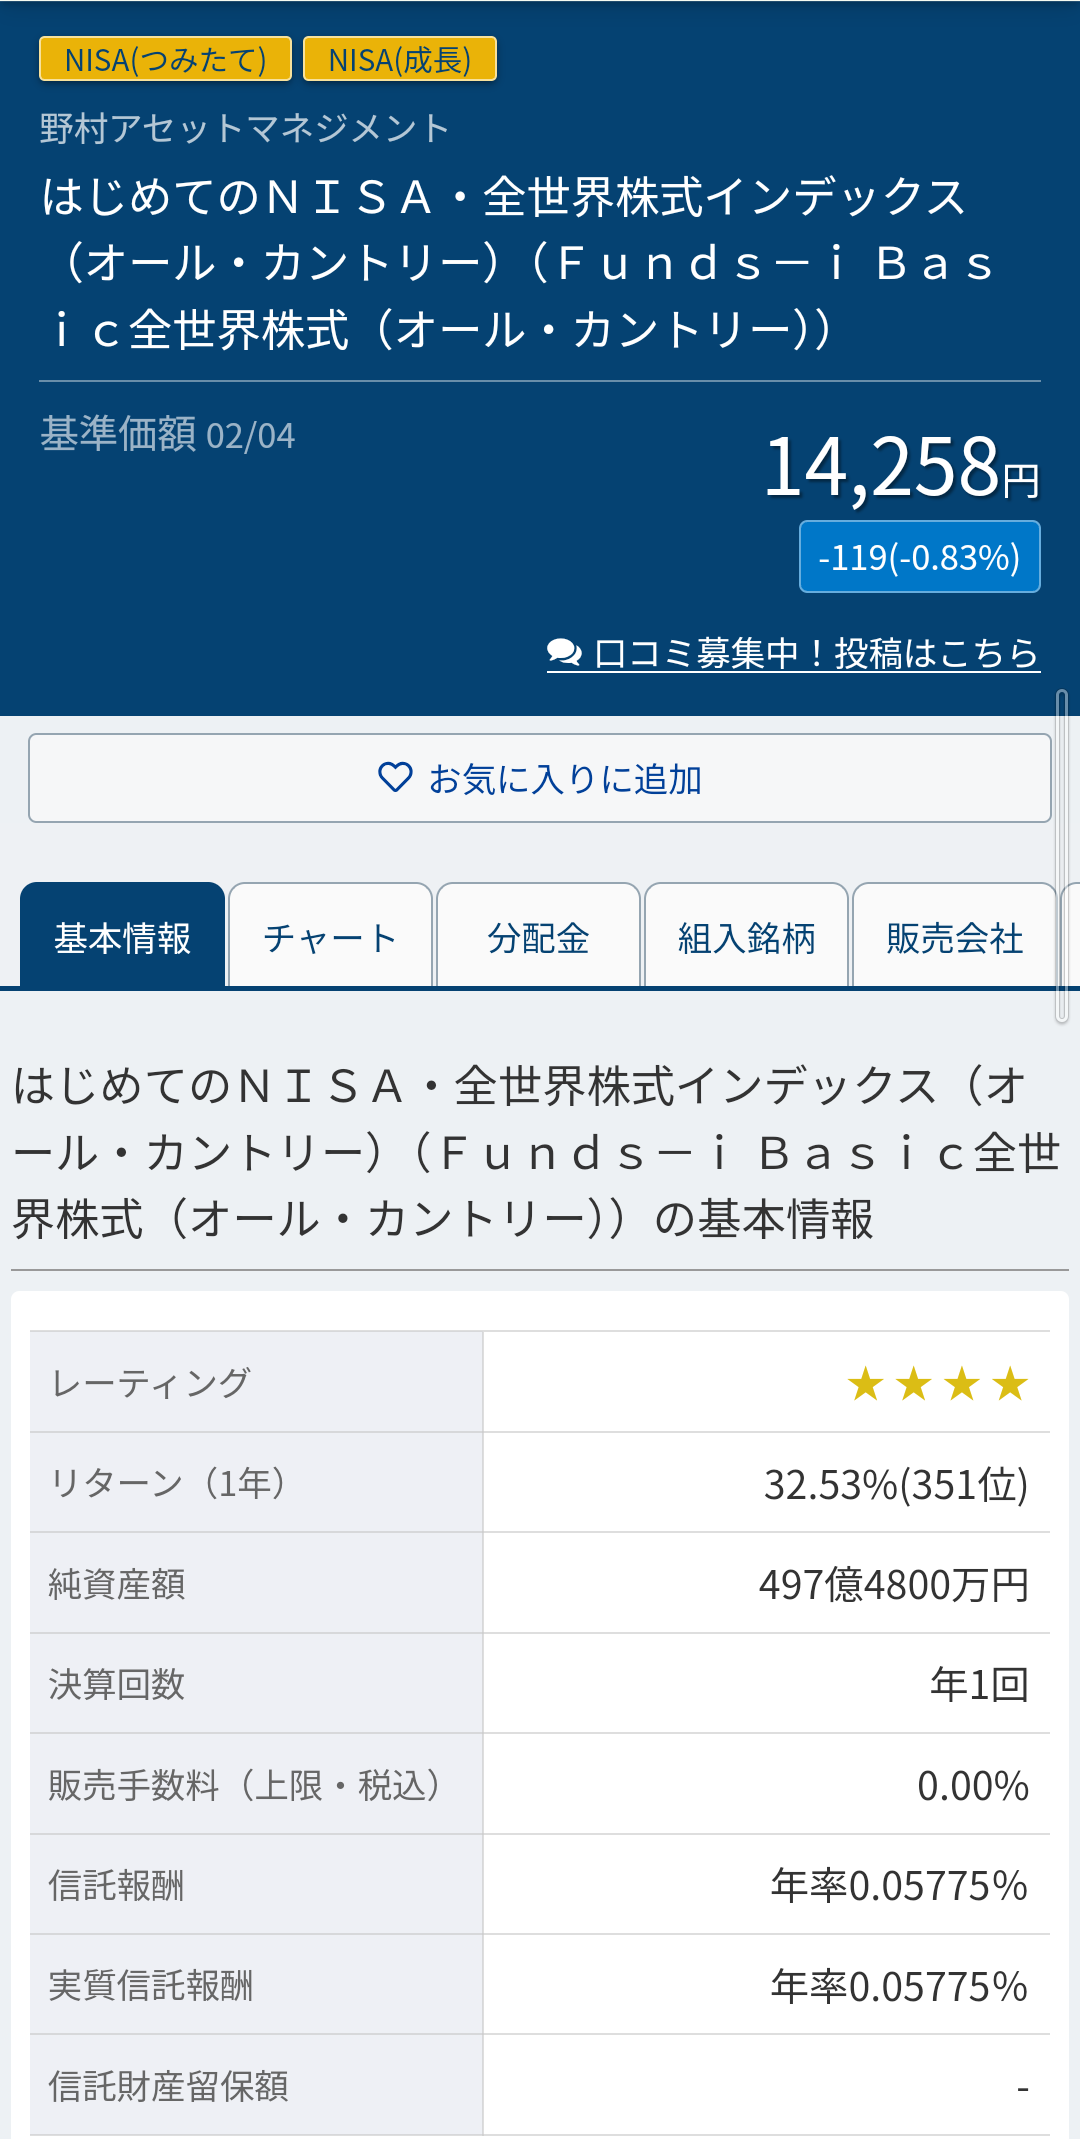
たまに勘違いしている人がいるけど、NISAという商品があるわけじゃないよ。+88
-2
-
34. 匿名 2025/02/03(月) 22:06:11
独身女性こそ資産形成チャレンジするといいよね。
セルフ二馬力を目指そうぜ( •̀ᴗ•́ )و+66
-0
-
35. 匿名 2025/02/03(月) 22:07:17
>>1
絶対に損をしたくないので、親からの遺産1億はすべて当時利率の良かった住友生命の年金に預けました。
母は存命ですが,母からの遺産も5000万はあるはずなので、良い方法を教えていただきたいです。+1
-22
-
36. 匿名 2025/02/03(月) 22:07:49
>>26
友人知人から相談されてSMBCと地方銀行のニーサ向け投資信託について調べました
ずいぶん手数料下がってきて良い投信もたくさんでてる
銀行も本気を出してきてるところ多いし見直しても良いよ
ネット証券で自力でできないなら手間賃だと思って銀行で初めても良いと思う+11
-14
-
37. 匿名 2025/02/03(月) 22:08:10
30後半
老後のことを考えて新NISA、企業型DCやってます(iDeCoは迷い中)
今日は個人年金契約した
将来に向けてコツコツ頑張りますっ
+34
-0
-
38. 匿名 2025/02/03(月) 22:10:02
>>7
3年やって損したとか珍しいね
何を買ってたら損したのか知りたいです+8
-11
-
39. 匿名 2025/02/03(月) 22:10:37
YouTube見て学ぶなり銀行に行って相談するなり
自分で調べて学んで納得してから始めるのが投資
じゃないと身にならない
じゃないと人のせいにしてやっぱやーめた
ってなる
今はスマホでポチポチでできるよ+16
-1
-
40. 匿名 2025/02/03(月) 22:10:43
36歳。
18年前の新築から賃貸で入居しているマンション。
駅近だし、もうひとりで生きていくかもと思って
棟内で同じ間取りが売りに出たので購入した。
最低限リフォームしてあったし、築年数もそれなりなので
価格も納得できるものだったので、良かったかな。
駅近なのでライフスタイルが変わっても貸せるし
まずは住まいから整えた。+79
-2
-
41. 匿名 2025/02/03(月) 22:12:40
>>24
へぇ、選択できるんだ。わたし今までの企業は制度あったら強制だったよ。会社からお金は出ないんだ?出ないならわざわざ企業型じゃなくてもiDeCoでいいかなー(私はよく転職するので)+6
-0
-
42. 匿名 2025/02/03(月) 22:13:30
>>1
独身と既婚で何が違うの?+1
-14
-
43. 匿名 2025/02/03(月) 22:13:52
>>8
銀行いって相談したらいいよ
ネット証券より手数料少し高くなるから嫌がる人多いけどわからない人は何もしないより銀行でやった方が良いと思う
ここ2年くらいで銀行でも手数料安めで良い投資信託も結構出てきてる+16
-22
-
44. 匿名 2025/02/03(月) 22:13:59
>>11
私は渋ってたけど始めてしまった
今だに正解だったかはわからん+9
-4
-
45. 匿名 2025/02/03(月) 22:14:50
積み立てNISAしてるけど、利益分は再投資した方がいいと思ってそうしてたけど、受取型に変えた。
でも現金化してどうしたらいいのかわからない…お小遣いにするつもりないなら、再投資のままが良いのかな+11
-2
-
46. 匿名 2025/02/03(月) 22:15:51
>>43
賛成。現状況で分からないようだとネット証券は大変そうだから銀行の方がいいね。+10
-2
-
47. 匿名 2025/02/03(月) 22:17:47
>>41
今までなかったんだけどちょっと前に始まったんだよね。その時はスルーしてたけど、この間マナーセミナーで講師がおすすめしてたからさ。確定拠出って確か3年続ければ次の会社か個人型?に引き継げるんじゃなかったっけ(あやふやでごめん)+0
-2
-
48. 匿名 2025/02/03(月) 22:18:40
>>8
別に楽天証券かSBI証券で口座開設すればいいだけだよ
そうすればイデコもニーサもどうせおすすめされる+35
-0
-
49. 匿名 2025/02/03(月) 22:19:18
30年後株価大暴落したらどうする?+4
-2
-
50. 匿名 2025/02/03(月) 22:21:00
>>38
横ですが
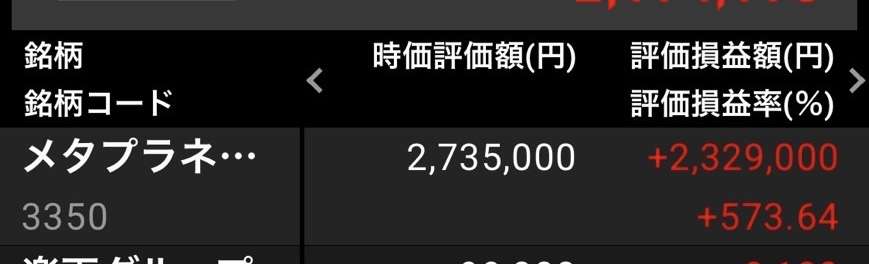
損益ってあるからプラスの可能性もある+14
-0
-
51. 匿名 2025/02/03(月) 22:22:38
>>40
立地がいいなら買った時の値段より高く売れるときあるしね
いい資産だと思う+22
-0
-
52. 匿名 2025/02/03(月) 22:23:08
Youtuberが勧めるままネット証券開設して、イーマクシススリムのオルカン積立してる
どの人も投資しない人は馬鹿という一方で投資は自己責任と逃げててなんだかなあとは思った+4
-14
-
53. 匿名 2025/02/03(月) 22:23:22
>>49
まぁそれはそれで仕方ないんじゃない?
一応そのためのリスクヘッジでイデコは全世界株のインデックスにしたけど
半額くらいになる可能性は全然あると思う
だからある程度は現金資金も必要だとは思ってる
+8
-2
-
54. 匿名 2025/02/03(月) 22:23:55
>>49
個別(現)株ならしぬかも
投資信託や信用取引ならまたちょっと違うだろうね+4
-0
-
55. 匿名 2025/02/03(月) 22:24:03
>>3
NISAの始めどきを見失ってるアラフィフです
もう遅いですかね…+25
-3
-
56. 匿名 2025/02/03(月) 22:25:08
初手、ガルで聞くってのは悪手だと思うんだが
スマホ持ってるなら検索できるんだから、自分で調べてみるってことに慣れた方がいいよ
人に頼ってばかりだと🦆になります、特に投資では+15
-3
-
57. 匿名 2025/02/03(月) 22:25:24
庶民から現金吐き出させようっていう世の中の流れが信用ならん。
短期的ではなく長期的なスパンで少額投資することを勧めて庶民にも手を出しやすくしてるけど、今の税制優遇措置は数十年後も生きてるんか?
おばちゃんは元本割れする可能性のあるものに何百万も投資できないや。+6
-20
-
58. 匿名 2025/02/03(月) 22:25:38
イデコは所得税控除もあるしと思ってやったけど月7000円で年間91000円しか払ってないからたいして節税にもならんかった😅+8
-1
-
59. 匿名 2025/02/03(月) 22:25:59
>>47
3年ルールは事業社によって違うみたいだから要確認だね。ちなみにわたし退職して企業型⇒個人型(iDeCoのこと)に移管したけど、1回売却してから購入し直さないといけなくてとても落ち込んだ記憶がある。たまたまタイミングよくて倍になってくれたけども🤲![独身女性の資産形成について語ろうPart8【株式投資・NISA・iDeCo】]()
+2
-0
-
60. 匿名 2025/02/03(月) 22:26:21
>>49
こんなん基本的な本読んでれば出てこない質問
その時までに変動が少ないポートフォリオにしとくんだよ+5
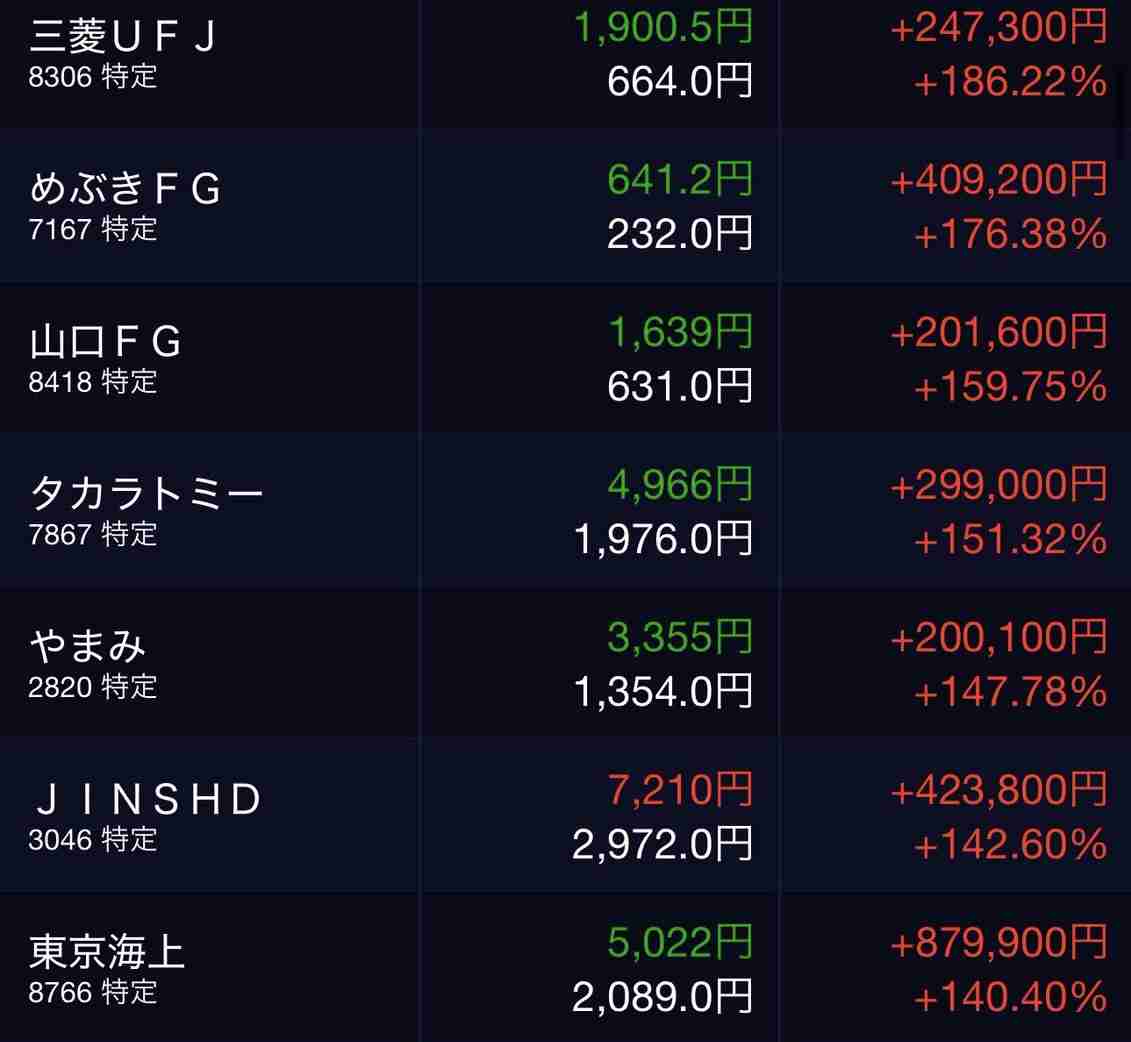
-10
-
61. 匿名 2025/02/03(月) 22:27:31
>>59
どうせ非課税でスイッチングできるんだから途中で売ろうが結果は同じじゃない?+2
-0
-
62. 匿名 2025/02/03(月) 22:27:43
>>55
40代だけどうちは長寿家系だから、半世紀分は時間がある!と思って始めたわ
長生きするつもりならいつ始めても良いと思う+29
-0
-
63. 匿名 2025/02/03(月) 22:27:44
自分に投資があってるのかと勉強の意味で去年から少額でNISA始めた
ほったらかし過ぎてあってるのかも勉強になってるかもわからない+11
-0
-
64. 匿名 2025/02/03(月) 22:28:30
>>55
積立は若干不利かも
個別株をニーサで買うのもいいと思うよ
うちの親も50過ぎてから始めたらしいニーサじゃなくてライブドアとかが話題になって株がちょっと注目されてた時に始めたらしい
そんなに大儲けは出来ないけど趣味半分で10年以上やってるみたい
+2
-15
-
65. 匿名 2025/02/03(月) 22:29:00
>>50
指摘ありがとう勉強になった+4
-0
-
66. 匿名 2025/02/03(月) 22:29:58
>>8
マルイのツミキたまに講座やってるよ~無料で。+1
-1
-
67. 匿名 2025/02/03(月) 22:29:58
月いくら貯金、投資してますか?
給与も教えていただけると参考になります!+2
-6
-
68. 匿名 2025/02/03(月) 22:30:22
>>62
ありがとうございます!
親が早死だったので迷いがありますが、そうこうしているうちに親の享年超えちゃうかもですよね!やってみます!+9
-0
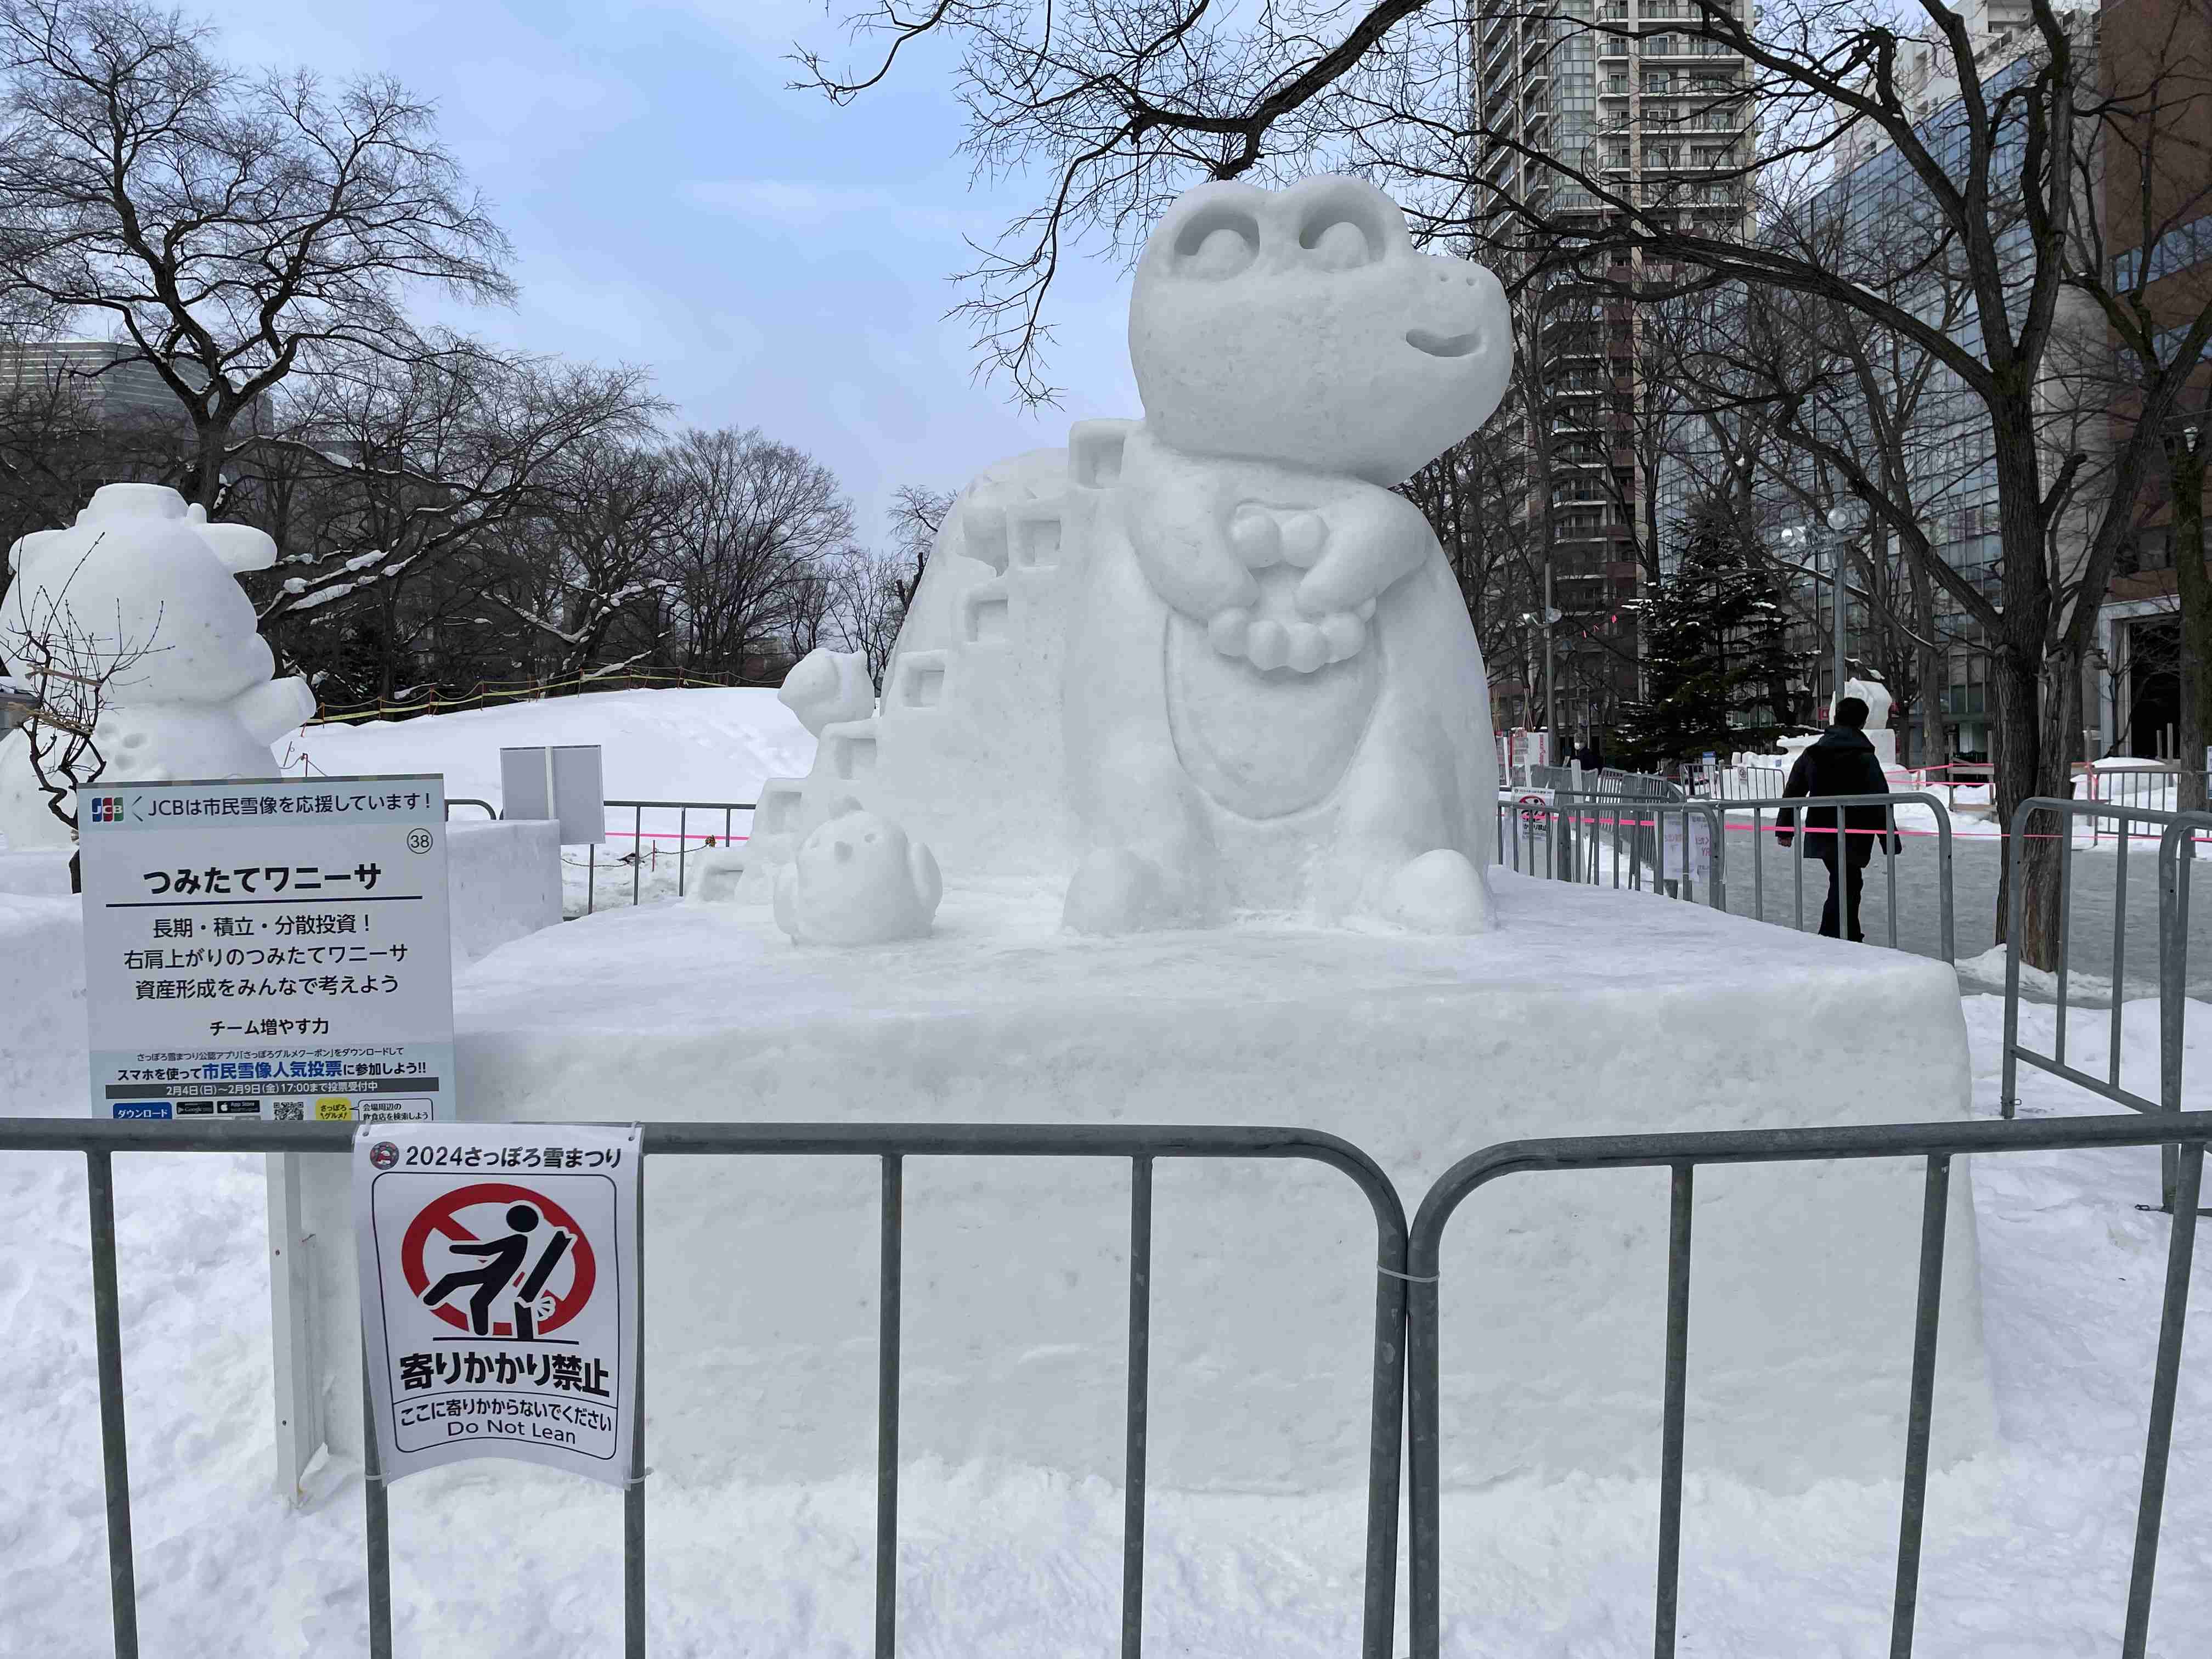
-
69. 匿名 2025/02/03(月) 22:30:32
>>55
私は44歳で始めました
4年経過してます
普通に人気ファンドからいくつか選択して、最初は上限今は月4万
今のところ年々地味に増えてます
銀行の定期預金に置いておいても年間数円くらいしか利息もらえないし、NISAだと平均して年間10万くらい増えてて充分うれしいです+52
-0
-
70. 匿名 2025/02/03(月) 22:31:04
>>45
再投資した方がいいと思ってそうしてたのに、わざわざ受取型に変えたってことは
使う予定があったのではないの?
現金化してどうしたらいいのかわからないってことは、お金が必要という訳でもないなら、また再投資にしたらいいと思う
例えばその投資に全額ぶっ込んでるせいで、目先の貯金が全然ないって状態だから
ある程度の現金は手元に置いてたほうが良いと思うから現金化はしておいてもいいとは思う
レンジとか冷蔵庫って同時期にはぶっ壊れるから、まじで数十万飛んでいくから…+11
-0
-
71. 匿名 2025/02/03(月) 22:31:16
iDeCoは若い時から始めた方が旨味が大きい、と銀行で説明されたんだけど…
ぶっちゃけ女性には向いてないと思ってしまった。
結婚妊娠出産で仕事辞める可能性あるし、、+5
-11
-
72. 匿名 2025/02/03(月) 22:31:23
>>49
買い増す+6
-3
-
73. 匿名 2025/02/03(月) 22:31:53
>>2
とりあえずNISA
積立枠も成長投資枠も、オルカンやS&P500などの手堅いインデックスファンドで埋めていく
暴落しても20年は売却しないつもりで持っておく+52
-1
-
74. 匿名 2025/02/03(月) 22:32:45
>>71
ここ独身トピだし+17
-2
-
75. 匿名 2025/02/03(月) 22:32:48
>>59
入る前によく確認してみるね、ありがとう+2
-0
-
76. 匿名 2025/02/03(月) 22:33:04
>>61
コツコツ積み上がってきた利益を売却してまた0からスタートになるって、頭では同じと分かっていても精神的には全然違うぞ。
含み益が70%あれば20%の暴落でも余裕を持ってられるのと同じ。
+0
-1
-
77. 匿名 2025/02/03(月) 22:34:32
>>76
あ、そうですか
数字だけで見るからでは?
積立なんだから投資開始時からの積み上げグラフで見てみたら?+0
-1
-
78. 匿名 2025/02/03(月) 22:35:15
>>44
数年前、私も迷いながらなぜか始めてしまった
(始めたきっかけは忘れた)
数年たったいま、やっといて良かったかもーと思えるくらいには増えた
私が始めた頃にはすでに『いまから始めるなんて遅すぎ』『賢い人はもっと早くにやってる』って散々言われてたな
先のことはわからないけど、細々と続けて行こうと思ってます+34
-3
-
79. 匿名 2025/02/03(月) 22:36:25
>>26
ノーロードって販売手数料はかからないって言うのもあるけど、買う時はお金かからないけど運用費用って取られるのもあるから、ネットの方が安いよね!+7
-0
-
80. 匿名 2025/02/03(月) 22:37:59
>>77
なんか…
企業型からiDeCoになる場合運営管理機関が変わるんだけどな+1
-1
-
81. 匿名 2025/02/03(月) 22:38:26
>>71
仕事辞めたら所得税控除は受けられなくなるけど受け取る時に非課税になるのは変わらないからまぁやっててもいいと思うけどね
復帰したらまた所得税控除受けられるし
月々の金額を無理のない程度にしとけばメリット多いと思うけどね
ただイデコは引き出しが基本60歳〜75歳って決まりがあるからその15年間がずっと景気悪かったら引きだしの時不利だよなぁとは思う+8
-0
-
82. 匿名 2025/02/03(月) 22:38:40
>>8
まず生活防衛費を貯める
目安は収入がなくなって立て直すまでに
必要と思われる月数の生活費ぶん
証券口座を作る(ポイントサイト経由だと得なことがある)
YouTubeで丁寧に手順を教えてくれてるよ+17
-0
-
83. 匿名 2025/02/03(月) 22:46:14
>>80
自分も複数口座もってるけど、自前で一括管理してるから、その考えで書いてたわ
なんていうか…損してないのにメンタル下がって可哀想だね+1
-0
-
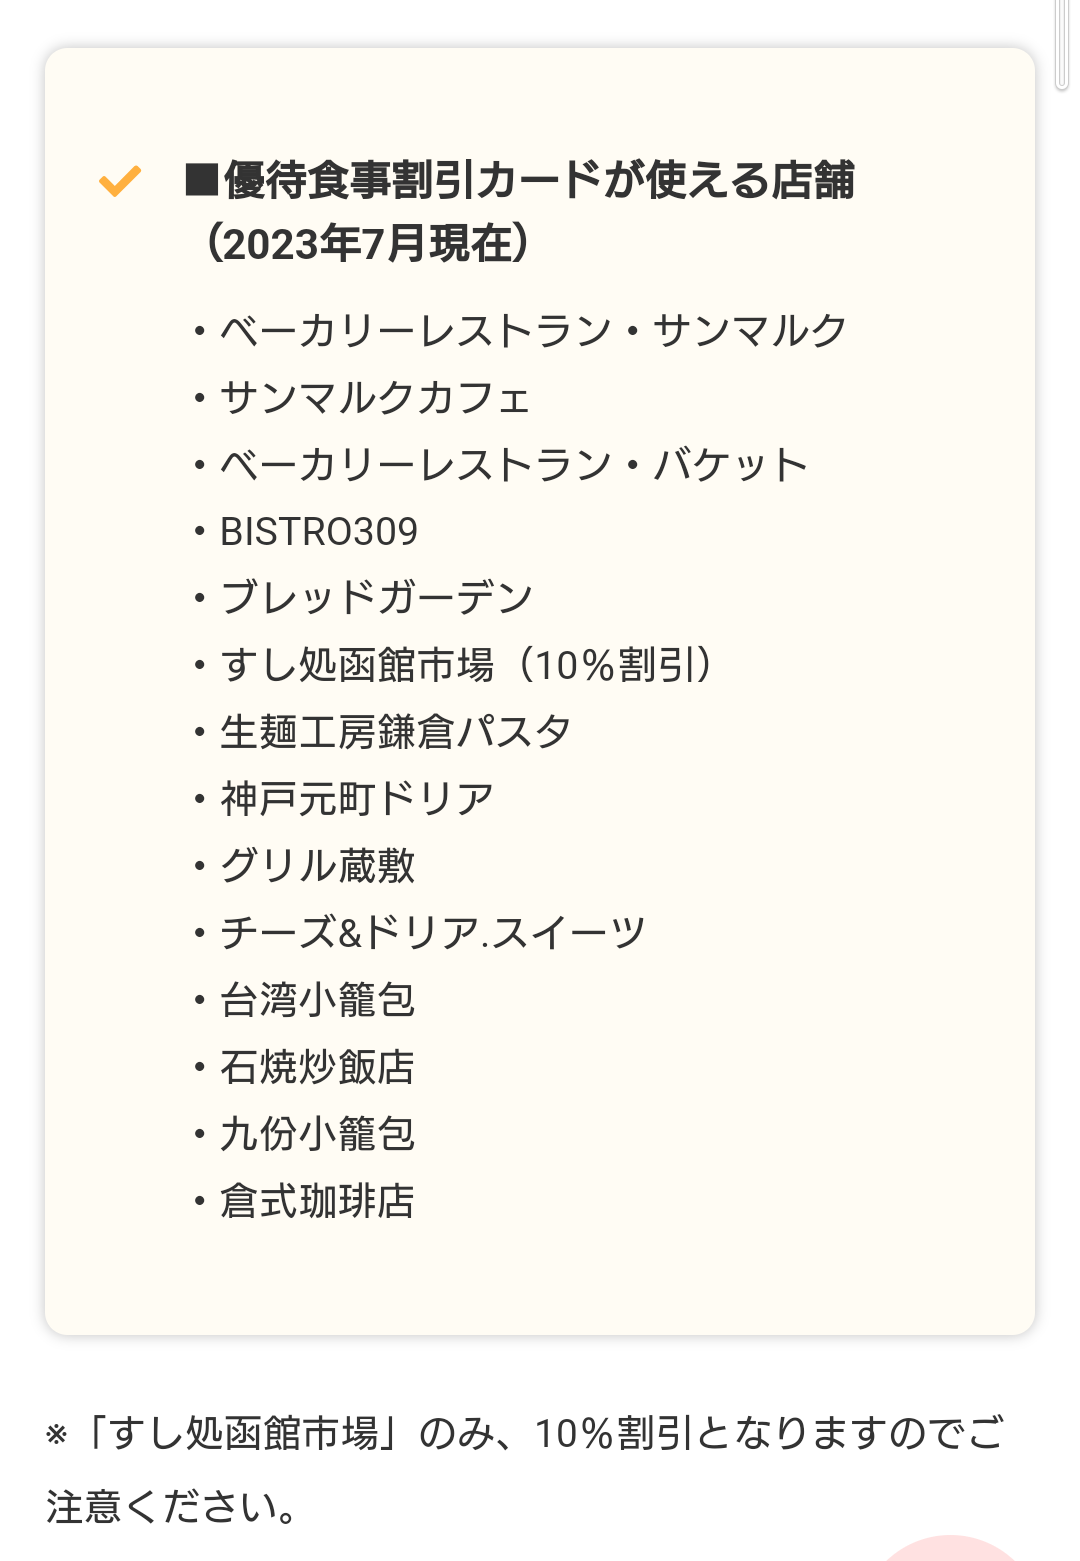
84. 匿名 2025/02/03(月) 22:47:29
>>70
レス&アドバイスありがとうございます!
現金化して銀行口座に入れておこうと思ったのだけど、そんなの馬鹿げてるのかなと思って…
お金が必要と言うわけではないけれど、現金(貯金)もそんなにあるわけではないです。
アドバイス通り、家電が一気に壊れるとかあと旅行とかそういうものの為に現金化して銀行口座に預けておこうと思います!
本当ありがとう!+6
-0
-
85. 匿名 2025/02/03(月) 22:50:05
絶賛含み損拡大中ヽ(•̀ω•́ )ゝ+9
-0
-
86. 匿名 2025/02/03(月) 22:57:59
>>8
そんなのお金がもったいない!YouTubeに基本的な解説動画とか出てるよ。あとは漫画多めの解説本とか。
+22
-0
-
87. 匿名 2025/02/03(月) 22:59:06
>>36
とはいっても手数料はずっとかかるものだからなぁ、人件費を削るネット証券の方が銀行より強いのはたしか。
難しいっていっても最初に設定してしまえば自動で積立できるし、触ってるうちに覚えられると思うからYouTubeとか見てネット証券で始めた方が将来的にいいと思うな。+13
-0
-
88. 匿名 2025/02/03(月) 23:00:13
>>71
無職でも掛け金さえ払ってれば加入期間としてカウントされるから職を離れても払ってれば非課税の恩恵は受けれる。掛け金払わない運用指図者だと加入期間としてカウントされないから退職所得控除額が増えないけど。+4
-0
-
89. 匿名 2025/02/03(月) 23:00:24
47歳で、使っても大丈夫なお金が200万円あります
idecoはオルカンです
手堅くS&P500か違う投資信託かで悩んでいます+13
-0
-
90. 匿名 2025/02/03(月) 23:00:33
今年からNISA始めようと思ってる
とりあえず満額?の360万ぶち込もうと思ってるんだけど、無知すぎて…+5
-1
-
91. 匿名 2025/02/03(月) 23:01:21
>>9
deep seekショックにトランプ関税と続いてるからね、、、どうなることやら+7
-0
-
92. 匿名 2025/02/03(月) 23:02:39
>>90
悪いこと言わないから一冊でも本読んで…
下手こいたら減るの自分のお金だよ+19
-0
-
93. 匿名 2025/02/03(月) 23:03:42
>>92
優しい!なんで無知なのにいきなりぶっ込むの!?って本人に言いそうだった💦+10
-0
-
94. 匿名 2025/02/03(月) 23:06:49
>>92 >>93
返信ありがとう〜
一応YouTubeとかは見たのだけど、何が正しいのか分からなくて…
森永卓郎さんはNISAやめとけって言ってたからどうしようと思ってた
本読んだ方がいいなら明日本屋行ってきます!+6
-0
-
95. 匿名 2025/02/03(月) 23:07:03
>>83
なるほど、自分が損してないことを確認したくて横からそんなに引っかかってきたのね。
あなたは損してないから大丈夫だよ。そのメンタルだと未来も安泰よ。+2
-1
-
96. 匿名 2025/02/03(月) 23:08:15
>>90
とりあえず100万くらいで個別株やってみたら?私は思いの外損してるよw
基本は投資信託を積立がいいのでは?+7
-0
-
97. 匿名 2025/02/03(月) 23:09:10
>>8
今っていろんな公民館とかでそういう講座をやってるよ
一度調べてみては?
私も行ったけど個別相談会には行かなかったので
勧誘される事もなかった+11
-0
-
98. 匿名 2025/02/03(月) 23:10:00
>>95
どういう意味?
初めから私は関係ないよね
損してないのにメンタル下がるって言ってるから、こうしたら?って言っただけなのに、つっかかられたと思ってるの?
全体的にネガティブ思考なんだね+1
-2
-
99. 匿名 2025/02/03(月) 23:11:37
>>94
金融庁のニーサのサイトに推薦図書リストがあるから、その中からAmazonのレビュー見てよさそうなのを図書館で借りればいいよ
手元に置いておきたいものだけ買えばいい+12
-1
-
100. 匿名 2025/02/03(月) 23:13:40
>>98
そういう読解をしたのね💦
大丈夫、強制的に売らされた当時は落ち込んだけどコメにも書いたように今では倍になってるから今は落ち込んでないよ💦アドバイスも無くて大丈夫です🙇🏻♀️⸒⸒+4
-2
-
101. 匿名 2025/02/03(月) 23:15:36
>>96 >>99
皆さん本当に優しい…色々教えてくださってありがとうございます
個別株や金融庁のNISAのページ見て勉強して、しっかり考えてから始めようと思います!+6
-1
-
102. 匿名 2025/02/03(月) 23:22:15
>>19
私は、YouTubeで
積立NISAを始めましたよ。
お金の大学とか、見易いし
オススメですよ~+16
-0
-
103. 匿名 2025/02/03(月) 23:30:23
>>94
森永さん
そう言ってたけど、
しっかり投資してたし参考にならんよ。
あれって、
大雨が降ったら
傘なんて役に立たないよね?
だから、傘なんて一切持つな。
って言ってるようだから。+19
-0
-
104. 匿名 2025/02/03(月) 23:34:54
>>38
どこにマイナスの損益と書いてある?
失敗する前に、まず用語を勉強した方がいい。+6
-0
-
105. 匿名 2025/02/03(月) 23:38:33
>>2
定期預金で年収分くらいは貯める。
そのあとNISA+20
-1
-
106. 匿名 2025/02/03(月) 23:39:48
>>90
積み立てNISAで月5万とかでしたほうが。無知ならとくにそのほうがいいよ+11
-0
-
107. 匿名 2025/02/03(月) 23:41:17
>>86
実体験だけど、
「お金持ち なるには」て
YouTubeで検索したら 初心者向けの投資術が載ってた。
それで、いくつか見て
積立NISAを始めた。
ネット証券口座の開き方とURLがあって、
手続き簡単だったよ。
始めて3年経つけど、
複利が効いて大変満足です。
銀行が良いなら、無理に言わないけど
こんな私でも0円でできたからね。
頑張ろうね。+16
-2
-
108. 匿名 2025/02/03(月) 23:41:25
>>19
銀行だと手数料高いのとかを紹介されるので注意。ネット証券で積み立てとかがいいよ。+17
-0
-
109. 匿名 2025/02/03(月) 23:42:42
>>55
私は48くらいで始めたよ。今でも遅くない。そういっている今から始めたら+30
-1
-
110. 匿名 2025/02/03(月) 23:47:58
>>1
とりあえず1000は稼いで貯金
ニーサは投資ではなく投機です+0
-16
-
111. 匿名 2025/02/03(月) 23:50:54
>>110
(NISAは制度です…)+19
-0
-
112. 匿名 2025/02/04(火) 00:10:54
老後資金問題は今話題なんだから
NISAを利用しないと老後どうするのよ?とは思うようになった+3
-2
-
113. 匿名 2025/02/04(火) 00:13:54
>>111
第三者に資産運用を任せるのは投機です
関係者は認めませんが+0
-6
-
114. 匿名 2025/02/04(火) 00:14:45
>>57
NISAは将来税制が変われば、その時点で売ればいいと思うよ。
iDeCoは税制変わっても60歳まで売却できず逃げられないから、当面はやらない。
もう少し歳を重ねたら考える。10年くらい資金ロックされるくらいなら大した金額でもないし、許容できるかな。
投資は元本を一円でも減らしたくないなら絶対やらない方がよいよ。+18
-1
-
115. 匿名 2025/02/04(火) 00:32:27
仕事の責任に対して支払われてる給与が全く見合ってませんw。
かたや、暇すぎて定時で帰る人もおり、 やってられない感で早くFIREしたいと思って株はじめました。
インデックス投資は主にS&Pです。+23
-0
-
116. 匿名 2025/02/04(火) 00:42:31
>>104
横だけどそれを言うならまず30万の損益ってのか変じゃない?この場合
+13
-1
-
117. 匿名 2025/02/04(火) 00:49:35
>>48
今はやってないけれど楽天入っているからいつでもできるかなとあぐらかいています。+0
-1
-
118. 匿名 2025/02/04(火) 00:53:08
>>113
横だけど、投資信託って第三者に信託するけど投機じゃなくて投資だよ+7
-1
-
119. 匿名 2025/02/04(火) 00:55:30
>>107
一般的には複利の効果が出るのは運用期間の後の方だけどね
それはほとんど複利ではなく値上がり益
この3年はラッキーすぎた+14
-1
-
120. 匿名 2025/02/04(火) 00:56:14
>>116
ふつうは利益か損失っていうよね+11
-2
-
121. 匿名 2025/02/04(火) 01:51:43
女性でそんなに収入が高くないのに自分で調べてNISAをしている子は本当に偉いと思う。+10
-4
-
122. 匿名 2025/02/04(火) 02:30:24
>>90
総資産いくらか、生活防衛費いくらか(これは自分で決める)、何にぶち込むか、による
ひとまず買値から半分以上消し飛んでも絶対売らない余裕と覚悟があるなら、360万ぶち込めば良い。
ないなら月数万からスタートがいいんじゃないかなあ。ただしどっちのパターンもぶち込む先はインデックス投信。+7
-1
-
123. 匿名 2025/02/04(火) 03:12:38
>>46
NISA口座開設をネットで自力で出来なさそうだと銀行に行くのは有りだけど
全く何も知らないで銀行に行くと銀行が儲かる商品を勧めて来るからある程度の知識は持って行った方が良いよ
ネットでその銀行の取扱い商品をちゃんと調べて窓口ではこれでお願いしますって担当者を突き放すくらいの勢い大事
本当に酷い商品を勧めてくるから
+10
-3
-
124. 匿名 2025/02/04(火) 03:36:04
>>19
26歳ならいくらでも資産形成出来るから新NISA始めた方が良いよ
貯金300万あるなら今からの貯金は新NISAに全ツッパ
26歳で300万の貯金が出来るのは凄い
一生貧乏とかはないと思うけど26歳から新NISAをやってる人とやってない人との差は10年後20年後更に50年後とかになると物凄い差だよ
想像を遥かに超えるくらいの
NISAは引き下ろせるからその時その時上手く使って行ったら良いよ
+20
-1
-
125. 匿名 2025/02/04(火) 03:54:15
>>34
そう
お金に働いてもらって独身だけど二馬力です✨💪
恐ろしい程働いてくれる
私の年収を遥かに超える働き
今年はそんなにはいかないだろうけどよろしくお願いします私のお金💰️
+27
-1
-
126. 匿名 2025/02/04(火) 04:44:16
>>90
満額だとマイナスの時に耐えれる?
マイナスでも余裕で放置出来るなら360万ぶっ込みが最良
eMAXIS Slim米国株式(S&P500)かeMAXIS Slim全世界株式(オールカントリー)を選んどけば投資素人でも手堅く資産が増やせるんじゃないかな
先ずは口座開設を
+8
-1
-
127. 匿名 2025/02/04(火) 06:34:02
>>20
長期で失敗しないようにしましょう
少額で始めて感覚をつかんだら少し額を増やす
市場があれているときは様子見
+6
-2
-
128. 匿名 2025/02/04(火) 06:34:35
>>116
大した失敗ではない
私は失敗を過度に恐れずに前進したいと思うタイプなので今までもわりかし上手く生きてきた
揚げ足とって喜んでる下らないあなたにそんな言い方される筋合いはない+2
-9
-
129. 匿名 2025/02/04(火) 06:38:12
>>87
それができる人とできない人がいるのだと思います
友人知人やこのトピだけみても自力ではできない人いるんだなって
それならやらないより銀行でやった方が良いと思う
私達が世話してあげることもできないからね+5
-4
-
130. 匿名 2025/02/04(火) 06:45:17
>>123
実体験ですか?
知人は銀行に相談してまあまあ良い商品でした
その知人は未だに理解していませんが
まあ銀行や証券会社によるかもしれないですけど今の時代、大手銀行がわざわざもめる種をまきに来ることは減ったのかなと思う
私の実体験として20年前の証券会社は無知なものに対して酷かったけど+6
-2
-
131. 匿名 2025/02/04(火) 07:34:21
去年ここで一括投資を勧められて
1000万入れたら500万損しました
大切なことはネットは信じるなってこと+8
-18
-
132. 匿名 2025/02/04(火) 08:18:31
>>131
それ本当?
去年の相場で何を買ったらそんなに損するの?
商品名教えて
レスなかったら嘘確定+17
-1
-
133. 匿名 2025/02/04(火) 08:26:54
楽天SCHDが気になってます!+3
-0
-
134. 匿名 2025/02/04(火) 08:29:07
>>132
レーザーテックでもかったんかな?+2
-0
-
135. 匿名 2025/02/04(火) 08:32:55
>>81
今、主婦になった者ですがイデコは続けています。
簡単に引き出せないのが大事だと思っています。何かあると貯金に手をつけてしまうから。
投資家さんでも「引き出せない」のが魅力でめいいっぱい掛けてる人いますよ。
現金があると投資に全部使ってしまうから、万が一、投資に失敗しても老後費用を死守できるという理由だそうです。+3
-9
-
136. 匿名 2025/02/04(火) 08:35:11
日経225連動みたいな当日約定する投資信託の場合、当日の15時ごろまでの日経225の値動き見て、昨日のように値下げしていれば、買い注文入れたら良いのでしょうか?当日の様子見て、申し込める、という理解で合ってますか?+3
-0
-
137. 匿名 2025/02/04(火) 09:02:19
生活防衛費を貯めてからと思うと、時間がもったいないから本当に少額だけどNISA始めたよ
入金力も上げていきたい+10
-0
-
138. 匿名 2025/02/04(火) 09:18:58
>>130
旧NISAの時に職場の人が銀行で始めると言うから取り扱い商品を調べるとたわらノーロード先進国があったからこれが良いよってオススメしたら契約したのはアクティブファンドで販売手数料もがっつり取られ信託報酬も2%超えだった
+7
-0
-
139. 匿名 2025/02/04(火) 09:46:28
>>49
そうなったときのために債券組み入れて自分の中でリスク許容度にあったポートフォリオに組み直していく+7
-0
-
140. 匿名 2025/02/04(火) 10:06:32
>>123
「ちゃんと調べて~」が出来る人ならネット証券開いてると思うよ+9
-0
-
141. 匿名 2025/02/04(火) 10:14:50
>>49
2倍になったのが半分になってもいいかなって思ってるけど~。+6
-0
-
142. 匿名 2025/02/04(火) 10:16:08
>>12
わかる。めっちゃ見ちゃう。
金額が高すぎるのかなって、今日から半分に下げました。+4
-0
-
143. 匿名 2025/02/04(火) 10:17:50
>>42
責任?NISAのトピだと「旦那がやってるからわからない」って人がたまにやってくる。
わからないのに何を語りに来たんだろうって思う。+23
-0
-
144. 匿名 2025/02/04(火) 10:20:53
>>20
私も氷河期です~。失敗したくないですね。
上限まで積み立てることを目標にしないで、怖くない額だけ買ってる。
+19
-0
-
145. 匿名 2025/02/04(火) 10:28:57
>>9
しばらくは様子見する+1
-0
-
146. 匿名 2025/02/04(火) 10:30:13
>>129
横
私、SBI証券でやってるけどわからないことは聞いて設定したよ
カスタマーセンターに電話で聞いたけどとても丁寧で親切に教えてくれましたよ+10
-0
-
147. 匿名 2025/02/04(火) 10:37:17
インデックス投資民だから株に関して悩むことがまじでない🤔
毎月淡々と積み立てるだけだから資産記録くらいしかない笑+9
-1
-
148. 匿名 2025/02/04(火) 10:43:12
>>42
子育てのためのお金いらないとかね、色々あるよ+11
-0
-
149. 匿名 2025/02/04(火) 10:46:03
資産の大半はインデックス積立してる
余った小金でアクティブにやって、日々気にするのはそっちだけ
インデックス積立は本当に忘れて生きてる
定期的にチェックとメンテはしてるけど、約定日の基準価額がいくらとか一切気にしてないし、なんならいつ注文で約定かも普段忘れて生きてる+9
-1
-
150. 匿名 2025/02/04(火) 10:47:14
私が金融にとんと疎くて、おかねもちが何か騒いでいる…?くらいの感覚なのです+4
-0
-
151. 匿名 2025/02/04(火) 10:53:32
下の世代だってもはや税金と化した年金に頼れんから金融資産増やしてる人多いんだよね。+8
-0
-
152. 匿名 2025/02/04(火) 11:00:35
>>138
時間がある人ならアクティブファンドの方が儲かる可能性があると思っている
わたしも最初はインデックスばかりだったけどアクティブファンドの割合を高めてる
何が最適かわからないから手数料だけで悪とは言えないと思います
手数料が高くても儲けさせてくれるファンドが好きな私から言えば、手数料に囚われすぎていないかと思う+13
-0
-
153. 匿名 2025/02/04(火) 11:05:43
今年のピークがいつになるかはまだ誰にも分からないけど、今年はまだ始まったばかり👀
焦らずに+9
-0
-
154. 匿名 2025/02/04(火) 11:30:56
>>152
横だけど、長期ではアクティブがパッシブに勝てないのは有名な話じゃない?
むしろ短期ならラッキーで勝つ場合ある
でもそれはギャンブル+15
-0
-
155. 匿名 2025/02/04(火) 11:38:51
>>154
そう言われてるよね
でも時代は進んだしバフェットより優れたトレーダーが出てきてもおかしくないと思う+8
-0
-
156. 匿名 2025/02/04(火) 11:40:04
>>150
お金ない人も老後のためのお金運用してるから騒いでるよ+7
-0
-
157. 匿名 2025/02/04(火) 11:41:45
>>155
優れたトレーダーはいるけど、そのうち引退するし、得意な相場でなくなったら成績低迷するし、そもそもそういう人を探すのも大変だから、長期でアクティブは勝てない結果になってるんだよ
コストはリターンを減らすしね+8
-0
-
158. 匿名 2025/02/04(火) 11:42:31
私はオルカンを毎月積立しています。+8
-0
-
159. 匿名 2025/02/04(火) 11:51:33
>>73
楽天証券かsbi証券で開設する。
間違っても銀行窓口や証券会社窓口は絶対だめ。
ぼったくり商品売りつけられるよ。+15
-1
-
160. 匿名 2025/02/04(火) 13:03:31
>>150
お金ないからやってるんだよー。
+13
-0
-
161. 匿名 2025/02/04(火) 13:08:43
>>90
少額だと増えた実感ないし、高額だとしんどい。
去年はじめて、自分のちょうどいい額って入れてみないとわからないなって思った。
満額ぶち込むつもりなら、50万ずつとか分けてもいいかも。+7
-0
-
162. 匿名 2025/02/04(火) 13:12:12
>>25
算数苦手なのかな。
+4
-1
-
163. 匿名 2025/02/04(火) 13:21:42
>>36
横。
そうそう。
最近はネット証券に負けじと、窓口ある会社も大手の意地を出してきてる所にもあるよ。
ある程度勉強した上でだけど、
ネット証券の操作に不安がある人は、対面で申し込むのもありかな。
野村證券の「はじめてNISA」シリーズのオルカンとかだと、e-MAXIS Slimと同じ手数料まで下げてきてる。
なかなかヤリますわ😁+15
-0
-
164. 匿名 2025/02/04(火) 13:29:38
>>84
横、失礼します。
現金化するにしても、銀行じゃなく
証券口座のMRFに入れといた方が良くない?
金利も銀行よりいい場合あるし、分別管理法によってお客さんのお金が守られてるから。+6
-0
-
165. 匿名 2025/02/04(火) 13:51:52
>>45
えー!そうなのか!
再投資した分はNISA枠を消費しないからお得だなって思ってた。
+5
-0
-
166. 匿名 2025/02/04(火) 13:53:22
>>131
うそくさいなー。
私は30万増えたよー。+6
-3
-
167. 匿名 2025/02/04(火) 13:54:34
>>165
分配金のあるファンドは再投資も枠消費するよ
配当込み指数のファンドなら配当出ないから枠の消費なし+5
-0
-
168. 匿名 2025/02/04(火) 13:55:47
>>8
私のつたない解説ではじめる気になるとは思えなーい。
でもめっちゃ楽しそう~。+3
-0
-
169. 匿名 2025/02/04(火) 14:24:05
>>8
難しかったら山崎元さんの漫画になってる本を読んだらいいよ。
それでもわからなかったら投資はやらない方がいい。+6
-0
-
170. 匿名 2025/02/04(火) 14:34:40
>>118
信託のディーラーってたとえ下がる可能性が高くても決まった日に決まった量を買わないといけないから個人的には投資とは思えない。+1
-1
-
171. 匿名 2025/02/04(火) 14:45:58
>>163
野村は手数料とられるけど野村でemaxiオルカンならノーロードで手数料とられない
インデックスだからどこも変わらない以上余分なコストに購入手数料がある
信託報酬が近似値でも+5
-0
-
172. 匿名 2025/02/04(火) 14:48:16
>>167
配当再投資型は配当は出るけど外に出さないだけだよ
+0
-0
-
173. 匿名 2025/02/04(火) 14:52:15
>>38
債権メインのならマイナスかも
利上げが予想以上に長引いたし利下げしても金利が高止まりしてるから+0
-0
-
174. 匿名 2025/02/04(火) 14:52:48
>>173
債券
変換ミス+0
-0
-
175. 匿名 2025/02/04(火) 15:03:37
>>170
個人的にはどう考えようが自由
世間一般ではそれも手堅い投資という認識だよ+1
-0
-
176. 匿名 2025/02/04(火) 15:05:08
>>172
配当込み指数ファンドの運用は現物使ってるわけじゃないよ+1
-0
-
177. 匿名 2025/02/04(火) 15:10:55
>>56
今時いくらでも自分で調べられるし、過去トピ見ればわかることいっぱいあるのに何をどうすればいいか分かりません教えてくださいってコメントは無断転載YouTube用じゃないかと思ってる+8
-0
-
178. 匿名 2025/02/04(火) 16:23:13
投資はじめてやっと1年
年はとりたくないけど、投資に関してだけは早く時が経たないかなーと思っちゃう不思議w
若いうちに資産形成してFIREとかしてみたかったな+24
-0
-
179. 匿名 2025/02/04(火) 17:02:02
>>5
すごい下品な日本語だね
腐らせるとかぶちこむとか、お金から嫌われそう+8
-21
-
180. 匿名 2025/02/04(火) 17:14:26
>>163
野村證券の「はじめてNISA」シリーズのオルカン
→調べたら換金時に最大2%の信託報酬取られるよ。
何度も言うが、楽天証券かsbi証券の2択よ。
ポンコツな私でも契約出来たんだから大丈夫よ。+8
-1
-
181. 匿名 2025/02/04(火) 17:19:36
>>179
悔しいねぇ+3
-3
-
182. 匿名 2025/02/04(火) 17:29:04
>>179
横だけど、言いたいことわかる
あと、どんぶり勘定ぽいw+10
-0
-
183. 匿名 2025/02/04(火) 17:52:40
預金が複数の銀行に分散しているのを整理するために、200万ちょっと入っている口座を解約して、メインの口座(普通口座)に移そうと思っていたんだけど、この200万で投資信託を買おうかと考え中
ただ預金していても増えないし
NISA口座は去年開設だけして、まだ何もやっていないんだけど、オルカンともう一つくらい買うのがいいのかな?
40代後半なので積立ではなく成長投資枠を考えています+4
-0
-
184. 匿名 2025/02/04(火) 18:28:58
>>175
証券関係の人ですか、それとも自民党関係者でしょうか
いずれにしろ無知な人を騙して儲ける人ですよね+0
-2
-
185. 匿名 2025/02/04(火) 18:45:19
>>184
かわいそう、投資してないのになんでここ見にきてるの?+1
-2
-
186. 匿名 2025/02/04(火) 19:09:38
年始に一括でS&P500成長投資枠いれたら今めっちゃ下がってる…
+10
-0
-
187. 匿名 2025/02/04(火) 19:24:31
>>20
私は5年前?6年前くらいに試しに100万から始めました。
株、イデコ、ニーサ、FX、ETF、アメリカ株、ビットコイン、、少量で分散して色々試してみました。最初は全然意味がわからなかったのですが、慣れてくると少しずつわかってきて、自分の良いようにポートフォリオを変えて今は株、イデコ、ニーサ、ビットコインに落ち着いています。
痛手を負った時期もありましたが、今は始めた頃に比べるとずいぶん増えました(自己投資資金も増やしてましたが)
私はyoutubeで勉強しました。色んな人が教えてくれているので色んな人の動画をみました。
結果、FXはギャンブルなのでやらない方が良いと思いました。
あと、チャートの読み方を覚えると良くて、あまり失敗しないように思います。
あと、分散投資は絶対で色々試して自分に合ったやり方を模索していくのが良いと思います。
↑一本に投資するとそれが死んだ時に終わりますのでリスクヘッジの観点から分散しかないです。
私は以前は収入が仕事一本で不安がありましたが、投資を始めて収入が2か所になり心強くなりましたよ。+15
-0
-
188. 匿名 2025/02/04(火) 19:36:15
>>183
S&P500
+4
-0
-
189. 匿名 2025/02/04(火) 19:37:58
>>19
銀行はやめたほうがいいよ
手数料がぼったくりレベル
YouTubeとかで勉強してネット証券で買うのが一番+10
-0
-
190. 匿名 2025/02/04(火) 19:38:42
>>186
気にしない方がいいよ
一括だとマイナスになる事普通にあるし下がったくらいで気にしてたら持たない
放っといたら上がってるよ〜+10
-0
-
191. 匿名 2025/02/04(火) 19:43:50
オルカンとか日経225ファンドとかを積み立てNISA(毎日1000円ずつ)枠でやるつもりで、証券会社に3万入金するところまでやった状態なんですが、昨日の東証の値下がりとか見ると、自分でTOPIXの値見て、下がってそうな日に買い注文した方が良いのでは?と思ってきました
そうすると、成長投資枠を使ってしまうのでもったいないでしょうか?
積み立てせず、成長投資枠だけで投資信託買うなんて間違っているのかなと思ったりするのですが+2
-0
-
192. 匿名 2025/02/04(火) 19:43:57
>>189
今は銀行でも郵便局でもeMAXIS Slimシリーズ買えるんじゃないかな
積立だと窓口でも買えるし成長投資枠だとウエブ限定になるみたいだけど
年老いて窓口に行ける銀行、郵便局も悪くないと思うよ+14
-0
-
193. 匿名 2025/02/04(火) 20:08:44
>>185
投機はしてないけど投資はしてる
なんで投資してないって決めつけるの
糖質系のあおりですね
キチガイが治るといいですね+0
-2
-
194. 匿名 2025/02/04(火) 20:13:24
>>2
ご自身の月収と一か月の出費から収支のバランスを見ましょう
それで貯蓄ができているようなら生活防衛費を別口座に移しましょう
そこから年金定期便を確認し老後の年金額をチェック,同時に個人年金や生命保険を見直し,
自身の生活スタイルに見合った商品か確認しましょう.
これらすべて行って将来的に家を買いたいとか,犬を飼いたいとか,まとまったお金が必要な
場面を想定し書き出します.イメージは近い将来絶対に必要になるお金はリスクが低い貯金・預金・国債など元本保証のもの,余裕のためのお金は長期分散のリスク商品(積み立てNISAなど),老後のためのお金はiDeCo,それでも余るようなら攻めの個別銘柄(国内外株・ビットコインなど)
最近は銀行預金で利息が付く時代になってきましたので,預け替えなども検討してください.+2
-0
-
196. 匿名 2025/02/04(火) 21:23:04
>>132
SOXLだよ+7
-0
-
197. 匿名 2025/02/04(火) 21:23:22
>>2
30半ばなら結婚できるでしょ
諦めるの早すぎ+4
-4
-
198. 匿名 2025/02/04(火) 21:24:22
>>55
わたしはアラフォーで始めようかなと思ってるけど遅いかな+4
-5
-
199. 匿名 2025/02/04(火) 21:25:05
>>29
めんどくさいからとかよくわからないからではなく
日本政府の勧めることは信用できないからNISAはやらないって人
日本円には絶大な信頼を置いてるんだよね+10
-0
-
200. 匿名 2025/02/04(火) 21:25:36
>>8
わたしもちょっと参加させてほしい
非課税ということまではわかってます
で?!て感じです+4
-3
-
201. 匿名 2025/02/04(火) 21:26:40
>>43
みずほに口座作りに行った際説明されたけど、さっぱり分からずイラッとされたからもう行きたくない
だっていきなりオルカンだのなんだのいわれても+6
-12
-
202. 匿名 2025/02/04(火) 21:27:53
>>86
YouTubeと本を読んでもわからん
内容の説明もだけど、口座作って何やらを買うまでを細かく教えて欲しい+6
-4
-
203. 匿名 2025/02/04(火) 21:27:57
>>191
一年のうちで
一番安い日に買った人、年初に買った人、毎日積み立てた人、毎月積み立てた人
たしかこの順番で成績がいいんだけど長期だとほぼ差はなくなる+17
-0
-
204. 匿名 2025/02/04(火) 21:29:09
>>8
そこまでわからないならプロに聞け
証券会社か銀行に行け+7
-0
-
205. 匿名 2025/02/04(火) 21:29:26
>>14
それってどうやって積み立てるのですか?
一千万、ポンと預かるではなく…+0
-4
-
206. 匿名 2025/02/04(火) 21:32:45
>>78
ちなみにおいくつから始められたのですか?+5
-1
-
207. 匿名 2025/02/04(火) 21:37:20
>>73
投資信託のS &P500とetfのS &P500、成長枠埋めるならどっちがいーと思う?+4
-1
-
208. 匿名 2025/02/04(火) 21:39:01
>>55
女の寿命は長いから遅いってこたーない+13
-1
-
209. 匿名 2025/02/04(火) 21:40:12
>>201
初めての人がオルカン分からないのわかる
私も最初そうだったから同じだし、みんな通る道+9
-2
-
210. 匿名 2025/02/04(火) 21:40:56
>>200
YouTubeで検索してみては?
初心者でもわかりやすく説明してるよ+8
-0
-
211. 匿名 2025/02/04(火) 21:49:49
>>201
ちなみに全世界株式(オールカントリー)=オルカンだから、オルカンを知りたいならまず全世界株式ってなんだろ?って調べるといーかも。+11
-2
-
212. 匿名 2025/02/04(火) 21:50:22
>>207
配当出たら非効率でもったいないから投信でしょ+8
-1
-
213. 匿名 2025/02/04(火) 22:14:23
>>133
SBIの方がコスト安いみたいでNISAでも分配金を再投資にするか受け取りにするかいつでも変更出来るから楽天シュワブより調子いいみたいね+3
-0
-
214. 匿名 2025/02/04(火) 22:17:29
ハイリスクハイリターンの商品が気になり出してる。+7
-1
-
215. 匿名 2025/02/04(火) 22:19:40
>>129
ヨコ
自分で買いたい銘柄調べて決めてから銀行でその金融商品の取り扱いがあるのか聞いてみて、取り扱いあったら銀行でやってみてもいいと思う
銀行で勧められる金融商品を銀行の言われるままに買うのが危険なのだよね+3
-0
-
216. 匿名 2025/02/04(火) 22:31:19
>>8
2020年頭に「人生の最大チャンス来た!」と思って自分も0知識から自分でネットで調べて株始めた。
1、ネットで証券会社のサイトアクセスして口座開設の資料取り寄せる。sbi証券、楽天証券あたりがお勧め。自分は松井証券だけど。理由はこの3社は一定の取引額の手数料が無料だから。松井証券は1日50万、sbi楽天は100万だったかな?
2、証券会社が入出金対応している銀行普通口座開設する。自分は非対応の地方銀行口座しか持って無かったからメガバンクの三菱UFJで新規開設した。みずほ、三菱UFJ、三井住友の3メガバンクの口座ならどこでも絶対対応してると思う。
3、証券口座は「特定口座、源泉徴収有り」を選択するのが無難。理由は取引によって生じた税金を勝手に証券会社が差し引いて自分は何もしなくても証券会社が税金納めてくれるから。ついでにニーサ口座開設にも◯つければニーサ口座開設できる。(普通は儲けた利益に約20%の税金かかるけど、非課税になるのがニーサ)
4、開設完了したら銀行口座に入金。証券会社のサイトまたはアプリから振替。
5、証券会社のサイト、アプリから実際に買って売ってみるべし。買うとき特定口座かニーサ口座で買うか選択できる。
とりあえず書ききれないけど、スタートまでのこと書いてみた。+14
-2
-
217. 匿名 2025/02/04(火) 22:31:33
>>202
ほやからー。
ちょっとずつ増えるでって話でなー。
もう数千万持ってるんやったら関係ないけど、待ってへんにゃったらちょっと買ってみたらどうやってことやねん。+6
-4
-
218. 匿名 2025/02/04(火) 22:39:34
>>212
投信だと発注から約定までに時差があるいくらで約定するかわからないブラインド方式じゃない?vix指数が爆上がって指数が下落したタイミングでドン!ドン!って感じでetfで買った方が有利なのかな〜って思っちゃうんだよね。+6
-3
-
219. 匿名 2025/02/04(火) 22:55:49
>>131
何買えば昨年の相場で損できるんだ?ダブルインバース長期保有の頭おかしい系の人?個別株で会社業績ゴーイングコンサーン注記になってもナンピンしちゃう系の人?+7
-0
-
220. 匿名 2025/02/04(火) 23:10:03
個別株でもやったんじゃない?+1
-0
-
221. 匿名 2025/02/04(火) 23:13:15
>>216
そんな丁寧に説明しても無駄だと思うよ…
わからんわからん言ってる人は勉強する気もないんだから+15
-2
-
222. 匿名 2025/02/04(火) 23:16:36
>>219
去年の頂点で買ったら損してるかもよ
半導体とかさ+5
-0
-
223. 匿名 2025/02/04(火) 23:19:06
>>218
ほんとに下げてる時は多少タイミングが違ってもそんな変わらないから
ちょっとしか下がってないのに買おうとするからすぐ戻してアテが外れるだけ
配当再投資のデメリットが気にならないなら好きな方でいいと思うけど、そもそもその買い方だとどうかな+5
-1
-
224. 匿名 2025/02/04(火) 23:22:43
まあ、気楽に生きつつお金貯めよう。
独身で最後に頼りになるのは金だからね。+25
-0
-
225. 匿名 2025/02/04(火) 23:51:50
>>223
う〜ん。やっぱり再投資でニーサ枠削られるデメリットはデカイか。自分も投信にしよ。コメントありがとう。+6
-0
-
226. 匿名 2025/02/05(水) 01:19:20
>>216
よこだけど、銀行はメガバンじゃなくて、SBI証券なら住信SBIネット銀行、楽天証券なら楽天銀行を一緒に開設するのがいいよ+11
-0
-
227. 匿名 2025/02/05(水) 05:18:16
>>216
もっとシンプルでいい気がする
1.ハピタスっていうポイントサイトに登録
2.ハピタス経由でSBI証券と三井住友カード発行
3.月10万(それ以下でも大丈夫、出せる範囲で)オルカンをクレカ積立
これでだいたいなんとかなる+1
-7
-
228. 匿名 2025/02/05(水) 06:51:11
ホンダと日産の統合が破談になったら中国に狙われるんかな
+4
-0
-
229. 匿名 2025/02/05(水) 07:53:37
>>43
金融商品の勧誘されそうだけど+8
-2
-
230. 匿名 2025/02/05(水) 08:46:54
>>229
勧められる確率高いと思う。
地銀で定期を預け替えする時に、手数料の高い投資信託を長々と勧められたよ。
銀行によっては行員にノルマがあるのかぁと思ったわ。+12
-1
-
231. 匿名 2025/02/05(水) 12:27:11
>>206
コメント気づかずすみません!私は30歳から始めました。
毎月2万ずつだけど、細々と続けてます。+12
-0
-
232. 匿名 2025/02/05(水) 15:38:43
参考になります。+5
-0
-
233. 匿名 2025/02/05(水) 16:15:49
>>149
分かる。旧積立NISAから5年くらいずっと積み立ててるけど、お恥ずかしながら放ったらかしすぎて2022年が下落相場だったことも知らなかった
去年新NISAになったので、秋頃に「そろそろ積立額を増やすか」と思って久々にログインしたら運用益が100%近くになっててめっちゃ驚いた+15
-0
-
234. 匿名 2025/02/05(水) 17:31:27
>>231
30歳でも遅すぎると言われてたのですね…
わたし、50ですがかなり遅すぎですね+7
-2
-
235. 匿名 2025/02/05(水) 17:34:20
みなさん、勉強してて偉い
私やっぱりアホなのか途中までしか理解できない
+6
-2
-
236. 匿名 2025/02/05(水) 18:45:26
>>234
78ですが、いえいえ!『遅すぎ』っていう意味は、年齢ではなくて
【国がNISAを作ってすでに何年もたってるのに、いまから始めるなんて遅すぎ】っていうのを言われたんですよ。
【早い人は積立ニーサより前からNISAやってる】っていうのをしょっちゅう言われましたね(ネットでですが)
50歳ならまだまだこれから運用できますよ!+14
-1
-
237. 匿名 2025/02/05(水) 18:56:39
>>235
い〜のい〜の、それで。みんな最初はそうなんだから。ただ重要なのが、興味を持ったら次に実行すること!そうすると次にわからない単語を次々と調べるようになるから。+12
-1
-
238. 匿名 2025/02/05(水) 20:25:43
>>237
ありがとうございます
早く始めたくて焦ってしまい(⌒-⌒; )
ちゃんと理解できるよう頑張ります+8
-1
-
239. 匿名 2025/02/05(水) 20:27:06
>>236
そういう意味なんですね^_^
悲観的になりすみません
前向きに頑張ってやってみようと思います+9
-1
-
240. 匿名 2025/02/05(水) 20:53:09
今日NISAの積み立てデビューしました
S&P500 50パーセント
オルカン(普通のと日本除く) 40パーセント
日本株(日経225+TOPIX) 10パーセント
と細かくポートフォリオ組んでみたのですが、FANG+と米高配当株も少しずつ買いたいなと思ってますが、減らすならどれでしょうか??
+5
-1
-
241. 匿名 2025/02/05(水) 21:15:24
>>171
>>180
163です。
コメントありがとう!😊
素直な疑問で教えてもらえたら嬉しいんだけど。
この野村の「はじめてのNISA」って
購入手数料 or 解約手数料(信託財産留保額)かかるの?
ノーロードじゃないの?!![独身女性の資産形成について語ろうPart8【株式投資・NISA・iDeCo】]()
+3
-2
-
242. 匿名 2025/02/05(水) 21:37:34
さっき楽天カードと楽天証券を申し込んできました!完全な初心者ですが過去トピや動画見て勉強します(^^)+13
-0
-
243. 匿名 2025/02/05(水) 22:17:58
>>242
おー!がんばってー!+9
-0
-
244. 匿名 2025/02/06(木) 01:12:36
>>242
コツコツがんばろー!+6
-1
-
245. 匿名 2025/02/06(木) 06:56:23
>>179
お金持ちはみんな「おほほ」と笑うと思ってる?+1
-4
-
246. 匿名 2025/02/06(木) 14:17:57
>>223
横だけどね…
1日で平気で1000円は動くよ。
1枚1000円以上上で約定したら相当ストレスだよ。
買う時には乱高下見てるだろうから約定時には暴騰してるかもしれない投信での購入はまぁ普通のメンタルじゃできないと思う。
サーキットブレーカー連発するような経験してる人はあの時の心理分かると思う…+2
-0
-
247. 匿名 2025/02/06(木) 22:33:38
>>246
千円だとか金額で見てないから
前日比とかみたいに割合で見てる
そもそも急落とか急反発とかボラ大きいときの話はしてない
本当に割安になってるときは数週間、数ヶ月ずっと安値圏にあったりするから、そういう時の話をしてる+1
-0
-
248. 匿名 2025/02/06(木) 22:48:49
>>241
野村のこれはたぶん購入手数料は無料。
イーマクシススリムに対抗して出した商品だから信託報酬も安い。
いちおう詳細は野村證券に聞いてね。+2
-0
-
249. 匿名 2025/02/07(金) 11:39:54
投資始めて数年経ったので比率整理してみた
現金13%、個別株14%、投資信託72%、年金1%
ちょっと現金比率増やしたいな…
総資産額が増えたらまた現金比率は下げるんだろうけども+7
-0
-
250. 匿名 2025/02/07(金) 12:06:40
今年はファンド以外にETFと信用取引を活用しようと思ってるんだけど、細かいこと多くてむずかしいわ
手数料かかったり、いざ売ろうとしたら規制されてたり…
ファンドだと寄付も引けも気にしなくていいからなあ
そりゃ個別の人とは住む世界違うよ
勉強になる+4
-0
-
251. 匿名 2025/02/07(金) 14:45:03
積立NISAだけしてるんだけどぜんっぜん上下気にならない。みてもフーンで終われてるんだけど、投資の性格的には向いてるかな…まずは積立満額目指すところですが+9
-2
-
252. 匿名 2025/02/07(金) 15:11:16
ちなみに積立ニーサはもう終わってて、今は積立投資枠って名前だよ
積立ニーサというと旧ニーサの話と思われる可能性あり+3
-4
-
253. 匿名 2025/02/07(金) 16:33:37
>>131
一千万一括投資って事は、NISAじゃなくて特定か一般だよね。
ここ結構入り浸ってるけど、そんな書き込み見た事無いけどな。
とりあえずNISA、余裕あって退職金無いか少ないならiDeCoも追加でってのが多数派だよ。
自分で稀な変な書き込みだけ信用して、人のせいは何やっても上手くいかないよ。+5
-0
-
254. 匿名 2025/02/07(金) 16:40:03
>>249
いや多分十分現金持ってるよねぇ。
年金1%ってことはさぁ。+2
-0
-
255. 匿名 2025/02/07(金) 16:40:07
>>42
「旦那の給料だけで生活して、自分の給料はNISAや iDeCoだけに使ってます。」
「子供の教育資金貯めたいのですが、何が良いですか?」
とか、いらないんです。
一般向けのトピは、そういうのも結構ある。
ここは一生1人で生きていく覚悟をした人が、己の力だけで貧困婆さんにならないために知恵を出し合ってるトピ。+38
-0
-
256. 匿名 2025/02/07(金) 17:00:32
>>254
全然です、お恥ずかしながら年金枠に関しては昨年やっとiDeCoを始めたので割合が極端に低いんです…笑
何かあった時誰かに頼るのが難しいので、一般的に言われる分よりは厚く持っておきたい次第です
(機会損失と言われそうだけど)+3
-0
-
257. 匿名 2025/02/07(金) 18:37:57
>>256
そうか。変な被害妄想だったか。
すまんすまん。+2
-0
-
258. 匿名 2025/02/07(金) 19:47:39
>>251
いつからやってるかわからないけど
コロナのときも淡々と積立てられてたならいいんじゃないかな
私は投資はじめたころにリーマンショックが来たのであれで結構メンタル鍛えられた気がする
どんなときも慌てないことが大切だね+7
-0
-
259. 匿名 2025/02/07(金) 20:35:27
トピズレですみません
相談です
断捨離で得たお金がそこそこ貯まったのですが、インフレ対策で狙っている金貨を購入するか貯金に回すか悩んでます
皆さんならどちらにしますか?+2
-0
-
260. 匿名 2025/02/07(金) 20:45:44
>>259
二択しかないなら貯金かな
価値が上がるとわかってても実物資産を持つのが怖い
貸金庫も信用出来ないし+6
-0
-
261. 匿名 2025/02/07(金) 21:16:25
>>260
回答ありがとうございます
三菱の金庫の件もあり現金のほうが良さそうですね
日本に何かあればあれですけど、一番使い勝手が良さそうなので普通に貯金に回します
+2
-0
-
262. 匿名 2025/02/07(金) 22:43:21
>>55
株価は上下するものなので、20年以上使えなくなっても大丈夫であろうお金があるなら、やった方が増える可能性は高い。
S&P500は、どの年からやっても20年以上やれば損しないっていうデータはあります。
退職金無いか少ないなら、節税出来るiDeCoも良い。10年はやらないといけないけど。
+8
-1
-
263. 匿名 2025/02/07(金) 22:58:56
>>261
現金で持つなら個人向け国債を検討してみては?
変動10年とかでも、いざとなれば1年経てば解約できるよ
あとは金利が高い定期預金に入れるのもいいかも+9
-0
-
264. 匿名 2025/02/07(金) 23:00:04
>>240
そのままでもよさそうだけどなー+4
-0
-
265. 匿名 2025/02/08(土) 05:33:34
>>202
そういう手順的なものはYoutubeよりサイト検索した方がいいよ+1
-0
-
266. 匿名 2025/02/08(土) 05:40:34
>>227
そっから楽天証券の乗り換えキャンペーン利用w+1
-0
-
267. 匿名 2025/02/08(土) 08:59:40
Jリートに手を出したけど、早速配当落ちして、なんか悩む+5
-0
-
268. 匿名 2025/02/08(土) 09:07:33
トピたってるの気が付かなかった
申請してくれてありがとう!
part8まできたね〜+11
-0
-
269. 匿名 2025/02/08(土) 09:40:40
PayPay銀行の円&ドルの金利年2%のって
皆さんどう思いますか?
投資する価値ありそうですけど+2
-0
-
270. 匿名 2025/02/08(土) 10:46:29
エヌビもだけど個別は売り時がわからない
メタプラはいつが天井なんだろう。
1年で500%なら投信よりはだいぶ稼げてるけど
まだ持ってる方いますか?
noteも売り時が分からない。![独身女性の資産形成について語ろうPart8【株式投資・NISA・iDeCo】]()
+5
-0
-
271. 匿名 2025/02/08(土) 10:56:17
>>267
REITなら分配金もらって置いとけばいい気がするけどな
最近買ったならそこまで高値じゃなさそうだし+2
-1
-
272. 匿名 2025/02/08(土) 12:03:08
>>271
そうなんだけど、自分的にちょっとリスク大きめのポジション取ったから、リートの特徴わかってても不安になり…
レスありがとう+3
-0
-
273. 匿名 2025/02/08(土) 15:18:40
>>20
退職金がそんなに無いなら、iDeCoの元本保証型やったら?たいして増えないけど、節税出来る。
自分も最初は怖かったので、20%は元本保証のあおぞら銀行の定期にしてた。
今は、S&P500と全世界株(日本除く)半々にして、60万以上含み益出てるから、もう戻らないと思うけど。
+4
-0
-
274. 匿名 2025/02/08(土) 17:50:36
>>272
なるほどリスク大きめだとちょっと不安になるよね…
REITも色々あるから、REIT内でも分散してるといいかなーと思うけど
(首都圏のオフィスリートばっかじゃなくてバランスよく持っておくとか)
株価が下落するような状況だと株以上に下がることもあるので、そこは覚悟しといた方がいいかもです
雰囲気投資家の感想なので的外れだったらごめんね+2
-0
-
275. 匿名 2025/02/08(土) 20:52:19
>>20
始めるタイミングは重要です+2
-0
-
276. 匿名 2025/02/08(土) 21:16:20
定期預金の金利がようやく上がってきて嬉しい
2%位までいくかな?
2%あったら安全資産8割、リスク資産2割くらいでよいな+5
-1
-
277. 匿名 2025/02/08(土) 22:16:29
去年NISA始めてからなんかスイッチ入って、家計の見直しやらなにやら徹底的にやって思ったのは
『今までなにやってたんだ私…』
アラフォー独身です。+23
-0
-
278. 匿名 2025/02/08(土) 23:29:51
>>277
アラフォー独身で無駄遣い多いと思いつつ改善してない私からすると、家計の見直しとか凄くえらいと思うよ!
女性の平均年齢は87才らしいから、まだ折り返し時点なんだよね
お互いがんばろー+18
-0
-
279. 匿名 2025/02/08(土) 23:53:27
>>278
よく「アラフィフですが、今から長期投資やって間に合うでしょうか」とか質問する人がいるが、女性は投入資金さえ続くなら余裕で間に合うな。どうせ本格的に取り崩して生活に充てるのは70歳ぐらいからだ。+18
-0
-
280. 匿名 2025/02/09(日) 00:17:45
>>278
ありがとう。そうだよね、まだ折り返し。後悔してばかりはやめて、焦りすぎずにがんばろ!+10
-0
-
281. 匿名 2025/02/09(日) 06:38:11
>>55
長生きするつもりなので53歳からideco、55歳から積立NISA、57歳から新NISA始めたよ
当面使う予定のないお金があるなら少額から初めて見るといいよ
+18
-0
-
282. 匿名 2025/02/09(日) 07:41:42
資産形成を意識するようになってから、電車のグリーン席や映画館のアップグレード席を選ぶことにあまり抵抗がなくなりました。
快適さにお金をかけると生きるのがすごく楽になるんですね…。
最近の学びでした。+17
-0
-
283. 匿名 2025/02/09(日) 07:47:29
>>55
祖母が100歳超えたから始めたよ
病気や事故に遭わなければ長生きする可能性が高いから+9
-1
-
284. 匿名 2025/02/09(日) 11:40:44
口座開設しようとしてるけど、特定口座も2種類あって源泉徴収の有無の違いらしいんだけど元手がそんなにないから20万もいくかな…ってかんじなんだけど、どっちにしよう
特定口座(源泉徴収あり)
NISA申し込む
でいいのかな+5
-0
-
285. 匿名 2025/02/09(日) 12:39:48
>>284
私は源泉なしにした
去年は18万の利益だから住民税だけで10%
厳選ありだと20%だった
でもめんどいよ
私は節税のための労力は惜しまないタイプだから良いけど+7
-0
-
286. 匿名 2025/02/09(日) 13:16:04
>>285
ありがとう
特定口座って投資信託やる人が使うのだよね
私はまず新NISAメインで始めるからちょっとまだ必要性がわからなくて
税金も勉強しなきゃだねえ…+3
-0
-
287. 匿名 2025/02/09(日) 16:15:53
>>248
163&241です。
お礼が遅くなりました🙏🏻
お返事ありがとう!
ですね。
確かに信託報酬もe-Maxisに合わせてきてるし
ネット証券に手を出しにくい年齢層をターゲットした対抗商品かな、と思います。
詳細は野村証券へ聞いてからですね。
+2
-0
-
288. 匿名 2025/02/09(日) 16:23:15
私も特定口座は源泉なし
確定申告は今年で2度目、もう書類は作った
源泉なしにしとくと一年課税を先送りして再投資ができるのよね+4
-0
-
289. 匿名 2025/02/09(日) 16:26:44
>>259
ゴールドファンドを買う〜!
私は通称「ファインゴールド」という投信を積み立て中。
株と反対の動きをするから、不況対策にもなるよ。
ガルちゃんの株トピで教えてもらって、とても役立ってます。あの時のどなたかありがとう😘+8
-0
-
290. 匿名 2025/02/09(日) 16:42:34
>>284
私は確定申告しないので源泉ありにしてる
なるべく手間をかけたくないので…+11
-1
-
291. 匿名 2025/02/09(日) 16:55:15
初心者です
ナスダックってどうですか?+4
-2
-
292. 匿名 2025/02/09(日) 16:55:57
>>291
初心者には勧めないけど、初心者ほど好きだよね+4
-0
-
293. 匿名 2025/02/09(日) 16:57:47
配当控除とか外国課税控除したい人はどうせ確定申告するから源泉なしでもいいかも?
投資始めてから確定申告やるようになって、ふるさと納税のワンストップなんとかもやらなくなった+1
-0
-
294. 匿名 2025/02/09(日) 17:09:35
ゴールド強いよね
自分もゴールドは複利効果がないとは思いつつ短期での強さを見ると、多めに買うか?と思ってたんだけど、昨日読んだ本にゴールドと同じ価値の株があったら株のほうが絶対増えるって書いてあって、やっぱそうだよなあと考え直した
ゴールドは物質として増えないけど、企業とかビジネスの株なら実際に毎年価値あるものが新たに生み出されるわけで、長期ならそっちの方が豊かになるはずだよね+6
-0
-
295. 匿名 2025/02/09(日) 17:09:38
そういえば何年か前にレバナスが流行ってたの思いだした+5
-0
-
296. 匿名 2025/02/09(日) 17:10:17
レバナス心経は名作よね+5
-0
-
297. 匿名 2025/02/09(日) 17:26:40
コロナ禍で給与減ったけど投資信託一部解約したくても下落相場でそれもできない、ということを経験してからディフェンス株を増やした
公務員とかなら全インデックス投信に突っ込めるんだろうなぁ+4
-0
-
298. 匿名 2025/02/09(日) 17:40:21
それは生活防衛資金が少なすぎただけでは?+3
-0
-
299. 匿名 2025/02/09(日) 18:08:02
>>298
コロナ禍って三年くらいでしょ
私は生活防衛費半年分しか用意してないけどみんなそんなもんじゃないの+5
-1
-
300. 匿名 2025/02/09(日) 18:16:41
>>299
みんなは知らないけど、仕事無くなっても半年でどうにかできる算段がある人の生活防衛資金は半年分でいいってだけでは?
積立やめるだけじゃなくて取り崩さないといけないほど余裕なかったんなら、それはリスクの見積もりとか保険の掛け方が甘かったんだと思う
ディフェンス株よりキャッシュといつか生活防衛資金増やした方がいいと思うけど、まあそれは各自ご自由に+6
-1
-
301. 匿名 2025/02/09(日) 20:36:04
生活防衛費も個人でだいぶ差がありそうだね
実家暮らしや、いざとなれば実家に戻れる人とかはそんなに必要なさそうかな+8
-1
-
302. 匿名 2025/02/09(日) 20:44:54
>>286
横、通ります🏃🏻♀️
特定口座は投資信託用じゃないよ。
投資の種類は関係ない。所得税の納め方の話。
特定口座は、証券会社経由で所得税を天引きしてから、こちらに利益だけをくれる感じ。
だから、自分で確定申告しなくていいからラクよね。
控除を使いたければ、確定申告してもいいし。+16
-0
-
303. 匿名 2025/02/09(日) 20:51:54
ある程度防衛資金は用意してるつもりだけど年単位だと無理だなぁ
コロナや会社が倒産とか想定してないし、どこまで想定するのかという話になってくるし+6
-0
-
304. 匿名 2025/02/09(日) 21:32:03
借りるあてがあるとか、所得補償の保険かけてるとか、ヘッジできてれば少なくてもいいんだろうけどね
上場株なら売らなくてもお金借りられるしね+1
-0
-
305. 匿名 2025/02/09(日) 22:28:53
>>55
遅くない+7
-0
-
306. 匿名 2025/02/10(月) 01:07:36
>>294
元金融業だったのでお気持ちはお察しします。
確かに、株(といっても中身はインデックスタイプですが)を保有しているお客様は10年、20年と経過することにより、増加の早さがスピード違反か?というほど増えている方が多くいらっしゃいます。
「なんかよく分からないけど最近資産が急に増えたんだよね~」というお客様はたいてい20年、30年の長期保有の方で、中身は複利が効果的に発揮する商品と相場が決まっています。
ただ弱点は長期で持ち続けないと実感しにくいので、生活レベルを落とし過ぎず、あまり夢中になり過ぎない範囲で継続し続けることが一番大事かと思われます。+17
-0
-
307. 匿名 2025/02/10(月) 01:22:41
>>306
参考になるお話ありがとう
「スピード違反」はパワーワード!
そこまで続けるのが一番大変なんだね
欲張らずボラ低めでいいからコツコツやりますわ
でもってやっぱり複利あるもの厚めに買います🙇♀️+13
-0
-
308. 匿名 2025/02/10(月) 02:05:52
>>291
新NISAからニッセイNASDAQ100をちょっと買ってるけど、含み益20%弱出てる。
メインはオルカンかS&P500にして、お楽しみ枠でやる程度なら良いと思いますよ。
+10
-2
-
309. 匿名 2025/02/10(月) 02:30:35
>>303
会社都合なら、ハローワークで求職の申し込みして、7日で失業保険が貰える。
自己都合でも、4月からは1ヶ月後(今は2ヶ月後)には貰える。
昔、自分が貰った時は会社都合だと1ヶ月後、自己都合だと3ヶ月後だった。今、調べたら凄い早くなってるんだね。
理想は、生活費を失業手当てで賄えるくらいにするか、不足分を月2万程度に抑えられれば良いのでは。
自分は、色々あって個人事業主になって失業保険無いので、バイトの最低賃金になったとしてもやっていける様に生活費を抑える様にしている。イレギュラーな事あると不足するけど。
最悪、個人年金解約すれば300万くらいあるし、低金利で貸し付けもあるので数十万なら借りた方が得になる。
+7
-0
-
310. 匿名 2025/02/10(月) 09:04:37
>>309
横だけど、今は一ヶ月なんだ
一回ももらったことないけど+3
-0
-
311. 匿名 2025/02/10(月) 10:24:46
>>310
4月からはそうなるらしい。
昔は、自分から辞めると3ヶ月後だったから、それくらいには次決まってるだろうと手続きしない知人もいた。
自分が貰ったのは16年前だけど、当時派遣社員で1年更新で自分からしないと言って、派遣先に誘われて入る予定だったけどドタキャンされた。急きょ、次探す事になって手続きしにいったら、派遣だったから会社都合になって、1ヶ月後に貰えた。
その辺は、派遣会社との契約によるのかも知れないけど。
+5
-0
-
312. 匿名 2025/02/10(月) 10:31:30
>>311
あ、4月からか
私も非正規やってて何回も給与途切れたけど、すぐ次を決めてたからもらったことないや
助かるね+7
-0
-
313. 匿名 2025/02/10(月) 14:26:21
病気で片手が動かなくなって普通に働けなくなったから、保険金は全部高配当株で生活費にしたなぁ
人生どうなるかわからないし、都度都度考えるしかないよねぇ+13
-1
-
314. 匿名 2025/02/10(月) 18:15:45
>>313
確かに誰でもいきなり病気になったり、事故にあう可能性あるもんね…
保険金で高配当株を買うという発想はなかったけど、収入が減っても配当金があるのはいいね
+10
-0
-
315. 匿名 2025/02/10(月) 23:08:31
>>11
いろいろあって出遅れてたけど、私は今からやりまーす!+4
-0
-
316. 匿名 2025/02/10(月) 23:15:30
>>16
同じ同じ!元手がそんなに無いのにアレコレ目移りして困る💦+5
-0
-
317. 匿名 2025/02/10(月) 23:41:51
>>315
今下がってきてるからいい時期かも👍
がんばろ〜+8
-0
-
318. 匿名 2025/02/11(火) 12:26:57
>>37
個人年金って、今のものはそんなに増えないよね。
自分は昔のやつなので、そのままにしてるけど。
個人年金より、iDeCoの方が節税率高いし、良いと思うけどね。
不安なら元本保証の商品比率を高めれば良いし。退職金がかなりあるなら別だけど。+7
-2
-
319. 匿名 2025/02/11(火) 12:54:59
うちの会社、株価低迷して持株会マイナスなんだよね
内情知ってるだけに悩むわ
メリットあるから当面は継続するけど+6
-1
-
320. 匿名 2025/02/11(火) 13:38:35
>>319
NISA、 iDeCoとか他に資産があるなら良いのでは。
財形貯蓄とか、会社に依存してる資産形成してるともし倒産した時に大変だけど。
+5
-0
-
321. 匿名 2025/02/11(火) 14:43:40
>>320
他に資産はあるし、一部だから現在困ってるわけじゃないんだけど、やっぱり一生懸命働いて奨励金もあるのにマイナスだと凹むなあって
積立だから後で回復したらプラスになるだろうけど、個別だから必ず回復するかもわからないし、最悪倒産もあるし、積立額減らしてもいいかもなぁ〜とかね+4
-0
-
322. 匿名 2025/02/11(火) 17:15:33
>>313
最近先のこと考えると不安で潰れそうになるタイミングもあったのですが、313さんの「都度都度考えるしかない」のコメントで、その通りだなと。あまり考えすぎても人生どうなるかわからないし、定期的に見直したり、状況変化時に対応するだけだと不安をちょっと手放せました。NISAやiDeCoくらいしかできていないので保険も考えたいと思います。+8
-0
-
323. 匿名 2025/02/11(火) 17:41:29
>>321
いくら自分が頑張っても、経営者がヤバい人になるとどうなるか分からないからね。リスク減らすのも良いかも。
最近だと日産の経営陣が、やばすぎて。
せっかく政府がお膳立てして、ホンダが引き取ってくれると言っていたのに、社長が会見で「どっちが上とか無い」と言ったり、子会社になるのは嫌だと言ったり。
もう、倒産させたいとしか思えない。
海外だったら、あの社長辞めさせるデモ起きてるよね。日産の人はもう諦めて、就活してるのかな。+10
-1
-
324. 匿名 2025/02/11(火) 17:48:07
>>323
日産くらいならのっぴきならなくなったらマシなところが買収したり国が救済するんじゃないかなあ
その後自分がリストラされちゃうかもしれないけど
うちも他人事じゃなくてね…
持株会を続けると奨励金がアップするんだけど、もうすぐアップするのもあって、多分やめないし、できるだけ減額もしたくはないんだけど、他の資産とのバランスによるよね+2
-0
-
325. 匿名 2025/02/11(火) 18:21:06
>>324
横だけど自社の四季報とか指標(PERとか)とかチャートを客観的に見てみるのはどうでしょう?
優良企業でも株価が上がるかは別問題だから難しいね+5
-0
-
326. 匿名 2025/02/11(火) 18:25:50
>>325
持株会は株価以外にメリットがあるから辞め難いんだよね
奨励金10%つくとか、融資受けられるとか
株価しかなかったらやめてるw+4
-0
-
327. 匿名 2025/02/11(火) 19:35:37
>>291
最高よ!+2
-0
-
328. 匿名 2025/02/11(火) 20:01:22
>>324
その国の救済で、メリットそこまで無いホンダが引き取るって言ってるのに、日産の取締役たちは、ホンダの子会社になるのは嫌だって反対したんだよ(笑)
これで、ホンダとの統合は無くなりそう。
社長は9000人リストラ発表して、報酬半分返します。でも、3億2850万は貰います。と言ってしまう人だし。
今は余程強い所以外は、倒産しなくても、買収される可能性もあるしね。それこそ外資に買収されたら、リストラバンバンされる。
+8
-0
-
329. 匿名 2025/02/11(火) 22:23:02
>>328
うちもJTCだけど、もう外資に買収されてくんないかなってちょっと思ってる
ワンチャン残れて英語使う仕事できたらラッキー+0
-0
-
330. 匿名 2025/02/12(水) 03:23:33
>>329
アメリカ企業なら英語も仕事も出来れば、給料上がりそう。そうじゃないと、リストラされるだろうけど。
中国企業だと、色々ヤバそうだけど。
中国人、韓国人、アメリカ人などの英語圏の人とかと仕事した事あるけど、本当に日本の感覚が通用しないからね。絶対に謝らないし。
中国人、韓国人は日本より学歴社会で子供の頃から競争させられてるから、バイタリティが良くも悪くも凄いよ。+3
-0
-
331. 匿名 2025/02/12(水) 08:36:26
いつ売ればよい![独身女性の資産形成について語ろうPart8【株式投資・NISA・iDeCo】]()
+6
-0
-
332. 匿名 2025/02/12(水) 13:14:13
最近配当株が輝いて見えるの自分だけ?
でも配当は課税されちゃうから配当込みの投資信託に比べたら損だよね+3
-0
-
333. 匿名 2025/02/12(水) 17:54:35
>>331
銘柄入れ替えとかしないでずっとホールドしてるのね
まあ会社員とかなら頻繁にトレードする時間なんてないからそうなっちゃうか+2
-0
-
334. 匿名 2025/02/12(水) 19:47:23
しつこくてごめんだけど、持株会のメリットもう一個わかったわ
単元以下でも配当がもらえるし、単元以下でも再投資できるから、普通の個別株より複利がきくね
株価は下がってるけど去年より思った以上に配当が増えててちょっと驚いた+4
-0
-
335. 匿名 2025/02/12(水) 22:16:38
>>332
うまくやれば株価が上がって、値上がり益も狙えるよ
恩株にできれば安心してずっと配当貰っておける
まあ個別株は株価が半分になったりすることもあるけど…+1
-0
-
336. 匿名 2025/02/12(水) 22:30:47
>>331
やまみなんてよく買ったなー+1
-0
-
337. 匿名 2025/02/12(水) 23:16:55
>>334
持株会も面白そうだねー
やったことないけど金額で積み立てるのかな?+1
-1
-
338. 匿名 2025/02/12(水) 23:19:39
あ、知ってるかもだけど個別株も証券会社によっては単元未満株も買えるし、配当も貰えるよ+1
-0
-
339. 匿名 2025/02/12(水) 23:23:15
>>337
うちは一口いくらって感じで定額積立だよ
インサイダー警戒で金額変更はタイミング限定されてたりする+2
-0
-
340. 匿名 2025/02/12(水) 23:25:48
>>338
持株会だと単元未満に満たない金額も、配当金全部再投資できるんだよー
普通の株だと一口とか単元未満でも決まった単位でしか買えないよね+2
-0
-
341. 匿名 2025/02/13(木) 01:03:19
教えてください。
一年前から積み立てNISA初めてずっとオルカンやってると思ってたんですが、オルカンって全世界株式インデックスのことで合ってます?
楽天の全世界株式ってのを選んでいたんですが、イーマキシスのだけをオルカンって言うのかと思って。
全世界株式も色んなファンドがあるの思うのですが、何を基準に選んだらいいんですか?+2
-1
-
342. 匿名 2025/02/13(木) 06:08:15
>>341
eMAXIS Slim 全世界株式(オール・カントリー)がオルカン
他はオルカンという言葉が定着した後にできた+5
-0
-
343. 匿名 2025/02/13(木) 08:14:44
>>336
このなかにやまみが入ってるのが気になりすぎる+1
-1
-
344. 匿名 2025/02/13(木) 08:46:00
持株会があるような会社って結構大きな企業のイメージ
ブラック業界の中小企業勤務で縁がないので、他の人の話を聞けると面白いね
もう転職も考えるの面倒になってしまった+9
-1
-
345. 匿名 2025/02/13(木) 09:34:03
うちの会社は持株会あるけど、日本人なら誰でも知ってる大企業(業績がいいとは言ってない)
転職で入って、持株会あるような会社は初めて
また転職したい気持ちもあるけど、転職活動かなり大変だったから、もうしばらくゆっくりしたくてズルズルしちゃってるわ+4
-0
-
346. 匿名 2025/02/13(木) 16:14:05
>>341
私は楽天オルカンとeMAXIS Slimオルカン、選べなかったから両方買ってるー。
ほとんど同じ動きですよ。
+5
-0
-
347. 匿名 2025/02/13(木) 16:27:57
30歳独身で、200万資産運用(ニーサ)してます。
残り600万は普通口座に貯金してる。もう少し資産運用額を増やしたほうがいいかなーと思いつつ、こわくてなかなか増やせない。+8
-0
-
348. 匿名 2025/02/13(木) 19:41:07
>>344
私もブラック気味の中小勤務です
給料上がらないなかちまちまNISAに入金してます
貧困から抜け出すにはどうしたらいいんだろう+8
-0
-
349. 匿名 2025/02/13(木) 21:55:16
>>347
早くお金入れた方が良いとは言え、怖いと下落した時に狼狽売りしちゃったりするから、もっと慣れてきたら増やしていけば良いんじゃないかな?
普通口座に入れとくなら、お得な定期預金や国債にするとか。+2
-0
-
350. 匿名 2025/02/14(金) 08:36:40
>>348
できれば転職がいいんだろうけどね…
あとは副業か、無理なら節約とか?
私は給料上がらないのより、加齢で休日が少ないのがつらくなってきた+3
-0
-
351. 匿名 2025/02/14(金) 08:47:40
>>348
横だけど、自分は転職
当時の仕事が契約期間終了で次がなくなったからだけど大変だったから、また給与とか待遇あげたいけど腰が重いわ+3
-0
-
352. 匿名 2025/02/14(金) 10:54:56
>>347
私だったら300万現金で置いといて後は投資に回すかな〜
インデックス・ファンドだったらそんなに恐れなくても大丈夫じゃない?+2
-1
-
353. 匿名 2025/02/14(金) 12:01:49
お金あるなら投資の引き出し多い方が有利だなーと思う
お金持ちはそこらへん詳しいよね
あとは税金、手数料とかコスト面も詳しい
資産形成は攻めるだけじゃなくて守りも大切だなあと
逆に節約で守ってるだけでも増えないけども+3
-1
-
354. 匿名 2025/02/14(金) 14:23:41
>>348
若いならスキルアップして、転職するのが良い。
特に専門職の技術系だと未経験から入ると安いけど、技術身に付ければ、その後より大きな会社に転職して年収上げられる。
事務とかやる人多い仕事は、安くなりやすい。+7
-2
-
355. 匿名 2025/02/14(金) 18:42:31
>>353
お金持ちは、何か買う時もフェラーリやロレックスとか趣味と実益兼ねて買う人多いよね。
法人で仕事で使用するならフェラーリも経費として認められるし、値崩れしにくいから売りやすい。
ロレックスも希少品は、普段から買ってるお客さんに売ってくれるし。
家も賃貸だと社宅扱い出来るから、賃貸派も多い。
やはり、会社員だと限界ある。
自分は去年の途中から個人事業主になったので、節税勉強してるけど、収入がそこまで無いから限界ある。iDeCoを月6万にしたから、年間の節税額が21万9千円。これが一番大きい。
+2
-1
-
356. 匿名 2025/02/14(金) 22:40:14
お金持ちは資産を含み益の形で持つし増やすから、ますますお金持ちになる
含み益には税金かからないから
庶民は給与でお金を増やすけど、給与には税金がかかるから、お金持ちより不利
だからお金持ちはお金を使う時も含み益を担保にして借りて使うんだよね
借金にも税金かからないし、むしろ借金があると控除あったりする+4
-0
-
357. 匿名 2025/02/15(土) 01:05:37
>>341
全世界対象(日本以外)というコンセプトは同じだが、構成割合とかはファンドによって微妙に違うので、値動きも完全に同じにはならない。まあ、そんなには変わらないから大体一緒にはなるが。+3
-0
-
358. 匿名 2025/02/15(土) 17:00:52
無駄使いは減らさないとだけど、あんまり節制するのも人生つまらないな〜
なかなかバランスが難しい+9
-0
-
359. 匿名 2025/02/15(土) 18:21:42
>>355
フェラーリどころかレクサスも全額経費は無理だったよ。
顧問税理士が厳しいのかな?+2
-0
-
360. 匿名 2025/02/15(土) 23:08:08
>>359
事業に使うものがフェラーリだのロレックスである必要性がわからないからそんなもんじゃないの?+3
-0
-
361. 匿名 2025/02/15(土) 23:38:29
>>359
「脱税理士スガワラくん」っていう税理士&コンサルやってる人がいるんだけど、YouTubeで説明してるから、見てみたら。
そういう事例があって、税務調査入った時の説明してる。
その人は、フェラーリを仕事で利用した事を示す走行記録とか全部つけていて、認められたそう。
他の動画もどれだと認められやすい、認めらにくい事例、税務調査に入った時にやってはいけない対応とか色んな動画あるから参考になるよ。
+3
-4
-
362. 匿名 2025/02/15(土) 23:43:32
>>360
ロレックスは、経費で落とすのではなく、自分で買う時に投資になるって事。
フェラーリは、業務で使用していることを明確に証明できれば、落とせるよ。私用でも使ってたり曖昧だと落ちない。
ググったら、こんなのも出てきた。![「フェラーリは経費にできますよね?」→税務調査官「認められません」…否認されないための3つのポイント【税理士の助言】(THE GOLD ONLINE(ゴールドオンライン)) - Yahoo!ニュース]() 「フェラーリは経費にできますよね?」→税務調査官「認められません」…否認されないための3つのポイント【税理士の助言】(THE GOLD ONLINE(ゴールドオンライン)) - Yahoo!ニュースnews.yahoo.co.jp
いわずとしれた高級車「フェラーリ」。車好きの経営者のなかには、資産のひとつとして持っている人もいるかもしれません。一定の条件をクリアすれば、このフェラーリを「経費」として計上することができますが、一
+1
-0
-
363. 匿名 2025/02/16(日) 02:28:13
ほんとに普段忘れてるDCの成績見てみたら、去年は7〜9月は減ってたけど、含み益が倍近くになってた
去年の頭にポートフォリオを整理して株多めにしておいたのがよかったと思われ
8月も見なかったけど、見たら気にしちゃったかもな+3
-0
-
364. 匿名 2025/02/16(日) 10:35:41
資産もまぁまぁあって、投資も割と上手くいってるはずなのに、「わたしは貧困だ、節約しなきゃ」みたいな状態になって悩んでる。+8
-0
-
365. 匿名 2025/02/16(日) 11:36:52
>>364
資産の最終目標額は決めてますか?
際限なく増やしたいとか思ってると結局いくら貯めてもそんな感じになるみたいですよ
自分の生活ならいくらあれば大丈夫って決めて、目処が立ってきたら余剰な分を自分のお楽しみにお金を使うのも大事と思います✨+6
-0
-
366. 匿名 2025/02/16(日) 12:21:25
>>365
アドバイスありがとうございます!
本当そうですね。
毎月いくらまでなら贅沢していいなど予算を決めて、自分のペースを見つけていこうと思います!+3
-0
-
367. 匿名 2025/02/16(日) 23:12:44
お金を増やしたくて投資始めたのに、投資自体が目的になっちゃうことあるわ…
最近は旅行とかちょっといいお菓子とか、たまに贅沢するようにしてる+11
-0
-
368. 匿名 2025/02/17(月) 14:49:55
自分も普段の生活費は抑える様にしてるけど、旅行は年2回くらいしてる。
バランス取れないと結構キツくなると思う。
40代半ばだけど、知ってる同い年の人3人亡くなってる。(自分の知らない所でもっといるかも)
寿命延びてるとは言え、亡くなる人ちょこちょこ出て来てるんだよね。
昔、仲良くて最近は会ってなくてインスタ、Facebookで繋がってた人が、亡くなりました。って、彼氏さんが報告してて、ビックリ。
告別式に参列して来たけど、乳がんだったらしい。
長生きする可能性の方が高いから、老後の事考えるのは大事だけど、楽しみ作ったり、やりたい事はやった方が良いと思う。+14
-1
-
369. 匿名 2025/02/17(月) 15:24:50
長生きの人とそうでない人と二極化してる感じ
遺伝子テストするといいって言ってる人もいたな
寿命とかかかりやすい病気とかわかるからって+4
-0
-
370. 匿名 2025/02/17(月) 19:54:42
投資は手段であって、目的ではないのよね。
油断しているとごちゃ混ぜになったりする。+5
-0
-
371. 匿名 2025/02/17(月) 22:54:53
宿とかレストランとかって2人からしか行けないところもあるから、もっとおひとり様用の宿とか増えるといいなー
いつかはクルーズ旅行とかもしてみたい+10
-0
-
372. 匿名 2025/02/18(火) 08:15:49
年末に申し込んでてたイデコの開始案内がきたんだけど、選択(月の掛け金を配分)できる投資信託の数って決まってないですよね?
10個くらい選んだり、数か月後に配分見直したりしても、特に手数料とかかからない、って理解で合ってますよね?
+2
-0
-
373. 匿名 2025/02/18(火) 09:57:43
昨日確定申告してきたよ
役所に行ってだしたけど、高齢者ばっかだった
若年層は電子申告なんだろうね+3
-0
-
374. 匿名 2025/02/18(火) 12:23:37
月初に買ったJリート、配当落で下落して凹んでたけど含み損が減ってきたよ
配当欲しかっただけだから短期で売るつもりだったけど、リスク低いとこで入れたならしばらく保有するかなあ?
でもずーっとズルズル下げてるよね
誰かの投資ブログ見てたら、2022年リートが快調って書いてあって、チャート見たらそこからずっと下落してた…+3
-0
-
375. 匿名 2025/02/18(火) 12:25:06
持株会も株価は低迷中だけど、数ヶ月前より保有口数がかなり増えてたから今後に期待+2
-0
-
376. 匿名 2025/02/18(火) 14:04:01
32歳、年収手取りで300万、預金1500万、退職金なし
こういう場合はNISAとiDeCo、どちらをより優先するべきだと思いますか?
NISAもiDeCoも去年始めたばかりで、iDeCoに上限まで掛けつつ、遅くとも40歳までにはNISA埋めようかと思っていました。
ですがiDeCoの改正があるとのことで、今後どうするのが良いのか悩んでいます。iDeCoの掛け金を引き上げるべきなのか、またそれはNISAより優先するべきことなのか。(仮に上限まで上げるならNISAを予定通り埋めるのは厳しいです。)
アドバイスもらえると嬉しいです!+2
-0
-
377. 匿名 2025/02/18(火) 14:08:41
イデコ優先を勧める
でもニーサ好きな人が多いね+1
-0
-
378. 匿名 2025/02/18(火) 14:48:35
>>371
極度な人見知りじゃなければ、おひとり様旅行ツアーはおすすめだよ。
みんな1人で参加するツアーで、ホテルは1人一部屋。
自分はバスの隣の人とか、その場だけで会話して、観光は基本1人で回っていた。人によっては、何人かで回ってる人もいたけど。
阪急交通社はバスは隣に人がいたりしたけど、高めのクラブツーリズムだと隣はいないみたい。
去年、2回行った。写真は去年のさっぽろ雪まつりにいたつみたてワニーサの雪像。
![独身女性の資産形成について語ろうPart8【株式投資・NISA・iDeCo】]()
+9
-0
-
379. 匿名 2025/02/18(火) 15:08:34
>>372
数は、ググったけど分からなかった。でも、確か配分する時に10%単位だったと思うから、最大10だと思います。
配分変更は特に手数料はかからないです。
自分も1回スイッチングした事あるけど、特に取られてないです。+2
-0
-
380. 匿名 2025/02/18(火) 15:16:29
>>379
横だけど10%単位なら最大10銘柄だね、なるほど
でもそんなに買いたい銘柄ないよね、イデコって+2
-0
-
381. 匿名 2025/02/18(火) 15:17:44
>>373
役所で確定申告出来る所あるんだね。
自分の住んでる地域は、税務署しか出来ない。
毎年行ってるけど、今年はオンラインで頑張りたい。
でも、分かりにくくて、聞ける方が良いんだよね。
+2
-0
-
382. 匿名 2025/02/18(火) 15:31:55
>>380
無いw
自分も2→2にしたし。
株式、債券、元本確保型と分けるにしても4っつか5つくらいかな。
+1
-0
-
383. 匿名 2025/02/18(火) 15:33:44
>>382
私も先進国と日経225だけ
普段見ないから放置してもいいやつにしてる
リスク高めのやつはイデコ以外の方がコストやすいの買えるしね+1
-0
-
384. 匿名 2025/02/18(火) 15:45:42
>>376
今回の改正で関係あるのは、60歳でiDeCo受け取って、65歳で退職金か小規模共済受け取って、2回退職所得控除使おうとしてた人だけだよ。
退職金が無いか少ないなら、iDeCo優先の方が良いと思うけどね。
扶養家族いない独身が、一番節税出来るのがiDeCoだから。
転職とか考えてるなら、状況変わるかも知れないので、40歳以降に優先でも良いだろうけど。
自分は退職金無いから、iDeCo優先して節税した分もNISAに回してる。
+4
-0
-
385. 匿名 2025/02/18(火) 18:34:57
>>371
私、一人でアラスカクルーズ申し込んだことあるw
残念ながら人数が集まらなくて催行にならず、行けなかったけど
+8
-0
-
386. 匿名 2025/02/18(火) 20:08:57
アラスカ行けたら楽しそう!
クルーズなら楽に行けて良さそうだね
今度は催行されるといいね
+5
-0
-
387. 匿名 2025/02/18(火) 20:14:17
>>378
みんな1人で参加するツアーなら気楽そうだね〜
クラブツーリズム見たら色々ツアーあった
女性限定のとかいいなあ
やっぱり旅行いけるくらいの余裕は欲しいよね+7
-0
-
388. 匿名 2025/02/18(火) 23:30:24
iDeCoやってないから、公式サイトでシミュレーションしてみた
思ったより節税の効果ありそうでびっくり
退職金ほとんどないから始めるのもありかなあ+3
-0
-
389. 匿名 2025/02/19(水) 08:18:39
口座開いてみたけど、ほんとになにを買っていいのかわかんない…。オルカン、SP500…名前は覚えたけど実際にそれの中身がどう動いてる仕組みなのか…とか根本的なことがわからなくて…。
+1
-1
-
390. 匿名 2025/02/19(水) 09:58:20
>>389
理解して見極めたいなら一個ずつ読んで決めたらいいと思う。
私はランキング順に並べてて管理手数料が安い順に買った。+1
-0
-
391. 匿名 2025/02/19(水) 10:36:51
イーマクシススリムのオルカン積立設定してから、本を読めばいいよ
本読んで変えたくなったら、そこまでに積み立てた分はそのままにして翌月から積み立てる分を変えればいい+5
-0
-
392. 匿名 2025/02/19(水) 10:52:42
>>389
米国株式(S&P500)は、米国で時価総額の大きい主要500社。
主な銘柄は現時点で、アップル6.7%、エヌビディア6.3%、マイクロソフト5.9%、アマゾン・ドット・コム4.1%、メタ・プラットフォームズ2.7%。
オールカントリーは、日本を含む先進国および新興国の大型株・中型株(約3,000銘柄)で構成。
今はアメリカが強いので、米国が60%以上を占めている。
どちらも入れ替えがあり、オルカンは先進国が強くなればそちらの比率が高くなる。
なので、良く幕の内弁当に例えられてます。
YouTubeで説明してくれてたり、中堅か大手本屋行けばNISA、iDeCoコーナーがあるので、比較してるものだったり、色々ありますよ。
+4
-0
-
393. 匿名 2025/02/19(水) 12:37:06
>>369
遺伝子検査やってみたいけど、ピンキリなんだよね。
高い方が詳しく分かるのかなと思ったりもするけど、勿体無いかなと思ったりして結局やってない。
40歳過ぎてから亡くなった2人共に独身女性で、婦人科系の病気だった。
1人は以前に婦人科系の病気になった事があって、検診来る様に言われてたのに、行ってなかったらしい。
やはり、検診は大事。+4
-0
-
394. 匿名 2025/02/19(水) 12:54:19
>>387
勝手な行動取るお爺さんいたから、女性限定の方が良いかもね。ただ、ツアーが限られてるけど。
旅行って何ヶ月か前に決めるから、それをモチベーションにして仕事頑張れるんだよね。
+6
-0
-
395. 匿名 2025/02/19(水) 13:23:44
>>393
私もやってみたくてちょっと調べたけど、値段の割に内容がピンとこなくて…
日本はまだまだ遺伝子検査はメジャーじゃないから仕方ないのかなと思った
身内を参考にするくらいかなぁ+2
-0
-
396. 匿名 2025/02/19(水) 15:01:15
>>388
会社員も限度額上がったから、掛け金によってはかなりの節税になる。
退職金や企業DC無い会社員って、iDeCoやらないと退職所得控除使う機会が無いし。
はみ出た分は、年金で貰っても良い。+3
-1
-
397. 匿名 2025/02/19(水) 23:50:08
トランプ大統領、すごいなぁ…。
S&P500一本に変更するか迷いはじめた。+3
-0
-
398. 匿名 2025/02/20(木) 12:08:01
ガチャガチャ取引するのを勧めるわけじゃないけど、やって見ないとわからないことたくさんあるなあ
売却するときの指定とか、それで入金されるお金の扱いとか、取得単価の計算方法とか
証券会社によって手数料とか仕様も違ったりするし+4
-0
-
399. 匿名 2025/02/20(木) 16:10:54
実は国が保有してることになってるゴールドが存在しないんじゃないかって話出てきてるね
ゴールドは現物じゃなくてETFとか投信でしか持ってないから、裏付けが実はなかったって言われたら怖いな
ゴールドの値動きをフォローするだけで裏付けがあるものを買ってるわけじゃないから…レバレッジかけてる人も増えてきてるからちょっと心配
ゴルプラなんて10倍のレバレッジだし、よく考えたら怖いよね+2
-0
-
400. 匿名 2025/02/20(木) 16:19:54
兄が遺伝子検査したら短命って出たらしい
妹の私も似たような感じなのかなと思うけど母方の祖母も 父方の祖母もめちゃくちゃ長生きして癌にもならなかったからよくわからんな
60まで生きるか90まで生きるかで必要な資産かなり変わってくるよね+6
-0
-
401. 匿名 2025/02/20(木) 16:22:11
遺伝子は男女で発現違うかもね
XYとXX
よく知らんけど+3
-1
-
402. 匿名 2025/02/20(木) 16:24:06
ヤクルトのマスコットの中の人も51歳だったんだっけ
最近やたら若い人の訃報が多い気がする
海外の投資家は長生きが多いよね
やっぱり長期で自制できる人は長生きだったりするのかな
と思ったけどバフェ爺はファーストフード食べまくりだったわ+4
-0
-
403. 匿名 2025/02/20(木) 18:57:04
>>399
そういえば去年東証が、金のETFが市場価格と乖離してるって注意喚起してなかったっけ
金もずいぶん高くなったよね
10年前に戻って純金ジュエリー買いたいわ+6
-0
-
404. 匿名 2025/02/20(木) 20:19:02
>>402
不規則な生活が良くないんだよ。
投資家の人って、相場見たりするから規則正しい生活してるのでは。
昔、AERAの記事で日勤だけの人、夜勤だけの人、シフト制の人の寿命を分析してたのがあったけど、シフト制の人が1番寿命短かった。
自分はテレビ業界の末端にいるけど、30代、40代で亡くなる人もちょこちょこいるし、60歳前後で亡くなる人もまあまあいる。
自分もシフト制の仕事だけど、体内時計狂いまくりだもの。+12
-0
-
405. 匿名 2025/02/20(木) 22:35:52
あくまで余剰資金の少額でNISAをやってみようとSBI開設しましたが積立方法に悩み中
皆さんはクレカ積立ですか?使わないクレカ増えてもなーと+0
-0
-
406. 匿名 2025/02/21(金) 07:52:20
クレカの方がポイントが付いてお得だけどいらないなら現金でいいよ
+7
-0
-
407. 匿名 2025/02/21(金) 08:21:30
>>405
自分は元々au PAYクレカ持っていたから、三菱UFJeスマート証券(旧auカブコム証券)にして、クレカ引き落としにしてる。溜まったポンタでまたNISA買ってる。
たまに、現金入金して買う時もあるけど。
メインクレカは別にあって、Vポイントも貯めてないなら、クレカ決済で無くても良いのでは。
通常カードだとポイントが0.5%になった所が多くて、お得感が前より無くなってしまったんだよね。
+1
-0
-
408. 匿名 2025/02/21(金) 09:04:19
去年の秋からニーサ始めて順調だったので、
一括でSP500枠埋めたら激しくマイナスが続いてる…
ほったからす予定が、結局気になって毎日見てしまう+13
-0
-
409. 匿名 2025/02/21(金) 09:50:24
去年は特別良かった今年はそう上手くいかないというのを散々ここで見てたから淡々と 積立にしたよ
自分の精神安定を一番大事にしたいから+6
-0
-
410. 匿名 2025/02/21(金) 09:54:59
>>400
90まで生きるつもりで60で命が終わるのはいいけど、逆の場合が怖いんだよね。
+8
-0
-
411. 匿名 2025/02/21(金) 09:56:09
>>408
まだ2月だし気にしないで行きましょう~。
+11
-0
-
412. 匿名 2025/02/21(金) 10:02:37
>>405
クレカ何枚も持ちたくないもんね。
証券口座にお金入れてはじめて、やっぱりポイントも欲しいと思ったら後からクレカ作ったらいいと思う。+4
-0
-
413. 匿名 2025/02/21(金) 10:13:25
>>405
SBIだけどクレカ作ってないよ
調べたらポイントも微々たるものだしそのためだけに新しく作るのめんどくさくて
カード払いだと毎日積立できないしね+4
-0
-
414. 匿名 2025/02/21(金) 10:15:31
FPに勧められてソニー生命の変額個人年金が気になってる
保険なのに世界株式アクティブファンドの運用で
すごいことになってるらしい
S &P500 一括と決めてたのに心が揺れている
手数料かかるからNISAがいいのかな+2
-0
-
415. 匿名 2025/02/21(金) 10:27:31
アクティブ、変額年金、FPの勧めって満貫じゃん+6
-0
-
416. 匿名 2025/02/21(金) 10:28:54
>>405
クレカ積立にするならカード使うってことでは?+0
-0
-
417. 匿名 2025/02/21(金) 12:51:36
>>413
そうなんだよね。
ポイント貯まるし元から楽天カードだったから楽天証券ではじめたけど、
毎日積み立てにしたから関係なかった。+4
-0
-
418. 匿名 2025/02/21(金) 12:53:46
>>414
相談しても決めるのは自分だからね。
よく考えてね。+6
-0
-
419. 匿名 2025/02/21(金) 12:56:55
>>402
仕事先の人でも50歳で亡くなっちゃった方おられるわ。
一人は130キロ、一人はガリガリ。
+1
-1
-
420. 匿名 2025/02/21(金) 12:58:39
>>410
足りないにしても、何歳まで生きても貰える年金ってありがたいよね…
動けなくなると困るから、お金も大事だけど健康にも投資した方がいい気がしてきた+5
-0
-
421. 匿名 2025/02/21(金) 13:01:19
>>405
クレカ増やすと将来管理できる気がしない
私は入金して毎日積立にしてるよ+3
-0
-
422. 匿名 2025/02/21(金) 15:23:18
時間かけてインデックスで運用すれば少額の積立でもそれなりに増えるんだから、必要以上に節約したり投資に回す必要はないんだよ
早く始める、長く続けることが重要+9
-0
-
423. 匿名 2025/02/21(金) 18:09:11
>>420
そう思ってジムに行こうと思ったけどぉ、なんか眠いし無理だった。+4
-0
-
424. 匿名 2025/02/21(金) 18:09:55
>>422
そうなんだよね~。
だけど気が付いたらこの手が勝手に買ってるんだよね~。+2
-0
-
425. 匿名 2025/02/21(金) 18:26:02
>>424
それで困ってないならいいんじゃない?
市場に晒すお金が多いほうがいいことには違いないし
(ただしまともなインデックスに限る)+2
-0
-
426. 匿名 2025/02/21(金) 23:48:52
>>414
「すごいことになってるらしい」の発言で、あなたはFPの話を正確に理解していないことが分かるから、止めた方がいいよね+6
-1
-
427. 匿名 2025/02/22(土) 08:28:38
![独身女性の資産形成について語ろうPart8【株式投資・NISA・iDeCo】]()
+5
-0
-
428. 匿名 2025/02/22(土) 08:41:11
老後が不安なのでニーサ積立してきました。
余剰資金で240万成長投資枠にいれようと思っています(s&p500) 今円高になってきていますがまとまったお金だと不安なのですが、今入れても問題ないですか?教えてください。+5
-0
-
429. 匿名 2025/02/22(土) 08:42:49
そろそろ買い増し時期?
ガクッと下がりそうな気もする+2
-0
-
430. 匿名 2025/02/22(土) 08:44:19
>>428
不安なら数回に分けては
60万ずつとか+8
-1
-
431. 匿名 2025/02/22(土) 08:45:19
>>414
私が最近勉強したやつかなぁ。。間違ってたらごめんだけど手数料ぼったくりとられるからやめておいた方がいいやつかもしれない。そもそも勧めてくるものに近寄ったらダメよ。今一度調べてね。私と一緒にNISAしよう!+5
-1
-
432. 匿名 2025/02/22(土) 08:58:41
敵は味方の振りをして近付いてくるのよ…。+1
-1
-
433. 匿名 2025/02/22(土) 09:11:28
>>430 勿論長期で考えていますがアラフィフなのでマイナスでもとにかく早く入れた方がいいのかなと混乱してました。 お金の事は誰にも聞けないのでお返事ありがとうございます。
+2
-0
-
434. 匿名 2025/02/22(土) 10:10:54
>>428
それは自分にしか分からないんだよ〜
指数が下がらない→大丈夫 なのではなくて、一気にいれて、急に下がっても自分のメンタルが大丈夫か?で考える
耐えられないなら分けていれる
機会損失のほうがいやなら↑のリスクを受け入れて一気にいれる
今後の指数の問題じゃなくて、自分のメンタルの問題なのよ+5
-1
-
435. 匿名 2025/02/22(土) 12:51:12
>>428
横だけど、ガルでやたら「余剰資金」てみるんだけど、他でその言葉使ってる人いないんだよね
どこで聞いたの?その言葉
昨日別トピでググれと言われてググったら「余裕資金」という言い方してるとこはいくつかあった
でもまともな本では「余裕資金」なんて言葉も出てこない
老後資金が足りないなら節約しても投資に回そうと書いてあるのがふつう
何が言いたいかというと、「余剰」という言葉に引きずられて投資の目的から外れた書き込み多いのが気になってる(>>428はこの話には関係ないけど、どこでその言葉聞いたのか気になった)+0
-2
-
436. 匿名 2025/02/22(土) 16:34:27
>>434
私もメンタルが大事だなーと思う
マイナスになっても「今後大きく増えるチャンスだからラッキー☆」みたいに思えないなら、一括じゃない方がいいかもね
場合によっては数年マイナスが続くこともあるし+6
-0
-
437. 匿名 2025/02/22(土) 21:21:31
>>435
いや、ガルのトピでググってなかったと言われてもw
グーグル検索したらいろんな金融機関で用語説明されてるよ〜
いろんな投資関連の本にも書いてると思うけど、今は手元に本がないから確認できない+2
-0
-
438. 匿名 2025/02/22(土) 22:58:03
>>437
いや、ガルで検索したんでなく、ググったら、余裕資金という言葉は出てきたが、余剰資金なんて出てこなかった
投資関連の本にも色々あるけど、老後資産作るための運用する場合は、なくなったら困るお金であって、余ってなくても必要なら節約しても資金作れというのがふつうだよ
あのあとも聞いて見たら、YouTubeとかXで見たと言っていたね
日本人のインフルエンサーばっか見てる人が余剰資金と言っている様子
あとは趣味の個別株と老後資金の準備を一緒くたに考えてる人もいた+1
-2
-
439. 匿名 2025/02/22(土) 23:18:51
>>423
私も今日こそ運動しようと思ってたけどダラダラして終わった
ジムは会費を無駄にしそうだからラジオ体操から始めようかな…+1
-1
-
440. 匿名 2025/02/23(日) 07:38:40
いま、入れるにはチャンスだよね
伸び悩みつづいてるなー!+5
-0
-
441. 匿名 2025/02/23(日) 08:04:58
>>431
私も最初そう思ってs&p500と
手数料等や税抜き後の成績を比較したところ
その上で悩み始めてる
数字で納得しないとできないので
+3
-0
-
442. 匿名 2025/02/23(日) 08:06:16
>>426
すまんがすごいの詳細を書くわけない+3
-3
-
443. 匿名 2025/02/23(日) 09:23:10
FPに相談したこととかないなー
役立つこと聞けるのかな+0
-2
-
444. 匿名 2025/02/23(日) 09:50:43
それって年金保険控除の対象になるのかな
なるならやってみたらどう?+1
-0
-
445. 匿名 2025/02/23(日) 09:51:20
最近の個人年金って指数連動のところいくつか商品出てるよね+1
-0
-
446. 匿名 2025/02/23(日) 09:54:21
>>428
不安な時は不安ではない程度のお金で分けて、たとえば20万ずつとか入れていったらどうでしょうか
これからガクッと下がって気になるようなら毎月積み立て設定して入れるのがいいと思いますし、今年240埋めなくてもいいと思いますよ+7
-0
-
447. 匿名 2025/02/23(日) 10:36:33
アクティブの個人年金をほかのインデックスとパフォーマンス比較して決める人がいるのか
比べる前からわかってるのに比較する意味…控除くらいしかメリットないと思ってたわ+0
-1
-
448. 匿名 2025/02/23(日) 11:40:00
>>446
ありがとうございます。様子見ながら少しずつ積立していこうと思います+0
-0
-
449. 匿名 2025/02/23(日) 18:12:53
え、NISA始める時、いろんな銘柄でシミュレーションするのと同じようにシミュレーションしたよ。
ちなみに保険商品の顔した運用商品なので、控除とかのメリットは考えてない。
時間ないので1000万の頭金ぶちこんで増やすにはどちらが良いか調べているだけ。
ちなみに前から運用やってるそのFPや、その周りのいわゆる金融関係はインデックスよりアクティブ派らしい。私は初心者なのでオルカンかS&P500のつもりでいた。
私はアクティブの意味さえ知らなかったので。
ここの皆さんは知識あって選んでそうなので心配ないだろうけど+0
-1
-
450. 匿名 2025/02/23(日) 18:16:02
>>449
アクティブは長期でインデックスに勝てないし、コスト面でもインデックスの方が有利なんだから比較する必要ないよ
年金とか保険の控除使いたいなら検討する意味があるかもしれないけど+1
-2
-
451. 匿名 2025/02/23(日) 18:23:10
>>443
FPとしての一般論、建前じゃなくあなたはどうしてますか、みたいに本音のアドバイスや実践法を聞けると良いかもしれない
私は元々の知人にめっちゃしつこく聞いた
+3
-0
-
452. 匿名 2025/02/23(日) 18:27:44
>>443
自分は投資のきっかけはFPに相談したことだわ
聞いたことを自分でも調べて裏取ればいいだけ+2
-2
-
453. 匿名 2025/02/23(日) 19:20:26
米国株式に関してはここのところインデックスが長期の実績が良かったけれど、世界株式、日本株式については長期もファンドによってはベンチマークより良いものもあるよ 証券会社のHPに出てるよ
わけわからず、NISAイコールオルカン、S&Pとか思ってるよりは仕組みを知りたい
アクティブファンドをちゃんと選べば長期でもリターンを上回るものが出てるらしい
その上でインデックスを納得して選んでいいんじゃないかなと私は思います
+5
-0
-
454. 匿名 2025/02/23(日) 19:25:13
アクティブはインデックスに勝てないって言われてるけどって
そのまま私がFPにぶつけた質問だったわ+0
-0
-
455. 匿名 2025/02/23(日) 19:27:35
>>453
アクティブは長期でインデックスに勝てないってのは基礎知識だよ
パフォーマンスでもコストでも+5
-0
-
456. 匿名 2025/02/24(月) 23:13:34
>>443
無料のものは、保険会社のマージン目当てだから、保険勧められるってよく聞くね。
お金払えば、多少アドバイスはして貰えるんだろうけど。子供いたら、教育資金でいつにどれくらい必要だからこの計画で貯めて、その後老後はいくらでとか複雑。計算して貰えるのは、役立つかも知れない。
でも、独身だと自分だけでシンプルだから、自分で計算出来るよね。
+4
-0
-
457. 匿名 2025/02/24(月) 23:22:38
>>456
自分は無料相談してよかったよ
投資もしてなかったけど、こんな投資したらいいとか教えてもらって、保険契約しなかったけど、それがきっかけで投資始めることができた
家も買えたし、不要な保険を整理したりもできたし、めちゃ感謝してるから、余裕できたら保険契約してもいいかなと思っている+3
-0
-
458. 匿名 2025/02/24(月) 23:35:05
実家暮らしだから、一人で暮らしたら幾らくらいかかるのかわかってないわ…+2
-2
-
459. 匿名 2025/02/25(火) 10:22:07
>>458
積立額はポチポチで変更できるから、実家暮らしの今できる積立額でやっといて、一人暮らしになったら変更したらいいんじゃない?
+1
-1
-
460. 匿名 2025/02/25(火) 12:59:15
>>457
投資してなかったりすれば、参考になるのかもね。
自分はもうNISA、iDeCo、個人年金やってるから、これ以上やる余裕ないw
+4
-2
-
461. 匿名 2025/02/25(火) 13:21:19
>>460
このままだったら老後にどれくらい生活に余裕がありますとか試算してくれて助かったよ
イメージ湧いたっていうか
あとは自分が知らなかったことをいろいろ教えてもらった(勝手に自分で調べたりも)
必要なければ相談する必要ないし、無料なら営業もあるだろうけど、一回くらい試してもいいかも
自分は投資始めて数年したから、定期点検的な感じで、また別の無料相談頼もうかなあと思ってる+1
-0
-
462. 匿名 2025/02/25(火) 16:22:51
>>458
どこでどんな生活するかによるからね。
自分は家賃+生活費6万+小遣い2万(服、趣味代+交際費)で収める様になるべくしてる。
車持つなら、それの費用もかかるし。今後はもっと物価上がるだろうけど。
ググったら、1人暮らし平均167,620円だった。![【2024年8月最新】世帯別の生活費平均の総まとめ!生活の質を下げない節約方法のコツをご紹介 | 【公式】TERASEL(テラセル)でんき|WEBで簡単申込み!電気代をもっとお得に]() 【2024年8月最新】世帯別の生活費平均の総まとめ!生活の質を下げない節約方法のコツをご紹介 | 【公式】TERASEL(テラセル)でんき|WEBで簡単申込み!電気代をもっとお得にwww.terasel.jp
電気代の節約で家計に嬉しい効果を!すぐに始められる節約術をチェックして、日々の支出を減らしましょう。
+1
-0
-
463. 匿名 2025/02/26(水) 09:12:32
光熱費と食費のイメージがむずかしいよね
一人暮らししたことないと
最近は値動きも激しいし+1
-0
-
464. 匿名 2025/02/26(水) 16:17:46
今月はじめにJリート買ったけど、海外勢が買い始めたらしい
利上げリスクはあるけど、それも織り込み済みで、悪材料出尽くしってことらしい
変動はあるけど値動きおだやかで配当利回りも悪くないので、ポートフォリオの安定剤になってくれることを期待
円高進むなら、円資産持っておくのはアリだよね+0
-0
-
465. 匿名 2025/02/26(水) 21:27:49
ぐぐってみたら2022の一人暮らしの女性の平均食費は年間50万349円、月額に換算すると食費は約4万1696円らしい
今だともっとかかってそう
インフレ分くらいは投資で補いたいな+3
-0
-
466. 匿名 2025/02/27(木) 01:27:17
>>461
私はとりあえずだけど、chatGPT4.0にFP相談してみたよw
まぁまぁそこそこ具体的な回答が得られたわ+2
-0
-
467. 匿名 2025/02/27(木) 09:09:21
みなさんおはようございます
米カブさがってきてますね
もう少しさがりそうー!
一括投資のチャンスかなと
+6
-0
-
468. 匿名 2025/02/27(木) 11:25:20
FOMC待ちでいいかも+0
-0
-
469. 匿名 2025/02/27(木) 12:57:58
>>462
やっぱり一人暮らしだと割高だね
FIREしたいけど厚生年金が必要だわ…+0
-1
-
470. 匿名 2025/02/27(木) 16:06:19
>>467
私ももう少し下がったら今年分の一括入れたい
今昨年10月の値段くらいらしいね
でも下がるか上がるか分かんないから
早いとこ晒した方がいいんだろうけど、様子見+1
-0
-
471. 匿名 2025/02/27(木) 17:20:58
>>267
自己レス
プラテンしましたわ
リートだから値上がりはそんなに期待していないけど、値動きマイルドにお願いしたい+1
-1
-
472. 匿名 2025/02/28(金) 20:13:10
銀行ぼったくりとか言うけど
詳しい資料くれたり相談しやすいし
私にはよかった
知識も多少ついたし最近は自分の好みでポートフォリオ組んでる
+1
-0
-
473. 匿名 2025/03/01(土) 13:05:29
Jリート上がってきてて一安心
今月は新興国債券買ってみる+1
-0
-
474. 匿名 2025/03/01(土) 13:07:25
しみじみ、お金に関する勉強って大切だと思う
すぐ結果が出ないのがもどかしいけど、将来絶対に差がつく+3
-0
-
475. 匿名 2025/03/01(土) 14:24:36
>>472
信託報酬や手数料が高い分、手取り足取りやって貰える。その人達の給料が入ってるからね。
ネット証券は、人件費を削ってるから安い。
ネット証券から入った人からしたら、もったいないと思うけど、自分が納得してるなら良いのでは。
携帯電話や保険、何でもそうなって来てるけど、自分でやれず店舗で聞きたい人は高いお金払って、自分でやれる人は安いお金で出来る。
+2
-0
-
476. 匿名 2025/03/01(土) 14:34:42
>>469
住居費が1番高い。
20年後には老人向けシェアハウスとかも結構出来てそうだけど、もう人と住める気がしないw
定年したら、通勤も関係なくなるから、手頃な所に家買った方が安くつくかも。
FIREは、若い頃から投資してないと難しいと思う。中途半端だと一時期話題になってた、結局また働き出したって事になりかねない。
自分は年寄りになってから働く方が嫌だから、60歳で働かなくて住む様に資産形成してる。
+2
-1
-
477. 匿名 2025/03/01(土) 15:02:38
>>475
金融機関は後で変えられるからね
ニーサで買ったものの移管はできなくとも+0
-0
-
478. 匿名 2025/03/02(日) 11:17:39
30才。オルカン1本だけど金額増やすか守りで金買うか迷っている。守りが何もないから良くないかな~と思いつつ+2
-0
-
479. 匿名 2025/03/02(日) 16:54:21
これ買えば守りってもんがあるのではなく、リスクをどう取るか分散するかだよ+3
-0
-
480. 匿名 2025/03/02(日) 22:22:38
30代ならそんなに守りを意識する必要なさそうだけどなー+4
-0
-
481. 匿名 2025/03/03(月) 19:40:15
>>2
稼ぐ力を増やすのが1番大切です。稼ぐ力が大きければ種銭となる余剰資金も大きくなり、種銭が多いほど投資も効果が大きくなります。万が一多少失敗しても投資以外の方法でリカバリーできるっていうのは大きいです。勉強を兼ねてリスクが小さいところから始めてみるといいですよ。やってみないとわからないことも多いと思うので。絶対やってはいけないことだけ避けるようにすればいいんじゃないですかね。+4
-0
-
482. 匿名 2025/03/03(月) 19:48:02
>>275
まさに。バブル崩壊とリーマンショックとコロナと経験したけど、下がったときに優良株を買う(個別)が1番大切。株価が高い時は、優良株とは何かを見極めるための勉強をしつつ、コツコツ行って種銭を貯めておくべき。+3
-0
-
483. 匿名 2025/03/03(月) 20:22:28
>>16
持ち株中では、サンマルクが使い勝手良すぎ🥰
和洋中カフェ、なんでもござる。笑
しかも、基本20%オフだよ!![独身女性の資産形成について語ろうPart8【株式投資・NISA・iDeCo】]()
+1
-0
-
484. 匿名 2025/03/03(月) 21:45:23
>>480
そこらへんは性格にもよるね+0
-0
-
485. 匿名 2025/03/04(火) 08:12:13
60歳になったら温泉旅館とか軽作業の工場とか寮食事付きの職場に入って倒れるまで働くのが目標だけど体力キツイかな
寮付きの職場憧れるけどフルタイム立ち仕事は厳しそう+4
-0
-
486. 匿名 2025/03/04(火) 09:15:28
聞いただけで疲れたw
ノー体力で在宅デスクワークしかしてない引きこもりより+2
-0
-
487. 匿名 2025/03/05(水) 13:40:54
>>486
私ずっとそれだったんだけど筋力落ちて関節痛めて病院通う羽目になったよ
ちなみにデブではない+2
-1
-
488. 匿名 2025/03/06(木) 00:38:46
>>485
住み込みで温泉旅館は行けそうだけど、寮付き軽作業は60歳じゃ厳しそう。
寮の住み込みは60歳以上も募集してたりするけど、夫婦でってのばっかり。+2
-0
-
489. 匿名 2025/03/06(木) 16:28:45
>>487
一応筋トレはしてるよ
でもサボりがちだから回数増やさないと
まあ気をつけるわ
お大事にね+0
-0
-
490. 匿名 2025/03/06(木) 20:57:25
消費者物価指数が4%なのに昇給なしだって。
信じられる…?+0
-0
 出典:www.jpx.co.jp
コメントを投稿する
トピック投稿後31日を過ぎると、コメント投稿ができなくなります。関連トピック
-
![]()
991コメント2023/10/23(月) 19:09
独身女性の資産形成について語ろうPart2【株式投資・NISA・iDeCo】
-
![]()
665コメント2023/12/12(火) 17:49
独身女性の資産形成について語ろうPart3【株式投資・NISA・iDeCo】
-
![]()
641コメント2024/03/26(火) 15:44
独身女性の資産形成について語ろうPart4【株式投資・NISA・iDeCo】
-
![]()
391コメント2024/07/01(月) 15:49
独身女性の資産形成について語ろう【株式投資・NISA・iDeCo】Part5
-
![]()
1262コメント2024/11/13(水) 17:38
独身女性の資産形成について語ろうPart6【株式投資・NISA・iDeCo】
-
![]()
1587コメント2025/02/03(月) 18:39
独身女性の資産形成について語ろうPart7【株式投資・NISA・iDeCo】
-
![]()
344コメント2023/07/10(月) 20:43
独身女性の資産形成について語ろう【株式投資・NISA・iDeCo】
-
![]()
939コメント2023/09/21(木) 23:41
お金の話をしようpart17【投資・定期・NISA・iDeCo】
-
![]()
2515コメント2024/02/09(金) 21:32
お金の話をしようpart20【投資・定期・NISA・iDeCo】
-
![]()
2389コメント2024/05/22(水) 14:24
お金の話をしようpart23【投資・定期・NISA・iDeCo】


削除すべき不適切なコメントとして通報しますか?
いいえ
通報する
