
-
1. 匿名 2026/10/01(木) 00:24:47
返信
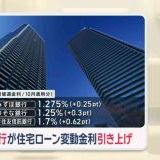
日本銀行の政策金利の引き上げなどを受け、大手3行は来月1日から利用者の多い住宅ローンの変動金利を引き上げると発表しました。固定型については大手5行すべてが引き上げます。
みずほは1.275%(前月比+0.25pt)、りそなは1.25%(前月比+0.3pt)に、三井住友信託は1.7%(前月比+0.62pt)になります。
一方で、固定型の最優遇金利は長期金利の上昇もあり、大手5行すべてが引き上げました。+27
-2
-
2. 匿名 2026/10/01(木) 00:26:52 [通報]
家じゃなくて銀行株を買うのが正解だったと思うのよ返信+62
-10
-
3. 匿名 2026/10/01(木) 00:27:05 [通報]
若林史江って具体的にどうやって稼いでるの ?返信+7
-3
-
4. 匿名 2026/10/01(木) 00:27:39 [通報]
日銀はどんどん利上げしなさい返信
株は暴落してもいいから+10
-18
-
5. 匿名 2026/10/01(木) 00:28:08 [通報]
銀行によって違いすぎない?返信
うち三井住友信託だけど、上がりすぎ+50
-0
-
6. 匿名 2026/10/01(木) 00:30:10 [通報]
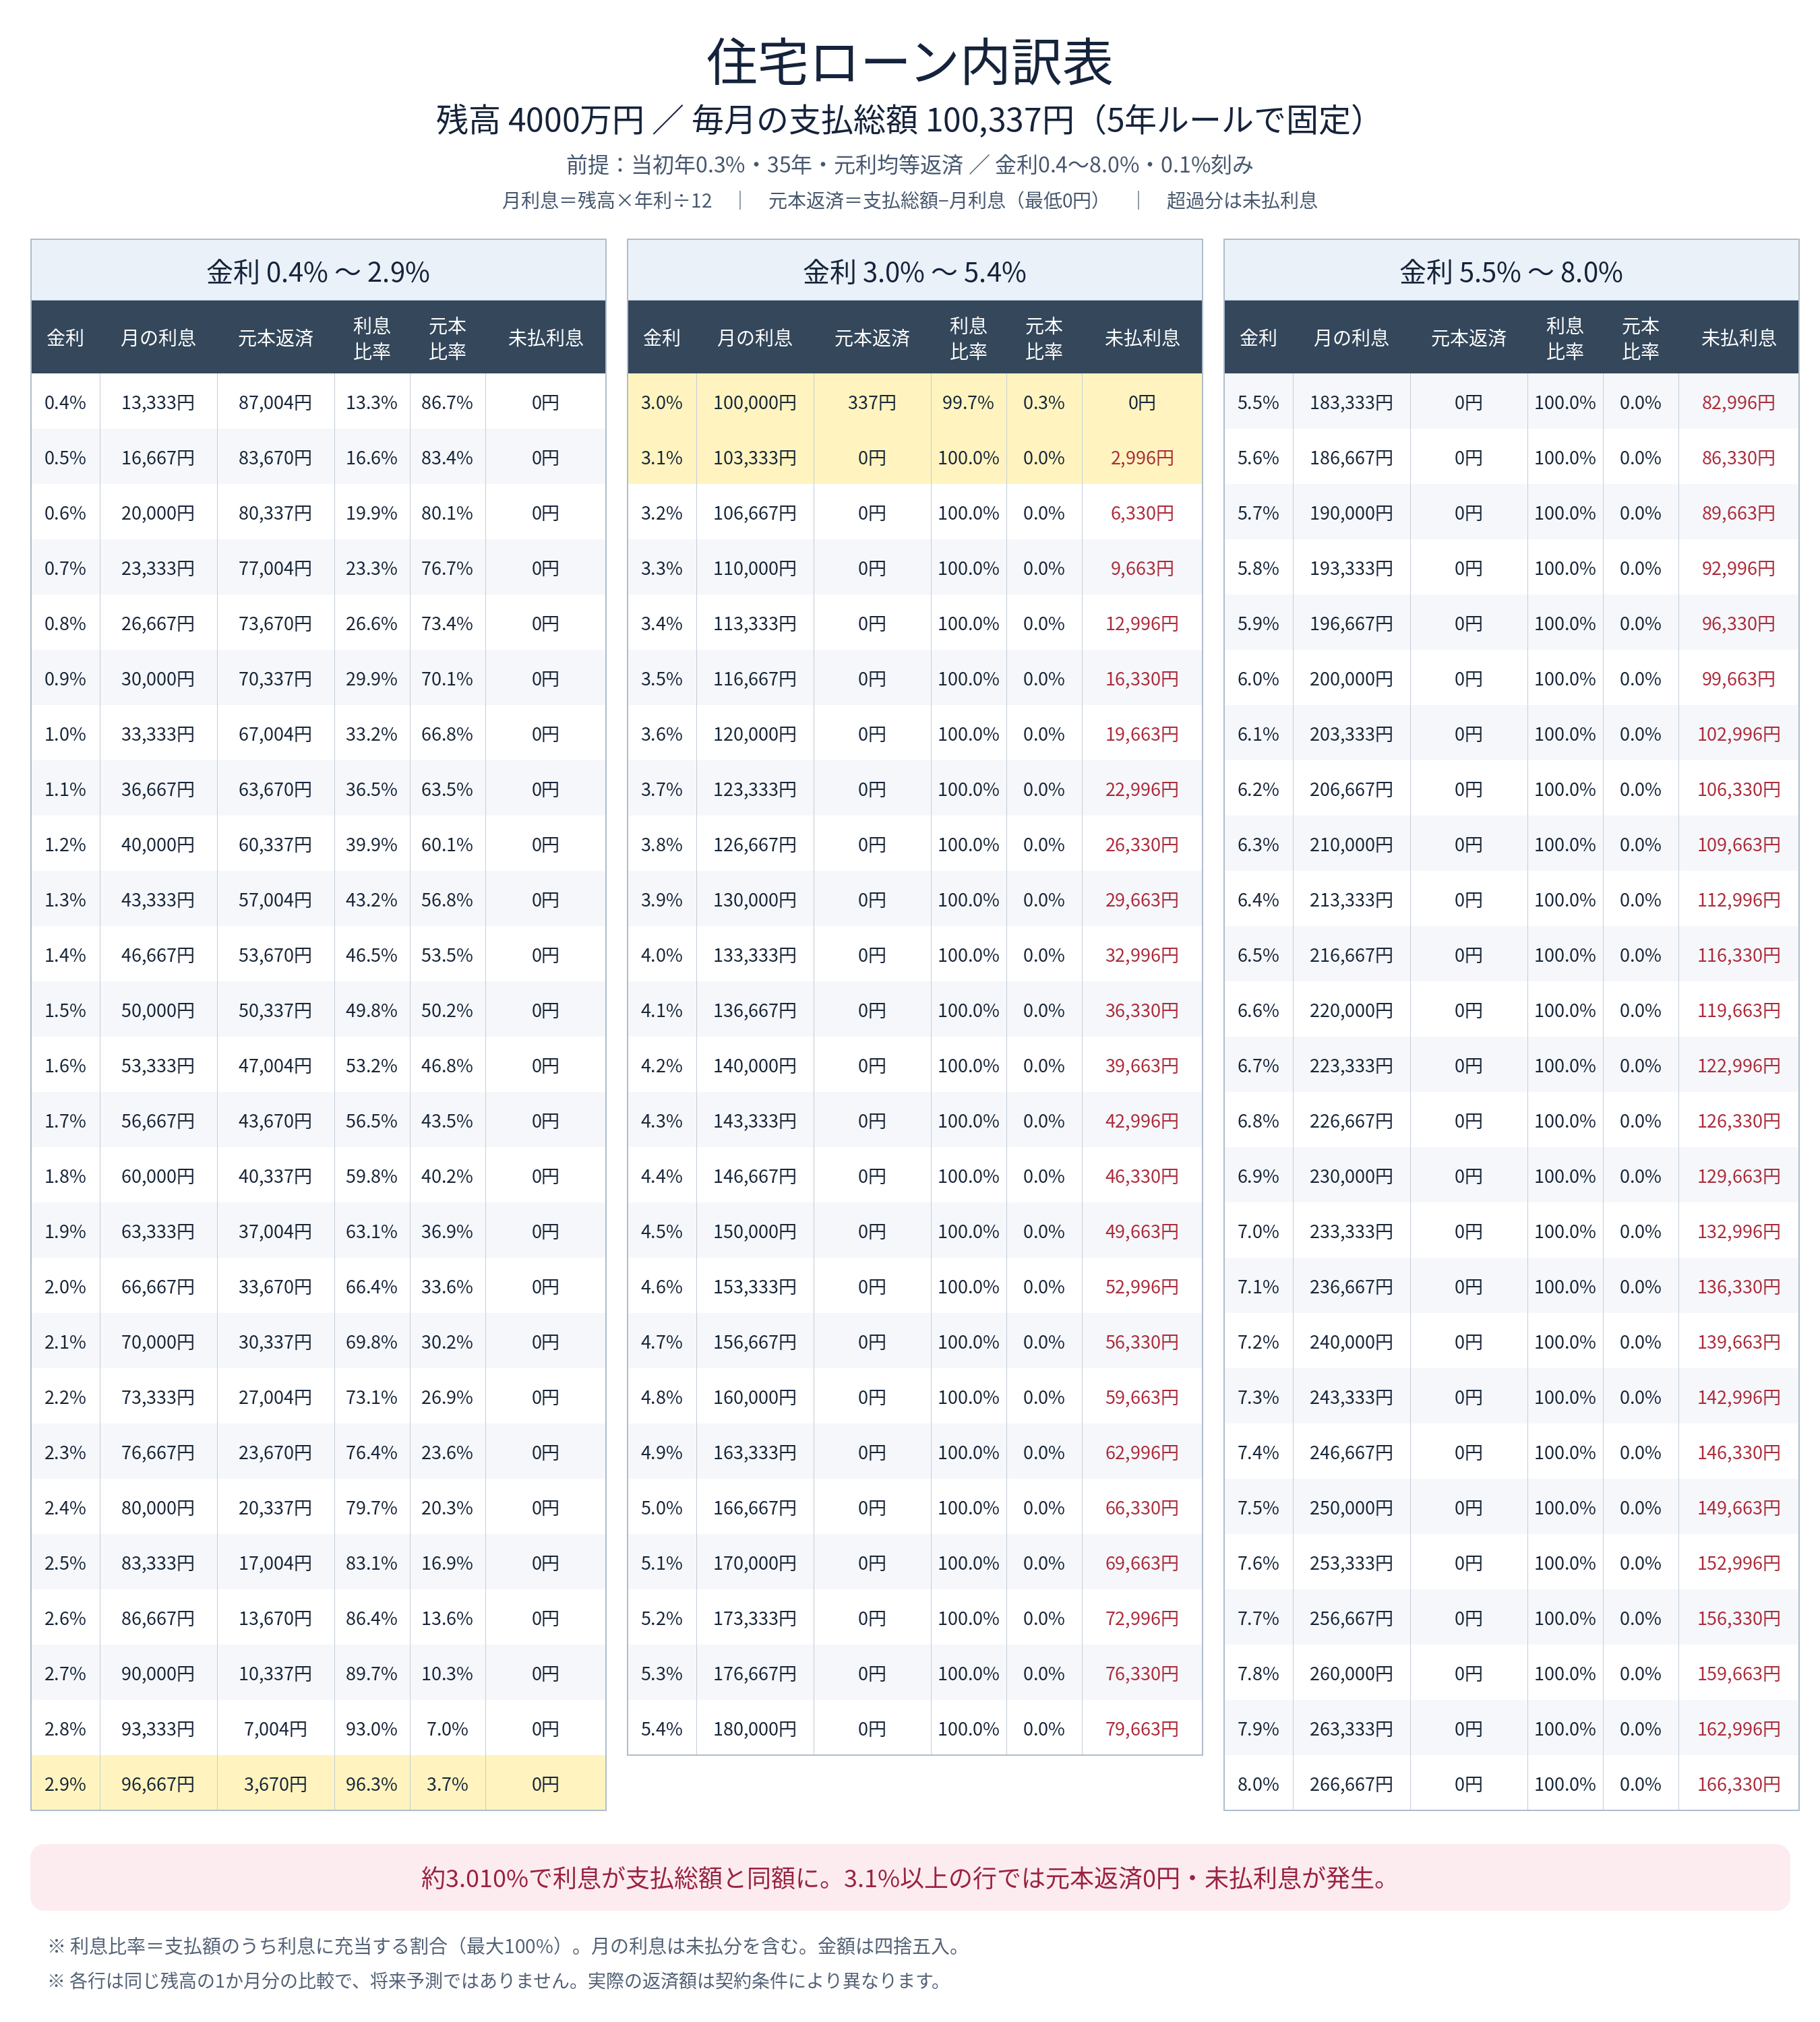
今月無ければ飛んで12月再利上げって言われてるね返信+43
-1
-
7. 匿名 2026/10/01(木) 00:32:06 [通報]
>>3返信
5時に夢中しか知らなかった+3
-1
-
8. 匿名 2026/10/01(木) 00:33:28 [通報]
この大手じゃないところは?返信+5
-0
-
9. 匿名 2026/10/01(木) 00:34:20 [通報]
>>6返信
10月は据え置き、12月に追加利上げ(1.50%)というシナリオが現時点では主流
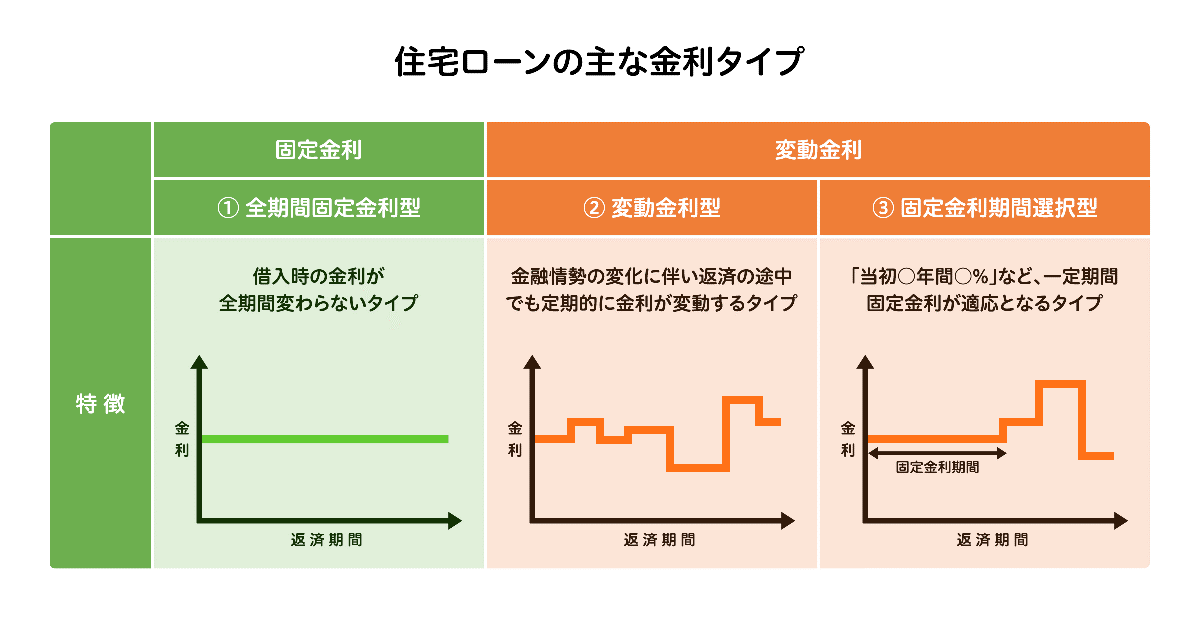
100%するよね+44
-0
-
10. 匿名 2026/10/01(木) 00:34:24 [通報]
利息また上がるのか返信+2
-0
-
11. 匿名 2026/10/01(木) 00:36:10 [通報]
>>1返信
まだまだ!
経済協力開発機構(OECD)は13日、2年ぶりの対日経済審査報告書を公表し、日本銀行の政策金利が2027年末までに0.75%から2%へ上昇するとの見通しを示した
+25
-1
-
12. 匿名 2026/10/01(木) 00:38:28 [通報]
>>8返信
むしろ上げにくいからぎりぎりまで我慢するはず
不健康だけど+3
-0
-
13. 匿名 2026/10/01(木) 00:48:22 [通報]
>>3返信
日経コラムコピペ、メルマガで稼いでかなり問題になってたねwikipediaにある+2
-0
-
14. 匿名 2026/10/01(木) 00:54:46 [通報]
預金金利上げてくれ返信
株をやめたいから
ノーリスクで4パーセント+92
-2
-
15. 匿名 2026/10/01(木) 00:59:11 [通報]
>>14返信
定期の金利もっと上がるかなと様子見+57
-0
-
16. 匿名 2026/10/01(木) 01:01:35 [通報]
ろうきんの変動もめっちゃ高い!10年固定の時より上がってしまった。返信+4
-0
-
17. 匿名 2026/10/01(木) 01:07:54 [通報]
みんな生きてていいことある?返信+13
-5
-
18. 匿名 2026/10/01(木) 02:01:01 [通報]
預金するなら金利は上がると嬉しいけど、ローン抱えてるとしんどいね返信+47
-1
-
19. 匿名 2026/10/01(木) 02:18:57 [通報]
今までが異常やった。返信+30
-1
-
20. 匿名 2026/10/01(木) 02:46:36 [通報]
>>15返信
何年で何%になったら定期にするの?+2
-0
-
21. 匿名 2026/10/01(木) 02:54:00 [通報]
定期預金が増えるって嬉しいね返信+28
-1
-
22. 匿名 2026/10/01(木) 04:21:47 [通報]
>>5返信
うちもだよ…
信託銀行の本来の強みって資産運用や相続、不動産仲介。実際に「3,000万円以上の投資をしてくれたら金利を下げる」といった条件付きプレミアムプランに移行してて「一般の住宅ローン単体のお客さま」はターゲットから外そうとしてる。
金利のある世界になったから、儲からない薄利多売の住宅ローン競争から退こうって感じだろうね。こんなところから借りなきゃ良かった
+13
-1
-
23. 匿名 2026/10/01(木) 05:58:41 [通報]
>>2返信
株も今から怪しいじゃん+18
-0
-
24. 匿名 2026/10/01(木) 06:01:10 [通報]
8年ほど前に変動金利でローンを組んだから1000万円ほどは返済済みで、月の返済額は約12万返信
残高も減っていくから金利が2%まで上がっても耐えられるけど、それ以上行くのはいつだろうか。あと10年は大丈夫かな+3
-0
-
25. 匿名 2026/10/01(木) 06:31:43 [通報]
6年前に固定借りといてよかった返信+13
-0
-
26. 匿名 2026/10/01(木) 06:46:37 [通報]
>>5返信
うち住信SBI。
ネット銀行だから、預金金利は大手より高く、住宅ローン金利は大手より低かったのに、今は預金金利も住宅ローン金利も大手並み。
ネット銀行の意味ないというか、諸々店舗もサービスも端折ってるくせに割高すぎて腹立つ。
忖度じゃなくてむかつくから借り換えしたくなるレベル。+27
-1
-
27. 匿名 2026/10/01(木) 06:55:31 [通報]
●例えば、当初は変動0.4%で借りて返信
残高が4000万円だった場合
毎月
利息は13,333円
元本は87,004
という割合で返済出来ている
●ところが
金利が1.2%に上がった場合は
毎月
利息は40,000円
元本は60,337円となる
●金利が2%になった場合は
毎月
利息は66,667円
元本は33,670円となる
●金利が3%になった場合は
毎月
利息は10,0000円
元本は337円となる
※金利が3.1%の時には、元金は1円も返済できておらず「未払い利息」が発生する状況となる
+7
-0
-
28. 匿名 2026/10/01(木) 07:05:31 [通報]
>>9返信
ベッセントに脅されてたから10月期待してたのにー。12月で1.5%MAXとか低っ。もっと金利上げて欲しいわー+8
-5
-
29. 匿名 2026/10/01(木) 07:06:21 [通報]
>>21返信
本当に嬉しい!!!+7
-0
-
30. 匿名 2026/10/01(木) 07:07:06 [通報]
>>27返信
それは新規契約の場合に当てはまるもので、
すでに契約してる場合は、年月と共に残ローンは減るから当てはまらないよね+1
-6
-
31. 匿名 2026/10/01(木) 07:09:27 [通報]
>>30返信
ここ数年で変動で借りた人は厳しいよ+12
-1
-
32. 匿名 2026/10/01(木) 07:17:37 [通報]
>>5返信
うちも。。ちょっと考えちゃう。2年前からローン始まって、当初から3倍にあがってて。。なんか上がることは想定してたけどこんな短期スパンで上がるとは思ってなかった。+14
-0
-
33. 匿名 2026/10/01(木) 07:34:13 [通報]
>>1返信
おお、ついにうちのフラットの利率抜いたわ!(1.2)+6
-0
-
34. 匿名 2026/10/01(木) 07:35:56 [通報]
>>1返信
わからんのだけと固定金利って名前なのに上がったの?
変動ならわかるけど…+1
-4
-
35. 匿名 2026/10/01(木) 07:37:31 [通報]
国債にしてる人どうですか?返信
私しょぼいどこにでもある銀行というかなんというかの定期で先月1%の金利の時にがっつりあずけて5年縛り。
預け替えばかりするのもなんか得策じゃないですよね+5
-1
-
36. 匿名 2026/10/01(木) 07:39:46 [通報]
>>34返信
新規で借りる人のスタート地点の話だよ
既に
過去に固定で借りた人は
そのままの金利でずっと上がらない
過去に変動で借りた人は
現況の金利に合わせて、どんどん上がって行く+9
-0
-
37. 匿名 2026/10/01(木) 07:49:41 [通報]
>>31返信
金利が上がっても大丈夫な人が変動を選んでるはずだから大丈夫じゃない?1%台なら余裕な人が多いと思う。1%で大変なら固定でも大変だったろうから+1
-3
-
38. 匿名 2026/10/01(木) 07:50:02 [通報]
>>5返信
今だけ見ると三井住友信託がめちゃ上げてるけど
翌月は据え置きで他行が上げたりする
銀行の金利ってその繰り返しだから
結局どこもそんなに変わらなくなる+17
-0
-
39. 匿名 2026/10/01(木) 07:54:15 [通報]
>>36返信
横だけど、細くするけど固定で借りてても10年固定とかにしてる場合は10年後の金利で再計算されるから注意。ずっと同じではない。+2
-3
-
40. 匿名 2026/10/01(木) 07:55:41 [通報]
いずれにしても数年前の固定を簡単に変動が超えていったな返信+6
-0
-
41. 匿名 2026/10/01(木) 07:56:46 [通報]
>>31返信
うん厳しい。でも仕方ない。結婚したのが3年前の28才のときにしましたが、家は20年前の8才のときに建てておいたからよかった。なんてできるわけないんだから。+4
-0
-
42. 匿名 2026/10/01(木) 07:58:31 [通報]
>>39返信
10年固定って、変動金利だよ
その名前から勘違いする人が多いようだけど「固定期間選択型」とは「変動金利」
固定という名が付いてるから紛らわしくて勘違いする人がいるんだろうね
+6
-0
-
43. 匿名 2026/10/01(木) 08:00:51 [通報]
>>2返信
家も買って株も買ったよ
株は含み益+250000超えてるから金利の分は取り替えしてるつもり+2
-0
-
44. 匿名 2026/10/01(木) 08:01:38 [通報]
>>1返信
もう仮に土地の値段が下がっても、金利と建材費と人件費で上物が爆上がりするね
リフォームや建て替えもできなくなる
修繕できない戸建てやマンションが増えそう…+6
-0
-
45. 匿名 2026/10/01(木) 08:02:24 [通報]
借り入れいっぱいいっぱいのペアローンの人たちとか大変そう返信
最低賃金上がってるから、旦那単独ローン奥さんパートのほうは勤務時間増やすとかで何とかなりそうだけど+0
-1
-
46. 匿名 2026/10/01(木) 08:02:48 [通報]
>>1返信
家のローンを変動で組んだばかり
やべぇ!!
2%こえたら繰り上げ返済したほうがいいのかな+3
-0
-
47. 匿名 2026/10/01(木) 08:03:26 [通報]
ネット銀行の上り幅が凄いね返信
数年前まではネット銀行最高!!ってガルでも言ってたのにw+5
-0
-
48. 匿名 2026/10/01(木) 08:06:53 [通報]
>>44返信
よこ
実際高いよね。近くに建売出来たけど壁が明らか安っぽい
90年代に流行った壁ボードみたいな感じで新築だけど90年代が漂ってた
それでも小さな家で3200万だった
昔なら2800くらいだろうなってかんじ+4
-0
-
49. 匿名 2026/10/01(木) 08:10:46 [通報]
>>46返信
繰り上げもいいけど手持ちも残しておかないと給湯機が壊れてって場合も十分あるから100万は最低でも置いておいた方がいいよ
子どもが小学生未満なら今のうちに繰り上げかな+3
-0
-
50. 匿名 2026/10/01(木) 08:12:07 [通報]
>>49返信
横だけど13年の控除もあるからそれ以降じゃね?+1
-0
-
51. 匿名 2026/10/01(木) 08:13:45 [通報]
今から買う人は、新築でなくとも返信
それより安い中古の方がいいかもね
他にも書いてる人いるけど、今の新築…なんか安っぽいよね
建材が高騰してるから材料のグレード下げてるね+16
-1
-
52. 匿名 2026/10/01(木) 08:15:17 [通報]
>>50返信
それもいいと思うよ
うちはどうせ控除額が満額じゃなかったから繰り上げをドンドンしてる
正しいかどうかは分からないけど
+2
-0
-
53. 匿名 2026/10/01(木) 08:17:52 [通報]
>>51返信
ほんとそれ
数年前までなんだかんだ壁とかくらいは展示場でよくみる壁だったのに
今年位からは明らかに材料のレベル下げたなって素人目でもわかる家が増えたよね+6
-0
-
54. 匿名 2026/10/01(木) 08:23:15 [通報]
いまからローン組めって言われたらさすがに断るなって金利になってるな返信+2
-1
-
55. 匿名 2026/10/01(木) 08:25:09 [通報]
>>51返信
近所に建売の家売ってるけど凄い短期間でパタパタ建った家、一億してる+8
-0
-
56. 匿名 2026/10/01(木) 08:27:38 [通報]
>>23返信
リスクを取るから、リターンを取れるんだよ。
私は、調子乗ってリスク取りすぎだけど+4
-1
-
57. 匿名 2026/10/01(木) 08:28:32 [通報]
>>55返信
良い地域お住まいで
うちの近くは、大阪だけど
新築一軒家4000万程度だわ+2
-0
-
58. 匿名 2026/10/01(木) 08:30:40 [通報]
>>28返信
10月利上げの予想も30%くらいあったよねw+1
-0
-
59. 匿名 2026/10/01(木) 08:30:43 [通報]
>>57返信
よこ
最近はその価格帯が多いけど普通のサラリーマンからすると大変だよね
4000万でも諸経費入れたら4300万くらいでしょ
フルローンにしたら大変だわ+0
-0
-
60. 匿名 2026/10/01(木) 08:30:44 [通報]
>>2返信
低金利時代に固定で買うのが正解だったんでは+9
-0
-
61. 匿名 2026/10/01(木) 08:32:53 [通報]
>>57返信
東京だけど0メートル地帯だよ+2
-0
-
62. 匿名 2026/10/01(木) 08:35:09 [通報]
>>1返信
奨学金の金利ってどうなるの?+0
-0
-
63. 匿名 2026/10/01(木) 08:37:39 [通報]
低金利に目が眩んでネット銀行で変動組んだ人は地獄やなw返信+6
-1
-
64. 匿名 2026/10/01(木) 08:38:24 [通報]
>>60返信
まぁなんだかんだ結果論だよね
数年前のガルちゃんのログ見ても固定勧める人なんてほとんどいなかったし
むしろ笑われるレベルだったし
バブルの頃も当時の人はバブルの中にいるなんて感覚なんて無かったのと同じで低金利時代が異常なだけだったって事なんじゃないのかな?+9
-2
-
65. 匿名 2026/10/01(木) 08:39:13 [通報]
>>63返信
めっちゃ低いころに借りてフルローンにした人は大変だろうね・・+3
-0
-
66. 匿名 2026/10/01(木) 08:41:40 [通報]
>>20返信
よこ
昭和55年4月の郵便定期預金は1年で金利7.12%、10年で11.91%。そりゃ老人は株なんてやらんわなw+17
-0
-
67. 匿名 2026/10/01(木) 08:42:13 [通報]
>>31返信
知人が今年都内で家を買ったんだけど(固定か変動かはしらない)大丈夫なんだろうか
貯蓄はしていたみたいだけどこういう記事を見ると心配になってしまう
余計なお世話なのはわかるけどとても良い人なので…
+3
-1
-
68. 匿名 2026/10/01(木) 08:42:38 [通報]
>>65返信
ネット銀行は125%ルールがない銀行も多いからね
まあそれを解ってて組んだんだろうけど+4
-0
-
69. 匿名 2026/10/01(木) 08:43:58 [通報]
>>2返信
株にお金突っ込むのが正解だったよね
不労所得を生むから日々の生活が潤う。
マンションも貸して毎月の利益が入ってくるならいいかも+3
-1
-
70. 匿名 2026/10/01(木) 08:46:03 [通報]
>>9返信
来年もこの調子で上げていって欲しい+5
-0
-
71. 匿名 2026/10/01(木) 08:46:54 [通報]
>>68返信
当時はネット銀行は神みたいな流れしかなかったけどね+2
-1
-
72. 匿名 2026/10/01(木) 08:47:19 [通報]
>>57返信
それは土地代は別?
うちの実家のあたりは4000万あれば土地代込みで結構広い土地に立派な家が建つよ
ベッドタウンみたいな感じで政令指定都市まで車で1時間弱
最近昔から住んでる年寄りが死んだり土地売ったりして子供のいる若い夫婦がそこを買って家建てることが増えたって親が言ってた
+5
-1
-
73. 匿名 2026/10/01(木) 08:50:50 [通報]
私経済に詳しくないし算数も苦手だったからNISAやアデコも怖くてやってないんだけどママ友とかみんなすごい詳しくてやってるんだよね返信
家建てる時もやっぱ金利がどうとか言ってて全然話理解できなかった
控除受けられるからやっておいたほうがいいよって言われてもなんか怖くてさ
こういうのちゃんと自分で勉強して理解してやる人と流されてやる人じゃ流されて調子のいい話を鵜呑みにしてやる人の方が絶対損する
+4
-5
-
74. 匿名 2026/10/01(木) 08:52:26 [通報]
>>49返信
100万くらい残してあとは国債に突っ込もうかな
10年前に契約した学資保険が増えなさすぎで悲しいわ+0
-4
-
75. 匿名 2026/10/01(木) 08:56:42 [通報]
>>64返信
低金利だった6年前にフラット35の金利0.8%で住宅ローン組んだときは変動組に冷笑されたよw+9
-1
-
76. 匿名 2026/10/01(木) 08:57:07 [通報]
>>73返信
アデコ+5
-0
-
77. 匿名 2026/10/01(木) 09:00:53 [通報]
>>21返信
満期になったら預け直さないと最初の利率のまま、というのをこの前ガルで知った
自動継続してれば勝手に利率変更してくれるんだと思ってたよ
ガル見ててよかった、と初めて思った瞬間+5
-2
-
78. 匿名 2026/10/01(木) 09:07:10 [通報]
不動産は売れる物件にしておくべきとか書かれてるけど、そもそも庶民の買う家なんてそんな簡単に売れない返信+4
-0
-
79. 匿名 2026/10/01(木) 09:23:18 [通報]
>>75返信
私もフラット35なんだけど、会社の担当の銀行マンにすら冷笑されたよ
今どき固定なんて勿体ないですよ!絶対変動に借り換えた方が良いですよ!って勝手に登記事項証明書までとってきやがった
腹が立って断ったけど正解だったよ+11
-0
-
80. 匿名 2026/10/01(木) 09:47:34 [通報]
>>78返信
ネットだと支払いに困ったら高値で売れると思ってる人いるよね
業者がパンフ送って来て書いてある値段信じてる人とかいるからねw
あんなの嘘だよw
この地域は何千万で売れます!!みたいなパンフw
それに普通の一軒家なんて築浅でない限り全然売れない
けど知らないでオーバーローンになることを理解してないで売れると思ってる人は結構いる
+3
-0
-
81. 匿名 2026/10/01(木) 09:48:32 [通報]
>>46返信
繰り上げ返済は万が一の時までやらないで、貯金しながらそのままの方がいいと思うな。ペアローンじゃなきゃ大丈夫でしょ+0
-3
-
82. 匿名 2026/10/01(木) 09:53:51 [通報]
>>52返信
私も最近、どんどん繰上げ返済してるよ
35年ローン組んで、まだ1年半なんだけどね
ちょうど投資してたものが満期になって返ってきたので、今年の住宅ローン控除受けて年明けたら一気に繰上げ返済しようと思ってる
住宅ローン控除あるうちは受けた方が良いとか、投資して増やした方がいいとか色々言われてるけど、自分的には利上げにビクビクしてる方が精神衛生上よくない+5
-0
-
83. 匿名 2026/10/01(木) 10:23:28 [通報]
>>1返信
バブル崩壊+0
-0
-
84. 匿名 2026/10/01(木) 10:32:04 [通報]
>>25返信
一番の勝ち組だと思う まだ当時は家の高騰前だし。すごく羨ましと思う賃貸組の私+4
-0
-
85. 匿名 2026/10/01(木) 10:34:55 [通報]
>>79返信
こういう人が本当にすごいなって思うし尊敬する。私なんてローン組む時は多分というか絶対に銀行員にどちらがお得ですか?って聞いて変動と言われて迷わず変動借りちゃうと思う+5
-0
-
86. 匿名 2026/10/01(木) 10:38:26 [通報]
もはや固定との比較より、変動同士のネット銀行の上昇幅とメガバンや地銀の上昇幅を比較する方が有意義じゃね?返信
いまさら過去の固定に戻れないし、今更固定は高すぎるしって感じだし+4
-0
-
87. 匿名 2026/10/01(木) 10:41:19 [通報]
>>58返信
そうそう銀行や証券会社が10月利上げをWBSで言ってたよ!10月・12月と年内残り2回あるはずだったんだけど高市が送り込んだ人が反対してるのかな?ベッセント頑張れ!+2
-0
-
88. 匿名 2026/10/01(木) 10:57:59 [通報]
>>2返信
十年以上前に買ったけど、配当がありがたいよね
ufjだけで数十万入ってくるし
+0
-0
-
89. 匿名 2026/10/01(木) 10:59:47 [通報]
>>86返信
そうそうそういうことがしたいのに、いつも金利トピって
固定でよかったw
わかってて変動にしたんでしょw
みたいな書き込みがたくさんくるんだよねー
既に固定で組んでる人は一ミリも関係ない話なのになんでわざわざ毎回飛んでくるんだろ+4
-1
-
90. 匿名 2026/10/01(木) 11:13:27 [通報]
今の銀行の変動金利の最も安い金利っていろんな条件を乗せまくっての金利だから実際はもっと高くね?返信+3
-0
-
91. 匿名 2026/10/01(木) 11:24:22 [通報]
>>70返信
日本は別に好景気でもないから金利上がりまくったら中小企業もバンバンつぶれそう+3
-0
-
92. 匿名 2026/10/01(木) 11:53:39 [通報]
>>64返信
勧めてくれた人いたよ。
変動0.25
固定1.0
どちらも手厚い団信とか配偶者のがん保険付いて、審査がおりていたから迷ってたんだけど、金融トピで低金利時代は絶対に固定一択、長期金利は上昇局面だよと今の金利上昇を見越していた方が居た。
銀行マンとか不動産屋には固定にする人なんていない、金利は上がりません、上がる時は好景気になってますから、って言われたけど、ガルちゃんのその方を信じて固定選んだ。あの方は我が家の恩人。+7
-0
-
93. 匿名 2026/10/01(木) 12:08:55 [通報]
>>91返信
もう数年前からバンバン倒産してる+0
-0
-
94. 匿名 2026/10/01(木) 12:19:22 [通報]
>>77返信
ほとんどの定期預金は満期と更新でその時点の新しい金利に変わると思うよ、ずっと金利が固定される定期預金なんてあるの?+0
-0
-
95. 匿名 2026/10/01(木) 12:27:20 [通報]
>>67返信
変動で上がっても数万でしょ?家賃だって上がるんだしそんな他人に心配されるようなことかな?買ったばかりなら減税もあるだろうし。+0
-2
-
96. 匿名 2026/10/01(木) 12:40:26 [通報]
>>55返信
うちは多摩地区なのに6,000万〜 23区は住めない...+0
-0
-
97. 匿名 2026/10/01(木) 12:51:31 [通報]
>>94返信
ヨコだけど郵便局は預けなおさないと云々って婆さんが言ってた
+0
-0
-
98. 匿名 2026/10/01(木) 13:54:49 [通報]
>>26返信
ドコモになって改悪すごいね。6月に住信SBIで見た時変動の最優遇0.95%だったのに8月にドコモになって1.2%、今見たら1.6%になってる。政策金利も上がってるとはいえ、ペースが早すぎる。+0
-0
関連トピック
-
![]()
310コメント2022/02/22(火) 15:14
大手5行とも引き上げ 0.05~0.1% 2月住宅ローン金利
-
![]()
169コメント2022/05/26(木) 10:19
住宅ローン金利、5行が引き上げ 5月、大手銀行固定10年
-
![]()
546コメント2024/06/08(土) 21:36
大手銀行3社、6月から「固定型住宅ローン金利」一斉引き上げ
-
![]()
87コメント2022/01/12(水) 20:55
【変動金利】【固定金利】
-
![]()
2485コメント2022/11/23(水) 10:48
大手3行が引き上げ 11月の住宅ローン金利
-
![]()
275コメント2023/02/23(木) 22:34
固定金利か変動金利(家を購入)
-
![]()
515コメント2023/08/31(木) 19:49
住宅ローン金利、さらに上昇も 8月、大手5行引き上げ
-
![]()
153コメント2024/03/26(火) 00:12
大手銀行が預金金利引き上げ発表 三菱UFJ銀行 0.001% → 0.02% 住宅ローンの変動金利基準は変わらず
-
![]()
172コメント2024/05/26(日) 07:04
大手5行、5月から住宅ローン金利を引き上げ
-
![]()
248コメント2026/01/16(金) 14:15
住宅ローン固定金利、1月にさらに引き上げへ 変動金利は来春か





削除すべき不適切なコメントとして通報しますか?
いいえ
通報する

日本銀行の政策金利の引き上げなどを受け、大手3行は来月1日から利用者の多い住宅ローンの変動金利を引き上げると発表しました。