

-
1. 匿名 2026/07/22(水) 23:47:44
part49です
・荒らしがレスバを仕掛けてきても
無視+ブロックで平和にいきましょう
・人の投資に口出しはやめておきましょう
他人は他人、自分は自分
それでは色々とお話ししましょう
注意⚠️
このトピの内容をYouTubeに転載することを禁止します![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+72
-3
-
2. 匿名 2026/07/22(水) 23:48:45
円安!!+136
-2
-
3. 匿名 2026/07/22(水) 23:49:13
奨学金なし、実家暮らし、家にお金入れてない、スマホ代も親持ち
の友達、えぐいスピードでお金貯まっていってて羨ましすぎ+228
-16
-
4. 匿名 2026/07/22(水) 23:49:29
半導体インデックスファンド全力で積み立ててます。
この先どうなるか不安です。+108
-11
-
5. 匿名 2026/07/22(水) 23:50:05
ゴールドがずっと悲しいことになっている。しばらく待っておくつもりだけど早く戻ってくれないかな。+145
-4
-
6. 匿名 2026/07/22(水) 23:51:09
ビットコインがソワソワしています+26
-2
-
7. 匿名 2026/07/22(水) 23:52:00
>>5
同じくゴールドの投資信託がマイナス
ゴールドって配当ないんだね+83
-7
-
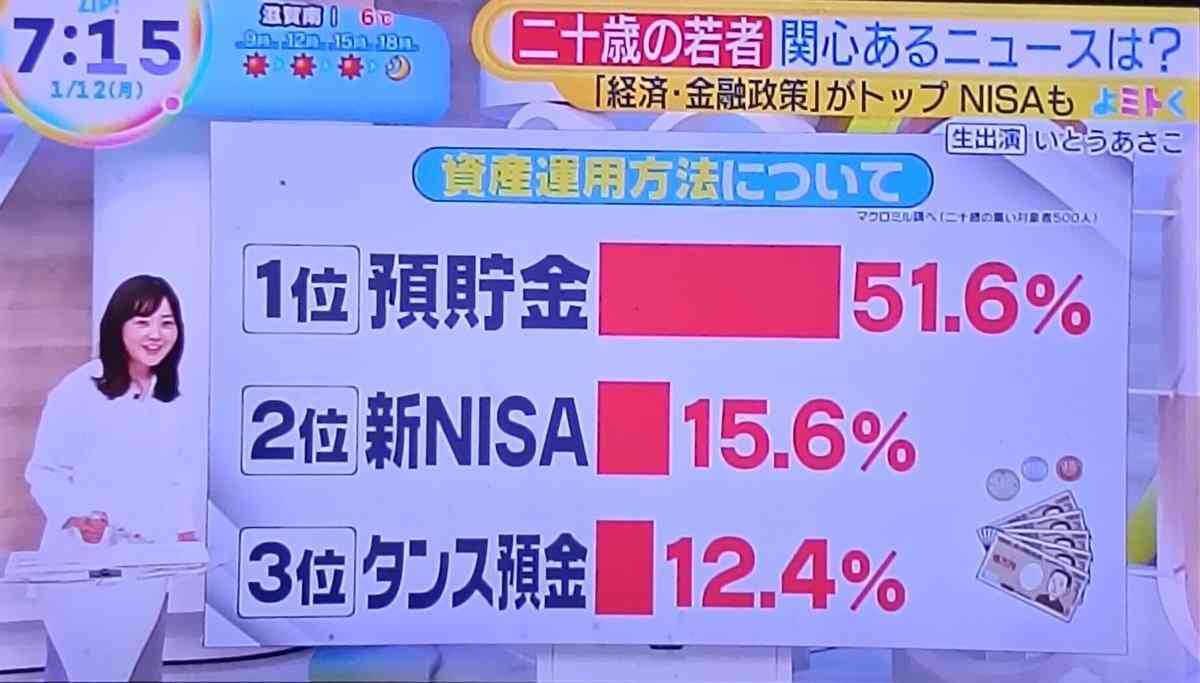
8. 匿名 2026/07/22(水) 23:52:00
>>2
高安!+3
-14
-
9. 匿名 2026/07/22(水) 23:52:11
ファミコン世代です。個別株はやってないけどずっと任天堂悩んでいます。応援の意味も込めて買ってみようかしら。+68
-8
-
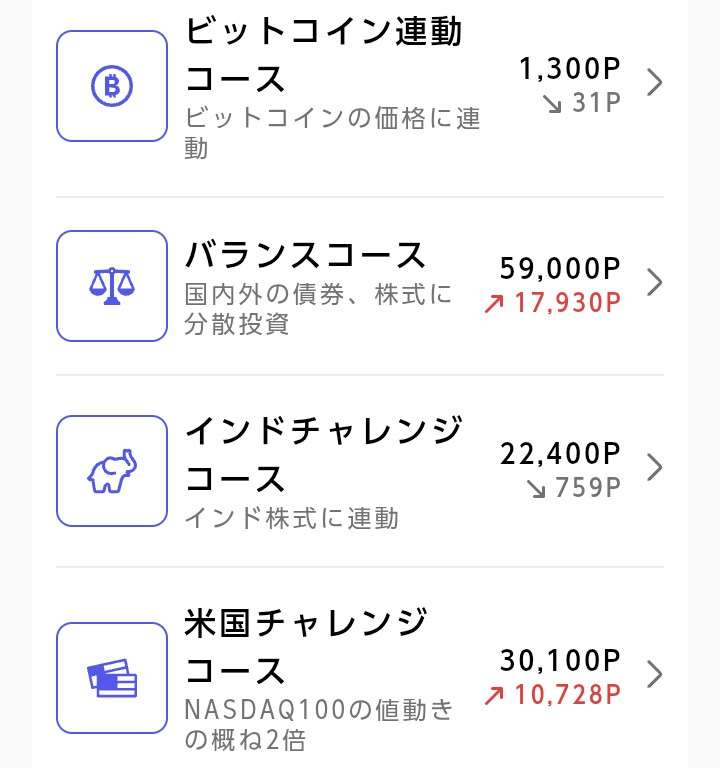
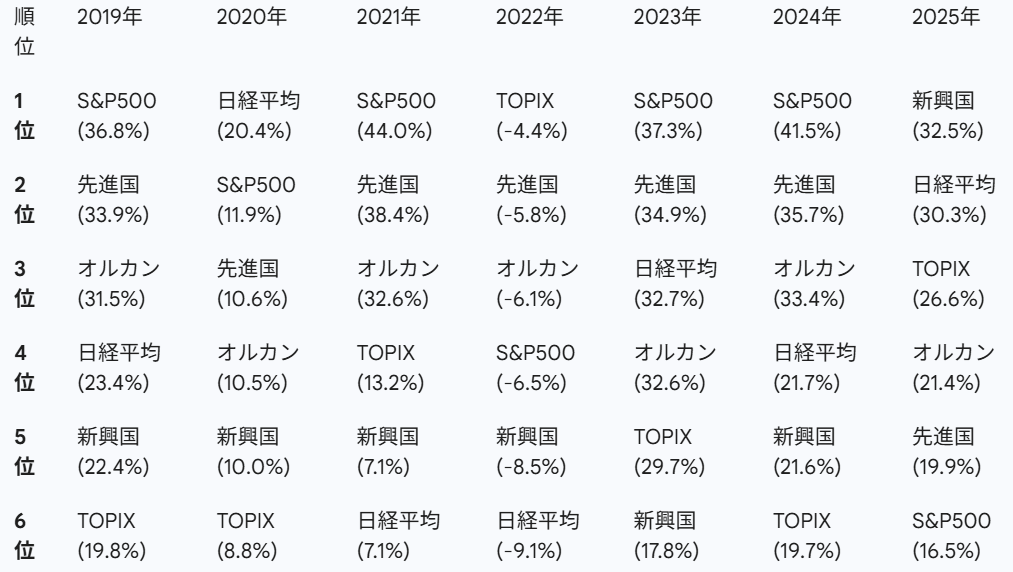
10. 匿名 2026/07/22(水) 23:52:37
ある程度余裕ある人ができるものだよね。
親が私や私の子(孫)名義でニーサだか?やっているみたいだけど、株なんかもたまに世界市場見て?だか
半分売ったりなんやらしてる。
+7
-28
-
11. 匿名 2026/07/22(水) 23:53:22
キオクシアで地獄を見てる人いるかな。+80
-4
-
12. 匿名 2026/07/22(水) 23:54:54
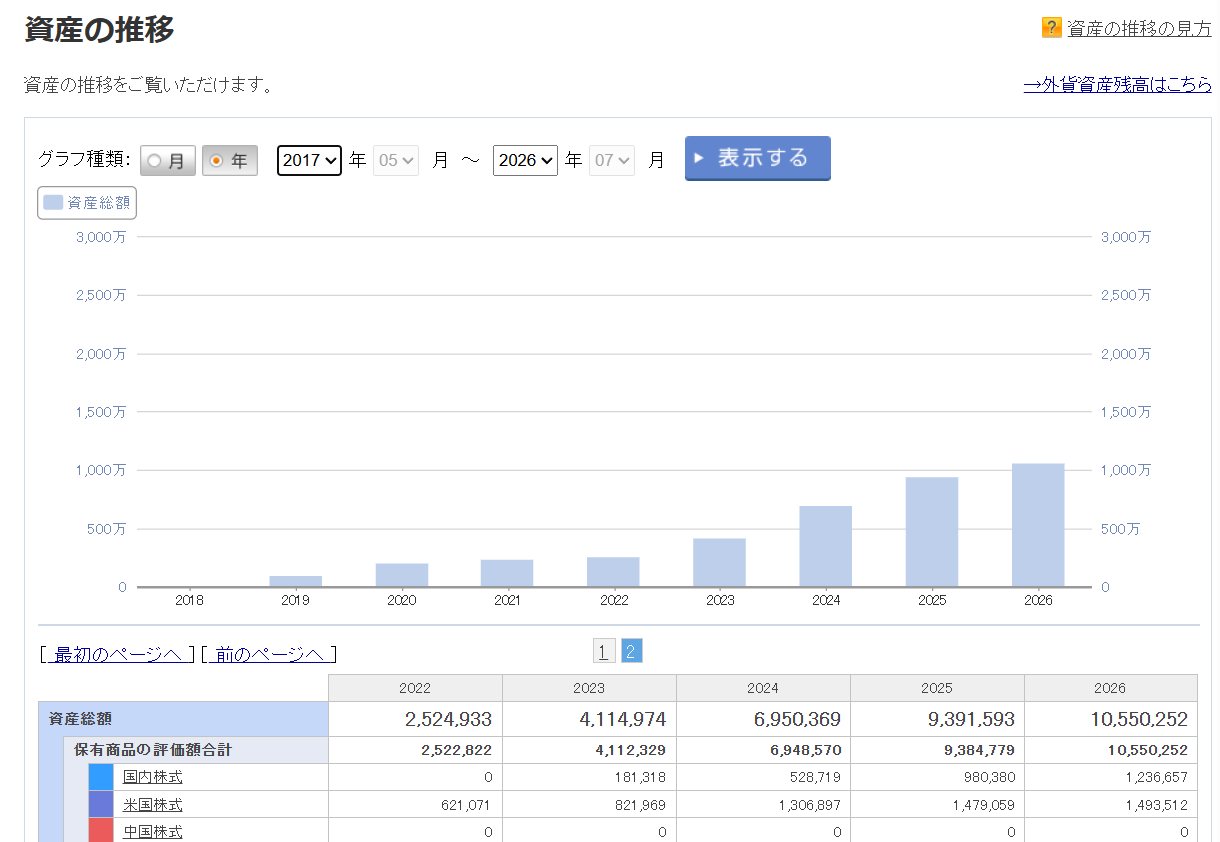
年末調整だの確定申告だのしなくて良い貯蓄あったら先輩方、教えてー!+2
-18
-
13. 匿名 2026/07/22(水) 23:55:10
>>4
半導体と共に昇華して半導体と共に沈む覚悟です‼️+75
-3
-
14. 匿名 2026/07/22(水) 23:55:40
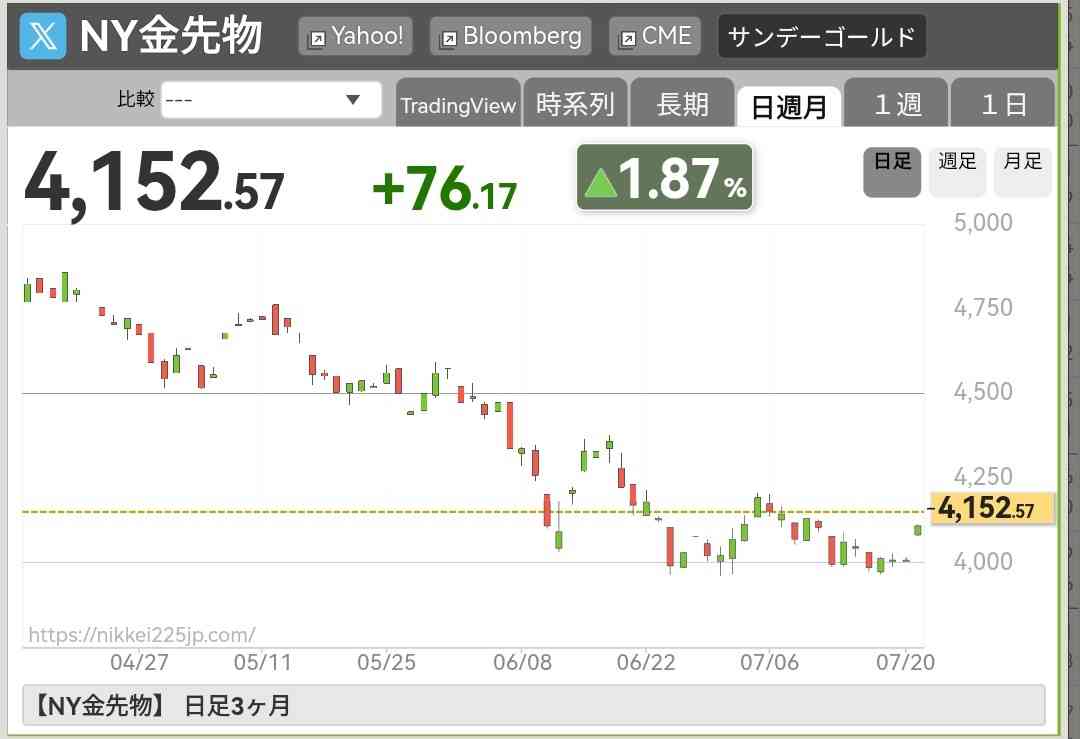
月10万積み立ててる
定期解約したから移す作業+110
-1
-
15. 匿名 2026/07/22(水) 23:56:03
>>2
う~ん。
本社日本決算発表は円で計算。
海外の売上比率が多い大手プラム企業は円安がいいでしょうか?円高が嬉しいでしょうか?
答えは円安が嬉しい。
なぜならドルで稼いで決算書の保有資産を円換算で計算すると円安の方がみはえが良くなるし、円安の時に円に換金すればキャッシュが潤うからね。
円安=悪ではありません。+6
-23
-
16. 匿名 2026/07/22(水) 23:56:41
>>1
もうチャッピー。
長期投資のNISAはともかく、投資は心電図みたいに株価が上がったり下がったりしないと、利益出せないからこの上がり続けてる状態は損しかしないぞ
投資の基本は、下がった時に買って、上がった時に売るのよ。だから植木鉢の植物に例えるのも変なのよ+1
-19
-
17. 匿名 2026/07/22(水) 23:57:09
投資歴10年です。
社会人1年目からずっと積み立ててきてるので、多分もうお金には困らない自信があるけど、物価どんどん上がってきてるし、時折不安になる...。
自分の場合、自炊ガチ勢なので、食費はそうでもないんですが、住居費の高騰が怖い😱
金利も上がってるしね...+127
-5
-
18. 匿名 2026/07/22(水) 23:59:08
>>4
サイクル的に半導体はかなり上下激しいよ
半分利確するなりした方が精神的に楽な気がしますが+82
-3
-
19. 匿名 2026/07/22(水) 23:59:39
金無さすぎて、寧ろ自信満々になって人生楽しいんだがこの謎の貧乏ドーパミン何よwwwww+111
-5
-
20. 匿名 2026/07/23(木) 00:00:49
今月頭に今年のNISA枠埋めきったから特定口座でも運用始めたけどずっとマイナス
時期が悪かったかなー
NISA分は元気に運用益伸びてるから、気長にやっていきます+97
-1
-
21. 匿名 2026/07/23(木) 00:01:17
投資は今すぐやめといたほうがよい。+6
-43
-
22. 匿名 2026/07/23(木) 00:01:38
>>17
ローンなしで国債持ってるので金利はもっと上がれと思ってる+47
-8
-
23. 匿名 2026/07/23(木) 00:03:54
住友金属鉱山が気になってて安くなってることに一昨日気づいて慌てて寄付き指値をいれてた
昨日めでたく約定してた
たった1日で利益がバーンって上がったから一昨日、ふと気づいてよかった
安くなったら欲しい株リストにいれてた株+71
-1
-
24. 匿名 2026/07/23(木) 00:04:02
オルカン買って気絶で良いのかな+118
-4
-
25. 匿名 2026/07/23(木) 00:05:43
定期預金の利息も上がってきた+91
-1
-
26. 匿名 2026/07/23(木) 00:06:06
>>12
タンス貯金じゃない+15
-2
-
27. 匿名 2026/07/23(木) 00:07:51
最近全然増えないからちょっとつまんない。半年無職しててプラス400万。この大相場のなか増えたのが400万かぁっていう+16
-11
-
28. 匿名 2026/07/23(木) 00:08:06
>>12
NISA+48
-0
-
29. 匿名 2026/07/23(木) 00:08:25
>>20
来月大きなジャンプするんで、今月はしゃがんでる状態なんですw+47
-4
-
30. 匿名 2026/07/23(木) 00:09:58
>>22
金利上がったら国債価格下がって困らないの…?+10
-6
-
31. 匿名 2026/07/23(木) 00:20:02
>>14
いっしょです。自分は性格的に何年もかけて積み立てるの向いてなくて、一括で成長投資枠にぶっこみました。残った分はまた来年。+52
-4
-
32. 匿名 2026/07/23(木) 00:20:02
>>21
ほう
理由が聞きたいナ+14
-0
-
33. 匿名 2026/07/23(木) 00:26:37
>>4
5、6年前に買ったsmhが、気づいたら5倍か6倍になっててビビったんだけどw
一時期全然戻ってこないから放置してて、存在を完全に忘れてた😇+53
-0
-
34. 匿名 2026/07/23(木) 00:27:23
>>30
国債は生活防衛金
もちろん他にも投資してる+22
-2
-
35. 匿名 2026/07/23(木) 00:30:25
>>22
これ以上は、流石に上がらないと思うけどね
企業側のダメージ考えると、政府がなんとかすると思う+12
-5
-
36. 匿名 2026/07/23(木) 00:32:05
>>7
>>5
ゴールドは株が不調になってくると上りやすい。
つまり最近になって株価が不安定になりつつあるから夏から秋に向けて上昇しやすくなる。+84
-3
-
37. 匿名 2026/07/23(木) 00:34:21
イデコは海外株100%で運用してたから、一千万足らずの掛け金で三千万近くに増えてる。+53
-1
-
38. 匿名 2026/07/23(木) 00:35:54
>>17
金利も上がったら、その分資産額も増えるだろうし(現に増えてるでしょ?)、多分大丈夫だよ。
家もここ数年は上がるだろうけど、10年後は都内の駅近物件以外は値下がりすると思うよ。人口減少で。
うちは、定年迎えたら、首都圏に住む必要なくなるので、地方に戻って、安い土地に平屋建てたい😆+50
-3
-
39. 匿名 2026/07/23(木) 00:38:31
新NISAの本、月1万からって身近。仕事後にパラパラ読みたい。+29
-2
-
40. 匿名 2026/07/23(木) 00:40:37
自分の1年データでも積立継続が一番安定
相場わっかんねぇなコレっていう悩みが無いのが良い+8
-1
-
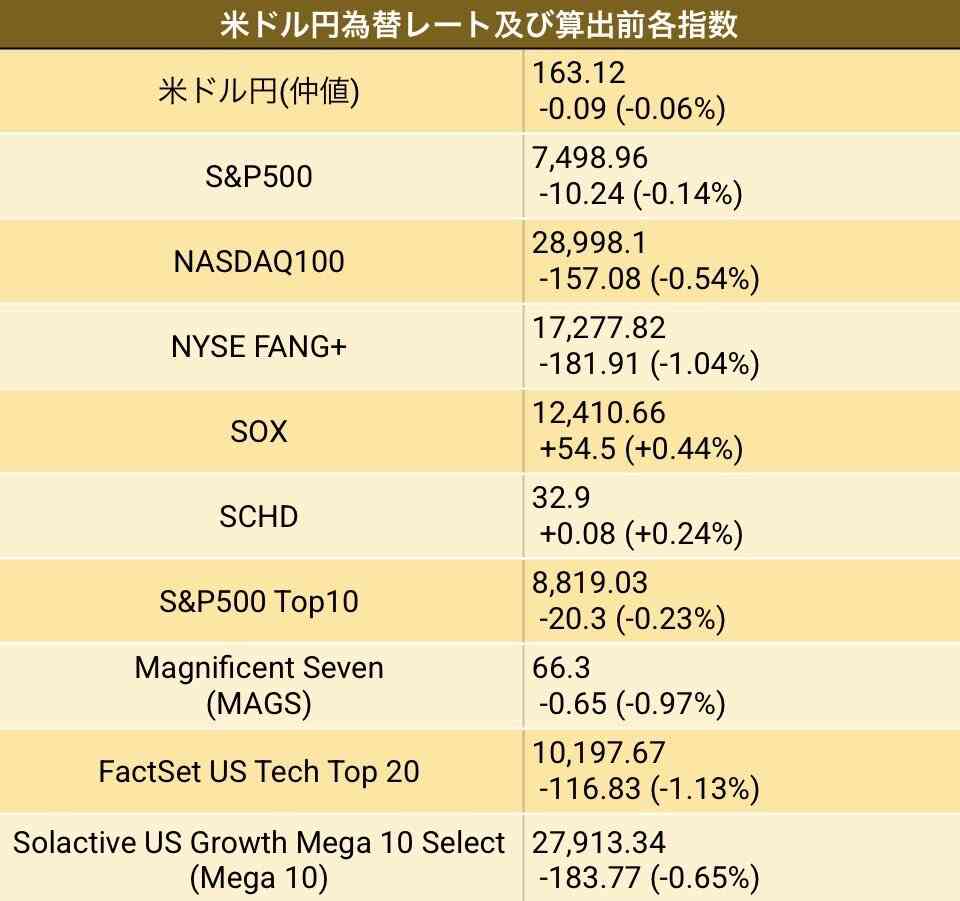
41. 匿名 2026/07/23(木) 00:45:24
タンス預金を使いこなす二十歳の若者いるのは意外よね🙄![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+47
-0
-
42. 匿名 2026/07/23(木) 00:49:35
このサイトで300万含み益で儲けたーとかよく見ててスゲーって思ってたんだ
でも一昨日くらいに仕事で、相続で親から株凄く貰ったらしい事業者の人の財務処理してたら、300万円の配当金領収書が書類の中にシレッと入っててね
貧乏な自分パニックwww(※配当金領収書は銀行に持って行くとその場でお金になるんだよ)その後、現金と同じようなモノを預かる訳にはいかないので、事業者さんに書き留めで返したけど。
本当金持ちって、貧乏人が大金だと思うお金を雑に扱うから、やっぱり住んでる世界が全然違うわー+76
-6
-
43. 匿名 2026/07/23(木) 00:50:01
株 投信 2000万
現金 1000万
ゴールド 50万
生前贈与したもの 1000万
39歳 専業主婦の自己資産
+15
-32
-
44. 匿名 2026/07/23(木) 00:53:18
>>4
何年か前に買ったエヌビディアとTSMpが絶好調ですわ+23
-1
-
45. 匿名 2026/07/23(木) 00:53:18
海外渡航も円安で食料持参 円安進行40年ぶり163円台 年内165円も?
「マーケットをみている財務官が公の舞台で発言をしていないことから、『介入はまだ先』だという見方が広がっていて、イラン情勢が、まだ解決の見通しが立っていないことや、日本や世界経済は、アメリカ・外貨に支えられている現状があるので、ドルの需要が依然として高く、“構造的な円安”は、続くと考えられる。いまの163円台という水準は“通過点”だとみている市場関係者が多く、“年内165円”になるという見方も広がっている」+8
-0
-
46. 匿名 2026/07/23(木) 00:53:35
>>44
pは誤字でした+4
-1
-
47. 匿名 2026/07/23(木) 00:54:46
今の若い子って投資環境整ってるし、あと20-30年後には億万長者が普通になって、わたしら世代は相対的な貧乏になってしまうのではないかと不安だよ+145
-6
-
48. 匿名 2026/07/23(木) 01:02:29
>>47
20代30代でも、投資してる人は4割くらいらしいよ。
しかも、月10万以上積み立てて6%の年利で回して、30年後に億届くか届かないかってレベルだから、この4割のうち何割が億り人になれるの?とは思うよね。
人数で見るとかなり続出するとは思うけど、%で見ると多分一握りよ。+84
-1
-
49. 匿名 2026/07/23(木) 01:05:18
>>45
物価高騰、肥料高騰にグッとくる…
肥料も飼料も円安で大変なんだ+8
-1
-
50. 匿名 2026/07/23(木) 01:05:52
>>1
この四種類やってればOKって事?+12
-5
-
51. 匿名 2026/07/23(木) 01:06:06
NISAでオルカン勧めてくれた人ありがとう
今のところ300万ほど儲かってるよ
長期投資だから浮かれるわけにはいかないと思いつつも
やっぱり嬉しい+141
-1
-
52. 匿名 2026/07/23(木) 01:07:46
全く知識なくて、話し聞いても全く仕組みがわからないバカなんだけどそれでも出来ますか??
まとまったお金が入る予定だから投資してみたい。+16
-8
-
53. 匿名 2026/07/23(木) 01:11:30
>>52
できる。
とりあえず、GPTなりGeminiに相談してみて。
初心者で何もわからないので、わかりやすく説明して欲しいと言えば、噛み砕いて教えてくれるし、何回かわからないことを壁打ちすれば、理解できるようになると思う。
インデックスなら、しくみ理解すれば、その後勉強すること特にないので、管理も簡単よ+54
-2
-
54. 匿名 2026/07/23(木) 01:15:17
>>1
半導体バブルがいつはじけるか心配
老後の資金が吹っ飛ぶ夢を何度も見てる+23
-4
-
55. 匿名 2026/07/23(木) 01:21:00
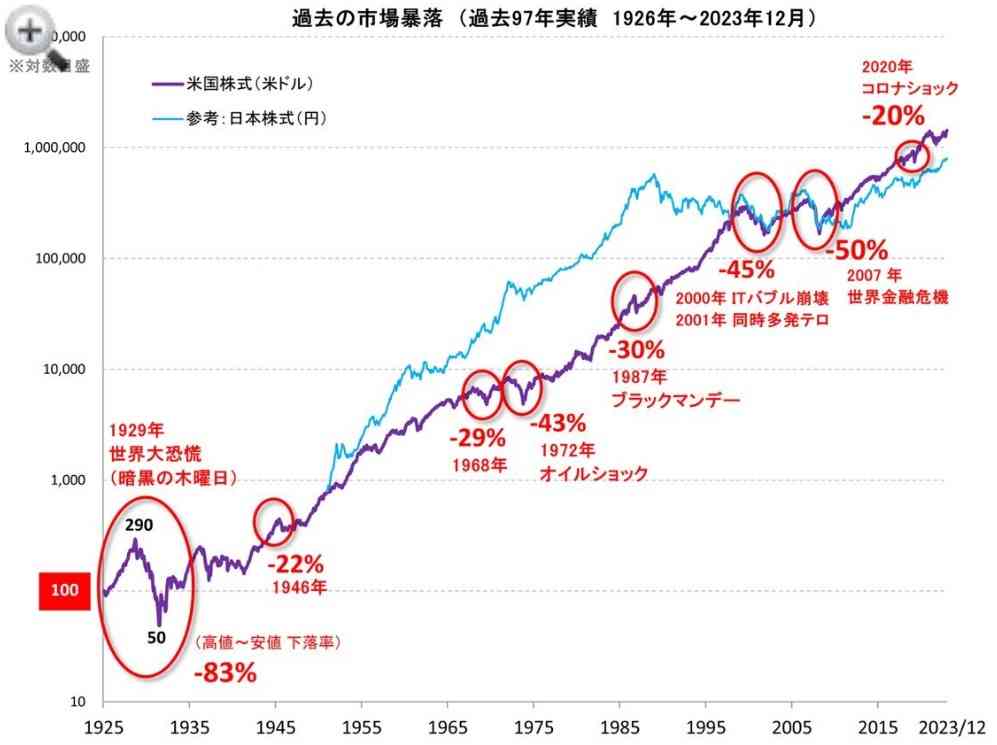
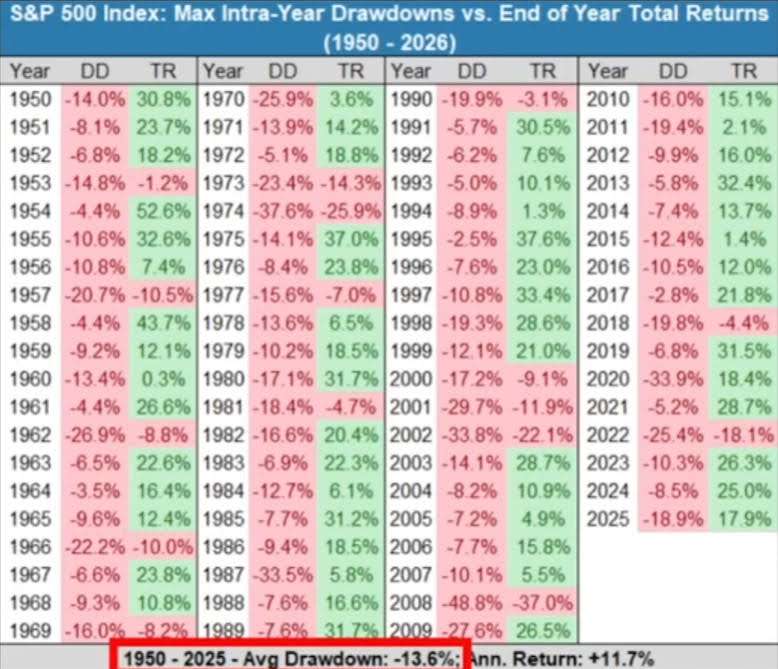
年二回決算の投信で分配金500万出た
税引後の400万をすべて再投資
すべて再投資するなら年一回決算(分配なし)の方にしとけばよかったんだろうけど、年二回が楽しいのでいいや+21
-1
-
56. 匿名 2026/07/23(木) 01:26:19
>>55
分配金で500万って、超富裕層か富裕層ですかね…+83
-0
-
57. 匿名 2026/07/23(木) 01:26:45
オルカン連休明けに4000円ほどマイナスになってたのれ今日5000円ほどプラスだった
連休中は動きがなくて退屈だ
プラスでもマイナスでも毎日見るの楽しみにしてるのに+10
-7
-
58. 匿名 2026/07/23(木) 01:31:04
>>9
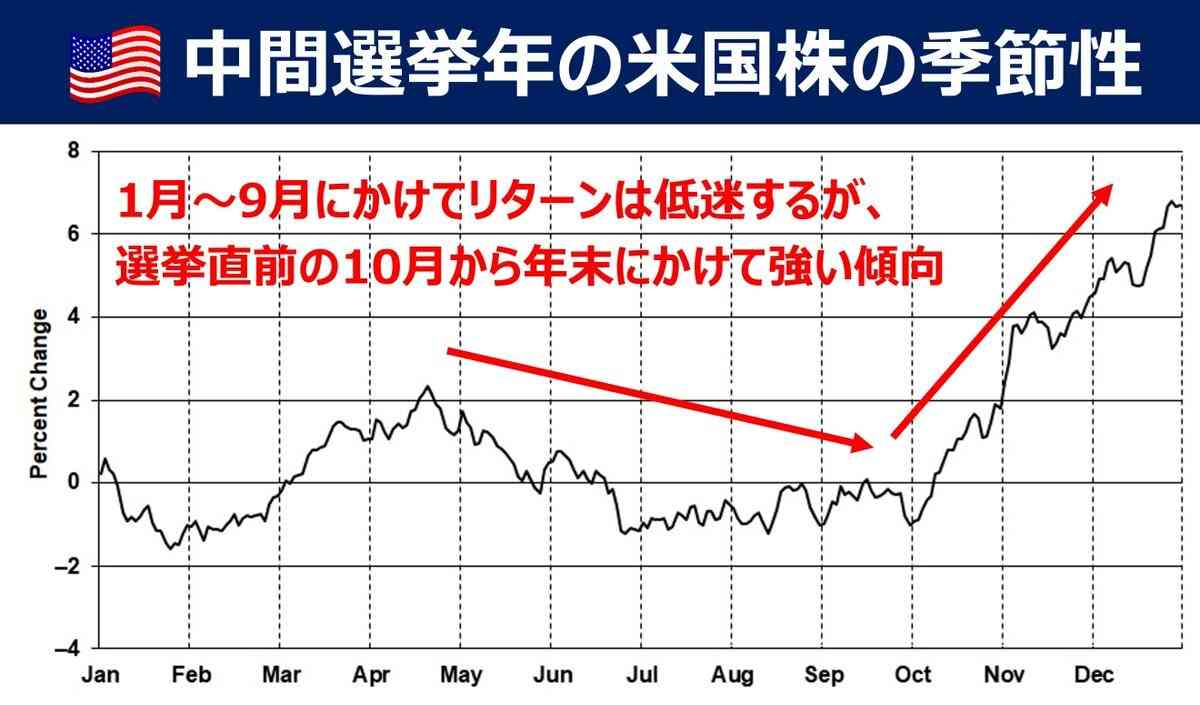
新しいハードが発表される前に買うんだ!ちょうど今下がってる。+28
-2
-
59. 匿名 2026/07/23(木) 01:32:09
>>54
半導体に寄りすぎた投資しているのでは?
リスク分散した方がよいですよ。+33
-0
-
60. 匿名 2026/07/23(木) 01:34:27
>>55
???
再投資するなら半年ごとのほうが良いでしょ。なんかマネーリテラシー低そうだし嘘くさい。
+3
-7
-
61. 匿名 2026/07/23(木) 01:34:30
53歳から積み立てNISA始めるのは遅い?15年だとあまり利益出ないかな+23
-4
-
62. 匿名 2026/07/23(木) 01:35:57
やっと1000万超えた 8年は早いらしいし相場の恩恵よ
コツコツ淡々インデックスNISA![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+81
-1
-
63. 匿名 2026/07/23(木) 01:36:07
>>57
オルカンそんなに値動き激しいの?+12
-1
-
64. 匿名 2026/07/23(木) 01:37:45
>>61
15年でやめる必要はないから早く始めてください。
70歳でも80歳でも頭が動くうちなら運用しながら取り崩していけばいいんです。+115
-2
-
65. 匿名 2026/07/23(木) 01:38:38
>>56
IT系投信が当たったので元本は大したことないです
8年前に買って、最初の2年は大きく下げて分配なし
3年目から分配が出始め、買い増し、5年目くらいから雪だるま+17
-0
-
66. 匿名 2026/07/23(木) 01:39:33
>>64
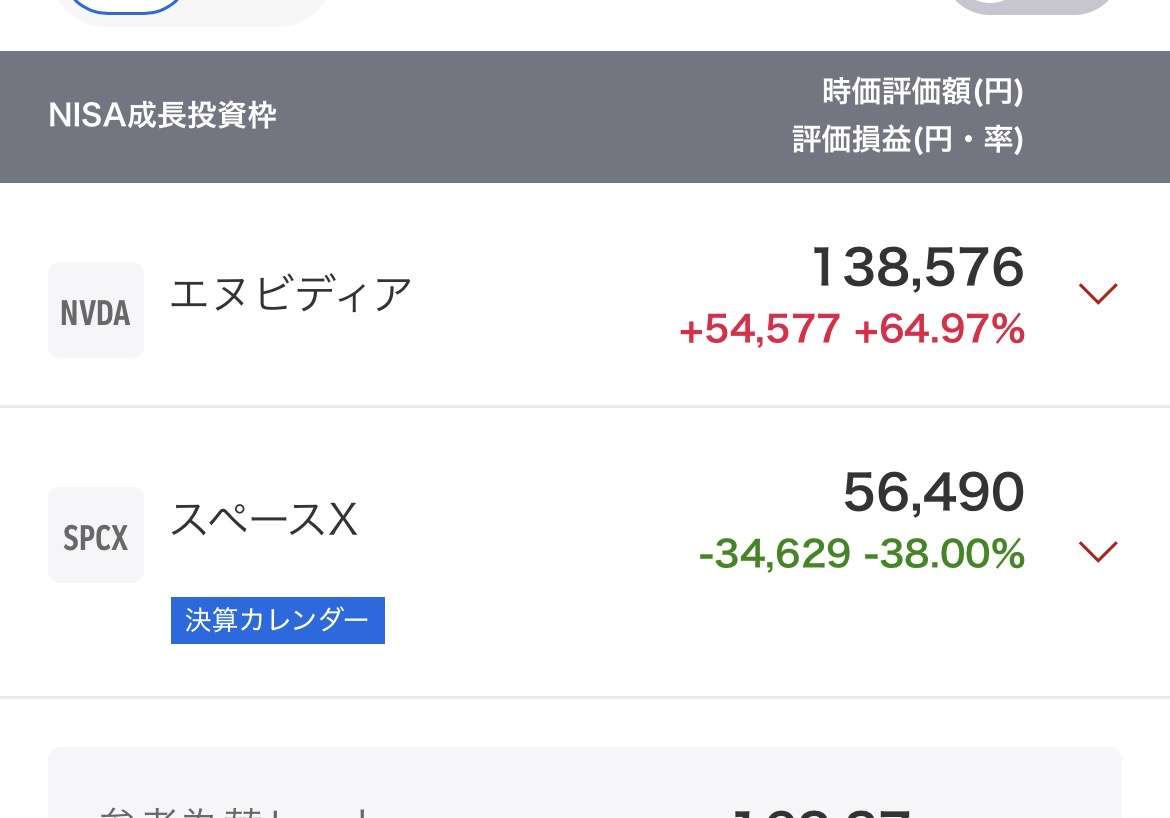
優しい…
わたしはもう人に教えるのがいやになってしまったよ…+52
-0
-
67. 匿名 2026/07/23(木) 01:40:31
国債買ってる人いますか?+46
-5
-
68. 匿名 2026/07/23(木) 01:43:06
>>65
おお、そうだったんですか。詳細にありがとうこざいます。初期の忍耐に対するご褒美ですね👏+18
-0
-
69. 匿名 2026/07/23(木) 01:43:59
>>60
年一回決算分配なしなら税金引かれないから、年二回決算分配金再投資よりも投資元本が多くなるので有利なのでは?+3
-1
-
70. 匿名 2026/07/23(木) 01:45:49
参考になります+15
-0
-
71. 匿名 2026/07/23(木) 01:51:29
>>36
投資のプロ曰く、金がレンジブレイクの構えを見せてるからチャンスか〜!?
だそうです✨
ちなみに投資の判断は自己責任です、とのことです💦![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+8
-5
-
72. 匿名 2026/07/23(木) 01:52:38
>>62
よくやってらっしゃる+21
-0
-
73. 匿名 2026/07/23(木) 01:55:30
>>4
投資信託でも大損することあるから気をつけて。
昔のITバブルの時に証券会社の社員だったんだけど、IT関連の投資信託が槍ヶ岳みたいなチャートになってたから。もちろん今も戻ってない。
半導体って将来性あるけど、価格と見合ってないとわかると大暴落すると思う。+92
-1
-
74. 匿名 2026/07/23(木) 02:00:43
>>42
自分は投資歴なんて25年か26年だけど、まだまだベテランの領域ではないんですよね。
細々と無理せずやってるもんで。
含み益とは銘柄によっては利確、リバランスをしてるとどっかいってしまったり生活費に消えていったり、税金や保険料に持っていかれたりと何かと不安定なもんです。
儲かった損したなんて長くやってれば誰でも起こり得ることなんで、反省と勉強を繰り返してる、それが趣味みたいなというか生活の一部になるかどうかって感じかもしれません。+13
-1
-
75. 匿名 2026/07/23(木) 02:03:54
>>11
天国ばっかだろ?+11
-18
-
76. 匿名 2026/07/23(木) 02:04:19
>>11
🏓と岐阜だけよ+10
-7
-
77. 匿名 2026/07/23(木) 02:06:11
>>11
1株買ってマイナス7千円くらいで損ぎった。
なれないことはするもんじゃないねーと思いつつ200Aと2644買ってます+8
-7
-
78. 匿名 2026/07/23(木) 02:06:40
>>9
骨太の方針でゲーム分野は国のお金を突っ込む予定らしいから任天堂はありかもよ+12
-3
-
79. 匿名 2026/07/23(木) 02:16:48
>>77
儲かってるやつの書き込みw+4
-1
-
80. 匿名 2026/07/23(木) 02:17:29
貧乏小学投資家はメタプラでファイアとか言っちゃうからな
成長したんですねぇ+2
-3
-
81. 匿名 2026/07/23(木) 02:21:25
>>65
IT系なのに分配金出るの??+6
-0
-
82. 匿名 2026/07/23(木) 02:22:41
>>42
本当のお金持ちは一円の重みを知ってると思うよ+12
-9
-
83. 匿名 2026/07/23(木) 02:29:25
>>22
金利上がるならお金借りたほうが得だよ+4
-13
-
84. 匿名 2026/07/23(木) 02:32:32
>>82
スマホの画面で一日で自分の月給分が勝手に増えたり減ったりする。
キャッシュレス生活と相まってお金って何?って感覚が分からなくなってきてるよ
これが偽物のお金持ちか+53
-0
-
85. 匿名 2026/07/23(木) 02:49:20
>>81
でますよ+0
-1
-
86. 匿名 2026/07/23(木) 04:01:51
>>85
なんてやつですか+5
-0
-
87. 匿名 2026/07/23(木) 04:54:16
>>1
㊗️part49🎊最近始めたビットコイン投資プラスになったことないです。よろしくお願いします❗️![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+24
-0
-
88. 匿名 2026/07/23(木) 04:57:09
>>3
インフレで金利がある世界では資本がある人は益々富むね。親ガチャの影響がより強くなる。+82
-2
-
89. 匿名 2026/07/23(木) 05:01:43
>>22
私も持ち家あり、借金なし、国債持ち、さらに銀行株も買って、ドル資産も増やして、自分ができる対策は全てやったつもり。今のところ何も困ってない。+21
-4
-
90. 匿名 2026/07/23(木) 05:05:25
>>48
20代から投資できる人は親もマネリテ高くて金持ってそうだから、遺産相続だけでも億り人になれそう。+58
-2
-
91. 匿名 2026/07/23(木) 05:39:56
SBI証券と楽天証券で、ホームページやアプリの使用感違います?SBIで開設したばかりだけど分かりにくくて不安になる。楽天に変えようか悩み中ー+16
-1
-
92. 匿名 2026/07/23(木) 05:47:45
>>48
ChatGPTに聞くと今後はそんなに年利よくないらしい
何度聞いても4%代と答える
もう金利や市場状況が今までとは違うんだよね+7
-6
-
93. 匿名 2026/07/23(木) 05:51:57
>>47
37歳からNISA始めたけど若い子羨ましい
10年前に始めてたら本当に数千万の違いが出るよ+114
-3
-
94. 匿名 2026/07/23(木) 06:08:24
>>93
ほんとにね。私31歳から積立初めて今41歳だけど準富裕層だもの…。やったことなんて毎月指数を積立してただけ…。短大卒の低賃金事務職でも時間さえあればできるんだから、こんだけ情報も環境も揃ってる子達ができない訳ないでしょって思っちゃう+87
-0
-
95. 匿名 2026/07/23(木) 06:22:59
>>52
証券口座開くのさえクリアすれば大丈夫
迷ったらとりあえずオルカンを買う+29
-0
-
96. 匿名 2026/07/23(木) 06:25:00
積立物は放置が一番。時間が味方。
若い頃から放っておいた物が今かなりの資産になってる。+22
-1
-
97. 匿名 2026/07/23(木) 06:28:28
>>4
私は一日500円+9
-0
-
98. 匿名 2026/07/23(木) 06:29:43
>>93
20代前半で投資始めてつみニーもiDeCoもマックス積んできた
ドル建て個別株・保険積立諸々やってきていま35歳専業だけど資産数千万ある(夫には内緒)
20代の頃は誘惑が本当に多いしその中でお金を投資に回すって中々難しかったな…。とはいえ海外旅行・美容が趣味だったからLCCで格安旅したり医療脱毛や肌管理系の安いクリニック見つけて自己投資もしてみたり資格も取ったりで何かとお金が出てった
投資あるあるだけど、今思えばあの時のお金投資に回すべきだった〜って後悔もある
子どもたちには早めに投資教えてあげたい
ジュニアNISAに数年突っ込んだけど順調に増えてるからこどもNISA始まったら毎年マックス積んであげたい
+28
-8
-
99. 匿名 2026/07/23(木) 06:34:20
>>71
いまの高騰、地政学リスクでらしいけれど、利上げは折込済みだからという意見があるね
期待しないで注目しよう
マイPFは資産全体の15%をキープ✌️+7
-0
-
100. 匿名 2026/07/23(木) 06:40:48
>>24
個別に疲れてやっとオルカン始めたけど、買ってからずっとマイナスでテンション下がる…
個別と違って配当もないし+52
-4
-
101. 匿名 2026/07/23(木) 06:45:04
インデックス投資は退屈でつまらないね
オルカンなんて貯金感覚っていうし
みんなが個別株するのが分かるわ+22
-16
-
102. 匿名 2026/07/23(木) 06:46:46
>>14
私は月20万
2年半かけて600万をNISAに入れる+28
-6
-
103. 匿名 2026/07/23(木) 06:47:46
idecoが過去2年半で1千万増えたけど、これからも同じでいくのかしら+5
-4
-
104. 匿名 2026/07/23(木) 06:49:27
>>67
今年から買い始めたよー!
びびりで投資にそんなに入れられないから、定期で持ってた分をかなり国債に移した+46
-3
-
105. 匿名 2026/07/23(木) 06:49:31
>>3
住宅ローンの有無でも全然違うよね+22
-3
-
106. 匿名 2026/07/23(木) 06:52:54
>>93
10年近く前に始めてたのでニーサといっても旧ニーサ
全部ロールオーバーで特定にうつる…
なんでニーサにうつしてくれないのかずっと許せないよー+34
-7
-
107. 匿名 2026/07/23(木) 06:53:17
>>3
昔の私がそれだわ。スマホ代だけ払ってたけど。23から30歳で結婚するまでその生活でお金たまった。今はその資金を投資に全部回してる。31歳で積みニーを知ったことが残念だった。もっと早く知ってたらなあ…+49
-7
-
108. 匿名 2026/07/23(木) 06:54:14
>>3
わたしそれで月15万貯めてた
その時投資信託に入れてたら今凄かっただろうなぁ
今は月2万しか入れられてない😭+80
-3
-
109. 匿名 2026/07/23(木) 06:54:21
>>5
積み立てで長期のつもりだから買い時と思ってる+31
-4
-
110. 匿名 2026/07/23(木) 07:04:26
投資を続けて9年、年間の配当金が60万超えました。
目指すはその2倍の年間120万円!
収入低くて厚生年金はあてにできないから、自分年金作っていくぞー!+98
-3
-
111. 匿名 2026/07/23(木) 07:05:55
実家が誰も住んでないから、道とか高速道路開通させたいからとかで買い取りの話でも来ないかな すぐに売るのに。 宝くじくらい無理な話かぁ~+6
-3
-
112. 匿名 2026/07/23(木) 07:10:14
40歳、今月4000万超えました
もっとがんばろう+86
-1
-
113. 匿名 2026/07/23(木) 07:12:11
銀投資どうなんだろう?+0
-3
-
114. 匿名 2026/07/23(木) 07:16:37
>>67
私も買ってます。
10年は長いなーと思って5年固定にしたけど、10年の金利が毎月上がってるからやっぱり10年も買おうかなと思ってます。+32
-1
-
115. 匿名 2026/07/23(木) 07:27:19
>>3
スマホ代ぐらい払えばいいのに今安いでしょ+35
-7
-
116. 匿名 2026/07/23(木) 07:28:29
>>52
YouTubeに初心者向け動画いっぱいあるよ+16
-1
-
117. 匿名 2026/07/23(木) 07:31:21
>>87
私も塩漬けビットコインあるw
小額だから寝かせっぱなしにする+11
-1
-
118. 匿名 2026/07/23(木) 07:34:02
>>73ヨコ
20年以上の長期なら損する事はないよね
インフレはずっと続いてるわけだから+6
-17
-
119. 匿名 2026/07/23(木) 07:35:28
>>11
少し下がったくらいで売った人達は今後悔の地獄を見てるね…+5
-7
-
120. 匿名 2026/07/23(木) 07:44:55
私は逆に全部現金には怖くて戻れないわ
もちろん現金も持ってるけど、インフレ凄すぎるし円安で日本円の価値も下がり続けてるしね
インデックス積立+個別株は配当優待目的で長期保有くらいの、ゆるい投資はずっと続ける予定+21
-2
-
121. 匿名 2026/07/23(木) 07:45:58
AIの設備投資が年々大幅に増えていってますが、利益がその設備投資分を上回ることってあるのでしょうか?
設備は経年劣化や性能向上した物が出るたびに更新してたら利益が設備投資を越す日はないと思うのですが
しかしそれでも年々利益が増えてはいくので株式発行数さえ現状維持してれば株価は上がるのでしょうか?
新規株式発行したら暴落しますか?+0
-4
-
122. 匿名 2026/07/23(木) 07:46:37
毎朝評価損益額見るのが楽しみ+22
-2
-
123. 匿名 2026/07/23(木) 07:53:46
>>4
先日3回目の半導体インデックスがマイナス。
でもゆるゆる色々積み立てるからまあいーんだ。+13
-3
-
124. 匿名 2026/07/23(木) 07:55:28
>>14
全く同じ。
地銀に置いてた定期を淡々とNISAにうつしてるところ。
成長投資枠に高配当優待をいれたいとも思っている。+14
-2
-
125. 匿名 2026/07/23(木) 07:58:54
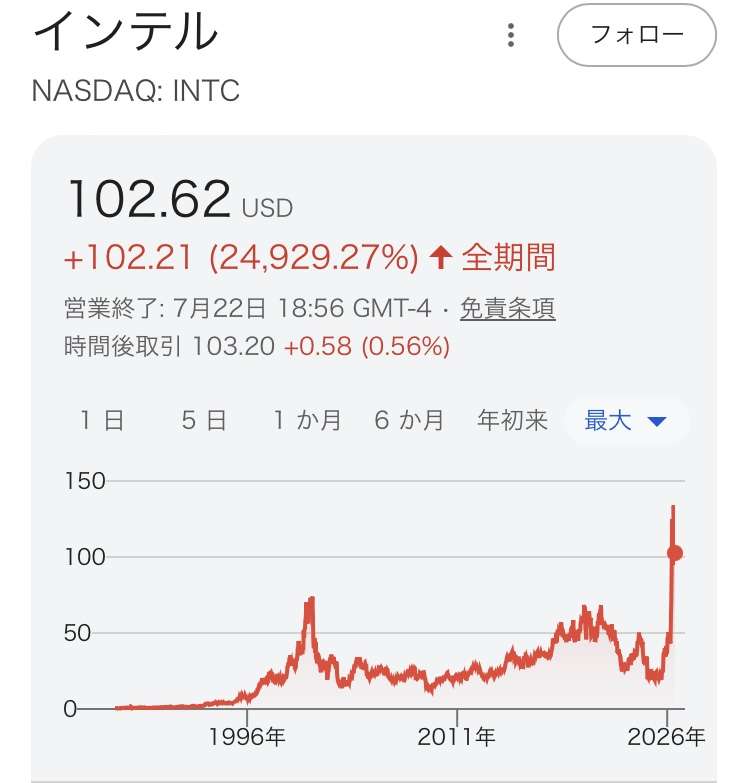
インテルの株だけで、200万ぐらい儲けた![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+32
-1
-
126. 匿名 2026/07/23(木) 07:59:35
>>19
うちのチャッピーは2030年から株もゴールドも貯金も全て価値が落ちていくって言ってるから貧乏を楽しめる人が生き残るらしいよ。
うちのチャッピーだけかもしれないけど。+5
-23
-
127. 匿名 2026/07/23(木) 08:04:07
>>14
積み立ては100円で
ボーナス設定と成長で一気に枠を埋められるよ+14
-1
-
128. 匿名 2026/07/23(木) 08:06:11
>>93
我が子達には18歳になると同時にニーサを始めさせたわー。時間が一番の味方だと実感してる。+19
-1
-
129. 匿名 2026/07/23(木) 08:06:35
私も仲間入りしたくて口座開設中だよ。
とりあえずオルカン月3万積み立てから始める予定。+49
-0
-
130. 匿名 2026/07/23(木) 08:09:19
>>121
社債発行しまくりだよね
借金しまくり+5
-0
-
131. 匿名 2026/07/23(木) 08:09:28
>>126
株、ゴールド、貯金の価値が落ちるってことは物価が上がるってことでしょ
余計に物価についていけるようにしておかないとインフレ格差が広がるね+21
-1
-
132. 匿名 2026/07/23(木) 08:10:35
リアルの投資額は少ないんだよね。
→投資資産額 割合
0円(投資なし) 約75%
1~100万円 約7%
100~300万円 約5%
300~500万円 約3%
500~1000万円 約4%
1000~3000万円 約4%
3000万円以上 約2%
自分30代で2300万投資に回してるからこれで上位かーと思うもん
+17
-0
-
133. 匿名 2026/07/23(木) 08:12:07
>>99
折り込みじゃなくて織り込みだよ+5
-2
-
134. 匿名 2026/07/23(木) 08:14:20
>>101
よい投資は退屈なもの
だっけ?
インデックス投資をメインにして個別は少額でするのいいと思うよ+51
-0
-
135. 匿名 2026/07/23(木) 08:15:07
ドルも持ってるけど、今から円売ってドル買うのやだなあ
162円て
毎月ちょっとずつドルが配当でもらえるからそれを再投資してる+8
-0
-
136. 匿名 2026/07/23(木) 08:15:15
>>131
使用期限付きチケット制のベーシックインカムになるってさ
だから頑張っても意味ないらしい
うちのチャッピーおかしいのよ+0
-14
-
137. 匿名 2026/07/23(木) 08:16:11
>>101
このトピにいる人は面白いとか楽しいで投資するより、人生設計の一環で仕方なくコツコツやってる人の方が多そう+55
-1
-
138. 匿名 2026/07/23(木) 08:16:45
>>136
回答がおかしいってことはプロンプトが変なんだろうね+14
-0
-
139. 匿名 2026/07/23(木) 08:17:46
定期預金が楽しいとかつまらないとか考えないのと一緒で、インデックスに楽しさを求めることが違う気がする
資産形成だからつまらなくていいの、着実に増えれば
個別株は楽しいけど減っても笑って過ごせる趣味程度に+50
-0
-
140. 匿名 2026/07/23(木) 08:18:55
会社のiDeCo、何も考えずにオルカンにしていたけど正解だった。定期とか国債とか迷ったけど、ほかで定期もしてたから。同僚や親とか周りに留められたけど全額オルカンにしたの。今ほど投資が一般的でなかったから。+43
-2
-
141. 匿名 2026/07/23(木) 08:19:38
>>138
というか、多分ユーザーの入力で、最適化されてるだけなんだと思うw
この人お金ない言うてたし、不安を煽るような回答はしないように、都合のいいこと言っとこう、的な。+15
-0
-
142. 匿名 2026/07/23(木) 08:19:52
投信の絶大なプラスが、個別株のマイナスやアップダウンの心の安定になる。+14
-0
-
143. 匿名 2026/07/23(木) 08:22:55
>>18
シリコンサイクルちゃんと見極めないとね
ちゃんと半導体企業の納品先に投資計画まで把握してやらないと危険+7
-0
-
144. 匿名 2026/07/23(木) 08:23:40
早くNISA埋めたい。配当金ほしい。でも旅行もしたいし服も化粧品も買いたいしおしゃれカフェとかごはん屋さんとか友達や家族ともいきたいし。お金を使うバランスを最近考えるわ。+56
-0
-
145. 匿名 2026/07/23(木) 08:25:15
>>63
投資額が1000万円としたら0.04%下がるとマイナス4000円になりますね+3
-0
-
146. 匿名 2026/07/23(木) 08:25:50
>>137
私は、あと5年でFIREするためにやってる
FIREしたら、色んな土地で体験型のアクティビティやったり大学で勉強したり働いてたらできない事する+39
-1
-
147. 匿名 2026/07/23(木) 08:29:17
>>132
わかる
20代から投資してれば、普通に数千万にはなるよね
大したことしてなくても。
20代なんて、月3万のnisaしか平常時はやってなくて、暴落きたら特定で毎日2万くらい積立金増やして...みたいな雑な買い方しかしてなかったけど、それが膨れに膨らんで、4000万以上になった。
タラレバだけど、一般nisaだったらもっと増えてたのかなとか、月20万くらい積み立ててたら、もっと増えてたのかなとは思う。+30
-0
-
148. 匿名 2026/07/23(木) 08:36:46
>>141
やっぱりうちのチャッピーだけおかしいのね。
ちなみに資産は4000万あるし、よく相談してるのにこう言われたのよね。+2
-11
-
149. 匿名 2026/07/23(木) 08:40:42
>>132
3,000万以上2%って本当かな
周りみんな数千万〜億単位で持ってると思うからこんなに少ないのに違和感+36
-3
-
150. 匿名 2026/07/23(木) 08:42:57
>>149
横
人数じゃなくて、%ってのがミソだね+13
-2
-
151. 匿名 2026/07/23(木) 08:44:34
>>140
企業型DCの積み立てをけっこう前からやってたけど当時は皆んな定期預金ばかりだったな。うちはリスク資産に拠出してて倍以上になってる。不安だったけど結果オーライ+20
-0
-
152. 匿名 2026/07/23(木) 08:44:41
パート辞めたタイミングでNISAに積み立て始めようと思い立って少し勉強し、頑張って初期設定して開設出来たのが2/18。それからシステム上の都合でようやく積み立て開始出来たのが4/13。しかも最初は分からなくて怖いから1万円だけ。
やっと色々と理解して積み立て額増やしたのが6/13。
オルカンはいつ初めてもいくらでやってもいいって言われてるけど、開設出来た2月に一括でまとまったお金入れてたら今頃もう少し増えてたのにと思うと。こういう人って積み立てに向かないらしいけど笑
まぁいつか増えるの楽しみに気長に積み立てるけど、その積み立て開始されるまでの宙ぶらりんな2カ月だけが悔やまれる!+44
-2
-
153. 匿名 2026/07/23(木) 08:46:01
先月から始めた初心者で今の所マイナス3万笑
一度もプラスになってないです
積み立てはもう増やせないから成長の方を残り130万埋めようと思うけど、夏は下がって秋から上がることが多い🟰今が買いてことでいいのかな+5
-5
-
154. 匿名 2026/07/23(木) 08:55:51
>>101
そーなのよー。
だからつい優待とかも期待して個別買っちゃうのよ。
で、結果なんたけど本日、
・投資信託 +61.58%
・個別株 +2.66%
全然才能なかった笑。
さすがに最近はこの現実をみて、インデックスにしてます。+57
-0
-
155. 匿名 2026/07/23(木) 08:57:47
年末から現時点で150万くらい増えてる
あと積立投資枠分の50万が残ってるけど、あと半年でどれくらい増えるのか気になる
暴落した場合は、どれくらい耐えてくれるか笑+6
-1
-
156. 匿名 2026/07/23(木) 08:59:35
もう投資万歳!
2026年初頭から投資利益、手取り150万円増えたようなもん。
投資批判的持ち主は何がいけないというのか…。+14
-2
-
157. 匿名 2026/07/23(木) 08:59:42
企業型iDeCoは節税対策の為に始めたので、ほとんど利益が出なかった上に、規則で役員になった際に辞めさせられてしまった…
今後は個人でiDeCoに入らないといけないみたいで、夫がやったけど引き継ぎの手続きも面倒だったよ
+8
-0
-
158. 匿名 2026/07/23(木) 09:00:15
>>126
Gemini→
人口減少と高齢化: 2030年頃は、日本をはじめとする先進国で高齢化がピークに達し、社会保障費の増大や労働力不足が深刻化する時期です。格差の拡大: 資産の価値が全て落ちるというよりは、時代の変化(AIの普及など)に乗れる人と、取り残される人の格差がより激しくなる可能性の方が高いと言えます。
クロード→
資産・収入の多元化
1つの職場や技能に依存しない:副業、フリーランス、複数のスキルの組み合わせで生計を立てるリスク分散
資産運用の知識:インフレ対策として、現金だけに頼らず、適切な投資(株式、不動産など)の基礎知識を持つ
健康への投資:医療費の増大と介護人材不足の時代において、自分の健康維持が最大の資産になります
コミュニティと繋がりの構築
孤立を避ける:高齢化社会では、金銭的な余裕より「誰かに必要とされる関係」「相互扶助できるコミュニティ」が生存の鍵になる可能性があります
あなたが今からできる最も現実的な対応は:
3~5年で身につけられるデジタルスキルを1つ選んで集中する(プログラミング、データ分析、デザイン、マーケティングなど)
年1~2回は自分の市場価値を診断する:「今の自分のスキルで、別の職種や企業で通用するか?」を意識的に問い直す
副業や兼業で複数の収入源を作る:月1~2万円でもいい。複数の収入がある人と、1つの給与だけの人では、経済危機への耐性が大きく異なります
最後に、悲観的になる必要はありません。課題が見えているからこそ、今から準備する時間があります。これからの10年は、準備した人と準備しなかった人の差が極めて大きくなる時代になるということです。
らしい+3
-9
-
159. 匿名 2026/07/23(木) 09:03:26
>>24
私よくわからないまま、やっと4月から始めた。脳死で買って気絶してる。円預金よりよいのでは。+50
-4
-
160. 匿名 2026/07/23(木) 09:03:36
>>36
でもなぁ、去年は株も金も絶好調だったからなぁ🙁+18
-1
-
161. 匿名 2026/07/23(木) 09:05:27
去年あたり?金が高値更新してた頃は毎日のように金関連のトピ立ってたよね+12
-0
-
162. 匿名 2026/07/23(木) 09:26:19
>>52
チャッピーに、こどもに教えるように教えて。って聞けば、絶対に分かる+4
-1
-
163. 匿名 2026/07/23(木) 09:34:41
>>61
私も53歳。始めたばかり
使う当てがないお金で、増えていくのが楽しみでやってる+47
-0
-
164. 匿名 2026/07/23(木) 09:35:12
YouTuberで会社員夫婦で全力でNISAに投資して30歳で資産8000万だって
子供2人の4人家族だけど生活費は極限まで絞ってて、月10万でやりくりしてるらしい(今は少し上げたかな?)
私もコツコツNISAやってるけど足元にも及ばないわ+23
-5
-
165. 匿名 2026/07/23(木) 09:37:50
>>67
金利が動いてるので変動10年持ってます。変動3年とかあればほしいんですけどないから固定3年買おうかなと思っています+14
-1
-
166. 匿名 2026/07/23(木) 09:38:43
>>67
10年、多め買いました。
税金引かれても半年ごとに20万もらえるのは有難い
これで旅行行こうと思ってます+31
-2
-
167. 匿名 2026/07/23(木) 09:44:03
>>61
私も半信半疑で2024年から初めて3年で35%増えてる。
まだ疑ってるけどね。+34
-0
-
168. 匿名 2026/07/23(木) 09:46:22
>>114
途中で解約したら勿体ないと思うと10年は中々長いよね。毎月5年を少しづつ買ってるけど数カ月前に買った5年の金利がとてつもなく差が開いてきたわ。+11
-0
-
169. 匿名 2026/07/23(木) 09:46:27
勇気出してNISAで毎月1万円オルカン始めました
ドキドキです![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+96
-0
-
170. 匿名 2026/07/23(木) 09:46:48
>>154
わははは。よこ。
同じだ~!今は優待目的のだけ残して手放しはじめましたw
でもマイナスで手放せないのもある。+15
-0
-
171. 匿名 2026/07/23(木) 09:49:55
>>169
スタートおめでとうございます。
一緒にがんばりましょう!+48
-0
-
172. 匿名 2026/07/23(木) 09:52:10
>>157
移管手数料も取られるしね😅+1
-0
-
173. 匿名 2026/07/23(木) 09:52:28
>>169
大きく育て〜+30
-0
-
174. 匿名 2026/07/23(木) 09:54:04
>>164
素晴らしい努力だと思うけどそういう方はお金使えない病に注意だよね。+36
-0
-
175. 匿名 2026/07/23(木) 09:59:07
>>150
どういう意味?+3
-0
-
176. 匿名 2026/07/23(木) 10:05:25
>>175
2%って、%で見るから少なく見えるけど、人数で見たら、結構いるはず。
それこそ、お金に余裕ある世帯、中間世帯、お金がない世帯全て引っくるめた2%なので、お金に余裕ある世帯に集中してるだろうし、自分がお金ある層に属してれば、体感としては2%以上いるやろ、って感想になる。
世の中には、見えてないだけで結構いろんな人がいるからね。+23
-1
-
177. 匿名 2026/07/23(木) 10:09:00
参考にしてます+3
-0
-
178. 匿名 2026/07/23(木) 10:12:23
>>149>>176
家族全員上位10%以内に入ってる。20代の子供も大学時代から投資始めて500万以上あるし。投資する人の周りって投資してる人が集まるよね。+21
-2
-
179. 匿名 2026/07/23(木) 10:27:34
3000万は脱マスみたいな区分やったはずやけどマジで先は長いな+6
-0
-
180. 匿名 2026/07/23(木) 10:28:07
なんかお金使ってたみたいで全然貯金増えないけど、投資してるしいっか。+5
-0
-
181. 匿名 2026/07/23(木) 10:29:24
>>157
辞めさせられる!?+1
-0
-
182. 匿名 2026/07/23(木) 10:29:27
普通に全世界株もめちゃめちゃ増える。
分散してるわりには増えすぎ。+16
-0
-
183. 匿名 2026/07/23(木) 10:30:23
>>118
テーマ性が強いのは個別株と同じで戻らない可能性もあるよ
コストも高めだし+30
-0
-
184. 匿名 2026/07/23(木) 10:31:13
>>61
運の悪い時期に始めるとトントンで終わってしまうかもしれないけどマイナスにはならなそう+18
-2
-
185. 匿名 2026/07/23(木) 10:32:32
>>182
分散されてるとはいえ6割はアメリカだから+7
-0
-
186. 匿名 2026/07/23(木) 10:33:24
>>182
今はアジアと新興国が上がってるから+3
-3
-
187. 匿名 2026/07/23(木) 10:33:54
>>183
昔のバイオとかね+14
-0
-
188. 匿名 2026/07/23(木) 10:34:27
>>93
ヨコになっちゃうけど、
この異常気象だったり、日本の行く末だったり、
これから生まれる人が、今生きている大人より
スマートに生活できる可能性は薄いような気がする‥。
年金多額貰っている何十年前に生まれた人の方が得って
過ることもしばしば。+8
-3
-
189. 匿名 2026/07/23(木) 10:35:40
22歳の頃から株に触れて、下手な個別取引して余力の半分損切り(−200万)もちろん取り返せてません
それから投信とミニ株で遊ぶ程度の個別してるけど、もっと投信に入れて時間を味方につけたらいいのはわかってるけどこわくてできない。現在+70万、個別−7万
最速で1800万うめれるとは思うけどそのあと暴落きたら耐えれる自信なくて月5万自動積立してるだけ
喝ください。+8
-0
-
190. 匿名 2026/07/23(木) 10:37:39
>>188
いまは本当にスマホのせいで集中力のない子が増えてるみたいだから将来心配だよ+11
-1
-
191. 匿名 2026/07/23(木) 10:39:30
>>164
ストック多いのはいいけど、キャッシュフローも大切だよね+10
-1
-
192. 匿名 2026/07/23(木) 10:39:56
>>149
同じ階層の人が固まるからそう見えるだけ+6
-2
-
193. 匿名 2026/07/23(木) 10:41:57
>>91
NISA口座を開設したのなら移管するために来年まで待たないといけなくなるから、できればSBI証券で慣れるしかないないです。
慣れれば使うボタンなんて同じところなので不要な場所は触らなければ良いだけなので気にしないことです。
YouTube内で「SBI証券 購入方法」と検索すれば画面見ながら解説してくれるので真似すると良いです。+16
-1
-
194. 匿名 2026/07/23(木) 10:42:29
>>3
うちそれと正反対。
独身時代、私も夫もお互い一人暮らし。夫は奨学金返済あり、私は親に毎月援助してた。
いま子供2人いるけどやっと6000万まで貯まった。
親頼れる人ならもっと貯まるんだろうけど、私はゼロからの貯め方増やし方はわかってるつもり。
これからも自力で頑張るわ
+101
-2
-
195. 匿名 2026/07/23(木) 10:43:51
>>176
>2%って、%で見るから少なく見えるけど、人数で見たら、結構いるはず。
そんな事は当然当たり前では。。
+10
-1
-
196. 匿名 2026/07/23(木) 10:45:38
>>195
2%でも数十万世帯はあると思うから、少ないって感想にはならないと思う 横+8
-0
-
197. 匿名 2026/07/23(木) 10:46:17
>>181
役員の扱いってもう一般の従業員じゃないんだよ
一旦、退職扱いで同期よりも一足先に退職金も受け取った
そこから会社と個人で契約する感じ
報酬はいくらとか
だから企業型のiDeCoも入れないみたいで解約になった
+19
-0
-
198. 匿名 2026/07/23(木) 10:46:35
>>147
>月3万のnisaしか平常時はやってなくて、暴落きたら特定で毎日2万くらい積立金増やして...みたいな雑な買い方しかしてなかったけど、それが膨れに膨らんで、4000万以上になった
凄いね
>一般nisaだったらもっと増えてた
一般Nisaって何?+5
-2
-
199. 匿名 2026/07/23(木) 10:46:48
今のお金を増やすにはどうしたはいい?+1
-2
-
200. 匿名 2026/07/23(木) 10:47:33
>>197
経営側は労働者側と違うよね
でも退職扱いで退職金までもらうとは
知らなかったよ+10
-0
-
201. 匿名 2026/07/23(木) 10:48:29
>>198
旧ニーサでいうところの成長投資枠的なやつのことかな+5
-0
-
202. 匿名 2026/07/23(木) 10:49:06
>>195
これ、わからない人多いと思うよ?
ボーナストピや年収トピで、年収1000万の世帯がここまで多いはずないってブチギレてる人かなりの頻度で見かけるもの+34
-0
-
203. 匿名 2026/07/23(木) 10:50:09
実際には現役世代で3000万、5000万を貯められる人なんてほとんどいないからね。
定年退職して退職金が2000万とかポンと入ってきて一時的に3000万超えた!とかいう人がほとんど。
なので自力で貯めたわけでも、運用して増やしたわけでもないので、気が大きくなり詐欺に騙されたり変な投資に大金を一括投資したり、変な行動を取る高齢者が後を絶たない。+61
-3
-
204. 匿名 2026/07/23(木) 10:50:14
>>201
そうそう、
年間120万の枠のやつ+4
-0
-
205. 匿名 2026/07/23(木) 10:50:56
>>194
偉すぎる
最初はどんな感じでしたか?
やっぱり節約でコツコツなのか…+56
-1
-
206. 匿名 2026/07/23(木) 10:53:57
>>199
新NISAをネット証券開設して始める
S&P500かオルカンのインデックスファンドに毎月積立投資が鉄板です![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+16
-1
-
207. 匿名 2026/07/23(木) 10:55:22
>>164
がまぐち夫婦もそんな感じよね?+23
-0
-
208. 匿名 2026/07/23(木) 10:59:23
金の相場はそうでもないのにジュエリーはどんどん値上がりしていく。どこも年に2.3回ぐらい上がってて買える人はお金持ちだろうな+27
-0
-
209. 匿名 2026/07/23(木) 10:59:51
>>51
種銭はおいくらくらいですか?+2
-0
-
210. 匿名 2026/07/23(木) 11:01:57
イオンが発行する個人向け社債
2.7〜3.0%
ちょっといいかも?+6
-9
-
211. 匿名 2026/07/23(木) 11:06:28
>>206
やっぱ毎月いれるんだ
例えば20万を預けてそのまま勝手に増えるとかはないですか?+7
-0
-
212. 匿名 2026/07/23(木) 11:07:48
>>210
ちょうどインフレ率と同じくらいかな…+5
-0
-
213. 匿名 2026/07/23(木) 11:10:24
>>211
増え続けるけど、微々たるもんだから、みんな毎月入れてんのよ
だいたい10年で2倍になるから、10年後は40万、さらにその10年後は80万だね。
でも、20年で60万増えたところで効率悪いのよ+9
-0
-
214. 匿名 2026/07/23(木) 11:13:49
>>211
一括でもいけますよ
ただし慣れるまでは時期をずらした方が急に下がった時に焦らなくなるので、3回か4回ほど分けた方が気が楽です
数十年寝かし続ければ銀行預金よりはかなりの確率的で増えていきます
途中で辞めないことが重要です
![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+8
-0
-
215. 匿名 2026/07/23(木) 11:14:40
>>189
耐えられないと思うなら月5万がいいと思う。
私は去年の年始にNISAの半分くらい買ったら関税ショックがやってきたよー。
+11
-0
-
216. 匿名 2026/07/23(木) 11:14:58
大人になってからお勉強しないといけないのね〜。
お金の勉強をすればするほど増やせる。+7
-1
-
217. 匿名 2026/07/23(木) 11:16:06
>>216
金融教育受けた方が損するって統計あったよ
中途半端では逆に危ないんだと思う
しっかり勉強すればOKかも+11
-2
-
218. 匿名 2026/07/23(木) 11:18:43
>>217
よこ。へー!そうなんだ!
慢心してしまうのかしらね。
+8
-0
-
219. 匿名 2026/07/23(木) 11:23:43
お知らせです
●eMAXIS Slim全世界株式(オール・カントリー) 予想基準価額: 38,396 -17 (-0.04%)
●SBI・iシェアーズ・ゴールド(H有) 予想基準価額: 17,721 +327 (+1.88%)![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+29
-0
-
220. 匿名 2026/07/23(木) 11:26:19
>>11
SP500とオルカンをコアにしてた良かった+33
-2
-
221. 匿名 2026/07/23(木) 11:28:18
>>219
ありがとう。
上がって下ってね~。+4
-1
-
222. 匿名 2026/07/23(木) 11:28:31
>>209
800万くらいです+17
-0
-
223. 匿名 2026/07/23(木) 11:28:57
>>11
おにやのYouTube見たらわかる。+9
-1
-
224. 匿名 2026/07/23(木) 11:32:12
>>218
欲が出て余計なものに手を出してしまうのかも+4
-0
-
225. 匿名 2026/07/23(木) 11:32:51
インデックスはプラスになる確率が少し高い
というだけで減る時もあるからね+5
-1
-
226. 匿名 2026/07/23(木) 11:33:14
>>222
うちもトータルでオルカンみたいな構成で、去年の8月に1500万、今2100万みたいな感じ
その間は毎月10万積立+13
-0
-
227. 匿名 2026/07/23(木) 11:34:06
>>225
プラスになる確率が少し高いのではない
長期なら平均利回りに運用成績が収束するってこと+6
-0
-
228. 匿名 2026/07/23(木) 11:35:31
おにや、岐阜さん、佐田さん
手持ちの株をリアルタイムで公開するなんて負けさせてくださいと言ってるようなもの……
機関投資家が市場の七割占めてるんだから個人投資家の個別株なんて常に狙われてると思った方がいい
なので機関投資家のおこぼれ拾うインデックス長期保有が最適と言われる所以+8
-1
-
229. 匿名 2026/07/23(木) 11:36:01
>>194
凄い!立派だわ。
私もいじけるのは止めて頑張ります。+50
-0
-
230. 匿名 2026/07/23(木) 11:38:33
S&P500悪くないんだが別にNASDAQでいいよね+5
-0
-
231. 匿名 2026/07/23(木) 11:39:55
>>230
セクターが偏っててもよければ+6
-1
-
232. 匿名 2026/07/23(木) 11:40:15
内閣支持率が低下してるらしいけど、円安を放置してるからですか?+4
-3
-
233. 匿名 2026/07/23(木) 11:42:20
>>203
そうかもね
退職金に加えて相続で入ってくる人もいて、それまで大金を扱った事が無いから使い方も分からず騙されるのかも
気をつけていきたい+21
-1
-
234. 匿名 2026/07/23(木) 11:43:28
円安がマジでやばいですね
今年新発売するiPhoneは更に高額になるそうです+12
-0
-
235. 匿名 2026/07/23(木) 11:44:47
円安が進みすぎて、ドル建て債券が軒並み含み損なのに円建てに換算するとほぼ含み益になるもん
毎月ドルもらえるし+7
-0
-
236. 匿名 2026/07/23(木) 11:45:49
>>234
インフレであらゆるものが値上がりしているけど、給与には反映されないからスタグフレーションだね
投資していない人ってマジでやばいと思うもん+10
-3
-
237. 匿名 2026/07/23(木) 11:47:06
>>232
円安はどうにもできないけど、物価高対策は政府の仕事だね+8
-2
-
238. 匿名 2026/07/23(木) 11:47:07
>>233
騙されなくても脱サラとか退職金で夢のカフェ開業、ペンションや蕎麦屋開業して失敗とかありがち+32
-0
-
239. 匿名 2026/07/23(木) 11:48:34
>>236
賃上げされてるけど税金とか保険とかの負担が増えて手取りが減ってるから…+13
-0
-
240. 匿名 2026/07/23(木) 11:49:09
>>232
皇室典範や国旗破損罪は国民無視してどんどん決めるのに、消費税減税や円安物価高は放置だからじゃない?
高市早苗に期待して入れた層は消費税減税と物価高対策を一番期待していたんだろうね
ただ円安物価高に対しては加速する事しか公約に掲げていなかったと思うんだけど+23
-2
-
241. 匿名 2026/07/23(木) 11:50:47
がまぐちさん
最強さん
億姉さん
この3人の入金力凄まじい
真似は出来ないけど投資先を公開してくれて勇気づけられる
がまぐち夫妻は安牌なインデックスだけの奥さんの方が成績良いんだよね+18
-3
-
242. 匿名 2026/07/23(木) 11:51:39
>>238
私の周りにはいないけど、やっちゃう人はいるんだろうね
外食産業はどんどん厳しくなるけど、今の老人は元気だからやる人はまだいそう+9
-0
-
243. 匿名 2026/07/23(木) 11:53:39
>>239
そういう人もいるね
輸出産業や半導体関連なら給与は上がっているもんね
ただ税金はもはや寄付だと思って諦めてる
ボーナスから引かれる金額とかやばいもんね+6
-2
-
244. 匿名 2026/07/23(木) 11:56:19
>>209
えええ!夢がありますね😍
あれこれガチャガチャして失敗したので、やはりオルカンと500だなぁ、、としみじみしていました
お答えいただきありがとうございました+36
-0
-
245. 匿名 2026/07/23(木) 11:57:58
>>235
聞いた話だけど、円安になりすぎるとドル建て保険がヤバいことになるとかママさん達が噂してました。
私はドル建て保険をやってないので相槌だけしておきました。
円安だと続けるのが難しくなるんでしょうか?+5
-1
-
246. 匿名 2026/07/23(木) 12:01:03
>>245
私は保険はやってないけど変額保険とかかな?+3
-0
-
247. 匿名 2026/07/23(木) 12:02:20
仕事柄、超富裕層(資産50億以上)の人と話すこと多いけど投資してない人なんて本当にいないし、してる内容もリスクの少ないものが大半
株の信用でデイみたいな人はほぼゼロ(当たり前か)
なので規模感は全然違うけど普通の人も投資は必要だと思う+45
-0
-
248. 匿名 2026/07/23(木) 12:03:11
>>245
よこ
普通に毎月の支払い額が多くなるからじゃない?+12
-0
-
249. 匿名 2026/07/23(木) 12:04:41
>>247
デイトレやるほど暇じゃないんだろうね+13
-0
-
250. 匿名 2026/07/23(木) 12:06:33
>>248
>>246
そうなんですね。
ありがとうございます。🌳+2
-0
-
251. 匿名 2026/07/23(木) 12:08:30
投資で始めなきゃ良かったという典型パターンはリスク許容度を超えているとか、個別株で一発当てようとしているとか、勉強が不足していたり、ギャンブルに近い形の人が多いと思います。
基本勉強した上でのインデックス長期投資であれば後悔する人は少なそうですよね。+46
-0
-
252. 匿名 2026/07/23(木) 12:12:14
ドル国債で寝たまま自動的に増えてます。
+4
-1
-
253. 匿名 2026/07/23(木) 12:13:11
>>247
分かる
夫は超富裕層の人に促されて10年前から投資をやった
もう1人そういう人がいる
その人はお金持ち自慢がしたいのではなく、皆んなも投資をしようよという啓蒙の気分らしいけど、集られたり嫌味を言われたりでガッカリらしい
そこで素直に助言を受けて投資を始めたのが2人
少額を馬鹿になんてしないよ
やる人を褒めてくれる+39
-1
-
254. 匿名 2026/07/23(木) 12:16:03
>>251
一番後悔する人はレバレッジをかけている人なんじゃないかな
子どもの頃親から信用取引だけはするなって言われた
信用取引さえしなければ怖くないとも言われた+24
-0
-
255. 匿名 2026/07/23(木) 12:16:27
最近、不動産投資のサイトを見てるけど、不動産で億以上持ってそうでも有価証券の運用とか全然知らない人が結構いそうだよ
たまたまラッキーでうまくいっちゃったひとは学ぶ機会を得られないままってあるかもしれない
これまで10年以上右肩上がりの市場でお金を増やせていても、これから潮目が変わった時に増やしたお金を守れるかは別だと思う+10
-0
-
256. 匿名 2026/07/23(木) 12:17:53
>>254
信用取引はツールでしかないよ
欲に負けてリスク管理できない人が信用取引は危険だと他責してるだけ
他責思考の人は投資スキル伸びないと思う
株は買う人のことなんて知らないからね+3
-0
-
257. 匿名 2026/07/23(木) 12:18:44
長期投資は負けにくいメンタルにおいても最強投資だけど時間がかかるのが難点・・・
だから早く始めたほうが良いと言われてる+20
-0
-
258. 匿名 2026/07/23(木) 12:20:03
短期で勝てるものは短期で失う可能性も高いから+13
-0
-
259. 匿名 2026/07/23(木) 12:20:16
>>255
それぞれ人によって得意分野が違いますからね。勝ちパターンがあるだけマシじゃないでしょうか。+4
-0
-
260. 匿名 2026/07/23(木) 12:21:27
>>67
持ってますよー。
日本と米と。
株は遊びでうちは国債が主です。+8
-0
-
261. 匿名 2026/07/23(木) 12:23:31
>>237
海外から来た人々が口々に日本は安い国だと言う。
一方で日本人は賃金が上がらないにもかかわらず毎月物価高騰で貧困化が進む。
円安と日本のデフレに引きずられてる関係で海外の人にしたら日本は「安い」になってるし、日本人にしたら海外は「高い」になってる。
かと言ってインフレに振りすぎるのも問題だし。
今の政治って本当に難しいよなー。+24
-1
-
262. 匿名 2026/07/23(木) 12:27:47
円安すぎてどの国行っても信じられないくらい全てが高い+21
-0
-
263. 匿名 2026/07/23(木) 12:30:07
>>152
積立NISAは10年以上の長期投資が基本だし、これからの長い年月の中のたったの二ヶ月なんかまったく考えなくていいよ。
毎日毎月投資成績を確認せずにはいられないタイプの人は積立投資にはほんと向かない(上がった下がったといちいち一喜一憂してしまう。特にマイナスになったら大騒ぎしてすぐ売って終わらせたりする)。
淡々と積立を続けて年一回確認するくらいがちょうどいい。+42
-2
-
264. 匿名 2026/07/23(木) 12:30:37
>>4
sox?
リスク高いからNASDAQ100くらいにしとき+14
-0
-
265. 匿名 2026/07/23(木) 12:32:49
>>5
流行りだしものに投資するのは本当によくない
ここ数年だとインド株にドイツ株にゴールド+15
-4
-
266. 匿名 2026/07/23(木) 12:33:00
>>88
国も0歳児から投資ができる制度を公式に認めましたもんね。
親がこどもNISAを活用するかどうかで将来が大きく変わる時代です。
金利が毎年上がってきてるので奨学金の返済も100万円単位で増えていく試算のようですし。+22
-0
-
267. 匿名 2026/07/23(木) 12:33:12
>>197
横
従業員がなる執行役員じゃなくて、取締役かあ
おめでとう
取締役は賃金ではなく役員報酬
うちの取締役は、冬の役員賞与支給なし、決算後の夏にまとめて支給だった
毎月の役員報酬が高額とはいえ、冬賞与なしってキツそうと思った+13
-0
-
268. 匿名 2026/07/23(木) 12:33:40
>>166
3,000万くらい入れてるってこと?
ひぇーーすごい!!!+26
-2
-
269. 匿名 2026/07/23(木) 12:33:44
>>237
物価高対策なんて、どうにもできんでしょ+2
-5
-
270. 匿名 2026/07/23(木) 12:35:01
勉強になります+3
-0
-
271. 匿名 2026/07/23(木) 12:35:06
>>17
株は物価が上がっても連動するから安心しろ+1
-3
-
272. 匿名 2026/07/23(木) 12:35:13
>>67
変動10年と固定5年買ったよ。
金利まだ上がるのかなぁ?+16
-0
-
273. 匿名 2026/07/23(木) 12:40:26
>>262
日本利上げアメリカ利下げで今後は120円まで円高になりますとか言ってた経済アナリストいたけど
あの人達は何を言ってたんだろ?(笑)+5
-0
-
274. 匿名 2026/07/23(木) 12:43:40
トランプのワガママ円高にしたい病が発動して4年間は絶対円高になるとか言ってた人もいた+6
-0
-
275. 匿名 2026/07/23(木) 12:48:16
>>267
さらに横
夏冬のボーナスは取締役でも取れるよ
事前に申請が必要だけど
決算賞与はダメだけどね+3
-0
-
276. 匿名 2026/07/23(木) 12:53:42
>>259
潮目が変わってこれまでのパターンが通用しなくなった時に対応できればいいんだけどね+0
-0
-
277. 匿名 2026/07/23(木) 12:56:48
>>61
52歳だけど今年から始めました!
もっと早くやっておけば良かった……と思う今日この頃+57
-2
-
278. 匿名 2026/07/23(木) 13:05:29
>>254
わかる、人生終わらせちゃうのは身の丈を忘れた信用取引だと思う。
私自身は信用で借金してまで勝負する心境はさっぱりわからないけど、たとえばトランプの発言ひとつで激しく相場が上下する今ってどんな気持ちなんだろう。+21
-0
-
279. 匿名 2026/07/23(木) 13:09:54
>>17
てことは住居買ってないの?
早めに購入した方がいいんじゃない?+8
-6
-
280. 匿名 2026/07/23(木) 13:13:04
>>20
わかる
欲張って別の半導体インデックス買ったど、
プラマイゼロの内に引いた
欲を出すもんじゃないね
同じくNISA枠は利益出てる+13
-0
-
281. 匿名 2026/07/23(木) 13:18:13
>>278
そういう意味ではフルレバ信用取引で毎日追証を払ってるおにやさんて異端児すぎる+7
-0
-
282. 匿名 2026/07/23(木) 13:19:42
>>278
リスク高いものに信用取引使うのは素人以下w+3
-0
-
283. 匿名 2026/07/23(木) 13:21:41
>>279
相続で家をもらう人もいるよ
でも老朽化してから相続するのもそれなりにお金かかるから大変そう+15
-1
-
284. 匿名 2026/07/23(木) 13:24:49
>>123
🧦はドラッグストアの安いヤツで済ませてる+1
-5
-
285. 匿名 2026/07/23(木) 13:29:31
>>262
ベトナムはまだ安いよ+1
-0
-
286. 匿名 2026/07/23(木) 13:30:40
>>281
あの人はそれをエンタメとして配信して稼いでるから純粋な投資家とは別でしょ+10
-0
-
287. 匿名 2026/07/23(木) 13:33:00
>>219
いつもありがとうございます
新トピでもよろしくお願いします😊+6
-0
-
288. 匿名 2026/07/23(木) 13:33:39
>>279
余程利便性のいい物件じゃない限り、買った方がいいとは必ずしも言えなくない?
仕事辞めたら、場所の制限もなくなるわけだしね。
頭金もいるし、頭金に回すくらいなら、投資に回した方がいいという考えもあるから、一概には言えないよね。
あとは、会社によって、家賃補助制度があったりもするし、状況によりけりだよ。+16
-2
-
289. 匿名 2026/07/23(木) 13:34:34
>>274
トランプは円高ドル安にするってなんどか言ってたよね
なんだったんだ+9
-0
-
290. 匿名 2026/07/23(木) 13:37:04
>>288
でも家賃は払って終わりだけど、買ったなら手元に資産として残るから買ったほうがいいと思うよ
これから金利が上がるなら尚更+8
-2
-
291. 匿名 2026/07/23(木) 13:45:37
>>290
家って、上物は10年で価値が0になるから、土地代だけだと考えると、コスパ悪いよね。上物だけで2000万3000万はするし。
それに、10年後に値下がりしない土地って、駅近な物件以外ないと思うよ😅
10年20年先は、徒歩10分超えると途端に値下がりしちゃうんだって。
うちは、家賃補助制度があるのもあって、ずっと賃貸の予定です。+12
-8
-
292. 匿名 2026/07/23(木) 13:46:52
>>290
資産として残るのは、都内駅近だけじゃない?+15
-1
-
293. 匿名 2026/07/23(木) 13:54:37
>>1
半導体関連はエヌビディアしか持ってないけど、年初から評価が600万以上増えてうれしい+4
-0
-
294. 匿名 2026/07/23(木) 13:57:08
ニーサ倍に増えててもっと資金力があればと思うばかり+1
-0
-
295. 匿名 2026/07/23(木) 13:58:41
>>64
問題はその70~80の頃に不況がきたらじゃない?
+19
-0
-
296. 匿名 2026/07/23(木) 14:05:37
>>292
場所によるけど、土地値はゼロにならないし、都内以外にも需要のある土地はあるよ+2
-7
-
297. 匿名 2026/07/23(木) 14:06:57
>>251
インデックス長期投資に勉強って必要かな?+6
-0
-
298. 匿名 2026/07/23(木) 14:07:30
>>291
10年で住めなくなるわけじゃないし、住宅ローン控除もあるし…新築は値下がりするかもしれないけど、需要のある物件なら価値相応の値段で下げ止まるよ
うちは持ち家でも補助出る+7
-0
-
299. 匿名 2026/07/23(木) 14:07:41
>>61
私も50過ぎてから始めたよ。
このまま銀行に預けててもさして増えないんだし、だったら少しでも増える可能性ある方に賭けたかったからね。
今のところ順調に増えてきてます。
+41
-0
-
300. 匿名 2026/07/23(木) 14:08:34
>>297
年齢によってリスク許容度変わったりするし、基本的なことは勉強したほうがいいよ
特にネットは適当なこと言う人が多いから自衛のためにも+4
-0
-
301. 匿名 2026/07/23(木) 14:09:02
>>283
うちは祖母と養子縁組してたんだけど、バリアフリーに家建て替えて3年で死んじゃって、ほぼ新築の家が手に入ったわ。もしかしたら私のために亡くなる前に建て直してくれたのかも。今思えば。+28
-3
-
302. 匿名 2026/07/23(木) 14:09:18
>>295
その頃には現金、債券とか混ぜて管理したほうがいいね+4
-2
-
303. 匿名 2026/07/23(木) 14:09:54
>>272
ねーまだまだ上がりそうだよね
でも何も考えたくないしリスクも取りたくないけど資産増やしたい分を国債にしてるのに、毎月金利チェックしていつどう分散して買うのが1番得か考えるのに疲れて、今月全部入れちゃった
考えるのは個別株だけで手いっぱい+13
-2
-
304. 匿名 2026/07/23(木) 14:15:37
>>295
基本的なことは勉強しましょう
米国株は10年ほど株価が低迷する時期も来ます
しかしその前から10年〜15年と継続投資を行っていた場合、低迷したとしても更に低い位置で株価を買っていることになるので、マイナスになるよりプラスのまま維持できると過去のデータが示しています
今回は違うとか大暴落したら二度と戻らないとか言い出す人もたまに現れますが、現実を見たほうが合理的です![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+44
-0
-
305. 匿名 2026/07/23(木) 14:15:39
>>219
おぉ、ゴールドそろそろ挽回してこうやぁ!+8
-0
-
306. 匿名 2026/07/23(木) 14:16:26
>>238
人生の楽園て番組好きそう+14
-1
-
307. 匿名 2026/07/23(木) 14:18:49
>>267
賞与はあったよ
でも一部が自社株式での支給だった+0
-0
-
308. 匿名 2026/07/23(木) 14:39:17
>>213
>>214
ありがとうございます。
毎月というより数十万を一度でほったらかしがいい私には合わないのかも+0
-0
-
309. 匿名 2026/07/23(木) 14:43:44
>>7
全く信じられませんよね、ゴールドが利息を払ってくれないなんて……+0
-6
-
310. 匿名 2026/07/23(木) 14:45:14
>>308
ほったらかしたいならバランス型、債券とかもあるよ
ほったらかせる期間にもよるけど+3
-1
-
311. 匿名 2026/07/23(木) 14:49:54
>>309
そのかわり倒産とかしないし価値がゼロにはならないから+22
-0
-
312. 匿名 2026/07/23(木) 14:50:15
4月に就職してから始めてガンガン積んでるけど、本当に早く始めれば良かった…
良いことは知ってたんだけど、始める手間暇がつい面倒くさくて放置して…
これから頑張ります+17
-1
-
313. 匿名 2026/07/23(木) 14:55:01
>>301
養子になるってお金持ちの匂いが…
新築同然なのはいいね
お金持ちの家(相続とかちゃんとやってるとこ)はわざと借金とセットで相続したりして節税するとか+26
-0
-
314. 匿名 2026/07/23(木) 14:57:35
>>153
成長枠も一気に突っ込むよりは各月に何回か分けて入れた方が平均的にはなるよ。
秋頃に下がりやすい傾向はあるけど、絶対にそうなるかは誰も分からないし。+5
-0
-
315. 匿名 2026/07/23(木) 14:59:50
>>134
資産の加速はあまり感じなかったけど精神的には随分楽になったと思う😊+5
-0
-
316. 匿名 2026/07/23(木) 15:06:55
>>232
「必要があれば断固たる対応を」一時、1ドル=163円台への円安進行を受けコメント
毎回同じこと言ってるけどさっぱり円高に向かわない。+16
-1
-
317. 匿名 2026/07/23(木) 15:07:23
>>92
それは期待をさせないように言ってるだけだよ。未来は分からないし。+11
-1
-
318. 匿名 2026/07/23(木) 15:12:16
>>266
高所得世帯でないと子供を持てなくなっているとの調査もありますね。最早少子化は止めるものではなく受け入れるものだと思いました。+13
-0
-
319. 匿名 2026/07/23(木) 15:17:52
>>253
大変参考になりました、全力投資頑張ります。+8
-3
-
320. 匿名 2026/07/23(木) 15:26:47
日本指数(日経)と台湾指数、韓国指数って値動き同じだね
株価上昇のほとんどが半導体+1
-0
-
321. 匿名 2026/07/23(木) 15:27:48
>>196
絶対値なんてパイの大きさ次第なんだからそもそも絶対値で語る意味がわからない
ここまでNISAが推されていて、NISA貧乏なんて言葉が有名になるくらいなのに75%の人が投資をやってすらいないのも驚くし+5
-1
-
322. 匿名 2026/07/23(木) 15:28:29
>>100
インデックス投資なんて始めて数カ月はマイナスになること普通よ
だいたい年末には上がってるパターンが多い(特に今年は中間選挙年)から諦めずにホールド、隙あらば追加投資ね![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+37
-1
-
323. 匿名 2026/07/23(木) 15:32:20
>>316
政府の為替介入では毎回恐ろしい額が投入されてるんだろうけど、なんというか対症療法っていうかその場しのぎにしかならないのでは。
今の「世界が誰も日本円を欲しがっていない状況」を改善する強力なネタが日本になければ、加速する円安の根本的解決にはならないように思う。+5
-0
-
324. 匿名 2026/07/23(木) 15:34:02
>>321
???
2%という割合で語って少ないとか言うからでしょ+1
-3
-
325. 匿名 2026/07/23(木) 15:35:24
>>317
インデックスには平均回帰の性質があるからあまりに増える時期があったらしばらく増えない時期が来るのは予想できるよ+2
-2
-
326. 匿名 2026/07/23(木) 15:36:35
>>134
個別は分散すれば回避できるリスクがあるからETFとか投信オンリー✌️+4
-0
-
327. 匿名 2026/07/23(木) 15:38:12
>>238
90年代、クライアントさんの話になるんだけど、自分の会社が上場して億のお金が手に入って
会社辞めてペンション始めたって話は聞いたことがあるな。
私が働く前で、当時の上司から聞いた話なので直接の面識はなんだけど、
今はどうなってるのかなぁ。
その会社も今や不況でかつてお世話になった人たちも
早期退職で辞めたり首切られたりしてしまったので、
今となっては、やっぱりそっちの方が正解だったのかな。+4
-0
-
328. 匿名 2026/07/23(木) 15:41:23
>>98
Jr.ニーサを子供ニーサにロールオーバー出来たらいいのになぁ。一旦払い戻すのもったいない。+11
-0
-
329. 匿名 2026/07/23(木) 15:41:29
政府は円安を誤魔化すために積極財政持ち出して利用してるだけ。
積極財政を理由に円安を放置して、インフレにより債務を目減りさせたいのが本音。
つまり円のみを持ち資産防衛してない国民は地獄を見る。
生活が苦しいと思う人が増えてるのに何も対策をしない人が多いからまだ絞り取れる。+12
-0
-
330. 匿名 2026/07/23(木) 15:41:31
>>327
その頃もバブルで羽振り良くて、早期退職(脱サラ)してペンションやカフェ、って感じだったのかな
今の人はリタイヤしたら働かずにのんびり遊んで暮らしたいって感じで、なんか元気ない感じかも+13
-1
-
331. 匿名 2026/07/23(木) 15:48:26
>>261
だって、政府が経団連とつるんで積極的にブラック企業支援策やっているんだもの。
給料上げたく無い企業が技能実習生や特定技能で外国人入れまくっている。
本来なら、今の条件で来ないなら、給料や待遇上げて募集するべき所を自分の国より稼げるからと来る外国人に頼っている。そして、スキルある人は日本より稼げる外国に出て行っている。
日本人の給料は上げられないけど、外国人の教育には何故かお金がジャンジャン出て来るw
失踪しても泥棒になっても、企業は責任取らなくて良いから「外国人ガチャもっと回させろ!」になっている。
本来、「外国人いないと回らない」とかほざいている会社は、淘汰される社会にしないといけない。
飲食店なら店舗数減らせば良いだけ。
農業など本当に必要なものは、補助金入れてちゃんとした日本人を雇える様にするべき。
+40
-3
-
332. 匿名 2026/07/23(木) 15:48:53
>>251
勉強した方が失敗するのが投資だと思うけどね
投資の素人だと自覚してオルカンやsp500だけ積み立ててる人の方が効率良かったりする+16
-0
-
333. 匿名 2026/07/23(木) 15:50:37
>>17
いいなー!
お金に困らないレベルってどれくらいですか?
元本いくらか教えてもらえますでしょうか+2
-0
-
334. 匿名 2026/07/23(木) 15:53:16
とりあえず、夫婦で最速で1800万埋めたい!
こどもNISAも始まるよね
+11
-0
-
335. 匿名 2026/07/23(木) 15:54:19
相場の良い時はそりゃみんな強気だよね
みんなどのくらいのマイナス経験したことあるんだろ
投資歴数年とかならたいしてマイナスくらったことも無さそう+16
-1
-
336. 匿名 2026/07/23(木) 15:55:14
>>334
いいですね!
やってやりましょう!+7
-0
-
337. 匿名 2026/07/23(木) 15:55:47
>>334
結果的に埋まったなら良いけど、躍起になって埋めるものではない+0
-0
-
338. 匿名 2026/07/23(木) 15:56:28
>>3
結婚して子ども出来たら一気にお金なくなる+23
-1
-
339. 匿名 2026/07/23(木) 15:56:40
>>335
政府が円をゴミ化していってくれるから、ここ数年は米国株が上がらなかったとしても勝手に円安で増加しちゃってるもんね😗+5
-2
-
340. 匿名 2026/07/23(木) 15:59:12
>>328
何年経っても18歳までの利益は非課税で、19歳からの利益分だけ課税だから、余裕があるならそのまま持ち続けててもいいんじゃない?
損にはならないよ+2
-1
-
341. 匿名 2026/07/23(木) 15:59:48
>>334
夫婦別々でじゃなくて?+0
-0
-
342. 匿名 2026/07/23(木) 15:59:51
>>1
NISAとか投資のコメント多いけど定期貯金の人いる?
私は株とか投資が向いてなくて定期貯金してるんだけど今金利が上がってるから嬉しい
ちょっと前まで低すぎたから+23
-1
-
343. 匿名 2026/07/23(木) 16:01:28
>>335
直近だとコロナショックとか2022年とかに市場にいた人は経験済みと言って良いかと+5
-2
-
344. 匿名 2026/07/23(木) 16:02:32
>>292
田舎の土地なんて全く価値ないよ
売れないし借りる人いなきし逆に固定資産税取られて損だよ
使えない土地に固定資産税払うの馬鹿らしい土地買ってくれる人いないかな+7
-2
-
345. 匿名 2026/07/23(木) 16:02:49
来年からideco拡大だよね。
投資額増やすわ!っていう人はいるのかしら。
私はidecoは少額、NISAを優先にしてて、
NISAが埋め終わってから増やす予定。
設定分からずにオタオタしそうだなぁと今から思ってる。+13
-0
-
346. 匿名 2026/07/23(木) 16:03:13
>>341
もちろんそれぞれです+2
-0
-
347. 匿名 2026/07/23(木) 16:03:31
>>344
ごめん>>296の返信+1
-0
-
348. 匿名 2026/07/23(木) 16:03:37
>>337
もちろん現金もキープしつつです+1
-1
-
349. 匿名 2026/07/23(木) 16:04:11
5年くらい前から積立NISAとiDeCo始めたけど、まだ何ちゃらショックを経験してないんだよね+4
-0
-
350. 匿名 2026/07/23(木) 16:04:13
>>19
無敵の人ほど強いものはない!+20
-0
-
351. 匿名 2026/07/23(木) 16:05:03
>>344
都内駅近でなかったら田舎って極端だね
だれも田舎の土地とは言ってないよ
需要がある土地は都内駅近以外にもあるって当たり前のことしか言ってない+4
-6
-
352. 匿名 2026/07/23(木) 16:06:06
>>349
2022年の下落中に積み立てたやつが2023年以降花咲いてない?+3
-1
-
353. 匿名 2026/07/23(木) 16:06:38
>>17
その種の不安なら、もうお金を貯めて資産を高めるじゃなく、自分に投資して自分を高めて、お金に頼らない自信を持つしかないね。
まだ30代前半だし、金利や物価に対抗するには節約スキルじゃなくて、稼ぐスキル身に付ける方がいい。
お金の不安はないけど、お金はあればあるほどいいから不安って、若いのにもったいない!+7
-2
-
354. 匿名 2026/07/23(木) 16:07:34
>>342
生活防衛資金の半分くらいと
投資用待機資金の一部は定期預金に入れてるよ+13
-0
-
355. 匿名 2026/07/23(木) 16:08:04
>>342
例えば、2025年の投資信託S&P500
100万円入れたとしたら利益は…
定期預金だと0.5%=5000円
S & P 500だと20%= 20万円
+18
-2
-
356. 匿名 2026/07/23(木) 16:22:04
>>19
すごく良いことだと思うよ
心身が健康でどんな場面でも前向きに楽しめる人は強い
+39
-0
-
357. 匿名 2026/07/23(木) 16:23:06
>>348
よこ
私個人は躍起になって埋めて後で楽した方がいいと思う
夏休みの宿題と一緒+2
-0
-
358. 匿名 2026/07/23(木) 16:24:48
>>19
太く短く生きる方が幸せだったりもする場合もあるからね
楽しく生きるってのは大事+23
-1
-
359. 匿名 2026/07/23(木) 16:26:20
>>344
売れはしなくても今後家賃を払わなくて良くなるのはメリットではある
何より東京の数分の一で家が建てられるんだから、さっさと完済してそれ以降は投信にでも金を突っ込めばいいのよ+5
-2
-
360. 匿名 2026/07/23(木) 16:27:51
>>349
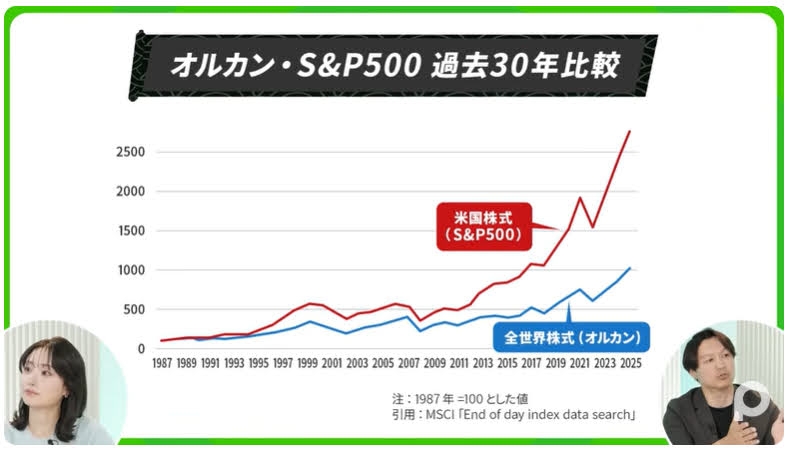
S&P500
下落することはするんだけど
瞬間的10%〜30%ダウンとか
でも年末にはプラスに復帰してる
結局は途中で辞めないほうが資産が増えている![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+21
-0
-
361. 匿名 2026/07/23(木) 16:33:31
>>15
昔読んだ経済学者の記事では
企業が輸出で利益出しても
実際海外子会社からのドルを円に変えることは
とても難しいって書いてたよ。
あくまでも簿価は増えたり減ったりするだけって。
誰か詳しい人教えてください。+3
-0
-
362. 匿名 2026/07/23(木) 16:34:43
単純なインデックス投資を何十年も続ける事が意外と難しいんですよね
退屈になって個別株とかやりだすとか+13
-1
-
363. 匿名 2026/07/23(木) 16:35:14
>>357
ライフサイクル投資術って本読むとハマるかも+1
-0
-
364. 匿名 2026/07/23(木) 16:36:37
>>355
無知で失礼
この20万はこの時点でやめたらってことだよね?
ずーっと持ってたらどうなるの??+5
-2
-
365. 匿名 2026/07/23(木) 16:37:12
>>316
片山さん本音では面倒くさいなあと思ってるはずw+10
-1
-
366. 匿名 2026/07/23(木) 16:37:57
>>364
横だけどsp500の長期平均利回りは10%くらいだから、それくらいの運用成績になると思われ
7年で倍になるくらい
しかしあくまでも平均なので上振れ下振れがありえる+13
-0
-
367. 匿名 2026/07/23(木) 16:41:17
>>12
証券会社に特定口座を開く。
源泉徴収ありにする。
以上+13
-0
-
368. 匿名 2026/07/23(木) 16:41:41
スペースXは下げ止まらないんか🥺+5
-0
-
369. 匿名 2026/07/23(木) 16:42:17
国責、変動10年と定期預金どちらがいいかな?+2
-0
-
370. 匿名 2026/07/23(木) 16:42:58
>>353
一定額の資産と、その回すノウハウは紛うことない稼ぐスキルだよ
自炊も生活スキルの一つで、人がご飯食べなければならない以上かなり有能なスキル
かなり生きる力のある人だと思う
自分ができることを一つ一つ書き出して並べて、
それを見たら自信持てるのかな?
他人のいいところと自分の悪いところを比べると苦しくなる+12
-0
-
371. 匿名 2026/07/23(木) 16:45:43
>>322
画像までありがとう、優しい!
年末まで見ないことにしてただただ設定通り積み立てる💪+16
-0
-
372. 匿名 2026/07/23(木) 16:49:34
>>24
利益出そうなら売れば?
長く持っていると必ず儲かるって信者が
いるけど、ライフステージや寿命も色々なので
信者の言うことが正解ではないよ。+10
-2
-
373. 匿名 2026/07/23(木) 16:50:43
前回のパートでもコメントさせて頂きましたが、今月もコツコツ積み立て投資します!
自分の出来る範囲でコツコツ!コツコツ!です!!!
+28
-0
-
374. 匿名 2026/07/23(木) 16:51:52
>>364
マイナスになってあの時に
売ればよかった!!って後悔する未来。+4
-6
-
375. 匿名 2026/07/23(木) 16:52:16
>>45
今後の日本は、少子高齢化で生産力競争力がどんどん落ちていく。
もう長期的に円安は止まらない。
ネットでよく、政府がなんとかしてくる、金利差解消でなんとかなるみたいなコメントあるけど、そんなの一時凌ぎにすぎない。
今の内に海外投資でもしとかないとキツくなる一方。+9
-1
-
376. 匿名 2026/07/23(木) 16:57:45
>>277
自分も今年からです!
一緒にがんばりましょう+14
-0
-
377. 匿名 2026/07/23(木) 16:59:04
>>281
メンタルが大事ですね。
テスタさんとおにやさんの信用取引をみてると勉強になりますね。+4
-2
-
378. 匿名 2026/07/23(木) 16:59:38
最近は日経よりTOPIXの方が上がってるね+13
-0
-
379. 匿名 2026/07/23(木) 17:01:08
>>9
任天堂は自己資本比率も高いし、マリオや色々な著作権も持ってるからこの先は急落する未來はないでしょう。キャラクタービジネスは最強よ。
急に株価が上昇する事は無いと思うが、今の底値で買って長期で持てば大丈夫かと。+38
-2
-
380. 匿名 2026/07/23(木) 17:01:24
>>355
いまは定期預金は1パー超えているところが何行かでている
2近いところも+11
-0
-
381. 匿名 2026/07/23(木) 17:02:56
ドル円、一時163円40銭台へ上昇、直近高値を超え約40年ぶり円安水準へ
想定外の円安がおんどれらを襲う
+10
-0
-
382. 匿名 2026/07/23(木) 17:04:01
ガリガリガリクソンが投資で成功してるらしく投資の収入で生活してると記事になってたね
こんな訳あり芸人さんでも投資のお陰で売れなくても何とかなるもんだね+19
-0
-
383. 匿名 2026/07/23(木) 17:08:58
>>382
そういうこと。
そしてFIREする人が増え始める。
将来的にはFIREできない日本人と外国人とAIロボットとで職業を奪い合う時代が来る。+15
-0
-
384. 匿名 2026/07/23(木) 17:12:10
>>316
横
おそらくやろうと思えばやれるんだと思う
プラザ合意後に円高にした事があるし
つまり円安が進行するのを現政権は良しとしてるんじゃないかな
多くの国民が物価高で大変でも、税収は上がったし大企業に限ればボーナスも所得も過去一を更新している+7
-3
-
385. 匿名 2026/07/23(木) 17:12:41
>>333
売ったり買ったりしているので、元本はわかりませんが、現時点には一応準富裕層です。
自分の場合は節約が好きなのと、10年くらいは仕事なくなることは多分ないので、多分お金には困らないだろうと思ってます。+10
-0
-
386. 匿名 2026/07/23(木) 17:18:08
>>353
既に、稼ぐ努力もしていて、年収900万くらいは稼げるようになりました。
体力的にこれ以上の高みはあまり望んでいないですが、自分の場合、予期不安があったりもするので、稼げてもやはり少し不安があります。
学生時代、貧乏だったからなのかな...+14
-0
-
387. 匿名 2026/07/23(木) 17:20:03
>>381
円安エグすぎる
ガルチャン民はマネリテ高そうだから大丈夫だと思うけど
世帯によってどんどん格差ひろがっちゃうの+6
-1
-
388. 匿名 2026/07/23(木) 17:22:18
>>169
おめでとうございます🎉
お金を増やしていきましょう
+12
-0
-
389. 匿名 2026/07/23(木) 17:22:20
>>61
旦那なんて今月から始めたよ。54歳+30
-1
-
390. 匿名 2026/07/23(木) 17:27:55
>>9
8千円台で持ってる
1円でもプラスになったらすぐさま売ってやる+6
-1
-
391. 匿名 2026/07/23(木) 17:28:46
60歳過ぎてからNISA始めましたって人も中にはいますよね
年金で増やすのが楽しいんだとか+17
-1
-
392. 匿名 2026/07/23(木) 17:29:04
>>351
今需要あっても、長期スパンで考えた時には、大幅に下落していくと思うよ。首都圏で通勤便利なベットタウンでも、駅から少し歩く(10分以上)とか、坂が多いとかだとほぼ確実に。
人がどんどん減っていくので。+6
-1
-
393. 匿名 2026/07/23(木) 17:32:12
>>392
その辺りの読みは自己責任だね
私は賃貸より持ち家派だし、マンションより戸建派
今のうちにローン借りて余裕持って投資もやりたい派+3
-0
-
394. 匿名 2026/07/23(木) 17:37:09
>>376
頑張りましょう*(ˊᗜˋ*)و+7
-0
-
395. 匿名 2026/07/23(木) 17:37:27
コツコツ投資を心掛けていきます+7
-0
-
396. 匿名 2026/07/23(木) 17:39:20
>>381
週末からハワイに行くのに辛い…+4
-0
-
397. 匿名 2026/07/23(木) 17:41:55
今月も無事10万円の積立が約定しました+7
-1
-
398. 匿名 2026/07/23(木) 17:49:04
>>5
イデコに組み入れてる…
放置してるけど、このまま見ないでおこう+12
-1
-
399. 匿名 2026/07/23(木) 17:56:00
この前、ドルでの介護保険の説明受けた
300万入れたら審査が通れば次の日でも700万支給
アメリカ上昇グラフ見せられた
農協は円で500万
アメリカ神話?+1
-0
-
400. 匿名 2026/07/23(木) 17:58:54
>>393
うちは3000万台で土地付き一軒家を新築で建てて、余力でオルカンに入れてます。土地の価値なんて気にする必要なし、別にゼロになっても構わない。土地よりもオルカンを信じます+5
-0
-
401. 匿名 2026/07/23(木) 18:02:45
>>2
これを理解せずに投資は成功しないよ
世の中がどれ程残酷に作られているか
貧困国を作り出して、犠牲者から搾取して良い生活をするんだよ+13
-7
-
402. 匿名 2026/07/23(木) 18:05:35
>>400
潔いね
うちはリセールできそうな中古戸建て探してるよ
不動産投資にも興味あり+8
-0
-
403. 匿名 2026/07/23(木) 18:06:51
たった数年足らずで給料上がらない税金は取られる値上げ値上げ値上げ
いつまで積み立て続けてればいいんだろうか
いくらあれば足りるんだろうか
2,000万は無理だよね+17
-1
-
404. 匿名 2026/07/23(木) 18:07:14
>>402
相続を考えると価値のある土地は逆にお荷物になるのよね
だからポートフォリオに土地は入れない派です+2
-2
-
405. 匿名 2026/07/23(木) 18:07:36
>>38
地方、インフラ大丈夫かな?五十年後のインフラ整備まで視野に入れると地方移住ためらう…
私も定年したら東京でたいけどさ…+12
-1
-
406. 匿名 2026/07/23(木) 18:08:25
>>403
ちょうど金融資産が2000万あるけど全く裕福な気にはならないな。未だに新卒時から生活レベルを上げられない+21
-0
-
407. 匿名 2026/07/23(木) 18:09:37
>>403
4000万必要って話になってなかった?+9
-0
-
408. 匿名 2026/07/23(木) 18:09:54
>>364
100万円を毎年10%で運用できたとすると、
1年後:100万円 → 110万円(利益10万円)
2年後:110万円 → 121万円(利益21万円)
3年後:121万円 → 約133万1,000円(利益約33万1,000円)
4年後:約146万4,000円
5年後:約161万500円(利益約61万円)
利益に対しても福利10%がつく
100万円投資してその後何も追加しなかったらこんな感じ
チャッピーとかに相談すると結構 丁寧に教えてくれて、勉強になるよ!
+18
-0
-
409. 匿名 2026/07/23(木) 18:13:14
>>386
じゃあ十分なような気がするけど、自分が不安から逃れられないなら仕方ないね。
学生時代貧乏だからじゃなくて、不安遺伝子を持った日本人として生まれてしまったと諦めよう。
稼ぐ努力で年収900万円に達したけど、体力的に不安って読んでると、会社員って感じかな。
収入を得る先が一つとか、人間関係が職場中心だと、なんでもできるのにそこから切り離されるのが不安とかになってしまうのかも。
自己投資にも分散って大事だよ。
50代のガル古からみれば、社会人10年にして経済的には自立できる足場作れたんだから、今度は自分にコストかけて、ソフト面を高くじゃなく広げていけたら、将来は明るいと思う。
うらやましいよ。
+5
-2
-
410. 匿名 2026/07/23(木) 18:17:21
一年前に証券口座開設はしてたけど、ズルズルきてようやく先月オルカン積立を始めたばかりだよ。
長い目で緩ーくやっていこうと思う。+13
-0
-
411. 匿名 2026/07/23(木) 18:17:37
>>407
フリーランスか大企業勤めかで全然変わるから人によるとしか
大企業勤めなら企業年金もあるし退職金や企業型確定拠出年金もあるからフリーランスとは定年後に入る金が何千万単位で違う+10
-0
-
412. 匿名 2026/07/23(木) 18:18:03
>>403
もちろん、人によって生活は違うから必要な額も違うけど。
10日ほど前に脱税理士スガワラ君では、4000万って言ってたわ。
インフレを考慮してね。
+5
-1
-
413. 匿名 2026/07/23(木) 18:20:06
>>292
終の棲家だから資産価値とか気にしないわ+11
-0
-
414. 匿名 2026/07/23(木) 18:21:23
>>412
2000万は何だったんだっていう😅
どんどん上がるね〜+7
-0
-
415. 匿名 2026/07/23(木) 18:22:55
独り身なら2000万くらいは余裕で貯められるけど4000万となると難しいひとも出てきそうね+13
-0
-
416. 匿名 2026/07/23(木) 18:23:46
うちは一年前くらいにFPに試算してもらったら5000万くらい必要だったわ+1
-0
-
417. 匿名 2026/07/23(木) 18:24:36
>>345
同じです
とにかくまずはNISAを埋める+6
-0
-
418. 匿名 2026/07/23(木) 18:25:10
>>409
横
年収高いから、資産があるから、不安がないというのは、ちょっと解像度低くない?
大企業で黒字リストラやる世の中だし、物価は上がってるし、AIの発展もすごいし、与件変化は常にあるんだから、不安が全くない人って今の時代にいるのかな?
守るものができたら、失う恐怖も出てくるわけで、その立場なりの不安感が出てくるの人間だと思うんだが。+5
-0
-
419. 匿名 2026/07/23(木) 18:28:28
>>415
種の話?
家賃払いながら2000万いける?
なかなか厳しいんだけど+3
-0
-
420. 匿名 2026/07/23(木) 18:29:46
自分は独身だから40後半で4,000万の投資&貯金を貯めた時点でセミリタイアする
新卒の頃から仕事が辛くて辛くて仕方なかったけど何とか射程圏内に入ってきた+31
-0
-
421. 匿名 2026/07/23(木) 18:30:34
>>414
計算するにあたって、「必要なもの」は変えてないんだよね。
でもそれが発表された2019年から、電気代や食費は何割がありましたか?っていう計算してくと4000万。
2019年は、こんなにインフレになる想定してなかった頃だしね。
あ、でも人生100年で計算してもいるか、多めなのは確か。
私は、祖母が97で亡くなってるから、そのパターンで考えなくちゃいけないんだけど笑。+2
-0
-
422. 匿名 2026/07/23(木) 18:30:57
長期投資でS&P500オルカンを育成してます。
まだまだ先は長い。+14
-0
-
423. 匿名 2026/07/23(木) 18:32:21
若い人はNISAで億り人目指せていいねって言うけど
40年後の1億は今の4000万ぐらいだもんね+20
-1
-
424. 匿名 2026/07/23(木) 18:33:28
>>418
さらに横
むしろ、高収入だからって、余裕ぶっこいてるよりは、謙虚に生きてる方の方が、時代の変化に取り残されないので、いいんじゃないかと私は持ったよ。
努力って、わりとコンプレックスの裏返しというくらいだからね。+4
-1
-
425. 匿名 2026/07/23(木) 18:33:58
>>412
スガワラ君先生は子供に資産は残さないって言ってたね
その代わり稼ぎ方を教えると
相続させないで寄付するってすごいな
私はできるだけ子供に残してあげたいと思う派+7
-0
-
426. 匿名 2026/07/23(木) 18:34:20
今年の1月から新NISAを始めた28歳です!
かなり出遅れたと焦って毎月15万積み立てています…
年収430万、貯金(普通)500万
給与に対しての投資額は多くかんじまが、貯蓄があるので大丈夫かな…と思っています+23
-3
-
427. 匿名 2026/07/23(木) 18:36:15
>>107
今はニーサしてますか??
いくらくらい投資してますか?
世帯年収とかも知りたいです🙇♀️+3
-0
-
428. 匿名 2026/07/23(木) 18:36:31
>>23
良いタイミングですね💕
6,000円台になったときはびっくりしました🤣
少しずつ上がると思ってるので気長に待ってます+7
-1
-
429. 匿名 2026/07/23(木) 18:37:04
>>108
なぜ2万なんですか?
貯金があるやん!+1
-1
-
430. 匿名 2026/07/23(木) 18:38:00
>>391
うちの父は80代だけど新ニーサ2年半前に始めたよ
もともと投資はしてる人だけどね
年齢のこともあってか、そろそろ一旦利確するかって話してるけど+7
-0
-
431. 匿名 2026/07/23(木) 18:38:15
>>419
そりゃ大企業勤めなら種銭でも全然余裕ですけど、お金がなくても積立投資でいけますよ
金利7%のオルカンに毎月一万円を新卒の頃から積み立ててれば60歳時点で2100万ちょっとになります。実際は歳を重ねるほど収入も増えていくでしょうからもっと余裕があると思います+3
-0
-
432. 匿名 2026/07/23(木) 18:44:01
ニーサを始めてみようと思います+8
-0
-
433. 匿名 2026/07/23(木) 18:45:36
>>423
40年後に日本が今のままの姿で残ってるかどうか怪しいもんね…+7
-2
-
434. 匿名 2026/07/23(木) 18:49:45
>>335
はいはい呼んだ?
ITバブルからの経験者です
SONYの含み益に喜んだのに
あっさり1/5くらいになったっけ…
でも個人株主なんだから
損切りなんてしなくたって良いのよ
あの頃、SONY終わったな…って思ったけど
絶対売らないと決めてずっとホールド
ちゃんと上がったよ!
個別株は、半額になった時
『頑張れ!!』って思えるかどうかで
購入を決めるのよ!
そう思えないなら
世界株インデックスずっと買い続けて、
3割上がったら半分利益確定
これを淡々と繰り返す。+24
-1
-
435. 匿名 2026/07/23(木) 18:51:40
ファンドラップってどうなんでしょう+1
-7
-
436. 匿名 2026/07/23(木) 18:52:30
>>368
個別は、ほぼやらないから
2社しかないのに
エックスに利益食われる勢い笑![【定期トピ】お金の話をしよう part49【投資・定期・NISA・iDeCo】]()
+5
-0
-
437. 匿名 2026/07/23(木) 18:53:55
スペースX下がってんだ...
少額で買えるなら買ってみようかな+10
-0
-
438. 匿名 2026/07/23(木) 18:55:37
>>434
応援で買ってホールドしてた株が倒産してから個別は買わないことにした+4
-1
-
439. 匿名 2026/07/23(木) 18:56:55
>>435
投資やらないよりはマシだけど自分でもできることだからコストの分が勿体無いかな+6
-0
-
440. 匿名 2026/07/23(木) 18:59:24
>>435
絶対手を出してはダメなやつ
凄い手数料取られるよ+10
-0
-
441. 匿名 2026/07/23(木) 19:01:19
>>280
正解だと思う。
色々考えた結果、私半導体インデックスリタイヤしました。+5
-2
-
442. 匿名 2026/07/23(木) 19:01:52
>>371
えらいよ~、ほんとにそう。
私も積み立て始めた当時は「げえ25000円マイナスじゃん。何日タダ働きなんだよ~😫」とか思ってた。
でもまじで時間が解決してくれる+23
-0
-
443. 匿名 2026/07/23(木) 19:04:14
投資は長期の目線でやっておくのです+11
-0
-
444. 匿名 2026/07/23(木) 19:06:28
Googleの決算が出ようともFANG+を持ち続けてる笑+4
-0
-
445. 匿名 2026/07/23(木) 19:07:09
>>441
私もSOX買って売った
ボラティリティ高いと長期で持った時に平均利回りが下がりがちなんだよね+3
-0
-
446. 匿名 2026/07/23(木) 19:08:52
>>426
素晴らしいな、、そして羨ましい!+15
-0
-
447. 匿名 2026/07/23(木) 19:14:23
円安、株高、物価高
インフレで、株とか不動産を持ってる人しか救われない世の中になっていってるね
このトピにいる人たちは投資してるから助かると思うけど、本当にこの先世の中がどうなることやら…+8
-0
-
448. 匿名 2026/07/23(木) 19:18:04
定年退職完全リタイアで、資産取り崩しのフェーズに入った
果たしてどれくらい減っていくのかどうなのか
自作家計簿でキッチリ管理するぞ+21
-1
-
449. 匿名 2026/07/23(木) 19:19:29
>>447
もう仕方ないのよ、国家の中心にいる人がそういう仕組みに持っていこうとしてるんだから。
それに対応する生き方を身に付けるしかない。+6
-0
-
450. 匿名 2026/07/23(木) 19:20:56
>>414
横。2019年6月に金融庁の金融審議会市場ワーキング・グループの報告書「高齢社会における資産形成・管理」から来ている。
報告書内では、高齢夫婦無職世帯の実収入(209,198円/月)から実支出(263,718円/月)を引いた54,520円を毎月の赤字額としている。
月54520円✖️30年で約2千万という数字が出た。
ただ、この時の高齢者は持ち家率が高く、住居費が安くなっているので、賃貸だともっとかかる。
物価も2019年からどんどん上がっているから、4千万くらいいるんじゃ無いかと言われ出した。
![https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603/01.pdf]() https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603/01.pdfwww.fsa.go.jp
https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603/01.pdf
+3
-0
-
451. 匿名 2026/07/23(木) 19:25:46
物価高トピや生活苦しいトピで
「NISAは国の罠だよ!みんな騙されないで!」って書き込んでる人や
それに大量にプラス付けて特大文字にしてる人たちは
老後までどうやって生き残るつもりなんだろう…と毎回思ってしまう+71
-6
-
452. 匿名 2026/07/23(木) 19:28:08
>>344
一般的にはそう(田舎の土地に価値ない)なんだけど、田舎の人はあまり大移動を好まないから、住み替え時も田舎の近距離で探したりするので、全然売れない訳でもない
子供世帯もその孫世帯もそばに家を買って住んだりする
都会とちょっと違う+8
-3
-
453. 匿名 2026/07/23(木) 19:28:29
30代です
結婚してから妊娠出産で細々としか働けず
それでも5年前に始めたつみたてNISAの数字が増えてきてあの頃始めといて良かった、と思えてる(もちろんもっと早く多くしてれば、、みたいな気持ちにはなる)
ここのみんなすごい!
やる気と勇気をもらえました。ありがとう!!+26
-2
-
454. 匿名 2026/07/23(木) 19:33:46
>>451
超マイナスつきそうだけど、本音を言うと、だいたい+つけてるの、あまり賢くない裕福ではない人が多いと思う。
だからそっとしておくのが1番。+69
-2
-
455. 匿名 2026/07/23(木) 19:33:53
>>360
うわぁ、この画像すっごい情報多い!
教えてくれてありがと~‼️
暴落を怖がるべきかどうか、入金をどのように進めていくかとか。色々考えさせられるね+3
-0
-
456. 匿名 2026/07/23(木) 19:35:45
NISAは周りの若い人はだいたいやってる感じです+4
-0
-
457. 匿名 2026/07/23(木) 19:35:53
>>291
家なんて賃貸で十分!と言ってる発信者多いからなあ。
彼らはまあ言ってもお金あるからどうとでもなるんだろうけど、庶民は年取るにつれて貸してもらいにくはなるよ。+7
-10
-
458. 匿名 2026/07/23(木) 19:36:37
>>30
売らなければ損はしないと思うけど
満期償還まで待てれば問題ないのでは
+6
-1
-
459. 匿名 2026/07/23(木) 19:39:05
>>38
歳とればとるほど、東京が便利でいいんだけどね。
車ないと生きられないような場所だときつい。
スーパーと病院も近くないと不便。+27
-3
-
460. 匿名 2026/07/23(木) 19:40:59
>>457
必要になったら、買えばいいんじゃないの?
それか、親から相続された家を建て直して住むとか。+11
-3
-
461. 匿名 2026/07/23(木) 19:41:42
>>447
持つ者が持たざる者を養うようになる、と思うよ
75歳以上の後期高齢者医療保険料について、近い将来金融所得も加味されるよう法改正があった。ちょっと調べたんだけど、年収500万分の金融所得があった場合、年間の保険料だけで50万前後になる。
老後のためにリスクとって重ねた資産だけど…毎月4万の保険料とか払いたくないぜよ~🥲
※わしが老人になった時は払う保険料自体が絶対もっと上がってる+17
-0
-
462. 匿名 2026/07/23(木) 19:42:54
>>460
知らないって怖いね
そんな簡単なものではないよ…+5
-14
-
463. 匿名 2026/07/23(木) 19:44:45
>>462
なぜ?
投資やってれば、キャッシュで買えるくらいにはなるでしょ。+3
-1
-
464. 匿名 2026/07/23(木) 19:46:04
>>440
確かに手数料は取られているけど、元々なかったお金(余剰金)と思って投資しているから問題ないよ
そもそもそんなに株とか詳しくないし、チャートを見る暇もないから、お任せしている
成果としては2年半で元手より300万円増えているから、私の金銭感覚ではまぁ納得
手数料とられなかったらもう少し増えていたのかもしれないけど、マイナスになるよりはましだと思ってる
+10
-2
-
465. 匿名 2026/07/23(木) 19:47:54
>>447
トランプのせいだー!
ということにしとこ+3
-0
-
466. 匿名 2026/07/23(木) 19:47:55
>>11
今買ったらこれから上がってく??+2
-3
-
467. 匿名 2026/07/23(木) 19:48:52
>>463
そのころはいくらになってるかわからないし、そもそも不動産ってお金持ってれば売ってもらえるってもんでもないんだよ+6
-6
-
468. 匿名 2026/07/23(木) 19:48:56
楽天モバイルの優待をご利用されてる方はいますか?今買ったらいつから無料で楽天モバイルを使用できるのでしょうか?+3
-3
-
469. 匿名 2026/07/23(木) 19:49:18
>>447
60代の両親にもやってほしいと思うけどエゴかな
長寿の家系だから無駄にはならないと思うんだけ説得が難しい+5
-3
-
470. 匿名 2026/07/23(木) 19:49:46
>>464
>>435さんかな?
もし自分でそういう結論になってるならわざわざ人に「これってどうなんでしょう?」なんて聞く必要ないんじゃない?肯定してもらいたいだけでしょう?親切心で答えてくれた人の気持ちを踏みにじってしまうよ。
別人だったら>>435さんに対して「いいと思うよ」ってレスしてあげればいいと思う
+5
-2
-
471. 匿名 2026/07/23(木) 19:50:25
>>460
空き家はどんどん増えてくだろうからね。
まあ、その周辺環境や治安や外観で満足できるかどうかは人にもよるけど。+7
-0
-
472. 匿名 2026/07/23(木) 19:50:56
>>454
国の陰謀とかね
まじでアホかと思う+32
-0
-
473. 匿名 2026/07/23(木) 19:52:20
>>466
キオクシアのPTSはあてにならない
今日は終わり際に投機的な下落が起きていたし
初心者は手を出さないほうが吉
+20
-0
-
474. 匿名 2026/07/23(木) 19:53:31
30代後半だからちょっと無理しても入金を増やしてる
NISA貧乏上等だよ+20
-1
-
475. 匿名 2026/07/23(木) 19:53:50
40年、50年後の世界なんて、自動運転が普通に普及してるだろうし、医療はリモート診断普及してたりしないのかな?
自分がもし老後地方移住するとしたら(と言っても、地元は関西のベットタウンなので、全然田舎ではないけどw)、野菜だけは自分自分で作ろうかな。家庭菜園は好きだし、仕事忙しくなる前はやってたんだよね。
自動運転だけできてれば、あとはとりあえずいいかな。+4
-0
-
476. 匿名 2026/07/23(木) 19:55:25
>>467
それは、人気の場所だけでは?
都心以外、これから上がっていく未来見えないですけどw+13
-1
-
477. 匿名 2026/07/23(木) 20:06:58
>>451
罠ってなんだろうね。
現行制度の何かをさしているのか、後出しで何か不都合なことをやるに決まってるみたいな将来の推測なのか。
ちょっとおもしろい仮定ではあるので、反対派としての具体的な考察があれば読んでみたいかも。+12
-0
-
478. 匿名 2026/07/23(木) 20:07:14
ハンドータイ半分になっちまった😢+5
-0
-
479. 匿名 2026/07/23(木) 20:09:15
>>469
60代ならぜひやるべきだと思う
80過ぎまで生きたら運用期間20年以上あるしさ
インフレ負けしないように、資産の一部を投資信託にしておくとかは資産防衛として必要だと思う+13
-1
-
480. 匿名 2026/07/23(木) 20:11:18
>>67
銀行にただ置きっぱなしよりもましかと思って
1000万分購入したばかりです。
10年後に増えるのは200万ぐらい。
+24
-0
-
481. 匿名 2026/07/23(木) 20:16:12
オプション取引始めます!ドキドキです!+2
-2
-
482. 匿名 2026/07/23(木) 20:20:24
ネット銀行のPayPay銀行は
利息を現金でなくPayPay受け取り
にすれば更に0.1%上乗せされる。
後、スマホだけでコンビニで
預け入れ可能なのが地味に便利。+3
-0
-
483. 匿名 2026/07/23(木) 20:22:35
>>476
横だけど本当それ
上がるのは都内や良い場所のみだと思う
岐阜市なんて県庁所在地なのに購入した時より下がってる
更に奥の西濃や東濃、飛騨地区なんてもっと中古戸建ての価値下がる+17
-0
-
484. 匿名 2026/07/23(木) 20:24:01
年金定期便きたよ!
現時点で92万だって!ぞっとしてニーサの成長枠に30万継ぎ足した+11
-0
-
485. 匿名 2026/07/23(木) 20:30:00
>>484
それは怖い話ですよね。+3
-0
-
486. 匿名 2026/07/23(木) 20:32:37
夏枯れだから8月末までは下がるんじゃないの?
最悪10月まで調子悪い+6
-0
-
487. 匿名 2026/07/23(木) 20:37:14
株だけではキツくなってくるからコモディティも買っといたほうがいいよ+2
-0
-
488. 匿名 2026/07/23(木) 20:42:13
>>454
私もかつてはそっち側の人間だったから否定派の人の気持ちが分かります
親が投資で大失敗してたりすると投資は危険ってイメージになるんだよね
それは裕福でもそうじゃなくても関係ない
その思い込みの殻を破って投資を始めるのは相当な覚悟が必要なんだ
しかも解決策がインデックス投資を長期保有って拍子抜けするほど簡単だから
余計に怪しく感じてしまうと思ってる+19
-1
-
489. 匿名 2026/07/23(木) 20:46:23
こどもNISAてした方がいいの?
ただ口座に貯めてるだけなんだけど+2
-1
-
490. 匿名 2026/07/23(木) 20:47:28
>>261
骨太骨太と声高に推し進めているが現状は円安が進行して国民生活が苦しくなっているだけ。
円の価値がこれだけ毀損しているのに是正する気が全くないところに心から危機感を抱きます。+14
-1
-
491. 匿名 2026/07/23(木) 20:48:18
>>385
準富裕層って5千万から?
いまいろんな基準あるよね+3
-0
-
492. 匿名 2026/07/23(木) 20:49:47
>>310
なるほど。
結局どこに相談したら良いんだろ。+1
-2
-
493. 匿名 2026/07/23(木) 20:53:55
>>492
その質問なら相談するってより基本的な本でも読んで自分で決めたほうがいいかも+2
-0
-
494. 匿名 2026/07/23(木) 20:54:46
>>476
調べればわかるよ+1
-1
-
495. 匿名 2026/07/23(木) 20:55:29
>>483
当たり前だけど都心と岐阜みたいな地方以外にも需要ある土地はあるので…+1
-3
-
496. 匿名 2026/07/23(木) 20:57:10
>>475
どれくるい田舎に住めるかはインフラをどこまで自治体とかが維持できてるかによりそう+1
-0
-
497. 匿名 2026/07/23(木) 20:58:32
配当管理のアプリ株式分割には対応してないから知らないうちに分割していたのがあって今日見直ししたら思いがけず年間配当手取り70万超えてた
嬉しい😊+4
-0
-
498. 匿名 2026/07/23(木) 21:00:53
>>1
7月から株始めました!1/2を個別株、S&P500に1/2入れました。
個別株は配当金がいいものをよく分からず、パチリ。
あと、3.4株はエックスでよく見る銘柄をポチリ。
もちろん、キオクシアも買いました。1株ですが。
今思えば、NISA枠決まってるのに、変な株買ってしまってショック。+1
-5
-
499. 匿名 2026/07/23(木) 21:01:10
>>494
今の需要じゃなくて、30年後とかだよ?
普通に予想できませんか?+0
-0
-
500. 匿名 2026/07/23(木) 21:02:05
>>459
東京だと病院遠いよ
なまじあるから距離にあって痩せこける
地方で車乗ってピッが楽過ぎるわ大抵あちこち病院あるし+4
-11

コメントを投稿する
トピック投稿後31日を過ぎると、コメント投稿ができなくなります。関連トピック
-
![]()
4113コメント2024/08/23(金) 17:35
【定期トピ】お金の話をしようpart26【投資・定期・NISA・iDeCo】
-
![]()
2002コメント2024/09/23(月) 22:21
【定期トピ】お金の話をしようpart27【投資・定期・NISA・iDeCo】
-
![]()
3466コメント2024/10/25(金) 05:41
【定期トピ】お金の話をしようpart28【投資・定期・NISA・iDeCo】
-
![]()
3080コメント2024/12/27(金) 19:13
【定期トピ】お金の話をしようpart30【投資・定期・NISA・iDeCo】
-
![]()
2664コメント2025/01/28(火) 06:34
【定期トピ】お金の話をしようpart31【投資・定期・NISA・iDeCo】
-
![]()
2382コメント2025/02/28(金) 17:59
【定期トピ】お金の話をしようpart32【投資・定期・NISA・iDeCo】
-
![]()
4040コメント2025/04/02(水) 14:19
【定期トピ】お金の話をしようpart33【投資・定期・NISA・iDeCo】
-
![]()
2576コメント2025/05/06(火) 20:45
【定期トピ】お金の話をしようpart34【投資・定期・NISA・iDeCo】
-
![]()
1568コメント2025/07/10(木) 16:43
【定期トピ】お金の話をしようpart36【投資・定期・NISA・iDeCo】
-
![]()
5292コメント2025/10/14(火) 09:38
【定期トピ】お金の話をしようpart39【投資・定期・NISA・iDeCo】


削除すべき不適切なコメントとして通報しますか?
いいえ
通報する
