

-
1. 匿名 2019/08/08(木) 23:44:33
米ドル建ての個人年金考えています
やったことある方いかがでしたか?+48
-5
-
2. 匿名 2019/08/08(木) 23:45:40
いいこと教えてあげます?100万の投資で多分3年後に800万でしょうね。+6
-47
-
3. 匿名 2019/08/08(木) 23:45:48
始まる前にかなり勉強しないと損するよ+106
-3
-
4. 匿名 2019/08/08(木) 23:46:15
![資産運用について相談できるトピ]()
+11
-2
-
5. 匿名 2019/08/08(木) 23:46:47
玉子は一つのカゴに盛らない。
色々な商品を分散投資するのが鉄則ではないでしょうか。+125
-1
-
6. 匿名 2019/08/08(木) 23:47:06
損はしたくないです。
小心者には向きませんか?+5
-13
-
7. 匿名 2019/08/08(木) 23:48:14
>>3
元本保証と取引手数料をしっかり考えていれば大損することはないと思う。
まぁ元本保証されてるものはローリスクローリターンだけど。
銀行に入れっぱなしよりはマシ程度でね。+77
-1
-
8. 匿名 2019/08/08(木) 23:48:49
儲かる話があるとしても
私なら他人に教えませんわ。とある金持ちが言ってた+97
-2
-
9. 匿名 2019/08/08(木) 23:50:23
元本割れしたくないなら、金利の良いネット銀行の定期預金を転々とさせるくらいじゃない?
手間の割にはあんまり増えないけどね+52
-1
-
10. 匿名 2019/08/08(木) 23:50:32
で??
主は手持ちのいい話ないの??
じゃあ教えない。+9
-5
-
11. 匿名 2019/08/08(木) 23:52:03
米ドル豪ドル考えてたけど、外貨はリスクも大きいしあまり勧めないと本に書いてあったからやめた。
書かれていた細かい理由まではもう覚えてないけど。+11
-9
-
12. 匿名 2019/08/08(木) 23:52:25
信用取引とレバレッジだけには手を出すな
2倍でも駄目
死ぬよ+78
-3
-
13. 匿名 2019/08/08(木) 23:52:33
外貨預金を考えてるなら今月のニュースを見て
今のように相場が乱高下してる時ならうまく読まないとしっかり損するよ+33
-2
-
14. 匿名 2019/08/08(木) 23:53:15
まずは「金持ち父さん貧乏父さん」って本を読むとこからかな+10
-11
-
15. 匿名 2019/08/08(木) 23:53:51
>>10
主は米ドルいいと思ってるから検討してるんじゃないの?情報だしてるじゃん。
しかもあなたみたいなタイプは主がどう言っても絶対自分の手の内明かさないでしょ。+58
-1
-
16. 匿名 2019/08/08(木) 23:54:49
>>14
あれ読んでる人周りにたくさんいるけど成功してる人いないわ+52
-3
-
17. 匿名 2019/08/08(木) 23:58:28
>>15
情報もなにも、外貨建ての個人年金て米ドルが主流じゃん。+5
-10
-
18. 匿名 2019/08/08(木) 23:58:42
資産運用をしたいなら、まずは損もすることがあるという覚悟をすることですね。
それから、余剰資産ですること。全額失うこともある、という覚悟が大事。
プラマイしてプラスだったらそれでよし、というのが資産運用。
百戦百勝はできないのですよ。
それができないのなら、低金利でもおとなしく定期にでもしておきなさい、ということです。+100
-2
-
19. 匿名 2019/08/08(木) 23:59:27
>>16
その本、流行り過ぎて今更読むの恥ずかしいと思ってずっと読まないでいるけど、読んでも実践できない内容なの?+6
-2
-
20. 匿名 2019/08/09(金) 00:00:05
小規模企業共済に加入しようと地元の商工会議所に行ったのだが、手続きは銀行でやってと言われて、書類だけ持って帰ってきた。加入されてる方、手続きは銀行でやるものなのですか??+21
-1
-
21. 匿名 2019/08/09(金) 00:00:17
銀行に質問に行ったけどリスクをあまり説明してもらえなかった
ノルマがあるからかな+32
-2
-
22. 匿名 2019/08/09(金) 00:01:43
米ドルやるならトランプのツイッターフォローしよう
彼の一言で流れが変わる
+71
-1
-
23. 匿名 2019/08/09(金) 00:02:14
>>21
銀行の言う通りにやってたら、えらい目にあわされるよ。
ただでさえどこの銀行も斜陽でアップアップなのに。
+70
-4
-
24. 匿名 2019/08/09(金) 00:02:49
>>6
お金に関心がある人がやるものだし全員損はしたくないと思うよ。
小心者かどうかより大事なのは情報収集力と判断力だと思う。+27
-1
-
25. 匿名 2019/08/09(金) 00:03:46
金持ちぶったコメはたくさんたつのに、
実際の資産運用となると、全くコメが伸びない。+95
-2
-
26. 匿名 2019/08/09(金) 00:04:26
ソニーの学資保険って人気みたいだけどどう?+3
-3
-
27. 匿名 2019/08/09(金) 00:05:02
外貨預金はやめとけ+7
-5
-
28. 匿名 2019/08/09(金) 00:05:02
>>25
みんな別トピにいるんだよ+2
-11
-
29. 匿名 2019/08/09(金) 00:05:24
>>19
日本人は読んで結局行動に移さない人が多いんじゃないかな。
私もなんだけど。笑
内容自体は頭では理解できるよ。+23
-1
-
30. 匿名 2019/08/09(金) 00:05:50
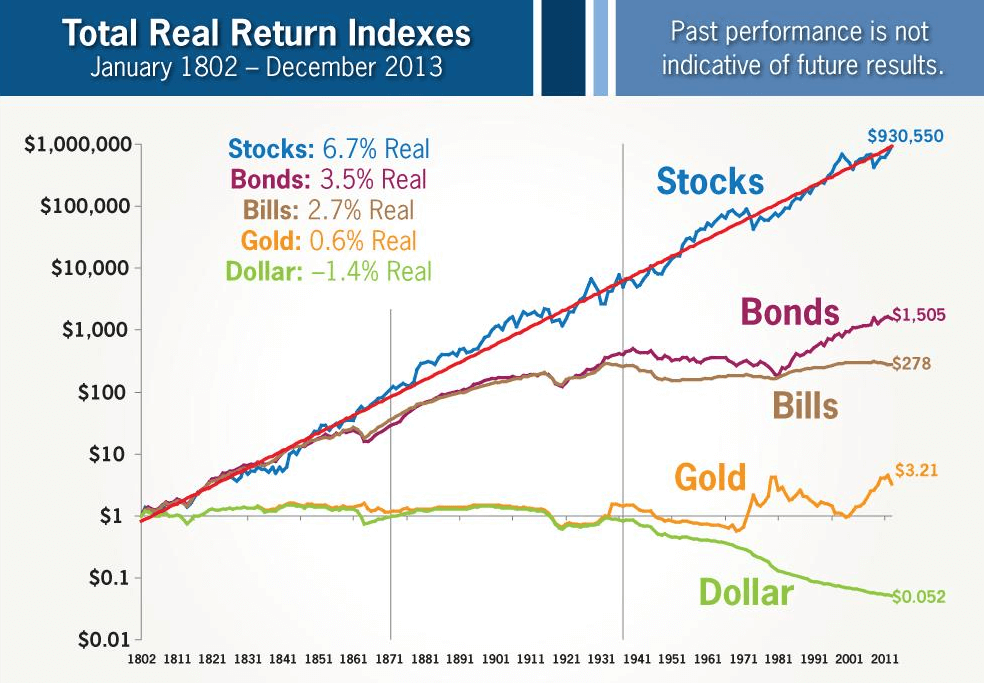
>>25
安全な資産運用はしてないから、人におすすめしづらい
ちなみにFXやってる
今の相場でどう利益を出すか、ドキドキして面白いよ+38
-2
-
31. 匿名 2019/08/09(金) 00:06:33
>>25
金持ちの「嫁」であって自身が金持ちなわけじゃないから(笑)+47
-3
-
32. 匿名 2019/08/09(金) 00:06:39
>>25
相談に乗るトピだからね
具体的な質問があればわかる範囲で答えるけど、いきなり自分の運用状況を公開する人はあまりいないと思うよ+6
-2
-
33. 匿名 2019/08/09(金) 00:09:15
>>26
ソニーに限ったことじゃないけど
学資保険って基本的に貯金したり資産運用できない人がやるものだと思う
利率悪いし、学資保険は勧めない+49
-1
-
34. 匿名 2019/08/09(金) 00:09:49
>>20
そうだよ
全額控除だからおすすめ+9
-0
-
35. 匿名 2019/08/09(金) 00:09:58
>>19
失礼だけど
本一冊読むのすら億劫がって内容教えてもらおうと人に頼る時点で、資産運用とか向いてないだろうから実践できなさそうね。
楽して得することはほぼ無理だよ。+49
-0
-
36. 匿名 2019/08/09(金) 00:10:58
プロトレーダーでも何でもないから、10種類の投資して6勝4敗なら良しと思ってる。
個人年金から仮想通貨までいろいろやってるよん。メキシコペソかトルコリラの高金利がずっと続いてくれれば10年後にはスワップで生活できるんだけど...+17
-1
-
37. 匿名 2019/08/09(金) 00:11:18
>>6
まずは少額で、いくつかに分散して始めて見ましょう。
お小遣い程度、失っても痛くない金額で。+23
-1
-
38. 匿名 2019/08/09(金) 00:13:10
>>26
数年前の金利のいい時に契約して、今年二人目の説明聞いたけど、担当者さんも今の金利ではあまりオススメしないって言われたよ。まぁソニー生命に限らず今はどこも金利超低いから、上がるまでは自分で貯金してく方がいいのかもっと感じた。+22
-0
-
39. 匿名 2019/08/09(金) 00:14:44
世間一般では投資と呼ばないし叩かれるかもだけど、競馬で毎月30万以上利益出してる。
そろそろ会社員やめてもいいかと思いだした。+52
-3
-
40. 匿名 2019/08/09(金) 00:14:50
>>33
ありがとうございます!
勉強になります+1
-0
-
41. 匿名 2019/08/09(金) 00:14:54
>>36
スワップ 生活って夢があるよね+11
-0
-
42. 匿名 2019/08/09(金) 00:15:03
>>31
出たw
専業のトピでお馴染みのコメがw+4
-1
-
43. 匿名 2019/08/09(金) 00:15:50
>>39
データ分析の方法があるの?
それとも直感?+2
-1
-
44. 匿名 2019/08/09(金) 00:16:31
>>35
そうだよね
努力しないで良い結果を得ようなんて虫が良過ぎる+13
-0
-
45. 匿名 2019/08/09(金) 00:16:45
>>38
いまはかけどきじゃないんですね
こどもが0歳のうちにって焦ってました+3
-1
-
46. 匿名 2019/08/09(金) 00:18:16
>>43
両方あるけど、着実にコツコツ勝ちたいならデータ分析かな。
1番大きな当たりは直感だったけどね(笑)+11
-0
-
47. 匿名 2019/08/09(金) 00:19:08
>>6
自分で決めれない人には無理だね
そもそも、資産運用が何かも理解してないし+26
-0
-
48. 匿名 2019/08/09(金) 00:19:34
銀行員なんだけど、ざっくり言うと
だいたいはパートに出る方がマシ。
年間100万稼げる運用をするための原資産が貯まってからにしようよ。
よく言う「みんなやってる」っていう統計はあやしいよ。働けなくなったジジババが母数上げてるだけ。
若い人のする投資は資産形成だと思うんだけど、働いて稼ぐことが基本だからね。
一万円を一万千円にするのは実は大変なことなんだよね。
千円バイトする方がずっと速い。
+133
-3
-
49. 匿名 2019/08/09(金) 00:19:46
>>6
損したくないなら、大人しく銀行にお金入れときな+9
-0
-
50. 匿名 2019/08/09(金) 00:20:12
金かっとけばよかったー
金は今売り+11
-1
-
51. 匿名 2019/08/09(金) 00:20:26
>>14
それってアムウェイ系じゃなかった?+7
-3
-
52. 匿名 2019/08/09(金) 00:21:35
>>39
私は株とFXしかしないけど競馬も立派な資産運用だと思ってるロマンあるし
+27
-6
-
53. 匿名 2019/08/09(金) 00:23:09
>>26
FPさんにソニーの学資は今は利率微妙だから、それならトピ主さんの挙げてるような米ドルの個人年金の方がいいって言われたわ+28
-1
-
54. 匿名 2019/08/09(金) 00:23:59
>>19
実践というより、習慣や考え方の話だからかなーすぐには変わらないかも+0
-0
-
55. 匿名 2019/08/09(金) 00:25:23
満期時に円高が進んでいて円にすると損してしまう場合、
外貨のまま円安になるまで持っておける余裕があるくらいの金額でかけていくなら良いのでは?
円建てより外貨建ての方が利率は良いです。
株や投信と違って外貨で持っておけば損はしないです。
私も23の時に米ドル建ての終身保険に、老後資金をつくる目的で加入しました。
15年かけて、50〜60歳以降でまとまったお金が必要になったら解約しようかなと思っています。
もし解約する必要がなさそうなら、そのまま。私が死んだら夫や子どもに渡るようにしています。
20年以上据え置くことになるので、60歳時点でドルで180%くらいになります。
ドルベースで保険料払うので、毎月円での保険料は変動します。
今契約時よりまあまあ円高なので、保険料としては安いです。
今26なのでまだあと12年かけますが、利率が良いので60歳になった時に契約時と同じくらいか円安になっていれば良いなと思っています。
中途解約すると解約返戻金が払い込みより大きく下回る可能性のある(外貨建て)保険のみではなく、縛りのない株や投資信託の積立もしておくと換金の自由が利くので良いと思います。
+32
-1
-
56. 匿名 2019/08/09(金) 00:25:36
銀行が勧めるものは、銀行が儲かるもの+60
-1
-
57. 匿名 2019/08/09(金) 00:26:13
>>46
馬をデータ分析するのってかっこいいね+18
-3
-
58. 匿名 2019/08/09(金) 00:27:41
>>56
銀行の商品だもんね+8
-0
-
59. 匿名 2019/08/09(金) 00:28:36
>>52
FXと競馬は種類が同じ。バクチだよバクチ。
株は、短期売買でもうけようとしてるなら同じだよ。バクチバクチ。+19
-3
-
60. 匿名 2019/08/09(金) 00:29:34
今日、仕事休みで時間があったから、銀行で通帳記入とか繰り越しとかゴソゴソやってたらスタッフに声をかけられて、資産運用の話をちょっと詳しく教えてもらえたよ。
とりあえず、資産運用セミナーで更に詳しく話を聞くことにした。
熱心に積み立てNISAを勧めてくれたけど、登録を急がせようとしてきたので、なんとなく銀行にとって都合のよい商品だからさっさと始めさせようとしてるのかな?と思ってしまって、もうちょっと考えてセミナーも受けてからにしますと断ってしまった。
こうやって始めるタイミングを逃し続けてきたけど、飛び付くものでもないし、じっくり考えて決めたい。
個人年金もイデコも気になってる。+38
-1
-
61. 匿名 2019/08/09(金) 00:30:21
>>50
最高値ってニュースやってたね
一時期、金の投資話がよくあって騙されるんじゃないかと手を出さなかったけど、ちゃんと調べて買っとけばよかったよ+15
-0
-
62. 匿名 2019/08/09(金) 00:30:49
>>39
うちの彼氏も競馬やってて、当たると欲しいプレゼントとかブランドくれる(笑)
競馬やってなかったらうちのこと養えんかも言われるから、馬には頑張ってほしい!
ギャンブルだと思ってて別れようかとも思ってたけど、そんなに利益が出せるの!?+16
-3
-
63. 匿名 2019/08/09(金) 00:31:00
>>34
銀行で申し込み出来るのですね!
ありがとうございます😆+7
-0
-
64. 匿名 2019/08/09(金) 00:31:02
>>59
パクチーに見えてきた+6
-1
-
65. 匿名 2019/08/09(金) 00:31:18
1万円を1千万円にするのは投資じゃほとんど絶望的
でも1千万円を投資で2千万にするのはそんなに大変じゃない
+35
-3
-
66. 匿名 2019/08/09(金) 00:33:23
>>60
悪くはないんだけど、手数料や口座管理料が銀行ごとに違うから、話を聞いてから比較検討した方がいいよ
何年も保有することになるから手数料がかさむのはもったいない+11
-1
-
67. 匿名 2019/08/09(金) 00:33:31
>>65
これだよこれ。元資次第。
余剰分での運用が基本。+20
-0
-
68. 匿名 2019/08/09(金) 00:35:19
失っても惜しくない余剰金で投資はするものだって言われるけど、失って惜しくないお金はない
だから納得いくまで勉強が必要+55
-0
-
69. 匿名 2019/08/09(金) 00:36:22
銀行員です。
長期で老後の資産形成やるなら外貨個人年金いいと思いますよ。
金利も円の100倍くらいつくし、毎月1万円なら時間分散できるから為替リスクも軽減できます。
短期の運用方法も知りたい方いたら書きますね〜+31
-3
-
70. 匿名 2019/08/09(金) 00:37:10
>>56
銀行員だけど、本当それ。
保険や投信、本部が売れ売れうるさい。
だからかんぽの問題とかに発展するんだよね。
販売したって銀行からしたら利益になるかもだけど、ぶっちゃけ私の手元に利益入ってくるわけじゃないし、話聞きたいって言う人にしか基本詳しく案内しない。
キャンペーンのビラをばらまくくらい。それで食いついてきた人にだけ。
ただ、質問されて具体的に話せるように、一通り自分でもやってる。
+27
-0
-
71. 匿名 2019/08/09(金) 00:40:21
1ドル80円くらいになってから個人年金保険やれば+16
-0
-
72. 匿名 2019/08/09(金) 00:41:50
毎月5万円くらい余剰金があるから、二万は財形貯蓄して、あと一万ずつ、積み立てNISAとイデコと個人年金に入れていこうかなーと考えている。
全部財形貯蓄じゃなんかつまらないし、全然増えないし。もしかしたら増えることもあるかもしれない貯金、くらいに考えておけばストレスなく放ったらかしにできるかな?+13
-0
-
73. 匿名 2019/08/09(金) 00:42:10
>>25
ほんとに儲かるやりかたは教えたくないのよ+13
-0
-
74. 匿名 2019/08/09(金) 00:44:01
保険会社で積立てすると中抜きされますよ。自分で証券口座開いて外貨MMFもしくは米国債を買うのが最効率。
ただ面倒だったりよく分からんのだったら、控除対象になる月1万までなら契約するのもあり。
ドルコスト平均法でドルを積み立てするんだからあまりリスクはないですね。
(出口戦略を理解してればですが。)
為替は短期では横ばいもしくは円高トレンドだし中長期では円安傾向。
多分主が検討してるのはマニュライフ生命のこだわり個人年金かな。
+6
-0
-
75. 匿名 2019/08/09(金) 00:46:13
>>73
同じ事をしても儲かる人と損する人がいるしね
商売もしかり+20
-0
-
76. 匿名 2019/08/09(金) 00:48:06
銀行の出してくる例が、20年後には何十万円の増益と税金の免除が受けられますよー、なんだけど、
そんなに増えないだろと疑ってしまって素直に話が聞けない…。
+12
-1
-
77. 匿名 2019/08/09(金) 00:49:58
>>53
具体的にありがとうございます!
調べてみます!+0
-0
-
78. 匿名 2019/08/09(金) 00:49:59
>>72
更に1万円余裕ができたら、ロボアドの積立も面白いよ+12
-0
-
79. 匿名 2019/08/09(金) 00:51:13
>>72
イデコと個人年金は縛りがあるから良い意味で強制的に貯められるし、もしお金必要になっても財界やNISAなら解約できるしね。
余剰金あるなら、投資して、ないものと考えて。余剰金あるからって無駄な買い物しちゃうより良いよね。+18
-0
-
80. 匿名 2019/08/09(金) 00:51:41
>>76
疑って自分でしらべるなら
そういう人の方が向いてると思う
鵜呑みにする人は良い鴨+19
-0
-
81. 匿名 2019/08/09(金) 00:52:57
10年前に貯蓄型保険をしたんだけど、そのお金でもっと資産運用したい
でも解約したら元本割れになるからそのまま
節税にはなってるから我慢+10
-1
-
82. 匿名 2019/08/09(金) 00:55:47
>>76
メリットばかり並べられてもね。
必ず、注意喚起や条件が商品パンフレットに小さな文字でつらつらと書いてあるから、食いついて聞いてみると良いかも。
ノルマばかり気にして良いこと言って売ろう!と考えている行員だと慌てるかも。
円建て保険なら中途解約とかしない限り契約時の設計書にある利率分増えるだろうけど。+9
-0
-
83. 匿名 2019/08/09(金) 01:02:53
年金じゃないけど、米ドルの貯蓄型死亡保険入ってるよ
+16
-0
-
84. 匿名 2019/08/09(金) 01:02:58
>>65
そりゃ1000倍にするより、2倍にする方が簡単に決まってる
当然だよ+41
-0
-
85. 匿名 2019/08/09(金) 01:07:05
日本円の普通の預貯金や保険以外の金融商品に手を出し始めてまだ10年ちょい位。
豪ドル外債は3.5年で償還でがっぽりだった。
豪ドルの保険は円高でマイナス中。
テーマ型投信は、大きくマイナスのと大きくプラスのとで、±ゼロ中。
NISAやロボアドは、地味にプラスとマイナスを行き来中。
今週は株と為替のせいで評価額が下がってるけど、日・週・月単位の変動は無視。
10年後20年後に儲かってればいいのだ。+16
-0
-
86. 匿名 2019/08/09(金) 01:20:10
投資信託は、毎月分配型は決して買ってはいけません。+33
-0
-
87. 匿名 2019/08/09(金) 01:49:47
去年の夏まではEAという自動売買が無双していて、これで一生食っていけるな、なんて考えていましたけど、今はボロクソですね
複数あるEA販売会社の優秀なEAたちが損失マシーンと化して、もはや使えるEAは新発売されたものばかりですね
同じEAトレーダーたちはほとんど引退したり低ロットで様子見程度に稼働させているくらいです+3
-0
-
88. 匿名 2019/08/09(金) 02:31:53
>>14
作者の会社は破産してますよ。![ロバート・キヨサキ - Wikipedia]() ロバート・キヨサキ - Wikipediaja.wikipedia.org
ロバート・キヨサキ - Wikipediaロバート・キヨサキ出典: フリー百科事典『ウィキペディア(Wikipedia)』ナビゲーションに移動検索に移動この存命人物の記事には検証可能な出典が不足しています。信頼できる情報源の提供に協力をお願いします。存命人物に関する出典...
+17
-0
-
89. 匿名 2019/08/09(金) 02:34:16
AIに勝つ人だけが相場で生き残る時代ですよ+9
-0
-
90. 匿名 2019/08/09(金) 03:02:01
>>60
FPのマネーセミナーでイデコと積立ニーサを勧めてくるのは、バックマージンがあるらしいよ。
ニーサは税金の優遇があるって言われるけれど、実際は払う時期を遅らせるだけみたい。
税金の優遇措置があるっていいながら、この事実を話してくれるFPは少ない。
結構問題になってるから気を付けて。+16
-1
-
91. 匿名 2019/08/09(金) 03:12:17
しっかりリスク管理すること
信用取引やfxもね
勉強もせずにギャンブルでやるから生き残れない人が多い
周りのせいにするから負けるんだよ
+12
-0
-
92. 匿名 2019/08/09(金) 03:13:59
>>1
豪ドル個人年金、変額終身2つ、確定拠出年金
やってます◎
どうだったかは10年後くらいに分かるかな+15
-0
-
93. 匿名 2019/08/09(金) 03:58:47
いいと思う!
円だと増えないし、個人年金は長期での運用になるから、リスクも抑えられる。+6
-0
-
94. 匿名 2019/08/09(金) 04:06:02
>>12
ロスカットって難しいですか?+4
-0
-
95. 匿名 2019/08/09(金) 04:29:02
>>8
そりゃそうだ。
教えてくれる時は詐欺を疑わないとね。+5
-0
-
96. 匿名 2019/08/09(金) 04:39:30
>>35
こういう人、本当に多いよね
友人の中にもこういう要領の良いタイプがいるけど、絶対教えない。
たくさん勉強して、時間もお金もかけて頑張ってやっと運用が軌道に乗ってきたのに、何の努力もせず楽して乗っかろうとする人嫌い。+22
-3
-
97. 匿名 2019/08/09(金) 04:42:40
外貨建ての保険って、危険と言われがちですが、
途中解約するから大幅にマイナスになるだけであって、
市場価格調整が外れる時期まできちんと持っている力さえあれば、
ほぼノーリスクで、10年くらいでけっこう増えるよ。
毎月分配タイプは、複利の恩恵受けられないからもったいない。
高金利、円安の時にね。
1人や2人じゃなく、あちこちでベテランのFPさんに勉強させてもらうといいよ。
自分でも読み返して計算しないと、おかしなこと言われてる時もある。
大切なのは返戻率。数字のマジックに騙されないようにね。+16
-0
-
98. 匿名 2019/08/09(金) 05:21:13
SBIのiDeCoを考えているんだけど、どの商品にしような迷ってる
バランス型とひふみで考えてるけど、SBIでiDeCoをやっている方オススメはありますか?+1
-3
-
99. 匿名 2019/08/09(金) 06:12:16
100万の利益を産むにはトータルいくら資産が必要なんだろう。。。
例えば1000万くらいの資産しか持ってない人が何年かかけてでも100万産むことできるのかな。
その割合が低いなら私はスタート地点にすら立つことができないな+0
-3
-
100. 匿名 2019/08/09(金) 06:52:19
金持ち父さんの本、
お金の教育が出来るボードゲームの事が
書いてあって、それを売りたい為の
本かなと思った。
ボードゲーム、確か2万円位?
なんか胡散臭いなと思った。
+8
-1
-
101. 匿名 2019/08/09(金) 06:52:51
>>33
私も出産して、ニーサにしました。私たちの親世代の学資保険と違って今全然良くないよ+5
-1
-
102. 匿名 2019/08/09(金) 06:53:02
>>25
親、実家が富裕層の人がコメントしてるからな。+0
-5
-
103. 匿名 2019/08/09(金) 06:54:02
>>59
そうだよね、パチンコすきそうな男の人がカッとなってやったりしてる感じ。あまり大きな声でやってるなんて言えないわ。+0
-0
-
104. 匿名 2019/08/09(金) 07:01:25
>>50
インゴット持ってる!(100g)このところの高騰にビックリしてる。
株、投信がマイナスだからゴールド持ってて良かった。+12
-0
-
105. 匿名 2019/08/09(金) 07:13:17
色々なとこで金に小額でもいいから投資しなと言ったのにしてない人沢山。
言う気も失せた。が、次は白金見ておくと良いかも。+8
-2
-
106. 匿名 2019/08/09(金) 07:18:51
本だったら「敗者のゲーム」オススメ。
とにかく個人は手数料の一番安い指数連動のインデックス投資信託を買いなさいという内容。+14
-0
-
107. 匿名 2019/08/09(金) 07:43:23
なんで>>98がマイナスなの?+0
-0
-
108. 匿名 2019/08/09(金) 07:49:46
去年からドル建てしてる。
年に一回の支払い。
今度の支払いは10月。もうちょいこのまま円高でお願いしたい!+2
-0
-
109. 匿名 2019/08/09(金) 07:53:38
>>19
使われる側ではなく、使う側になれ、の事しか書いてないかな。+7
-0
-
110. 匿名 2019/08/09(金) 07:56:13
>>86
今は累積投資型が増えていますしね+5
-0
-
111. 匿名 2019/08/09(金) 08:04:42
>>98
SBIが一番いいんじゃないかな?
iDeCoはSBIへ移行中。イーマクシススリムシリーズでいいんじゃないかな?+14
-0
-
112. 匿名 2019/08/09(金) 08:13:00
友達が優待目当てで買ったディズニーランドの株
がすごく値上がりしていて、一緒に買っとけば良かったー!と思った。
株って怖いとか言われるけど、安定した企業なら、優待や配当あるから楽しいよ!
+29
-0
-
113. 匿名 2019/08/09(金) 08:19:22
投資信託はリスクが高い。手数料がかさむし、特に定期的に配当が受け取れるタイプは原資が減るから複利効果がなくて、目減りする可能性すらある。+8
-0
-
114. 匿名 2019/08/09(金) 08:25:27
>>9
少し気になってたんですが、それって口座作って移動させる以外に手間ってあるんですか?+3
-0
-
115. 匿名 2019/08/09(金) 08:25:28
貯金がそこそこ増えたから、
401Kにマッチング拠出と、積立NISA始めた。
国内株式25%、外国株式50%、国内債券10%、外国債券15%くらいの積極型。
やばいね、昨日一昨日でガクーンと下がってる。
長期運用だし、「今ある貯金が減る」ということはないから長い目で見ようと思う。
ただ、貯金を投資に丸々回すのは本当に危険だ!と改めて思った。
これFXで高レバレッジとかやったら、一瞬で多額の借金背負うな、とも。+14
-0
-
116. 匿名 2019/08/09(金) 08:28:34
>>96
横ごめん。
「絶対教えない」とおっしゃってるけど、一つお聞きしたい。
>時間もお金もかけて
この「お金」っていうのは、失敗を積み重ねた勉強代って意味ですか?
それとも、書籍やセミナー代って意味ですか?+9
-0
-
117. 匿名 2019/08/09(金) 08:30:15
人任せの資産運用は、あまり儲からなかった。
+17
-0
-
118. 匿名 2019/08/09(金) 08:35:42
>>97
外貨の保険を検討していましたが、見えないところで手数料?がひかれたりなど、不透明だと聞き、躊躇していました。
コメントを拝見した限りでは、そのようなことはないのでしょうか
>>74さんが仰っているのも、通じているのかなと思うのですが…
色々調べてみたのですがわからず、詳しい方がいらっしゃったら教えていただきたいです
+2
-1
-
119. 匿名 2019/08/09(金) 08:38:45
国債買ってる人いますか?+4
-2
-
120. 匿名 2019/08/09(金) 08:42:30
親族が付き合い長いベテランの信頼できるライフプランナー紹介してもらうのが鉄則+0
-4
-
121. 匿名 2019/08/09(金) 08:43:22
日本の預金で毎月ちょこちょこ貯めるよりいいかと思って米ドルの積立終身保険に入った。
たぶん私の性格上、簡単に出し入れ出来たら貯めれないから多少減っても長期間触らずに、将来もし増えたらラッキーくらいでかけてる。
多少損してもいいっておかしいんですかね?+12
-0
-
122. 匿名 2019/08/09(金) 08:56:09
>>39
株と外貨預金派です
株でもデイトレと外貨FXはギャンブルだと捉えてるので競馬もギャンブルだなぁ。
会社員は辞めないことをお勧めする。馬の利益はあくまでも生活資金ではなく余剰金として扱ったほうがいいと思う私はチキンかな
あまりに利益出るなら、馬主の可能性を考えるほうが夢がある+20
-1
-
123. 匿名 2019/08/09(金) 08:56:31
>>87
まさに今、私は去年のあなた状態なんだけど
段々、EAの勝率が悪くなるって事?+0
-1
-
124. 匿名 2019/08/09(金) 09:03:05
>>121
資産運用はそれくらいの気持ちじゃないとできないと思ってる。
特に初心者(私)は。
減ったら勉強代、増えたらラッキー!
増えても調子に乗らない!+18
-0
-
125. 匿名 2019/08/09(金) 09:14:12
30万円元手で半年で5千円稼いだ(*^◯^*)+18
-1
-
126. 匿名 2019/08/09(金) 09:33:38
めんどくさがりな私は定期預金の預け替えとかができないので、
楽天銀行に口座作って900万ガツンといれておいた。
ノーリスクで年7000円!
でもこのレベルの運用しかできない。+23
-1
-
127. 匿名 2019/08/09(金) 10:09:57
>>103
それは偏見だと思うけどな〜
両方実際に見たこともやった事もないでしょ
+3
-0
-
128. 匿名 2019/08/09(金) 10:12:50
長期の外貨投資なら米ドル択一でしょう。
ただし米金利の動きと為替の関係は理解すべき。
基本、低金利なら円高で高金利なら円安。
低金利=円高で米景気低迷中の株指数系を買うのもよし。
高金利=円安だけど米株は高い場合があるのでドル建て債券を買うもよし。
低金利=円高でドルを買い、高金利を待ってドル建て債券を買うもよし、で、私はリーマンショック後の低金利円高でドルを買い(1ドル80円前半)、3年後に20年以上の長期ドル建て債券を金利4%で購入。
+6
-0
-
129. 匿名 2019/08/09(金) 10:15:00
>>107
ひふみはオススメしないから。
>>98
ひふみやりたいならよく調べて。
3年以上前に買った人はかなりプラスになってるけど、途中で運用の仕方が変わったらしい。
どこかのトピで高い時に買った人がマイナスだと言っていたよ。
+20
-0
-
130. 匿名 2019/08/09(金) 10:19:52
>>118
中抜きや手数料はあるし、それが嫌なら投資信託などをすれば良いと思います。
うまくすれば簡単に同程度の利益は出るみたいですし。
どんなものも手数料はあります。
私は10年以上まとまったお金を運用するのに
最終的にどれだけ増えるかわからないのは嫌なのと、
ほったらかしでも安心なのとで
なおかつ保険の要素も持つので、外貨保険にしました。
中抜きも手数料もあるけど、不透明なところをいくら考えても仕方ないです。
結局はトータルで手元にどれだけ残るかです。
商品によって違うからその辺の事をしっかり聞いたらいいと思います。
始める時期や、仕組みによっても変わってきますよ。
私も外貨保険めっちゃ勉強しました。
1人1人、合うものは違います。後悔ないように、よく調べてね。+8
-0
-
131. 匿名 2019/08/09(金) 10:32:02
>>10
投資の場合、教えたからって損が出るわけじゃないし、
私はネット上でいろんな人のブログで勉強させてもらったから、
知ってる事なら教えたいと思うよ。
+9
-0
-
132. 匿名 2019/08/09(金) 10:32:51
学資保険の説明お願いすると、今は利率悪いからって外貨建て保険を勧められること多くない?
あれ、なんでなの?+1
-3
-
133. 匿名 2019/08/09(金) 10:33:51
>>12
2倍でもダメなのは、どうして?
絶対はないけど、そこまでの円高にならないから大丈夫なのかと思ってました。+5
-0
-
134. 匿名 2019/08/09(金) 10:47:51
>>132
1コメから順番にちゃんと読み込めばわかると思うが…
利率の意味わからんのかな。
その場で聞けばいいのに!
外貨建て進めてくれるなんていい人だと思うよ。+2
-0
-
135. 匿名 2019/08/09(金) 10:51:21
円高気味の今、fxレバ1倍でのんびり行こうと思うんですが、円高の時のオススメってありますか?+4
-0
-
136. 匿名 2019/08/09(金) 10:54:40
>>116
両方+4
-1
-
137. 匿名 2019/08/09(金) 10:59:07
>>39
私の知人でも競馬で年間数百万利益出してるって人いるわ。
普通のサラリーマンだけど、給料と合わせて億単位の貯金があるらしい。
+16
-0
-
138. 匿名 2019/08/09(金) 11:06:18
>>1
やってます。もう15年前くらいにやって60歳の払込終了のときにいくらになってるかなーってギャンブル的な楽しみでやってます。本気の投資向けではないかも。+9
-0
-
139. 匿名 2019/08/09(金) 11:07:12
>>130さん
詳しく教えて頂きありがとうございます。
外貨の保険は、投信と違い目標値を設定できるものもあり、ものぐさな私には魅力があります。
手元にいくら残るかが大事というのは、確かにその通りだと思わされました。
投信やMMFとも比較し、検討したいと思います。
ありがとうございます。+1
-0
-
140. 匿名 2019/08/09(金) 11:13:53
豪ドルはどう??
リスク高いかなあ…
80円切ったら買おうと思ってたんだけど、かなり円高にふれてしまって、怖くて手が出せなくなってしまった+6
-0
-
141. 匿名 2019/08/09(金) 11:27:04
外貨保険は金融庁も問題視してるのにね
資産運用のトピがたつと本当にいつもいつも勧めるコメントがついて、結論として問題ないよね
みたいな感じになる
アメリカ10年国債の金利もかなり下がってきたからこれから契約する人は余計に気を付けた方が良いよ+8
-2
-
142. 匿名 2019/08/09(金) 11:28:45
使えない+0
-1
-
143. 匿名 2019/08/09(金) 12:42:21
>>6
絶対に!確実に!損をしない人はいません。
億稼いだって話題になった人も数年後破綻寸前です。+2
-2
-
144. 匿名 2019/08/09(金) 13:39:37
>>1
やっていますが、結果が出るのが20年後なのでやって良かったか分かりません。今よりも円安になっていたらやって良かった!となるでしょう。+7
-0
-
145. 匿名 2019/08/09(金) 13:44:49
>>141
問題視されてるね。
きちんと理解しないで買う側買わせる側のせいだと思うよ。
金利、市場価格調整、手数料、為替など理解していれば良いんだけどね。
何でもリスクはある。
どれだけ分かってるかが問題なんだよ。+9
-0
-
146. 匿名 2019/08/09(金) 15:25:23
短期の運用でのおススメってありますか?+1
-1
-
147. 匿名 2019/08/09(金) 15:30:35
>>69
聞いてみたい。教えてください+8
-0
-
148. 匿名 2019/08/09(金) 20:05:46
>>1
米ドル私もやってます。60才払込契約。今のところ年利3~4%です。
最低保証で1000万は貰える。今のところはプラスになってます。最低保証があるのでそこまで気にしてません。+2
-0
-
149. 匿名 2019/08/09(金) 20:10:58
円高の時にFXやってた。もう辞めた。トピズレだけど円高の時に米ドル・豪ドル買いポジでレバ2~4でやってたら損しないと思う。感覚的には絶対に損しない!だけど何事も例外があるから損しにくい程度に言っとく。
当時、家族にも友達にも勧めたが誰も理解してくれなかった。ゆえにリアルじゃ言わない。あと何故か必ず「損したでしょ」と数年後何人かに言われた。笑ってごまかした。父には60万儲かったよ~と真実を話した。+9
-0
-
150. 匿名 2019/08/09(金) 20:54:45
預金が2500万ほど貯まってるのですが、10年ほど使う予定がないです。
投資信託で増やすべきでしょうか。+10
-0
-
151. 匿名 2019/08/09(金) 21:15:30
ほどほど都会に5000万ほどの土地
(上物含めず)
教育費と老後資金のめどはついてる
この状況だと、海外株式の投信がいちばんかな?+1
-1
-
152. 匿名 2019/08/09(金) 21:18:35
>>149
儲かったのに辞めちゃったの?
FXはレバレッジを小さめにして資金管理ちゃんとすればそんなに損しないすごーく儲かる事もないけど
+5
-1
-
153. 匿名 2019/08/09(金) 21:26:58
>>152
横だけど、投資は良い時に辞めるの賢い判断だと思う。
+9
-0
-
154. 匿名 2019/08/09(金) 22:01:57
>>126
私、ファイナンシャルプランナーの勉強中なんだけど、1つの銀行への預金は利子合わせて最大1千万円までにしておいてね
もし破綻したときにそれ以上は保護されないよ+1
-3
-
155. 匿名 2019/08/09(金) 22:33:49
ざっと目を通しましたが、外貨投資している方が多いんですね!
逆に株式投資が全然出てきてなくてびっくり(^_^;)
長期で見ると、株のリターンが一番大きいのになぁ。
なぜか株はギャンブル的な扱いなのが謎。
これが1802年から2013年の歴史が物語る事実。
株式(Stocks):6.7%
長期債券(Bonds):3.5%
短期債券(Bills):2.7%
金(Gold):0.6%
現金(Dollar):-1.4%![資産運用について相談できるトピ]()
+9
-2
-
156. 匿名 2019/08/09(金) 22:38:07
>>126
900もあって年7000円て。
だったらネット銀行のキャンペーンで数ヶ月入れとけばいいよ。
同じくノーリスク。
口座開設めんどいけど。+5
-0
-
157. 匿名 2019/08/09(金) 22:40:16
>>155
外国株って、投資信託になるのですか?+1
-1
-
158. 匿名 2019/08/09(金) 22:41:13
>>155
これはどこから出てきたグラフ?+3
-0
-
159. 匿名 2019/08/09(金) 22:51:58
>>157
違いますよ。
投資信託とは言わばパック商品のことです。
単品のお菓子を一箱買うのではなく、それをバラしていろんな種類のお菓子をつめこんで売っているのが投資信託です^_^
なので株の投資信託もあれば債券の投資信託もありますよ。+3
-1
-
160. 匿名 2019/08/09(金) 23:04:51
>>90
そっか!!
私も積立ニーサやってるけど、20年のうちに売却しなければ普通口座にうつすしかないから、普通口座に移したら税金かかるんだったね…
説明聞いたのに、税制優遇が遅れるだけ、ということに気付かなかった。。
じゃあ20年のうちに利益が出てる時に売却した方が良いということ??+9
-0
-
161. 匿名 2019/08/09(金) 23:07:36
>>158
すごく有名なグラフですよ!
ただ日本のサイトではあまり紹介されてない…。
total real return indexes
で検索するとたくさん出てきます。
やっぱり私は日本の教育が悪いと思う。
こういう事実をもっと教育に取り入れるべき。+12
-0
-
162. 匿名 2019/08/09(金) 23:14:37
>>155
投資に対する教育がここまで日本でされないのは何かの陰謀とさえ思ってる。
日本の資本を大きくさせないためのね・・・。+18
-1
-
163. 匿名 2019/08/10(土) 00:40:30
>>161
本当にその通りですよね。株をちょっと勉強すれば誰でも知っているデータですよね。はっきり言って、悲しいかな、日本の株全体には未来は無いけれど(バブルの頃の日経平均には戻っていないし、この先も戻る気配はなさそう)米国の歴史はデータが物語っていて、今現在も上昇中。若い人ほど少しずつでも長期でS&Pにでも積み立て投資しておけば未来は明るいのに…と思ってしまいます。+12
-0
-
164. 匿名 2019/08/10(土) 02:40:18
>>159
すみません。このグラフから見て、外国株投資してるのかなって。
単体株か、ETFか、何に投資されているのか教えて欲しかったんです。
株を長く保有するのは余裕と時間のある人に向いてる印象だったのと、
国内株今後どうかなと思ってたので。
+2
-0
-
165. 匿名 2019/08/10(土) 02:41:52
>>161
知りませんでした。ありがとうございます。+2
-0
-
166. 匿名 2019/08/10(土) 02:46:22
>>161
total real return indexesのグラフデータ見てないんだけれどインデックス指標なのかな?インデックスなら銘柄や加重が時代によって組み替えられたりするから真に受けられないような気も???個別銘柄だと倒産、合併吸収、上場廃止とか普通にあるからね+3
-0
-
167. 匿名 2019/08/10(土) 07:43:30
>>14
破綻させたんだよ。+2
-0
-
168. 匿名 2019/08/10(土) 08:19:06
>>162
日本人は元来投資好きの民族だったと言われているけどね。太平洋戦争と戦後復興で貯金を推奨したかららしい。
仮想通貨もブームになったし、意識さえ変わればすぐだと思います。+4
-0
-
169. 匿名 2019/08/10(土) 08:35:16
>>164
このグラフは全世界の平均みたいですよ。
ということは、楽天の全世界株式インデックス買っとけばこの表と大体連動すると思われる。+9
-0
-
170. 匿名 2019/08/10(土) 15:10:09
そうね
資産運用の時間が20年以上とれるなら絶対に株式ですね
でも対象は色々な銘柄に分散された、しかも全世界か全米の株式
対象が日本のみは絶対だめ
具体的には楽天VT、楽天VTI、eMaxisSlimシリーズの全世界株式またはS&P500など
これらを定額で20年以上積み立てる
老後2000万円問題は解決です+4
-1
-
171. 匿名 2019/08/10(土) 18:23:53
ウェルスナビしてる人いる?テオの方が人気かな+3
-0
-
172. 匿名 2019/08/10(土) 22:33:31
国を挙げて投資の、簡単に理解できるテレビ番組で国民を強くしてほしい。
学校での教育はもちろん、
年齢関係なく。
+7
-0
-
173. 匿名 2019/08/12(月) 20:54:54
>>155
株ってさー、このグラフ見てわかるように、二世代以上持ち続けることで真価が現れると思うんだよね〜。+4
-0
-
174. 匿名 2019/08/25(日) 15:49:49
日本じゃまだまだ認知度無いけど、rinoオススメ!海外では当たり前。+0
-0
-
175. 匿名 2019/08/25(日) 18:03:05
豪ドルの積立はしてる
月3万+0
-0
コメントを投稿する
トピック投稿後31日を過ぎると、コメント投稿ができなくなります。関連トピック
-
![]()
47コメント2014/07/27(日) 08:44
気軽にいつでもすぐできるストレッチを紹介するトピ
-
![]()
345コメント2015/11/13(金) 18:48
できることにプラスするトピ
-
![]()
78コメント2015/12/28(月) 20:10
福袋について自由に相談できるトピ
-
![]()
224コメント2016/12/20(火) 07:35
彼氏ができる人とできない人の違いを考えてみるトピ
-
![]()
239コメント2016/01/10(日) 21:06
この人と結婚できるか質問するトピ(ギリギリ編)
-
![]()
84コメント2017/01/04(水) 21:31
肌トラブルを相談するトピ
-
![]()
235コメント2017/07/25(火) 01:51
身近な人には聞けない悩みをがるちゃんで相談するトピ
-
![]()
458コメント2018/04/08(日) 19:36
恋愛で行き詰まっている人が相談するトピ Part2
-
![]()
55コメント2019/05/13(月) 15:57
家具・家電の配置相談をするトピ


削除すべき不適切なコメントとして通報しますか?
いいえ
通報する
